
固体廃棄物管理市場の概要:
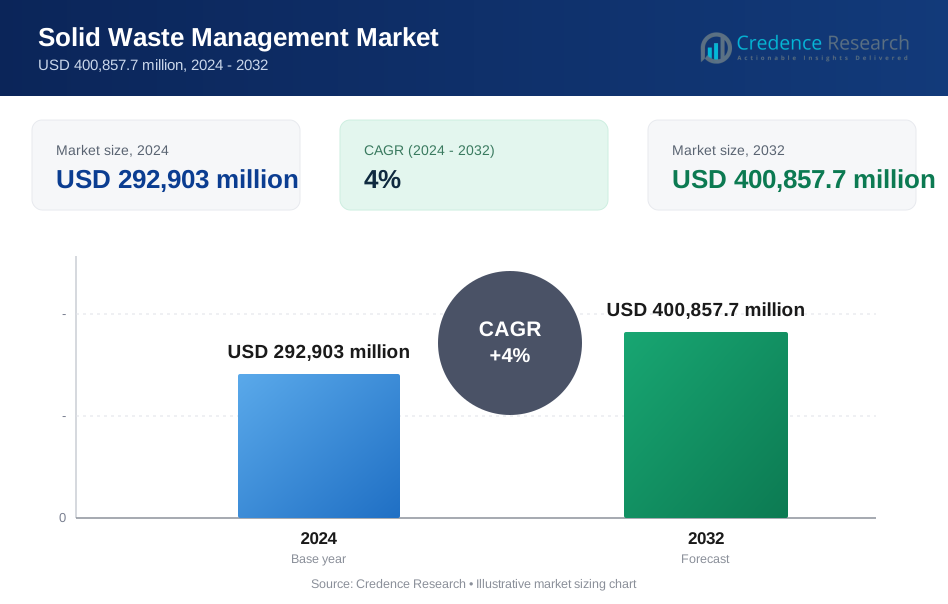
固体廃棄物管理市場の規模は2024年に2,92,903百万米ドルと評価され、予測期間中に年平均成長率4%で成長し、2032年には4,00,857.7百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の固体廃棄物管理市場規模 | 2,92,903百万米ドル |
| 固体廃棄物管理市場のCAGR | 4% |
| 2032年の固体廃棄物管理市場規模 | 4,00,857.7百万米ドル |
固体廃棄物管理市場の主要プレーヤーには、ヴェオリア・エンバイロメントS.A.、ウェイスト・マネジメント・インク、リパブリック・サービス・インク、スエズ・グループ、レモンディスAG & Co. Kgが含まれます。これらの企業は、先進技術と大規模インフラに支えられた収集、リサイクル、処理、廃棄を含むエンドツーエンドのサービスを提供しています。ウェイスト・マネジメント・インクとリパブリック・サービスは北米市場を支配し、ヴェオリアとスエズはヨーロッパとアジアの一部での運営をリードしています。アジア太平洋地域は急速な都市化、人口増加、産業活動の拡大により32%の市場シェアを持ち、北米とヨーロッパはそれぞれ28%と26%のシェアで続いており、厳しい環境規制と成熟した廃棄物処理システムに支えられています。これらの地域は、安定した需要、規制のインセンティブ、官民パートナーシップにより、グローバルプレーヤーにとっての強固な拠点となっています。
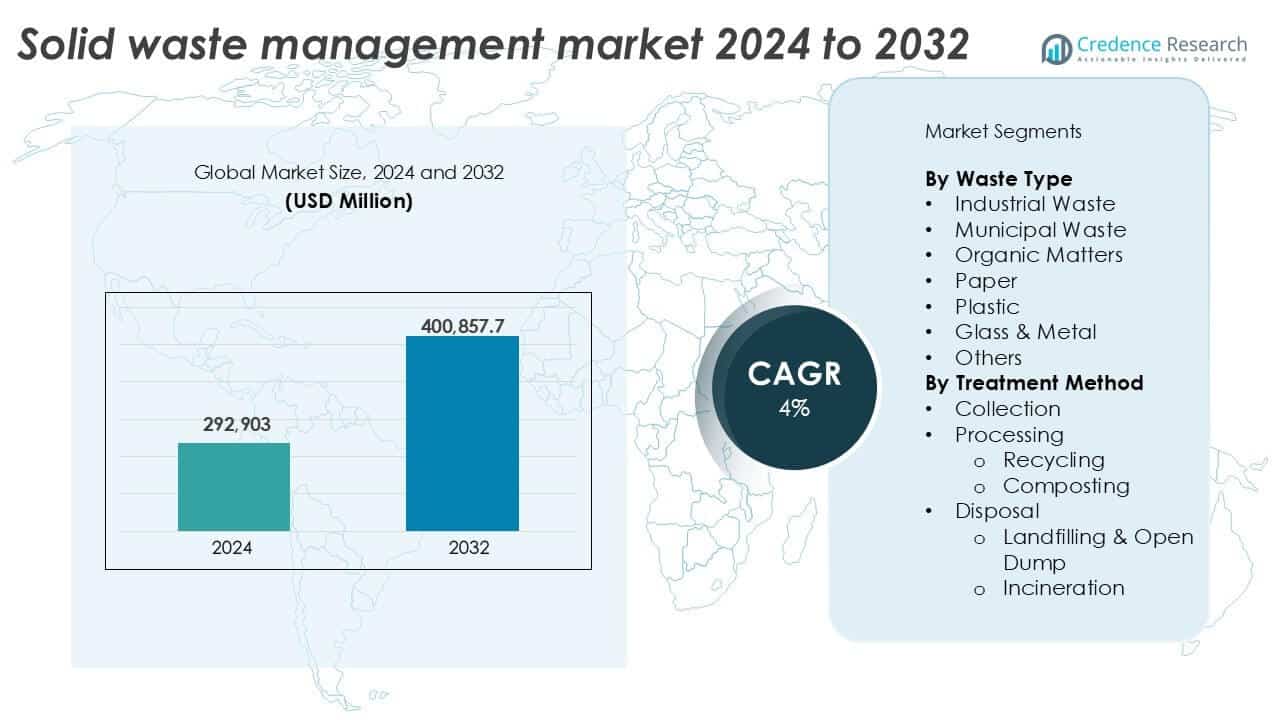
固体廃棄物管理市場の洞察
- 固体廃棄物管理市場は2024年に2,92,903百万米ドルと評価され、予測期間中に年平均成長率4%で成長し、2032年には4,00,857.7百万米ドルに達すると予想されています。
- 急速な都市化と発展途上国における市町村廃棄物の増加が主要な推進要因であり、先進的な収集および処理ソリューションの需要を押し上げています。
- IoTベースのビンやAI駆動の選別を含むスマート廃棄物システムが注目を集めており、都市全体での効率性と持続可能性の目標を支えています。
- ヴェオリア、ウェイスト・マネジメント・インク、リパブリック・サービスなどの主要プレーヤーは、官民パートナーシップに支えられたエンドツーエンドのサービスと循環経済戦略に注力しています。
- アジア太平洋地域は32%のシェアで市場をリードし、北米(28%)とヨーロッパ(26%)が続きます。市町村廃棄物は40%以上の支配的なセグメントシェアを持ち、収集は35%のシェアでトップの処理方法ですが、高い資本コストと不十分なソース分別が一部の地域での迅速な採用を制限しています。
固体廃棄物管理市場のセグメンテーション分析:
廃棄物の種類別
2024年において、固形廃棄物管理市場で最大のシェアを占めるのは、自治体廃棄物セグメントであり、40%以上を占めています。急速な都市化、人口増加、都市インフラの拡大が自治体廃棄物の生成を促進しています。消費主義の高まりと家庭からの廃棄物が、都市部および半都市部での廃棄物量をさらに増加させています。政府は、管理効率を向上させるために、自治体固形廃棄物の分別、戸別収集、スマートビン技術に注力しています。自治体廃棄物は、官民パートナーシップモデルの下で大規模な資金を受けており、廃棄物タイプカテゴリでの支配力を強化しています。プラスチック廃棄物のサブセグメントは、包装や消費財の消費の増加により着実に成長しています。使い捨てプラスチックは、埋立地の負荷や海洋汚染に大きく寄与しています。各国は、プラスチック廃棄物を抑制するために禁止措置、リサイクル義務、循環経済の取り組みを導入しています。化学リサイクルや機械的選別システムなどの先進的なリサイクル技術が注目を集めています。環境機関や国際条約からの圧力の高まりが、プラスチック廃棄物管理インフラへの投資を促進し続けています。
- 例えば、ベンガルール固形廃棄物管理株式会社は、拡張生産者責任フレームワークの下で、毎日100〜150トンの廃棄物由来プラスチックをエネルギーとリサイクルに転用しています。
処理方法別
2024年において、収集セグメントは処理方法カテゴリで35%以上の市場シェアを占めています。効果的な廃棄物収集は、いかなる廃棄物管理サイクルにおいても最初の重要なステップです。地方自治体や民間企業は、収集効率を向上させるために、スマートビン、GPS搭載トラック、IoTベースのシステムを展開しています。戸別サービスや農村部および周辺都市部での廃棄物カバレッジの拡大が、運用範囲を広げています。統合廃棄物収集契約の増加が、このセグメントの価値をさらに高めています。リサイクルは、持続可能性の義務や資源回収の目標に支えられた重要なセグメントとして続きます。2024年には25%以上の市場シェアを占めており、紙、プラスチック、金属のリサイクル率の増加によって支えられています。いくつかの国は、拡張生産者責任(EPR)やリサイクルクレジットを通じてリサイクルを奨励しています。自動化された資材回収施設(MRF)やAIベースの選別技術が出力効率を向上させています。グリーン包装やリサイクル素材を使用した製品の増加が、世界的なリサイクル投資を促進し続けています。
- 例えば、グルガオンの自治体は、ゾーン全体での固形廃棄物収集のためにGPS搭載トラックを持つチームを雇用しました。
固形廃棄物管理市場の主要成長要因
発展途上国における急速な都市化と廃棄物生成
都市人口の増加は、廃棄物管理サービスの需要を大きく促進します。アジア太平洋、ラテンアメリカ、アフリカの発展途上経済では、都市の拡大と無計画な居住地の増加により、都市廃棄物の量が増加しています。包装品、食品、使い捨て品の消費増加は、既に逼迫している廃棄物インフラにさらなる圧力をかけています。国連の推計によれば、2050年までに都市住民は世界人口の68%以上を占めるとされています。この変化は、拡張可能で効率的な収集、輸送、処分システムを必要とします。政府はスマートシティの取り組みに投資し、廃棄物の分別、センサー搭載のゴミ箱、自動収集システムの採用を促進しています。都市の成長はまた、サービス提供のギャップを埋めるために、民間の廃棄物管理業者や官民パートナーシップの需要を促進します。その結果、都市化は廃棄物の量を増やすだけでなく、廃棄物管理を重要な都市ユーティリティに変え、市場の強力な推進力となっています。
- 例えば、ノイダの毎日の都市廃棄物は800~1,000 TPDであり、人口増加に伴い新しい処理施設の設立が求められています。
環境規制の強化と循環型経済の推進
廃棄物処分、埋立地削減、排出に関する厳しい規制が、廃棄物管理市場を前進させています。世界中の政府は、リサイクル率を向上させ、環境への影響を最小限に抑えるための法律を実施しています。EUの循環型経済行動計画や米国の資源保護回復法は、業界のコンプライアンスと革新を促進する規制フレームワークの代表例です。拡大生産者責任(EPR)政策は、特に電子機器や包装業界において、メーカーに消費後廃棄物の管理を義務付けています。埋立地税や使い捨てプラスチックの禁止は、リサイクルや堆肥化などの代替処理方法をさらに奨励しています。その結果、民間および公共の両方の団体が、資源回収施設(MRF)、嫌気性消化装置、堆肥化ユニットに投資しています。環境基準への準拠は法的要件であるだけでなく、競争上の優位性でもあり、持続可能で技術的に進んだ廃棄物管理ソリューションの需要を強化しています。
- 例えば、拡大生産者責任法は、メーカーに消費後廃棄物の収集とリサイクルの流れを管理することを要求しています。
政府資金と官民パートナーシップ(PPP)
政府の計画やパートナーシップを通じた資金援助の増加は、廃棄物分野のインフラ開発を大幅に促進しています。新興経済国では、スワッチ・バーラト(インド)、国家廃棄物管理戦略(南アフリカ)などの下で、都市固形廃棄物(MSW)プログラムへの配分が増加しています。これらの取り組みは、車両の拡充、堆肥化ユニット、埋立地の閉鎖、廃棄物からエネルギーへのプロジェクトをカバーしています。同時に、政府は民間投資と運営効率を引き付けるためにPPPモデルを推進しています。例えば、ジャカルタやナイロビのような都市では、民間企業に収集と処理の契約を授与し、デジタルトラッキングと成果連動型インセンティブを統合しています。世界銀行やADBなどの多国間機関は、低金利の融資で持続可能な廃棄物プログラムを支援しています。この資本と協力の注入により、特にサービスが行き届いていない地域で、組織化された廃棄物サービスの迅速な展開が保証されます。このような資金メカニズムは、収集カバレッジ、リサイクル能力、処理の革新を直接改善し、重要な成長ドライバーとして機能しています。
固形廃棄物管理市場の主要なトレンドと機会
スマート廃棄物管理技術の採用拡大
固形廃棄物管理市場は、運用効率を高めるためにデジタルおよび自動化技術を急速に統合しています。充填レベルセンサー付きのスマートビン、GPS追跡された廃棄物トラック、ルート最適化ツールが都市の収集ネットワークで標準化されています。IoTプラットフォームは、ビンの容量と車両の動きをリアルタイムで監視し、燃料コストを削減し、サービス頻度を向上させます。AIとロボットは現在、リサイクルセンターでの素材の選別を支援し、スループットと純度レベルを向上させています。ブロックチェーンソリューションは、廃棄物追跡とカーボンクレジット取引の透明性をサポートします。シンガポールやサンフランシスコのような都市は、データ駆動型の廃棄物管理プラットフォームを採用し、廃棄物の転用率を大幅に改善しています。これらの技術の統合は、ソリューションプロバイダーに新たな機会を創出し、自治体はコスト管理とサービスパフォーマンスを向上させます。スマートシステムは、リサイクルおよび排出目標の遵守もサポートし、持続可能な都市計画における長期的な役割を強化します。
- 例えば、シンガポールでは、IoTセンサーがビンが満杯になったときに収集チームに通知するスマート廃棄物ビンシステムを導入し、ルートスケジューリングを改善し、不必要な収集を削減しています。
持続可能な処分ソリューションとしての廃棄物からエネルギー(WTE)
廃棄物からエネルギーへの技術は、埋立地依存を減らし、エネルギーを回収しようとする国々にとって成長の機会を提供します。焼却、嫌気性消化、ガス化の方法により、有機および非リサイクル廃棄物を電力と熱に変換できます。都市部で埋立地のスペースが不足している中、WTEは廃棄物削減と再生可能エネルギーの目標を満たす環境に優しい代替手段として機能します。スウェーデン、日本、シンガポールのような国々は、すでに市の廃棄物の大部分をエネルギーに変換しています。インドや中国では、政府の補助金とエネルギー料金が新しいWTEプラントを促進しています。現代のWTE施設は、環境基準に準拠する排出制御を統合しています。このセグメントは、エネルギー企業や技術開発者からの投資を増加させています。廃棄物処分とエネルギー回収の二重の利益により、特に人口密度が高く土地資源が限られている都市で、WTEは有望な成長の道を提供します。
固形廃棄物管理市場の主要な課題
インフラプロジェクトにおける高い資本コストと低いROI
固形廃棄物処理インフラの設置には、かなりの資本投資が必要です。埋立地、リサイクルプラント、廃棄物からエネルギーへのユニット、堆肥化施設は、高い初期コストだけでなく、複雑な承認と長い準備期間を必要とします。発展途上地域では、保証された廃棄物供給や安定したティッピング料金の欠如が民間投資を阻むことがよくあります。さらに、維持費、労働力の訓練、定期的な技術アップグレードが財政的負担を増加させます。小規模な自治体は、限られた予算のために収集と輸送ネットワークを資金調達するのに苦労しています。その結果、多くのインフラプロジェクトは遅延したり、最適な能力以下で運営されたりします。投資収益率は、特に廃棄物量が不安定であったり、使用料が政治的に敏感であったりする場合、民間企業にとって懸念事項です。この資本集約的な性質は、迅速な展開を妨げ、サービスが行き届いていない地域での市場の到達範囲を制限します。
不十分な廃棄物分別と市民参加
効果的な固形廃棄物管理は、発生源での適切な分別に依存していますが、これは多くの地域で依然として大きな課題です。混合廃棄物の流れは、リサイクルや堆肥化のプロセスの効率を制限し、しばしばより多くの廃棄物が埋立処分や焼却される原因となります。多くの国では、廃棄物の種類、処分方法、環境への影響についての公共の認識がまだ低いです。文化的習慣、インセンティブの欠如、分別法の不一致な施行が進展を妨げています。非公式の廃棄物収集者は、正式なシステムへの統合がないと収集の物流をさらに複雑にします。都市のスラムや農村地域は基本的な収集サービスが不足しており、廃棄物サービスのギャップを広げています。この課題は、下流の処理技術の効果を損ない、運用コストを増加させます。行動変容、教育、政策の施行に取り組むことが、この持続的な問題を解決するために重要です。
固形廃棄物管理市場の地域分析
北アメリカ
北アメリカは、2024年において世界の固形廃棄物管理市場の約28%を占めています。米国とカナダは、高い廃棄物収集カバレッジと厳しい環境規制を備えた成熟したインフラを維持しています。埋立地回避の取り組みとリサイクルの義務化の拡大が、先進的な選別および処理システムの採用を促進しています。政府支援の廃棄物からエネルギー(WTE)プロジェクトや拡大生産者責任(EPR)プログラムが、持続可能な処理方法を後押ししています。この地域はまた、デジタルインフラと民間セクターの参加に支えられたスマート廃棄物ソリューションに投資しています。循環経済の実践に強く焦点を当てることで、北アメリカは引き続き自治体および産業廃棄物サービスの近代化を進め、主要な貢献者の一つとなっています。
ヨーロッパ
ヨーロッパは、2024年において世界の固形廃棄物管理市場の約26%を占めています。埋立地禁止、リサイクル目標、カーボンニュートラリティに関するEU指令が、地域全体での変革を促しています。ドイツ、スウェーデン、オランダなどの国々は、リサイクルとWTEの採用で先行しており、自治体のリサイクル率は50%を超えています。ヨーロッパグリーンディールや循環経済行動計画といった政策枠組みが、資材回収、包装削減、生ごみ堆肥化を推進しています。強力な規制の施行と公共の認識が、高い発生源分別レベルに貢献しています。技術統合と循環廃棄物の流れが、ヨーロッパを成熟した持続可能性主導の地域市場として位置付けています。
アジア太平洋
アジア太平洋は、2024年において世界の固形廃棄物管理市場の32%以上を占めています。急速な都市化、産業成長、人口増加が、大量の自治体および産業廃棄物を生み出しています。中国、インド、日本は、国家の廃棄物管理戦略と都市開発ミッションに支えられたインフラ投資で先行しています。この地域では、リサイクル、堆肥化、エネルギー回収を含む統合廃棄物管理モデルの採用が増加しています。政府は、公共民間パートナーシップと外国投資を促進して、運営の規模を拡大しています。収集と分別の課題にもかかわらず、アジア太平洋は環境意識の高まりと進化する規制枠組みにより、強い成長の可能性を示しています。
ラテンアメリカ
ラテンアメリカは2024年において、世界の固形廃棄物管理市場の約7%を占めています。ブラジル、メキシコ、コロンビアの都市部では、増加する市の廃棄物量が収集と埋立地の能力を圧迫しています。特に低所得地域では、非公式のリサイクルネットワークが重要な役割を果たしています。地域政府は、リサイクルを改善し、不法投棄を減らすために、統合された固形廃棄物管理システムを徐々に導入しています。開発銀行や援助機関は、特に二次都市でのインフラ整備を支援しています。先進的な処理の採用は依然として低いですが、公共教育キャンペーンやWTE(廃棄物からエネルギー)プロジェクトの試行は、持続可能な廃棄物処理へのゆっくりとした確実な移行を示しています。
中東・アフリカ(MEA)
中東・アフリカ地域は2024年において、世界の固形廃棄物管理市場のほぼ7%を占めています。急速な都市拡張、建設活動、消費パターンの変化が廃棄物の増加に寄与しています。UAEやサウジアラビアなどのGCC諸国は、持続可能性目標の一環としてWTEとリサイクル施設に投資しています。しかし、いくつかのアフリカ諸国は依然として基本的な収集と開放投棄に苦しんでいます。ドナー資金によるプログラムやPPP(官民連携)が特定の都市でのサービス提供の改善を助けています。この地域には未開発の可能性がありますが、低い認識、弱い施行、インフラの欠如が包括的な廃棄物管理開発の主要な障害となっています。
固形廃棄物管理市場のセグメンテーション:
廃棄物の種類別
- 産業廃棄物
- 市の廃棄物
- 有機物
- 紙
- プラスチック
- ガラス&金属
- その他
処理方法別
- 収集
- 処理
- リサイクル
- 堆肥化
- 処分
- 埋立&開放投棄
- 焼却
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
廃棄物管理市場は、サービスの拡大、技術のアップグレード、および戦略的パートナーシップに焦点を当てた主要企業によって、適度に集約された競争環境を特徴としています。Veolia Environment S.A.、Waste Management Inc.、Republic Services Inc.などの企業は、広範な地理的展開と統合された廃棄物処理能力により優位に立っています。これらの企業は、運営効率を向上させ、規制基準を満たすために、スマート収集システム、自動化された選別、廃棄物からエネルギーへの技術に投資しています。Biffa PLC、ALBA Group、Remondis AGのような中規模企業は、ターゲットを絞った買収や官民協力を通じて地域の存在感を強化しています。競争戦略は、循環経済の統合と持続可能性指標をますます強調しています。企業はまた、長期的な自治体契約に参加し、継続的な収益と市場の安定性を確保しています。AIを活用した選別、IoTベースのモニタリング、データ駆動型の物流におけるイノベーションは、提供するサービスを差別化するのに役立ちます。環境コンプライアンスの要求が高まり、都市廃棄物の量が増加する中、競争の焦点は持続可能な実践、デジタルトランスフォーメーション、および進化する世界規制に適合するエンドツーエンドの廃棄物ソリューションにシフトしています。
主要プレイヤー分析
- Veolia Environment S.A. (フランス)
- Stericycle Inc. (アメリカ)
- ALBA Group (ドイツ)
- Envac Group (スウェーデン)
- Republic Services Inc. (アメリカ)
- 日立造船株式会社 (日本)
- Remondis AG & Co. Kg (ドイツ)
- Waste Management Inc. (アメリカ)
- Covanta Holdings Corporation (アメリカ)
- TANA Oy (フィンランド)
- SUEZ Group (フランス)
- Recology (アメリカ)
- Clean Harbors Inc. (アメリカ)
- Biffa PLC (イギリス)
- Advanced Disposal Services Inc. (アメリカ)
最近の動向
- 2025年3月、プネーはインドで初めて、廃棄物収集者のための中央政府の「NAMASTE」スキームを実施した都市となりました。この取り組みは、廃棄物収集者を労働者として公式に認識し、社会保障、労働条件の改善、政府の福祉制度へのアクセスを提供します。このスキームは、廃棄物収集者を支援し、正式な固形廃棄物管理システムに統合することを目指し、尊厳と安全な労働環境を確保します。
- 2024年7月、アジア開発銀行(ADB)は、スワッチ・バラト・ミッション2.0の下で100都市の固形廃棄物管理と衛生を強化するため、インド政府と2億ドルの融資契約を締結しました。このプログラムは、廃棄物の分別、収集、処分の改善を目指し、気候に強い性別包摂的な特徴を取り入れました。
レポートのカバレッジ
この調査レポートは、廃棄物の種類、処理方法および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についても含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界を形作っていることを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- スマート廃棄物監視システムが都市の収集ネットワーク全体で標準となるでしょう。
- 廃棄物からエネルギーへのプラントへの投資が増加し、埋立地への依存を減らすでしょう。
- サービスの効率とカバレッジを向上させるために、官民パートナーシップが拡大するでしょう。
- リサイクルインフラが成長し、材料回収に関する規制が厳しくなるでしょう。
- 有機廃棄物の堆肥化が、農村と都市の両方で注目を集めるでしょう。
- デジタルプラットフォームが廃棄物処理のリアルタイム追跡と分析を可能にするでしょう。
- 政府の補助金が持続可能な処理技術の採用を支援するでしょう。
- ソースでの分別意識向上プログラムが公共の参加を強化するでしょう。
- 循環型経済モデルが廃棄物の再利用と資源回収の革新を促進するでしょう。
- 新興経済国では、インフラ開発と市場浸透がより速く進むでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の固形廃棄物管理市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、固体廃棄物管理市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた固形廃棄物管理市場のセグメントはどれですか?
固形廃棄物管理市場の成長を促進している主な要因は何ですか?
固形廃棄物管理市場の主要企業はどこですか?
2024年に固形廃棄物管理市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 固形廃棄物管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の固形廃棄物管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 292,903 million → 2032: USD 400,857.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 固形廃棄物管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 固形廃棄物管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における固形廃棄物管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 固形廃棄物管理市場市場の成長要因
- 3.3 固形廃棄物管理市場市場の抑制要因および課題
- 3.4 固形廃棄物管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 固形廃棄物管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 固形廃棄物管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、固形廃棄物管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 固形廃棄物管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 固形廃棄物管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は固形廃棄物管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 固形廃棄物管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 固形廃棄物管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 固形廃棄物管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 固形廃棄物管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新固形廃棄物管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の固形廃棄物管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の固形廃棄物管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の固形廃棄物管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の固形廃棄物管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの固形廃棄物管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の固形廃棄物管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの固形廃棄物管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 固形廃棄物管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
