
ブローアウト防止装置 (BOP) 市場概要:
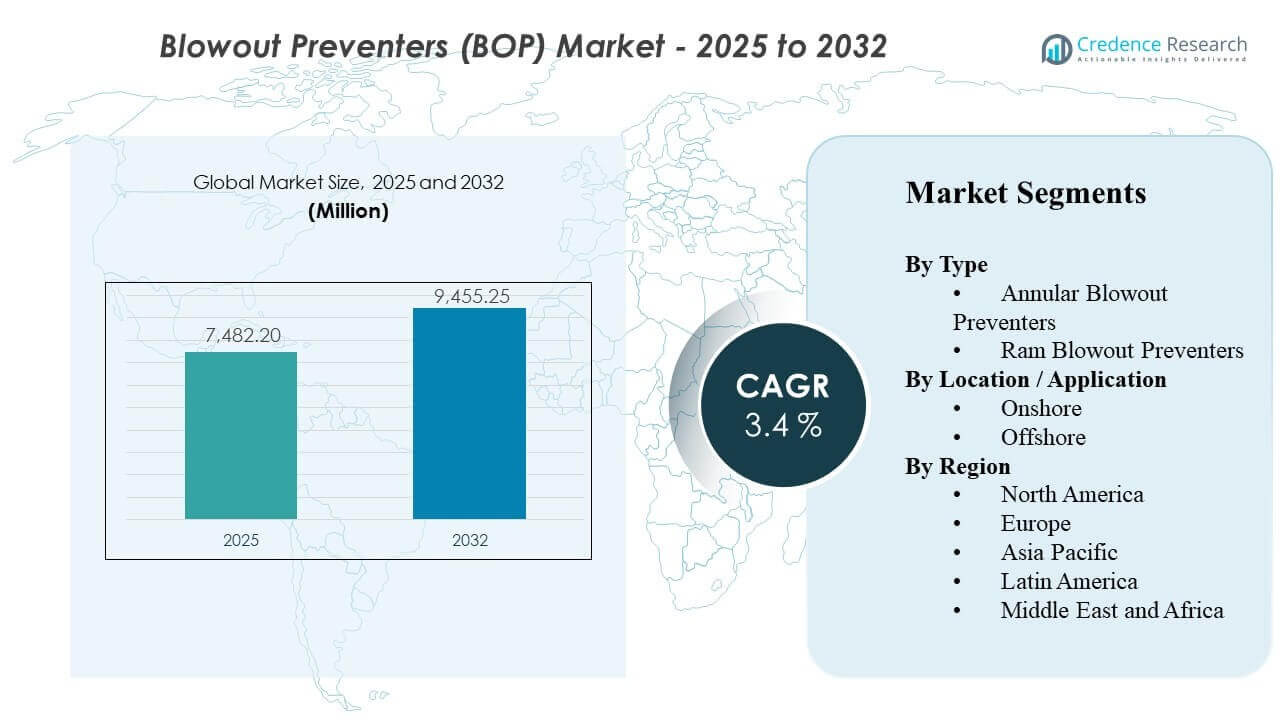
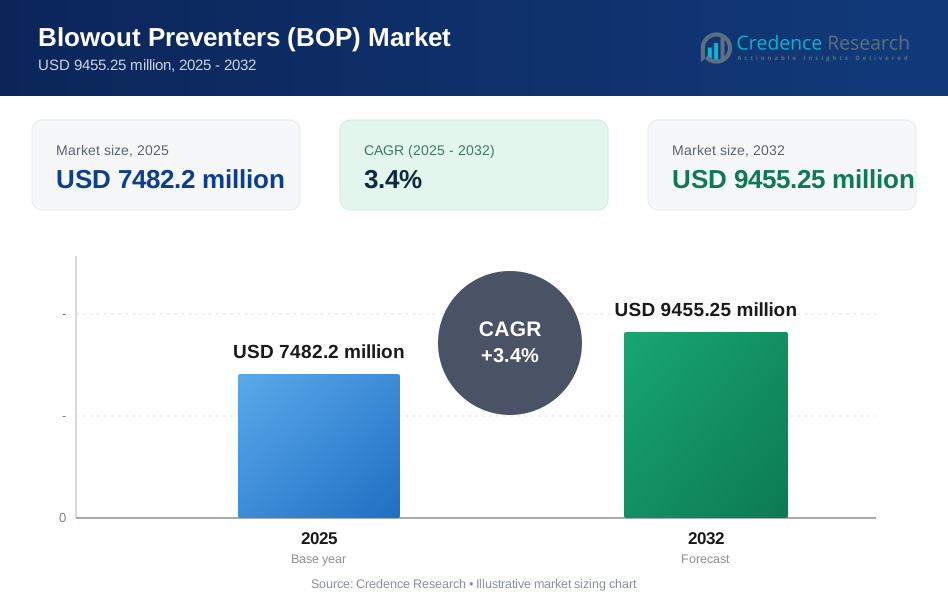
世界のブローアウト防止装置 (BOP) 市場規模は2025年に7,482.2百万米ドルと推定され、2032年には9,455.25百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率 (CAGR) 3.4%で成長すると見込まれています。オフショア掘削プログラムの拡大と圧力制御インフラへの持続的な投資が、複雑な掘削環境において操業者が井戸の完全性、安全コンプライアンス、システムの信頼性を優先するため、ブローアウト防止装置の需要を支え続けています。成熟した油田での交換需要や、深海および高圧用途での高仕様機器の必要性も、さらなる推進力を提供しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| ブローアウト防止装置 (BOP) 市場規模 2025 | 7,482.2百万米ドル |
| ブローアウト防止装置 (BOP) 市場、CAGR | 3.4% |
| ブローアウト防止装置 (BOP) 市場規模 2032 | 9,455.25百万米ドル |
主要市場動向とインサイト
- ブローアウト防止装置 (BOP) 市場は2025年に7,482.2百万米ドルと評価され、2032年には9,455.25百万米ドルに達すると予測されています。
- ブローアウト防止装置 (BOP) 市場は2025年から2032年にかけて年平均成長率 (CAGR) 3.4%で拡大すると予測されています。
- ラム型ブローアウト防止装置は2025年に48.2%の最大シェアを占め、高圧掘削環境での強力な使用を反映しています。
- 陸上作業は2025年に市場収益の65.4%を占め、陸上掘削活動の広範な設置基盤によって支えられています。
- 北米は2025年に35.8%のシェアで地域のリーダーとなり、次いでヨーロッパが27.6%、アジア太平洋が25.8%を占めました。
セグメント分析
ブローアウト防止装置 (BOP) 市場は、機器の性能要件、掘削場所の経済性、運用リスク管理の優先順位の組み合わせによって形成されています。需要は上流の資本支出、リグ活動、井戸条件の複雑さに密接に関連しています。高圧井戸や深海開発は通常、より高度で高価値の井戸制御システムを必要とし、頑丈なBOP構成へのプレミアム需要を支えています。交換需要も重要な役割を果たしており、操業者は老朽化した艦隊をアップグレードし、安全性、コンプライアンス、メンテナンス効率を向上させ続けています。掘削条件がより複雑になるにつれて、購入者は機器の耐久性、シール性能、デジタル監視システムとの統合にますます注目しています。
ブローアウト・プリベンター(BOP)市場における運用の優先事項は、ダウンタイムを削減し、過酷な条件下での信頼性を向上させる製品を引き続き支持しています。特にオフショアや技術的に要求の高いプロジェクトでは、購入者は初期の設備コストだけでなくライフサイクルの価値により大きな重点を置いています。アフターマーケットサービス、検査サポート、および改修能力は、BOPの性能がメンテナンスの質と規制準備に密接に関連しているため、重要な差別化要因として残っています。調達の決定は、圧力定格、展開環境、および井戸制御イベント時の応答速度によっても影響を受けます。これにより、市場はエンジニアリング性能、設置ベースのサポート、およびコンプライアンス駆動の購買行動に集中しています。
タイプ別インサイト
ラム・ブローアウト・プリベンターは2025年に48.2%の最大シェアを占めました。ラムシステムは、高圧掘削環境で強力なシール能力と信頼性のあるシャットオフ性能が求められるため、広く好まれています。オペレーターは、圧力制御の完全性が重要なオフショアおよび困難なオンショア井戸の両方でラム構成を広範に使用しています。需要はまた、より厳しい安全基準と、より深く複雑な掘削プログラムでの信頼性のある性能の必要性によって支えられています。このセグメントは、重要な掘削および介入操作で使用される高度な井戸制御システムに適していることからさらに恩恵を受けています。
場所別インサイト
オンショアは2025年に65.4%の最大シェアを占めました。オンショアセグメントは、多くの生産地域で陸上掘削活動がオフショアプロジェクトよりも広範であるため、リードしています。多数の稼働中および交換用井戸が、従来型および非従来型フィールド全体でのBOPの設置、サービス、および改修に対する一貫した需要を生み出しています。オンショアの購入者は、オフショアのオペレーターよりも迅速な展開サイクルと比較的簡単な物流の恩恵も受けています。シェールおよび成熟フィールドの開発が継続することで、オフショアプロジェクトが1回の設置あたりのより高い仕様価値を提供する一方で、安定した設備需要を支えています。
用途別インサイト
石油&ガス掘削は2025年に85.9%の最大シェアを占めました。このセグメントは、ブローアウト・プリベンターがアクティブな掘削作業におけるコア安全システムであり、予期しない圧力イベントを制御するために必須であるため、リードしています。調達は、リグの展開、掘削の強度、およびより深く高圧の井戸の技術的要求に強く結びついています。探査キャンペーンと開発掘削プログラムの両方が、特にオペレーターが信頼性のあるシャットイン能力と厳しい井戸制御基準への準拠を必要とする場合に、設備需要を強化します。このセグメントはまた、近代化された掘削艦隊と安全重視のインフラへの継続的な投資から恩恵を受けています。
ブローアウト・プリベンター(BOP)市場の推進要因
オフショアおよび深海掘削活動の増加
オフショアおよび深海掘削活動は、ブローアウト・プリベンター(BOP)市場における主要な需要の推進力であり続けています。これらのプロジェクトは、高度に信頼性があり技術的に進んだ圧力制御システムを必要とするためです。深海井戸は、より厳しい圧力条件下で運用され、多くの従来の陸上サイトよりも強力な井戸制御インフラを必要とします。これにより、平均的な機器の価値が上がり、プレミアムBOPスタックおよび関連制御システムの需要が支えられます。主要な生産盆地でのオフショア投資が回復する中、BOPの調達はプロジェクトの実行および海底開発活動に密接に関連すると予想されます。
井戸の安全性と規制遵守への関心の高まり
ブローアウト・プリベンター(BOP)市場において、安全性の遵守は購入決定の中心であり続けています。なぜなら、BOPシステムは制御不能な井戸イベントに対する第一の防衛線として機能するからです。オペレーターは、高い機器の完全性を維持し、検査に合格し、運用上の失敗のリスクを減らすために常に圧力を受けています。これにより、古いシステムの交換サイクルが増加し、制御、監視、および応答性能が向上した製品の需要が強化されています。主要な掘削地域における強力な規制監督は、信頼性の高い圧力制御技術への長期投資を支え続けています。
老朽化した掘削機器フリートの継続的なアップグレード
老朽化した掘削機器の大規模な設置ベースが、ブローアウト・プリベンター(BOP)市場における安定した交換および改修需要を促進しています。多くのオペレーターは、信頼性を向上させ、メンテナンスリスクを低減し、陸上およびオフショアの両方のフィールドで進化する性能要件を満たすためにフリートを近代化しています。BOPのアップグレードは、井戸制御システムが運用の継続性と規制準備に直接影響を与えるため、しばしば優先されます。これにより、新しいリグの追加だけでなく、繰り返しの需要ストリームが生まれます。また、成熟した運用資産全体で検査、サービス、および交換部品の要件が増加するにつれて、アフターマーケットの機会も拡大します。
- 例えば、STREICHERは、井戸制御機器の再認証においてAPI 16AおよびAPI 16Dの両方のライセンスを持つヨーロッパで唯一の独立企業であると述べており、BOPの再認証作業は100% API 16ARの適合性で実施されていると述べています。これは、古い機器フリートの改修および寿命延長プログラムにおいて現在必要とされる技術的深さを強調しています。
複雑な井戸における高性能システムの需要の増加
より複雑な掘削プログラムにより、高圧で技術的に困難な環境で信頼性を持って動作できる高度なブローアウト・プリベンターの需要が増加しています。水平井、より深い貯留層、より厳しいオフショア条件は、より強力なシール能力とより正確な制御機能を持つシステムを必要とします。したがって、購入者は機器選定時にエンジニアリングの品質、冗長性、耐久性により大きな重要性を置いています。この傾向は、特にダウンタイムや故障が大きな財務的および運用上の影響を伴うプロジェクトにおいて、高価値の構成の需要を支えています。掘削プログラムの複雑さは、プレミアムBOPソリューションの戦略的重要性を高め続けています。
- 例えば、SLB OneSubseaはPTTEPからKikeh 3Bプロジェクトの深海EPC契約を獲得しました。このプロジェクトは水深1,300-1,400メートルで、3つの海底ツリー、マニホールド、海底配電ユニット、統合制御システムをカバーしており、技術的に要求の高い井戸環境での高信頼性機器の需要が高まっていることを反映しています。
ブローバウト防止装置(BOP)市場の課題
ブローバウト防止装置(BOP)市場は、先進的なシステムが高額な初期資本投資、厳格な検査ルーチン、および規制遵守を維持するための継続的なサービスを必要とするため、持続的なコスト圧力に直面しています。小規模なオペレーターは、上流の予算が厳しくなると調達を遅らせたり、改修サイクルを延ばしたりすることがあります。また、市場は石油とガスの価格変動にさらされており、これが掘削活動や資本支出計画に迅速に影響を与える可能性があります。これにより、機器サプライヤーの注文の見通しが不均一になり、探査と開発支出が減少する期間中に交換需要が鈍化することがあります。
- 例えば、NOVはトランスオーシャン向けに2つの20,000 psiの海底BOPスタックを納入し、その20K下部スタックには108のROVパネルと約4マイルのハード配管とチュービングが含まれており、次世代の井戸制御機器に関連する規模、統合の負担、サービスの強度を強調しています。
技術的な複雑さもまた、ブローバウト防止装置(BOP)市場にとって重要な課題であり、重要な井戸制御環境でのシステムの故障は許容されません。購入者は極端な運用条件下での強力な性能を期待しており、これがメーカーに対するエンジニアリング、テスト、および認証の要件を高めています。長い資格取得サイクルと厳しい受け入れ基準が販売期間を延ばし、サプライヤーのコストを増加させる可能性があります。さらに、オフショアの物流、メンテナンスのダウンタイム、訓練されたサービス要員の必要性が、ライフサイクルサポートをより要求の厳しいものにし、特に国際的な展開や遠隔操作環境において顕著です。
ブローバウト防止装置(BOP)市場のトレンドと機会
デジタル化は、オペレーターがシステムの状態、メンテナンスの必要性、検査の準備状況をより良く把握しようとする中で、ブローバウト防止装置(BOP)市場において重要なトレンドとなっています。予測メンテナンストール、リモート診断、および稼働時間を改善し予期しないサービス中断を減少させる制御アーキテクチャへの関心が高まっています。これらの能力はライフサイクル価値を強化し、サプライヤーがコアハードウェアの性能を超えて差別化するのに役立ちます。よりスマートな井戸制御システムへのシフトは、機器エンジニアリングとデータ対応のサービスソリューション、長期的なアフターマーケットサポートを組み合わせることができるベンダーにとっての機会も生み出しています。
- 例えば、キャメロン(SLB)のMark IV HA海底BOP制御システムは、運用可能性を最大98%まで向上させ、従来のシステムと比較してPOD関連のスタックプルの可能性を最大73%削減しました。これにより、デジタル統合制御アーキテクチャがどのようにして計画外の回収イベントを直接削減するかが示されています。
もう一つの重要な機会は、より複雑な井戸条件がプレミアム圧力制御機器の需要を支える深海盆地でのオフショアプロジェクトの拡大にあります。高仕様のプロジェクトは通常、より強力な技術サポート、カスタマイズされた構成、およびより厳格なメンテナンスプログラムを必要とします。これにより、サービス契約、改修プログラム、統合ライフサイクル提供を通じてサプライヤーが拡大する余地が生まれます。ラテンアメリカ、アジア太平洋、および中東とアフリカの一部市場での新興オフショア開発は、強力なエンジニアリングとフィールドサービス能力を持つ企業にとって、対応可能な機会セットを拡大すると期待されています。
地域別インサイト
北アメリカ
北アメリカは2025年に35.8%の最大シェアを占めました。地域の需要は、広範な上流インフラ、確立された井戸制御規制、および米国での持続的な活動によって支えられています。この市場は、交換およびサービス需要を生み出し続ける大規模な掘削機器の設置基盤から恩恵を受けています。メキシコ湾のプロジェクトと広範な陸上掘削プログラムは、オフショアとオンショアの両方の環境での調達を強化します。強力な技術サービスの提供とアフターマーケットサポートも、地域のリーダー的地位を強化しています。
ヨーロッパ
ヨーロッパは2025年にブローアウトプリベンター(BOP)市場の27.6%を占めました。地域の需要は、北海のオフショア活動、成熟した井戸制御の実践、および安全で信頼性の高い掘削作業への継続的な焦点によって支えられています。この地域のオペレーターは、圧力制御システムを選択する際に、コンプライアンス、パフォーマンスの一貫性、およびライフサイクルサポートを重視しています。需要は、技術要件が厳しく、機器の品質が重要なオフショア開発に集中しています。ヨーロッパはまた、確立されたサービスエコシステムと経験豊富なオフショアオペレーターの安定した基盤から恩恵を受けています。
アジア太平洋
アジア太平洋は2025年にブローアウトプリベンター(BOP)市場の25.8%を占めました。地域の成長は、オフショア探査の拡大、上流投資の増加、およびいくつかのエネルギー生産国における産業開発によって支えられています。オペレーターがより技術的に要求の高い井戸を追求し、圧力制御基準を強化するにつれて、需要は増加しています。中国、オーストラリア、東南アジアなどの市場は、オフショアと陸上掘削活動の混合を通じて機器需要に貢献しています。アジア太平洋はまた、国内エネルギープログラムとオフショア開発が進展し続ける中で、長期的な機会を提供しています。
ラテンアメリカ
ラテンアメリカは2025年のブロウアウト・プリベンター(BOP)市場の6.1%を占めました。地域の需要は主にオフショア投資に影響され、特にブラジルでは深海開発が高規格の井戸制御システムの必要性を支えています。調達は一般的に海底およびオフショアプロジェクトの実行速度に結びついています。この地域は、技術的に複雑な掘削プログラムが通常、先進的なBOP装置と継続的なサービスサポートを必要とするため、有意義な機会を提供します。したがって、サプライヤーの参加はオフショアプロジェクトのタイミング、現地の運用条件、およびライフサイクルサービス能力によって形作られます。
中東・アフリカ
中東・アフリカは2025年のブロウアウト・プリベンター(BOP)市場の4.7%を占めました。地域の需要は、上流投資、従来型およびオフショア開発における圧力制御要件、および運用安全性への継続的な注力によって支えられています。この地域のいくつかの市場は、信頼性の高い井戸制御インフラの調達を支える安定した掘削活動を維持しています。需要はまた、フィールドの近代化と、適合機器を用いた長寿命生産資産のサポートの必要性によって影響されます。成長機会は、上流の拡大と主要生産国全体でのサービスサポートに関連しています。
競争環境
競争は依然としてオフショアプロジェクトの活動、掘削技術要件、および重要な安全アプリケーションにおける実績のある機器を好む顧客の好みに影響されています。サプライヤーは、制御システムの近代化、予測保全のサポート、およびサービス主導の顧客維持戦略を通じてポジショニングを強化し続けています。市場はまた、大手多国籍サプライヤーと強力な地域またはアプリケーション特化の専門メーカーとのバランスを反映しています。高いコンプライアンス要件と長い資格取得サイクルは、確立された運用履歴を持つ企業に有利に働き続けます。
ブロウアウト・プリベンター(BOP)市場は、エンジニアリングの信頼性、圧力処理能力、ライフサイクルサービスの強さ、および上流オペレーターとの設置ベースの関係を中心とした競争によって特徴付けられます。主要な参加者は、製品の耐久性、オフショア適合性、制御システム能力、およびアフターマーケットサポートを通じて競争し、価格だけではありません。市場のポジショニングは、改修の専門知識、フィールドサービスの対応力、および複雑な掘削環境を複数の地域でサポートする能力によっても形作られます。強力なブランドの信頼性と統合されたサービスネットワークを持つ企業は、高規格プロジェクトで優位性を維持する傾向があります。
ブロウアウト・プリベンター(BOP)市場で活動する主要企業には
- SLB / Cameron, Baker Hughes Company,
- NOV Inc. (National Oilwell Varco)
- Weatherford International
- Halliburton
- TechnipFMC
- Dril-Quip
- Aker Solutions
- Shandong Kerui Holding Group
- Uztel S.A.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境および主要業界プレーヤーの強みと弱みを理解するのを支援します。データは、企業を純粋プレイ、カテゴリ特化、業界特化、分散型として分類するために質的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために量的に分析されます。
最近の展開
- 2025年3月、SLB/Cameronは最新の電動ウェルコントロール技術を発表しました。このオール電動システムにより、掘削者は陸上および海上でBOPをリアルタイムの圧力可視化で制御および監視できます。
- 2025年3月の発表で、SLBは掘削作業向けの電動ウェルコントロール技術を導入しました。これには、従来のアキュムレーターを電動システムに置き換え、陸上および海上での継続的な圧力供給とリアルタイムのBOP監視を実現するコンパクトなBOP制御システムが含まれています。同じ更新で、SLBは北海のオペレーター向けにカスタム電動ウェルコントロールBOPシステムのフロントエンドエンジニアリングおよび設計契約を獲得したことを発表し、新技術の初期商業的成功を示しました。
- 2024年6月26日の発表で、INTLEFは大口径・高圧用途向けのQL型新世代ブローアウトプリベンターを発表しました。同社は、新しいラムBOPがボルトレスボンネット複合構造を使用してボンネットの開閉を迅速化し、交換時間を短縮し、掘削中の操作安全性と効率を向上させると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 7482.2 百万 |
| 2032年の収益予測 | USD 9455.25 百万 |
| 成長率 (CAGR) | 3.4% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2025-2032 |
| 定量単位 | USD 百万 |
| カバーされるセグメント | タイプ展望: アニュラーブローアウトプリベンター、ラムブローアウトプリベンター; 場所展望: 陸上、海上; アプリケーション展望: 石油・ガス掘削、ウェルコントロール / 圧力制御作業、探査・生産活動 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | SLB / Cameron、Baker Hughes Company、NOV Inc. (National Oilwell Varco)、Weatherford International、Halliburton、TechnipFMC、Dril-Quip、Aker Solutions、Shandong Kerui Holding Group、Uztel S.A. |
| ページ数 | 324 |
セグメンテーション
タイプ別
- アニュラーブローアウトプリベンター
- ラムブローアウトプリベンター
場所別
- 陸上
- 海上
アプリケーション別
- 石油・ガス掘削
- 坑井制御 / 圧力制御作業
- 探査・生産活動
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のブロワウト防止装置(BOP)市場の規模はどのくらいで、2032年の予測はどうなっていますか?
ブロワウト防止装置(BOP)市場のCAGRはどのくらいですか?
ブロワウト防止装置(BOP)市場で最大のセグメントはどれですか?
ブロウアウト防止装置(BOP)市場の成長を促進している要因は何ですか?
ブロワウト防止装置(BOP)市場の主要企業はどこですか?
どの地域がブロワウト防止装置(BOP)市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ブローダウト防止装置(BOP)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のブローダウト防止装置(BOP)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7482.2 million → 2032: USD 9455.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ブローダウト防止装置(BOP)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ブローダウト防止装置(BOP)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるブローダウト防止装置(BOP)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ブローダウト防止装置(BOP)市場市場の成長要因
- 3.3 ブローダウト防止装置(BOP)市場市場の抑制要因および課題
- 3.4 ブローダウト防止装置(BOP)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ブローダウト防止装置(BOP)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ブローダウト防止装置(BOP)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ブローダウト防止装置(BOP)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ブローダウト防止装置(BOP)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ブローダウト防止装置(BOP)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はブローダウト防止装置(BOP)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ブローダウト防止装置(BOP)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ブローダウト防止装置(BOP)市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ブローダウト防止装置(BOP)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ブローダウト防止装置(BOP)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ブローダウト防止装置(BOP)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のブローダウト防止装置(BOP)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のブローダウト防止装置(BOP)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のブローダウト防止装置(BOP)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のブローダウト防止装置(BOP)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのブローダウト防止装置(BOP)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のブローダウト防止装置(BOP)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのブローダウト防止装置(BOP)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ブローダウト防止装置(BOP)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
