
市場概要:
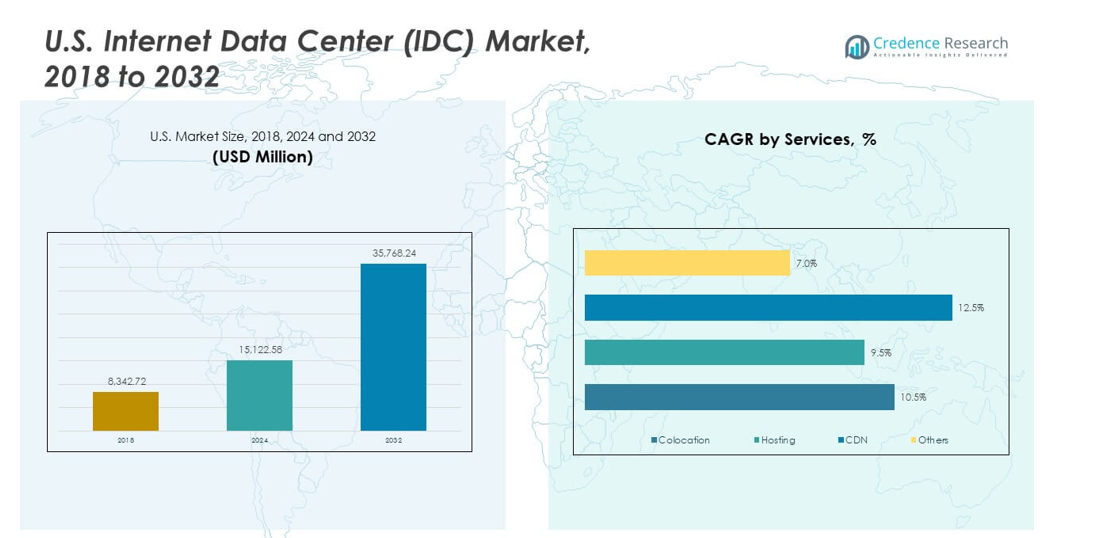
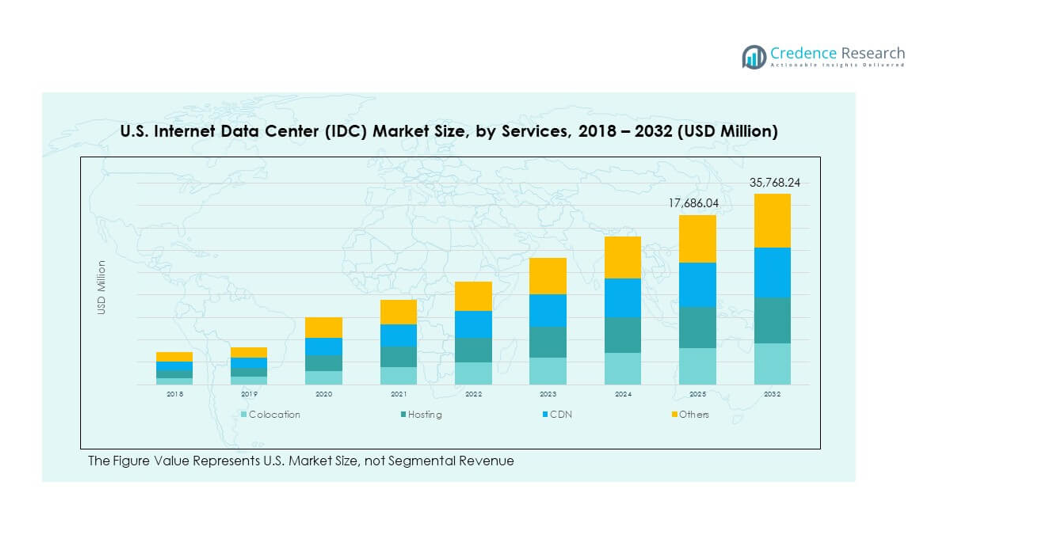
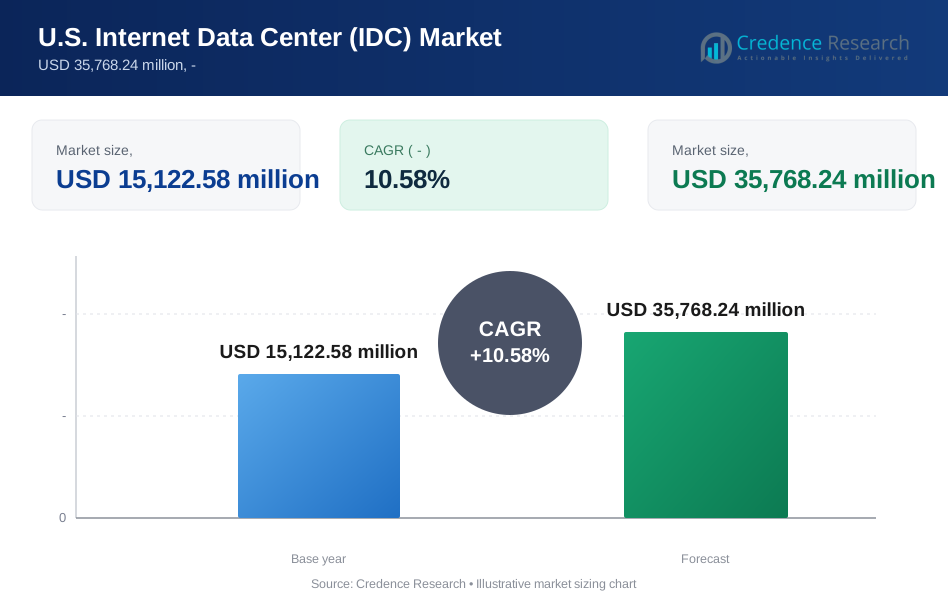
米国のインターネットデータセンター (IDC) 市場規模は、2018年に83億4,272万ドルから2024年には151億2,258万ドルに評価され、2032年までに357億6,824万ドルに達すると予測されており、予測期間中のCAGRは10.58%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国インターネットデータセンター (IDC) 市場規模 2024 | 151億2,258万ドル |
| 米国インターネットデータセンター (IDC) 市場、CAGR | 10.58% |
| 米国インターネットデータセンター (IDC) 市場規模 2032 | 357億6,824万ドル |
クラウドアプリの利用拡大が米国インターネットデータセンター (IDC) 市場サービスの利用を促進しています。企業は、密集した計算クラスターと強力なネットワーク層を必要とするAIツールを採用しています。ストリーミング、フィンテックタスク、IoTデバイスの増加が、より高いストレージニーズを押し上げています。多くの企業がレガシーシステムを近代化して稼働時間を向上させています。エッジゾーンは主要なタスクの低遅延をサポートします。小売と医療における強力なデジタルシフトが新たな容量ニーズを追加しています。サイバーセキュリティのアップグレードも、高度なラックへの新たな投資を促進しています。
米国インターネットデータセンター (IDC) 市場は、技術活動が活発な州で最も急速に成長しています。西部はハイパースケールクラスターと強力なクラウドエコシステムによりリードしています。南部は低い電力料金と土地アクセスにより成長しています。中西部は安定したネットワークを求める企業ハブにより勢いを増しています。北東部は金融、メディア、研究企業により需要が安定しています。新興ゾーンは、より多くのオペレーターがコンテンツリーチを改善するためにエッジノードを展開するにつれて拡大しています。
市場の洞察:
- 米国のインターネットデータセンター(IDC)市場は、2018年の83億4272万ドルから2024年には151億2258万ドルに成長し、2032年には357億6824万ドルに達すると予測されており、クラウド、ホスティング、相互接続の需要の強い拡大を反映しています。
- 西部地域は、ハイパースケールの密度と強力なクラウドエコシステムにより38%のシェアを持ち、次いで南部地域が低コストの電力と土地アクセスにより32%、金融、メディア、研究活動に支えられた東部地域が20%を占めています。
- 中西部地域は10%のシェアを持ち、企業のワークロードの拡大、コスト効率の良いエネルギーの利用可能性、エッジおよび産業オートメーションシステムの採用の増加により、最も成長が速い地域として浮上しています。
- コロケーションは、企業の移行の増加とスケーラブルでセキュリティに適合したホスティング環境の需要に支えられ、チャートに示されるセグメントミックスの中で最大のサービスシェアを占めています。
- ホスティングとCDNセグメントは、急速なストリーミングの成長、eコマース活動、AI、デジタルメディア、リアルタイムコンテンツ配信に関連するパフォーマンスニーズの高まりにより、重要な中間層のシェアを共同で保持しています。
市場の推進要因:
企業および公共システムにおけるクラウド採用の急速な拡大
米国のインターネットデータセンター(IDC)市場は、主要セクターにおけるクラウド利用の増加を通じて成長しています。企業は、日々の成果を向上させる安定したデジタルスタックにワークロードを移行しています。これは、密集した計算層と迅速なデータフローを必要とするAIモデルをサポートします。ストリーミングプラットフォームは、安全なホスティングゾーンへの需要を高めています。小売および銀行グループは、ダウンタイムリスクを減らすためにシステムを近代化しています。医療ユーザーは、強力な稼働時間を必要とする遠隔医療ツールを展開しています。政府プロジェクトは、認定センターへの安定したトラフィックを促進しています。企業は、増加するタスクに合わせてスケールする柔軟なクラウド容量に依存しています。強力なデジタル成熟度が市場の継続的な成長を促進しています。
- 例えば、Google Cloudは、Intel Xeonプロセッサを搭載した新しいC3インスタンスを使用して、米国のリージョンを拡大し、企業のワークロードに対して最大20%の性能向上を提供しています。
高密度コンピューティングとAIワークフローへの依存の高まり
高密度クラスターは、主要ハブ全体でオペレーターの新しいアップグレードを促進します。AIツールは、多くのラック内で負荷を増加させる高速GPUを必要としています。これは、安定した熱制御をサポートするセンターを選ぶよう企業を促します。研究所のデータリッチなタスクは、モデル実行のために低遅延ルートを必要とします。自律技術プレーヤーは、安全なストレージアレイへの需要を加速しています。ロボティクスグループは、リモートシステムからのリアルタイムデータフィードを使用しています。オートメーション企業は、迅速な出力のために厳密な計算サイクルに依存しています。機械学習チームは、バランスの取れた熱設計をサポートするセンターを選択します。米国のインターネットデータセンター(IDC)市場は、AIに焦点を当てたユーザーからの需要の増加を見ています。
- 例えば、NVIDIAのH100 GPUは、LLMワークロードのトレーニング性能を最大30倍高速化し、米国のデータセンターが高電力密度クラスター用にラックをアップグレードすることを促しています。
リアルタイムデジタル活動を支えるエッジ展開の成長
エッジノードは都市全体に拡大し、モビリティに関連するタスクのレイテンシを削減します。これにより、サービスプロバイダーは安定した速度でライブアプリをサポートできます。通信業者はカバレッジを改善するアップグレードされたネットワークを展開します。スマート小売ゾーンは、迅速な同期が必要な接続デバイスの利用を拡大します。物流企業は、活発なルートで商品を追跡するために高密度データを使用します。スマート産業プラントは、ユニット全体に配置されたセンサーからの継続的なフィードが必要です。ARプラットフォームは低遅延ルートを通じて安定したリンクを獲得します。自律走行車両は交通クラスター付近での迅速な計算を必要とします。エッジ構築はオペレーターに地域のフットプリントを拡大するよう促します。
サイバーセキュリティとコンプライアンスに準拠したホスティングシステムの強化されたニーズ
セキュリティのアップグレードは、全国の信頼できるセンターへの主要な流れをサポートします。これにより、企業は認定ラック内に機密データをホストするようになります。金融グループは、設定された基準を満たす監査済みシステムを要求します。医療機関は患者記録を保護するために安全なフォーマットを採用します。小売業者は、厳格な管理を伴う強化されたスタックに取引を移行します。エネルギー企業はグリッドの強力な監視が必要です。保険グループは、侵害リスクを軽減する安全なクラスターに負荷を移します。政府ユーザーは厳しい規則を満たすローカルセンターを好みます。米国インターネットデータセンター(IDC)市場は、コンプライアンスニーズの高まりから勢いを得ています。
市場動向:
液冷と高効率熱設計へのシフト
熱システムは、密集したラック内の上昇する熱負荷に対応するために進化しています。これにより、オペレーターは古い冷却モデルを流体セットアップに置き換えるようになります。多くの企業は、エネルギーバランスを改善するために浸漬冷却を選択します。高密度AIタスクは、熱スパイクを避けるために安定したフローを必要とします。これにより、ゾーン全体の電力使用を低減することで、より環境に優しい目標をサポートします。通信ユニットはエッジルームの負担を軽減するためにハイブリッド冷却をテストします。ハイパースケールプレーヤーは、GPUクラスターを処理する効率的なレイアウトを拡大します。開発者は柔軟な冷却ラインをサポートするラックを設計します。米国インターネットデータセンター(IDC)市場は、先進的な冷却基準に適応しています。
- 例えば、マイクロソフトは、サーバーの電力消費を最大15%削減し、高密度AI構成をサポートする二相浸漬冷却をテストしました。
モジュラーおよびプレハブデータセンター展開の成長
モジュラービルドは、迅速なセットアップとサイトの混乱を減らすためにペースを上げています。これは、迅速なデジタル成長を求める地域全体での展開をサポートします。通信グループは、増加するネットワーク負荷に対応するためにモジュラールームを使用します。クラウドユーザーは、さまざまな土地プロファイルに適合するセットアップを好みます。オペレーターは、新しいホールの建設時間を短縮するためにモジュラースタックを使用します。ITチームは、プロジェクトの遅延を削減する再現可能な設計を評価します。プレハブユニットは、遠隔地でのスムーズな拡張を可能にします。多くのセンターは、柔軟なアップグレードのためにモジュラーパワーブロックを統合しています。米国インターネットデータセンター(IDC)市場は、モジュラー需要から明確な利益を得ているようです。
- 例えば、シュナイダーエレクトリックのプレハブ型データセンターモジュールは、1ユニットあたり1 MWを超える電力容量をサポートしながら、展開時間を最大60%短縮します。
ハイパースケールおよびコロケーションサイト全体での再生可能エネルギーの広範な統合
大規模ホスティングサイトでは、排出量削減を目指してグリーンエネルギーが増加しています。多くの州では、風力および太陽光発電ルートへの容易なアクセスが提供されています。オペレーターは、日常使用のための安定したグリーン供給を確保するために長期契約を結びます。これにより、需要が高まる時期にグリッドの負担を軽減するのに役立ちます。企業は、より厳しい持続可能性目標を達成するために炭素排出量を追跡します。新しい建物は、効率的な照明と最適化された気流経路を採用しています。再生可能エネルギーへの注力は、顧客グループに対するブランド価値を向上させます。気候目標を持つユーザーにとって強い魅力を築きます。米国のインターネットデータセンター(IDC)市場は、よりクリーンな電力に向けてシフトしています。
デジタルトレードとクラウドワークフローを支える相互接続ハブの拡大
相互接続レイヤーは、高データフローを持つ大都市圏全体で拡大しています。クラウドパートナーがスムーズな同期のために直接リンクを必要とするのをサポートします。キャリアホテルは、簡単なルーティングオプションを通じて注目を集めています。メディア企業は、安定したコンテンツを提供するためにピアリングセットアップを使用します。フィンテックグループは、迅速な取引のために豊富なリンク密度を持つノードを選択します。SaaS企業は、コアシステムへの負荷を軽減するために強力なリンクを使用します。IoTプレイヤーは、より高速な交換を持つノードに多くのデバイスをリンクします。高密度ファイバーマップは、より高いトラフィックレベルをサポートします。米国のインターネットデータセンター(IDC)市場は、より深い相互接続の成長から価値を得ています。
市場の課題分析:
高密度都市圏でのエネルギーコストの上昇と電力供給の圧力
電力の負担は、安定した供給に依存するオペレーターの拡大を制限します。グリッドアクセスが厳しい都市での遅延を引き起こします。多くのセンターは、成長サイクル中のピーク負荷を管理する圧力に直面しています。再生可能エネルギーの使用は長期的な目標をサポートしますが、安定したグリッドリンクが必要です。企業は、コスト管理と増加する密度のバランスを取るのに苦労しています。老朽化した変電所は、高需要回廊での拡大を遅らせます。これは、常時稼働を必要とするユーザーにとってリスクを増加させます。オペレーターは、脆弱性を減らすために電力バックアップに投資します。米国のインターネットデータセンター(IDC)市場は、電力のギャップに関連する明確な障害に直面しています。
複雑な規制要件と熟練労働力の限られた供給
コンプライアンスルールは、大規模センターを運営する企業に多くの作業を生み出します。オペレーターは厳格な記録とセキュリティ管理を維持する必要があります。多くの州は、排出量とデータ権に関連するルールを設定しています。企業は、高度な冷却と電力を理解する訓練を受けた労働者を必要としています。技術的なニーズが高いため、タレント供給は依然として厳しいです。主要な州での建設タイムラインに影響を与えます。オペレーターは、労働者の深さを向上させるためにトレーニングに投資します。忙しい大都市圏での新しい建物は、厳しいゾーニング制限に直面します。米国のインターネットデータセンター(IDC)市場は、規則の圧力とタレントのギャップから成長の制限を見ています。
市場の機会:
全国的なAI対応インフラストラクチャと高度なコンピューティングゾーンの拡大
AIの需要は、強力なGPUレイヤーをサポートするセンターのスペースを生み出します。これにより、オペレーターはより高い熱と負荷を処理するホールを構築するよう促されます。多くの企業がリアルタイムモデルの実行をサポートするためにラックをアップグレードしています。テレコムユーザーは、データ量の多いアプリをサポートするノードを拡大しています。柔軟な使用のためのハイブリッドホスティング形式への関心を高めます。研究グループは、大規模モデルのために高速なコンピュートを必要としています。クラウドベンダーは、増加するAI作業に対応するために技術ハブ近くのゾーンに投資しています。米国のインターネットデータセンター(IDC)市場は、AI対応の構築から新しい規模を獲得しています。
スマートシティと接続された産業ゾーンにおけるエッジデータセンターの拡大の可能性
エッジセンターは、スマートモビリティやスマートグリッドを採用する地域で拡大しています。これは、ローカルコンピュートへの迅速なアクセスを必要とする低遅延アプリをサポートします。ロボット工場は、多くのセンサーからのリアルタイムデータを使用します。小売システムは、迅速なチェックアウトタスクのためにエッジノードを採用しています。スマート輸送ネットワークは、移動ユニット間の緊密な同期に依存しています。物流拠点は、ローカルデータゾーンを通じてより迅速な追跡を実現します。エッジ構築は、混雑した回廊でのより安全なデジタルルートをサポートします。米国のインターネットデータセンター(IDC)市場は、広範なエッジ展開の可能性から利益を得ています。
市場セグメンテーション分析:
サービスセグメント
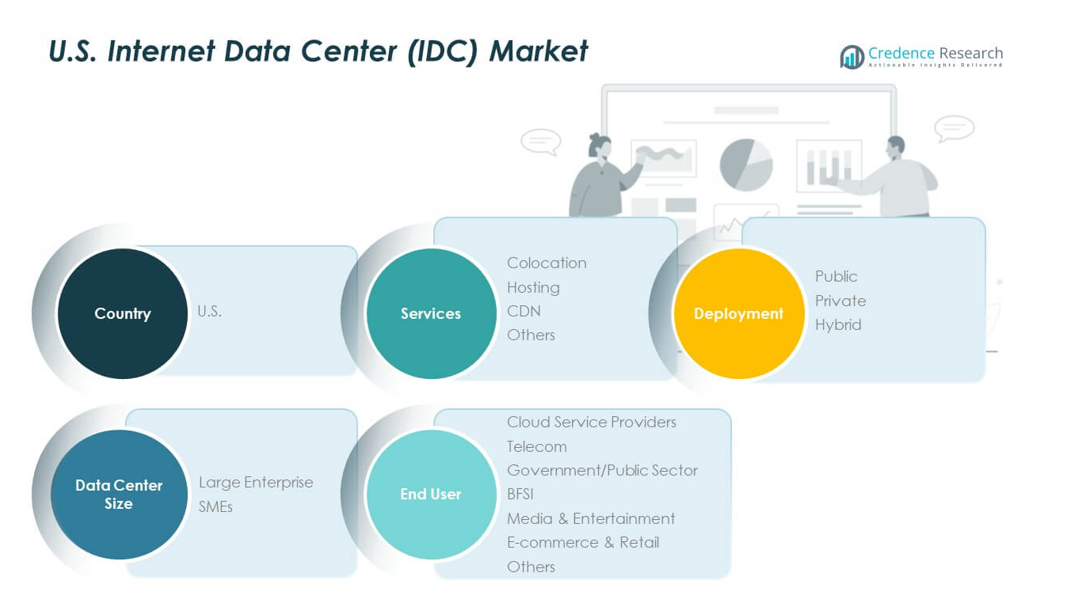
米国のインターネットデータセンター(IDC)市場は、コロケーション、ホスティング、CDN、およびその他のマネージドサービスの強力な利用を通じて拡大しています。コロケーションは、柔軟な容量を持つ安全なラックを求める企業からの安定した需要を得ています。ホスティングは、ウェブプラットフォームやワークフローシステムのために安定した環境を必要とする企業をサポートします。CDNサービスは、メディアや小売のための迅速なコンテンツ配信により成長しています。他のマネージドサービスは、バックアップニーズやネットワーク最適化タスクをサポートします。これは、予測可能なパフォーマンスを必要とするユーザーに強力な価値を提供します。サービスの多様性は、主要な州における市場の安定性を強化します。
展開セグメント
パブリック、プライベート、およびハイブリッド形式が、技術エコシステム全体での展開の成長を形作ります。パブリック展開は、クラウドネイティブプラットフォームの迅速なスケーリングをサポートします。プライベート設定は、厳格な制御を求める規制されたセクターからの関心を集めています。ハイブリッド形式は、ワークロード全体でのバランスの取れた統合により主導しています。通信会社は、遅延制御のためにハイブリッドルートを好みます。BFSIユーザーは、より厳密なセキュリティのためにプライベートノードに依存しています。パブリックノードは、多くの中小企業のためのデジタルツールを強化します。展開の組み合わせは、オペレーターが多様な需要タイプに対応するのを助けます。
- 例えば、IBMハイブリッドクラウドは、そのハイブリッドフレームワークを使用するクライアントが、パブリッククラウドのみのアプローチと比較して最大2.5倍のビジネス価値を達成したと報告しており、これは米国の規制されたセクター全体での採用を広げています。
データセンターサイズセグメント
大企業は、密集したコンピュートと広範なストレージ層の需要を引き上げます。中小企業は、より低い初期負荷で効率的なホスティング設定の使用を拡大しています。これは、ワークロードの強度に関連したさまざまなインフラ優先事項をサポートします。大規模なユーザーは、AIや分析のための高度な冷却形式を求めます。中小企業は、コスト効率を改善する共有システムに依存しています。両グループは、コロケーションとハイブリッドサービスの安定した流れを作り出します。サイズの多様性は、都市圏全体での長期的な拡大をサポートします。
エンドユーザーセグメント
クラウドサービスプロバイダーは、デジタル利用の継続的な成長により需要を牽引しています。通信会社は、5G関連のタスクをサポートするためにフットプリントを拡大しています。政府機関は、重要なワークフローのために安全なノードに依存しています。BFSIユーザーは、プライベートゾーン内で厳格なコンプライアンスパスを維持しています。メディアグループは、重いコンテンツのためにCDNの使用を促進しています。Eコマースおよび小売ユーザーは、日常のトラフィックのために迅速なルーティングを必要としています。他のセクターは、地域全体で安定した基礎需要を提供しています。
セグメンテーション:
- サービス別
- コロケーション
- ホスティング
- CDN
- その他
- 導入別
- パブリック
- プライベート
- ハイブリッド
- データセンターサイズ別
- 大企業
- 中小企業
- エンドユーザー別
- クラウドサービスプロバイダー
- 通信
- 政府/公共部門
- BFSI
- メディア&エンターテインメント
- 電子商取引&小売
- その他
- 国別
- 米国(サービス、導入、データセンターサイズ、エンドユーザーによるセグメンテーションを含む)
地域分析:
西部地域のリーダーシップ
西部地域は、米国インターネットデータセンター(IDC)市場の最大シェアである約38%を占めています。強力なクラウドとAIの需要により、密集したハイパースケールクラスターがこのリードを支えています。先進的なネットワークルートへのアクセスと安定した再生可能エネルギーリンクの恩恵を受けています。技術企業は、高密度コンピューティングをサポートする主要なハブ全体での拡大を進めています。コンテンツプラットフォームは、都市圏近くに配置されたエッジノードに依存しています。オペレーターは、ルーティング効率を向上させる成熟したファイバーシステムから強みを得ています。米国インターネットデータセンター(IDC)市場は、この地域の深いデジタル基盤を通じて安定した勢いを得ています。
南部および東部の成長回廊
南部地域は、低電力コストと広い土地アクセスにより約32%のシェアを確保しています。高い冷却効率と柔軟なゾーニングルールを必要とする新しい建物を引き付けています。通信企業は、強力な5G採用をサポートする州での展開を拡大しています。東部州は、金融、メディア、研究ユーザーからの需要により約20%のシェアを保持しています。コロケーション利用を高める密集した企業クラスターから価値を得ています。公共ユニットは、主要な都市圏近くに配置された安全なノードに依存しています。両地域は、ネットワークを拡大するオペレーターに多様な成長パスを形作っています。
中西部の拡大と新興エッジゾーン
中西部は、増加する企業ワークロードと安定した電力アクセスに支えられ、約10%のシェアを占めています。成長する都市圏全体でバランスの取れたコスト構造を求める企業からの関心を引き付けています。エッジ展開は、スマートモビリティと産業オートメーションを計画する州で勢いを増しています。物流と小売ユーザーの低遅延ニーズをサポートしています。クラウドパートナーは、冗長性と災害復旧のために中西部のハブを選択しています。メディアグループは、発展中の回廊で新しいCDNルートをテストしています。広範なエッジの拡大は、地域オペレーターの長期的な見通しを強化しています。
主要プレイヤー分析:
競争分析:
米国のインターネットデータセンター(IDC)市場は、主要都市での容量拡大を進めるハイパースケールオペレーター、コロケーションプロバイダー、クラウドリーダー間で強い競争を示しています。高度な冷却システム、密接な相互接続層、幅広いサービスポートフォリオを持つ企業が特徴です。オペレーターは、AI駆動のワークロードと高密度コンピュートをサポートするハイブリッド対応設計に注力しています。多くの企業が、展開時間を短縮しスケーラビリティを向上させるためにモジュール式の構築に投資しています。通信事業者は、5G統合を強化するために戦略的なサイトを確保しています。クラウドリーダーは、企業の移行を取り込むためにマルチリージョンのフットプリントを拡大しています。安全なホスティングの需要の高まりにより、企業はコンプライアンスフレームワークを強化し、地域的なリーチを拡大するためにエッジノードを拡張しています。
最近の展開:
- 2025年10月、Googleは2027年までにサウスカロライナ州に90億ドルの投資を発表しました。これにより、既存のバークレー郡データセンターキャンパスを拡張し、ドーチェスター郡に新たに2つのデータセンターサイトを建設することを支援します。この投資は、サウスカロライナ州がアメリカのインフラストラクチャーとクラウドコンピューティングの重要なハブとしての役割を強化します。2007年にバークレー郡施設を設立して以来、Googleは州に45億ドル以上を投資し、約64億ドルの経済活動を生み出しました。また、Googleは、Electrical Training AllianceにAIツールをトレーニングプログラムに統合するためのGoogle.orgの助成金を提供し、サウスカロライナ州の成長する技術およびエネルギー分野でのキャリアに向けて160人以上の見習いを準備することを約束しました。
- 2025年9月、CoreSiteはニューヨークメトロエリアの容量を拡大する新しいAI最適化データセンター、NY3の立ち上げを発表しました。この戦略的施設は、単なる容量の追加以上のものであり、顧客の未来への戦略的投資を表しています。NY3は、高性能およびAI駆動のワークロード向けに設計された専用インフラストラクチャであり、主要なパブリッククラウドプロバイダーにアクセスするためのOpen Cloud Exchangeを通じて、先進的な液体冷却ソリューションと強力な相互接続ソリューションを提供します。この施設は、ニューヨーク市場の企業が自信を持って革新し、接続し、成長することを可能にします。
- 2025年7月、Googleは、米国最大の電力網であるPJMインターコネクション内の州で、2年間にわたってデータセンターおよび人工知能インフラストラクチャに250億ドルを投資すると発表しました。さらに、Googleは、データセンター運営のエネルギー需要の高まりに対応するため、米国全体で3メガワットの水力エネルギーを取得するために、Brookfield Asset Managementとの戦略的合意の一環として、ペンシルベニア州の2つの水力発電施設を30億ドルでアップグレードすることを約束しました。
- 2025年6月、AWSはペンシルベニア州における人工知能およびクラウドコンピューティング技術のためのデータセンターインフラストラクチャを拡大するために、さらに大規模な200億ドルの投資を発表しました。この2年間の投資は、ペンシルベニア州北東部のサスケハナ原子力発電所に隣接するセーラムタウンシップに1つのデータセンターコンプレックスを建設し、フィラデルフィア北部のキーストーントレードセンターロジスティクスキャンパス(元米国スチール工場サイト)にもう1つのデータセンターコンプレックスを建設することを支援します。この画期的な投資は、少なくとも1,250の新しい高技能職を創出し、AWSのサプライチェーンで数千の追加の職を支援すると予想されています。ジョシュ・シャピロ知事は、これをペンシルベニア州の歴史上最大の資本流入と特徴付け、2010年以来、アマゾンは州に260億ドルを投資し、州の経済発展に大きく貢献しています。
レポートのカバレッジ:
調査レポートは、サービス、展開、データセンターのサイズ、エンドユーザー、国に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形作る市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の展望:
- 強力な企業の移行により、現代のコロケーションプラットフォームへの需要が広がります。
- AI駆動のワークロードにより、オペレーターは新しいホール全体に高密度GPUクラスターを展開します。
- 業界ごとの多様なコンプライアンスニーズにより、ハイブリッド展開が強化されます。
- エネルギー効率の高い冷却形式が主要キャンパス全体で急速に採用されています。
- スマートモビリティと小売自動化を採用する都市でエッジノードが拡大しています。
- 通信グループは、地域データセンターに5Gワークロードを統合して、ルーティングを高速化します。
- クラウドリーダーは、リアルタイムの計算タスクをサポートするためにマルチリージョン構築を強化します。
- 再生可能エネルギーの契約が、長期的なホスティングの安定性のためのサイト選定を形成します。
- デジタルトレードのための豊富なピアリングオプションを通じて、相互接続ハブの価値が高まります。
- ユーザー間でのサイバーリスクの増加により、セキュリティ重視のインフラ投資が増加しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカのインターネットデータセンター(IDC)市場の規模はどのくらいですか?
2024年から2032年の間に、アメリカのインターネットデータセンター(IDC)市場はどのくらいの年平均成長率で成長すると予測されていますか?
米国のインターネットデータセンター(IDC)市場の成長を促進している要因は何ですか?
米国のインターネットデータセンター(IDC)市場が直面している課題は何ですか?
アメリカのインターネットデータセンター(IDC)市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国インターネットデータセンター(IDC)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国インターネットデータセンター(IDC)市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 15,122.58 million → forecast year: USD 35,768.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国インターネットデータセンター(IDC)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国インターネットデータセンター(IDC)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国インターネットデータセンター(IDC)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国インターネットデータセンター(IDC)市場市場の成長要因
- 3.3 米国インターネットデータセンター(IDC)市場市場の抑制要因および課題
- 3.4 米国インターネットデータセンター(IDC)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国インターネットデータセンター(IDC)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国インターネットデータセンター(IDC)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国インターネットデータセンター(IDC)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国インターネットデータセンター(IDC)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国インターネットデータセンター(IDC)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国インターネットデータセンター(IDC)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国インターネットデータセンター(IDC)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国インターネットデータセンター(IDC)市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国インターネットデータセンター(IDC)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国インターネットデータセンター(IDC)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国インターネットデータセンター(IDC)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国インターネットデータセンター(IDC)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国インターネットデータセンター(IDC)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国インターネットデータセンター(IDC)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国インターネットデータセンター(IDC)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国インターネットデータセンター(IDC)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国インターネットデータセンター(IDC)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国インターネットデータセンター(IDC)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国インターネットデータセンター(IDC)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
