
市場概要
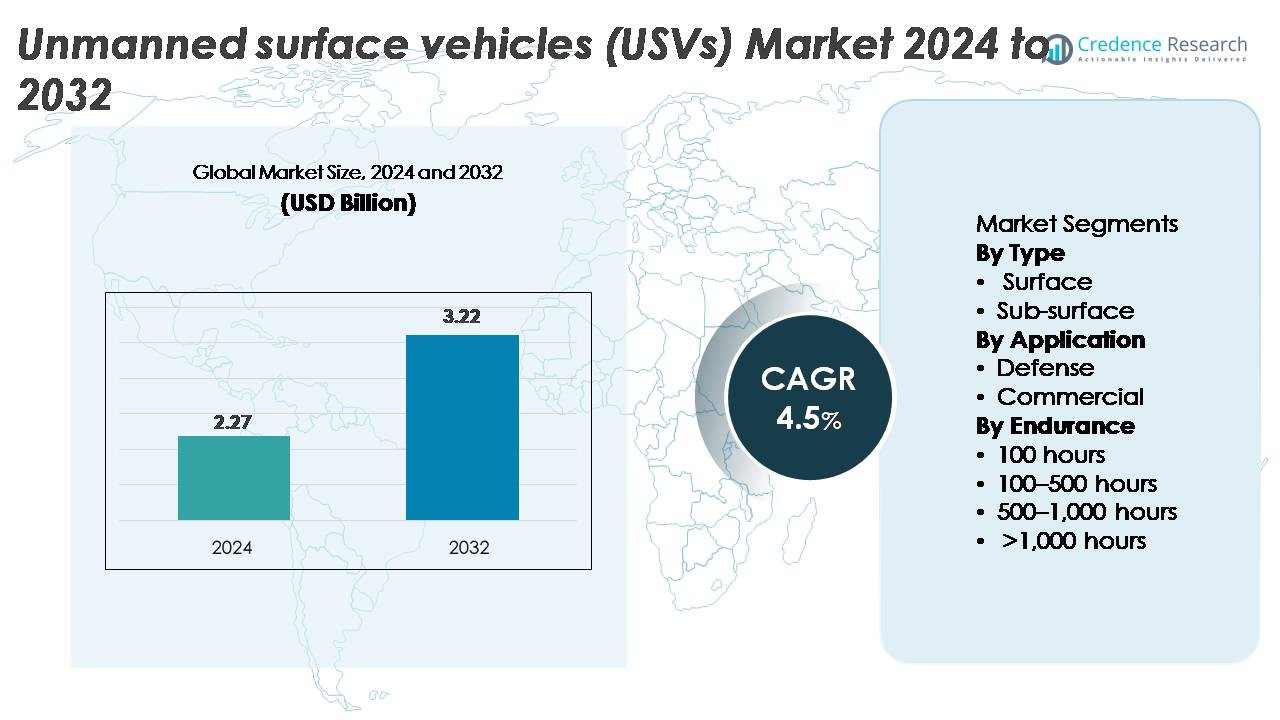
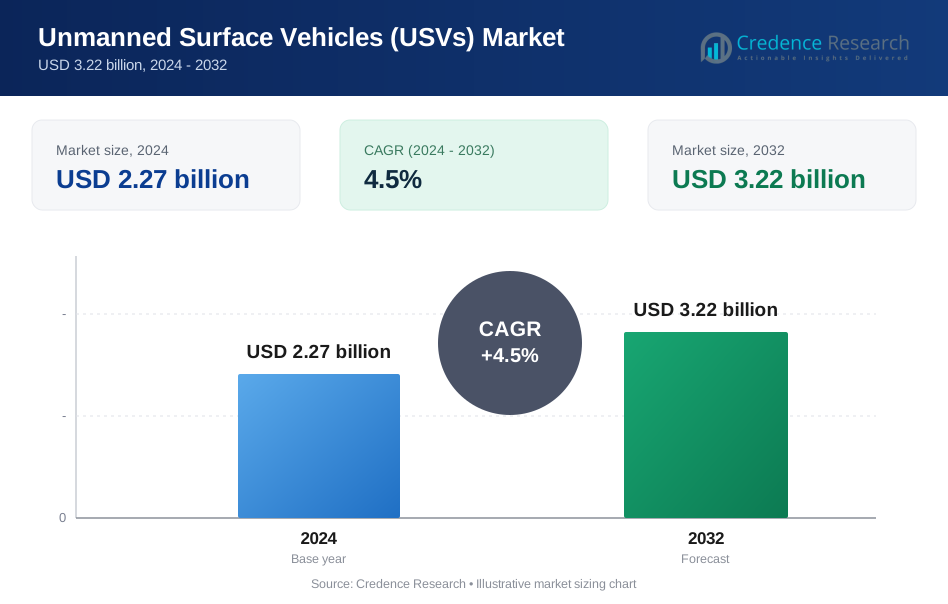
世界の無人水上車両(USV)市場は、2024年に22.7億米ドルと評価され、2032年までに32.2億米ドルに拡大すると予測されており、予測期間中の年平均成長率(CAGR)は4.5%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 無人水上車両(USV)市場規模 2024 | 22.7億米ドル |
| 無人水上車両(USV)市場、CAGR | 4.5% |
| 無人水上車両(USV)市場規模 2032 | 32.2億米ドル |
USV市場は、防衛請負業者、海洋ロボティクスの革新者、自律システムプロバイダーの強力な組み合わせによって形成されています。OceanAlpha、BAE Systems、Liquid Robotics、ECA Groupe、Fugro、Maritime Robotics AS、5G International Inc.、Kongsberg Maritime、L3Harris Technologies、Elbit Systems Ltd.などの主要企業は、マルチミッションプラットフォーム、AI対応のナビゲーション、長時間持続可能な推進システムを進化させることで競争しています。これらの企業は、防衛と商業用途の両方をサポートするために、モジュール式ペイロード統合、自律ミッション管理、センサー豊富なデザインに焦点を当てています。北米は、無人海洋システムの迅速な展開を加速する大規模な海軍の近代化、高い防衛支出、強力な技術革新エコシステムによって、世界のUSV市場を40%の支配的なシェアでリードしています。
市場の洞察
- 無人水上艇(USV)市場は2024年に22.7億米ドルに達し、2032年までに32.2億米ドルに達すると予測されており、予測期間中に4.5%のCAGRを記録しています。
- 市場の強力な成長は、海上安全保障、ISRの近代化、オフショアエネルギー調査、環境モニタリングへの投資の増加によって推進されており、より広範なミッションの柔軟性と高い調達量のため、表面USVが支配的な約80%のシェアを持っています。
- 主要なトレンドには、長時間耐久の自律プラットフォームの採用の増加、マルチビークルの群操作、AI駆動のナビゲーション、主要経済圏でのオフショア風力、港湾自動化、海洋研究での利用拡大が含まれます。
- 競争活動は依然として活発であり、OceanAlpha、L3Harris、BAE Systems、Kongsberg Maritime、Fugro、ECA Groupeなどの企業が、規制の不確実性、ナビゲーションの遵守、サイバーセキュリティリスクに関連する制約にもかかわらず、モジュラーデザイン、ハイブリッド推進、ミッション自律性を進化させています。
- 地域的には、北米が約40%のシェアでリードし、ヨーロッパが約30%、アジア太平洋が約23%で続いており、海軍の近代化、オフショアインフラの成長、自律海洋作戦の拡大によって推進されています。
市場セグメンテーション分析:
タイプ別
表面USVは、海軍監視、水路測量、港湾安全保障、環境モニタリングに広く展開されており、市場を支配していると推定される78–80%のシェアを持っています。彼らの大きなペイロード容量、モジュラーセンサーの統合、運用の安定性が、防衛および商業プログラムのための好ましいプラットフォームとなっています。サブサーフェスUSVはシェアは小さいものの、機雷対策や水中検査に対する関心が高まっています。このセグメントの成長は、コンパクトな推進システムの進歩と改善された音響通信によって支えられていますが、表面車両はより高い調達量と広範なミッション適応性のため、主要な収益源であり続けています。
- 例えば、Maritime RoboticsのOtter Pro USVは30 kgのペイロードをサポートし、20時間(2ノットで)運用し、沿岸水路測量ミッションのための高解像度マルチビームソナーを統合しており、現代の表面プラットフォームの運用スケーラビリティを示しています。
用途別
防衛用途は、海上領域認識、自律パトロール、対潜水艦支援、情報収集、監視、偵察(ISR)ミッションへの投資の増加によって推進され、支配的な約72–75%の市場シェアを占めています。海軍の近代化プログラムは、オペレーターのリスクを軽減し、持続的な監視能力を拡大するために、無人水上艦隊をますます優先しています。商業用途は、オフショアエネルギー検査、環境データ収集、港湾自動化によって着実に成長しています。しかし、防衛は大規模な調達契約、マルチミッションペイロードの統合、軍事海洋作戦に特化した自律ナビゲーションと脅威対応システムの継続的な開発により、リーダーシップを維持しています。
- 例えば、L3HarrisのC-Worker 15 USVは、15メートルの自律プラットフォームで、20日以上の耐久性を持ち、海軍ISRおよび海洋調査ミッションのための高度なレーダー、AIS、EO/IR、自律ナビゲーションシステムをサポートしています。この船舶は水路測量および海底マッピングのための大規模なモジュラーペイロードを運びますが、特定の容量は10トンクラスではなく、独自のものです。
耐久性別
100~500時間の耐久性を持つUSVは、約40~45%の市場シェアを占め、ミッションの持続時間、燃料効率、ペイロードの柔軟性を防衛パトロールや商業調査業務においてバランスよく提供しています。100時間未満のシステムは短距離タスクに対応しますが、運用半径に制限があります。500~1,000時間および1,000時間以上の耐久性を持つプラットフォームは、外洋監視、長距離科学研究、持続的な情報収集ミッションにおいて注目を集めています。超長時間耐久USVの成長は、ハイブリッド推進、太陽光支援電力システム、自律航行アルゴリズムの改善によって促進されていますが、中距離耐久性は幅広いミッション適合性のため依然として主流です。
主な成長要因
海上安全保障とISR近代化プログラムの拡大
世界の海軍は海上安全保障および情報、監視、偵察(ISR)能力を急速に拡大しており、無人水上車両への持続的な需要の急増を生み出しています。防衛機関は、自律型海上資産を優先して監視範囲を拡大し、人的被害を減少させ、対抗水域での対応能力を強化しています。レーダー、EO/IRセンサー、AISモジュール、電子戦システムを搭載したUSVは、連続した有人展開なしで持続的な監視を可能にします。特にインド太平洋や北大西洋の大きな海岸線を持つ国々は、海賊行為、違法漁業、密輸、侵入の脅威に対抗するために自律型艦隊への投資を加速しています。分散型海上作戦へのシフトも、USVを通信中継、囮、戦力倍増器として使用することを支持しています。防衛予算の増加と複数年調達プログラムと相まって、海上の近代化は戦術、運用、戦略的な海軍領域全体でのUSV採用を促進する基盤的な要因となっています。
- 例えば、エルビットシステムズのシーガルUSVは、4日以上の耐久性、1,900 kmのミッション範囲、NATO演習で検証された対潜水艦戦能力のための曳航ソナーアレイを展開する能力を持つ多任務海軍作戦をサポートします。
オフショアエネルギー、海洋調査、環境モニタリングの需要増加
商業セクターは、海底マッピング、海洋研究、オフショアインフラ検査、環境コンプライアンスモニタリングの増大する要求を満たすために、USVを加速的に採用しています。オフショア風力発電開発者、石油・ガス事業者、海洋調査会社は、有人船のコストの一部で高解像度音響マッピング、海底パイプライン評価、バソメトリック調査を実施できるUSVを好んでいます。その耐久性、機動性、荒天条件下での連続運転能力は、調査効率を大幅に向上させます。特にヨーロッパ、東アジア、北米でのオフショア風力プロジェクトの増加は、長期間のデータ収集とほぼリアルタイムの報告が可能な自律型プラットフォームへの需要を強めています。環境機関もまた、汚染追跡、水質分析、気候研究のためにUSVを展開し、採用をさらに広げています。より安全で、よりクリーンで、低干渉の海洋作業に対する規制圧力が増す中、商業産業は引き続き自律型水上プラットフォームへと移行しています。
- 例えば、FugroのBlue Essence USVは通常、4ノット(約7.4 km/h)の調査速度で運行します。450メートルまでの深度に対応するBlue Volta eROVを展開し、4G/VSAT/Iridiumハイブリッドリンクを介して陸上のセンターから完全に遠隔操作を維持し、10~17日間の燃料補給なしでのオフショア検査キャンペーンを可能にします。
自律性、ナビゲーション、ハイブリッド推進における技術的進歩
AIベースのナビゲーション、衝突回避、ミッション自動化の急速な進歩は、さまざまな分野でのUSVの運用価値を変革しています。現代のプラットフォームは、マルチセンサーフュージョン、GNSS非依存ナビゲーション、適応型ルート計画、リアルタイムの状況認識を統合し、最小限の人間の監視で複雑なミッションを可能にしています。ハイブリッド電気推進、太陽光支援電力システム、低ノイズエネルギーモジュールの並行した進歩は、ミッションの持続時間を延ばし、運用コストを削減しています。モジュラー型ペイロードアーキテクチャは、ソナー、LiDAR、通信ポッド、防衛用の武器システムのシームレスな統合を可能にします。ベンダーはまた、新たに登場する海事自律性基準に準拠したスケーラブルな船体設計と相互運用可能な指揮統制システムを導入しています。これらの接続された技術の改善は、信頼性、ミッションの柔軟性、安全性を向上させ、USVを困難または反復的な海事タスクにおける有人船の代替としてますます魅力的にしています。自律性と推進の革新の相乗効果は、この市場における最も強力な構造的推進力の一つであり続けています。
主要なトレンドと機会
協調型および群れベースの自律海事作戦の成長
群れの自律性と多車両協力ミッションは、USV市場における変革的な機会として浮上しています。防衛機関は、同期した巡回、地雷探知、周辺防衛、分散センシングが可能な接続されたUSVグループをテストしています。これらのシステムは単一資産の脆弱性を低減し、大規模な海域でのミッションの到達範囲を劇的に拡大します。商業オペレーターも、オフショア風力発電サイトの特性評価、海底マッピング、環境モニタリングのためのデータ取得を加速するマルチUSV調査艦隊に可能性を見出しています。安全なメッシュネットワーキング、共有状況認識、分散型意思決定の進歩は、より強靭でスケーラブルな自律運用を可能にしています。このトレンドは、無人と有人のチーム化や分散型海事物流への広範なシフトと一致し、自律性アルゴリズム、クロスプラットフォーム通信、艦隊オーケストレーションツールを専門とするシステムインテグレーターやソフトウェア開発者に新たな機会を創出しています。
· 例えば、NATOのCMREは、MUSCLE自律型水中車両を使用した協調型地雷対策ミッションを実証しました。この車両は高周波合成開口ソナーを使用して、ヨーロッパの水域でのマルチシステム試験中に広域海底イメージングを提供しました。この試験は、単一の船舶プラットフォームに依存せずに、無人水上および水中資産間の協力行動を検証しました。
USVのスマートポートおよび海事物流への統合の進展
スマートポートの近代化は、セキュリティパトロール、自律貨物護送、船体検査、浚渫支援、航行危険監視においてUSVに大きな機会を開いています。IoTセンサー、AI駆動の交通管理、自動化ターミナルを含むデジタルインフラを港が採用する中で、USVは移動データ収集装置および安全性向上装置として機能します。彼らの継続的な運用能力、異常検知、リアルタイムの状況情報の伝達能力は、港の効率を高め、手作業への依存を減少させます。さらに、商業船会社は、自律曳航、港内でのラストマイル貨物移動、遠隔操縦支援のためにUSVを探求しています。これらの応用は、排出削減、港の交通最適化、運用安全性向上という世界的な目標と一致しています。より多くの港湾当局が自動化とデジタルツインに投資する中で、USVは次世代の海事物流エコシステムの重要な構成要素となる位置にあります。
長時間航行および再生可能エネルギー駆動のUSVにおける強力な機会
持続的な海洋監視と長期間の沖合ミッションへの傾向が高まり、再生可能およびハイブリッドシステムで駆動されるUSVの需要が増加しています。ソーラーパネル、波力エネルギー変換器、ハイドロジェネレーターを利用するプラットフォームは、数ヶ月間海上に留まり、燃料消費と運用コストを大幅に削減します。これらの長時間航行車両は、気候研究、海事監視、深海音響監視に高く評価されています。各国が海洋保護区を拡大し、環境データの義務を拡大する中で、再生可能エネルギー駆動のUSVは、スケーラブルで持続可能なソリューションを提供します。バッテリー密度、耐腐食性材料、自律電力管理システムの技術的進歩が、ミッションの持続時間と信頼性をさらに向上させています。この傾向は、環境科学、防衛偵察、沖合資産監視に特化した超長時間航行プラットフォームを開発するベンダーに強力な機会を提供します。
- 例えば、SaildroneのExplorer USVは太陽光と風力エネルギーで稼働し、370日を超える燃料補給なしのミッションを完了し、遠隔地域で継続的な海洋および気象データを収集しています。
主要な課題
航行規制、衝突回避、海事法の障壁
急速な採用にもかかわらず、規制の不確実性はUSV展開の主要な障害となっています。特に自律航行、船舶識別、衝突回避、無線周波数使用を規制する国際海事法はまだ進化中であり、国境を越えたミッションに運用上の制約を生じさせています。完全自律船がセンサーフュージョンとAIによる意思決定に依存する中で、COLREGs(海上衝突予防国際規則)への準拠を確保することは特に複雑です。多くの港湾当局も無人水上運用を承認するための標準化された枠組みを欠いており、商業採用に遅れを生じさせています。プライバシーの懸念、海事セキュリティ規則、事故やシステム故障に関連する責任問題は、展開をさらに複雑にしています。これらの規制および法的制限は、自律海事艦隊のスケーラビリティを著しく遅らせ、国際的な政策開発の調整を必要とします。
自律型海洋システムにおけるサイバーセキュリティの脆弱性と干渉リスク
USVはデジタル通信、遠隔操作、センサーに基づくデータ交換に大きく依存しているため、サイバーセキュリティのリスクは最も差し迫った課題の一つです。GPSのスプーフィング、信号妨害、不正なシステム侵入、データ操作は、ミッションの整合性を損ない、深刻な運用障害を引き起こす可能性があります。敵対者が海洋資産を標的としたより高度なサイバー攻撃手法を開発する中、防衛および商業オペレーターは増大する脅威に直面しています。強力な暗号化、安全な通信プロトコル、オンボードAI異常検出、強化された指揮統制システムを確保することは不可欠ですが、これには大幅なコストとエンジニアリングの複雑さが伴います。さらに、人間の監視から遠く離れて運用される長時間耐久型USVは、長期間にわたりサイバーセキュリティの回復力を維持する必要があり、脅威の緩和がさらに困難になります。サイバーリスクは、世界的な自律型海洋運用の拡大における重要な障壁であり続けます。
地域分析
北アメリカ
北アメリカは、強力な防衛調達、広範な海岸線の安全保障イニシアチブ、自律型海洋技術の急速な採用に支えられ、USV市場で約38〜40%のシェアを持ち、リーダー的地位を占めています。米国海軍のISR、機雷対策、分散型海洋作戦のための無人水上艦隊への注力が一貫した需要を促進しています。商業セクターでは、オフショアエネルギー、港湾監視、環境モニタリングなどが、コスト効率の高いデータ収集と検査のためにUSVを展開しています。AI駆動のナビゲーションへの投資の増加、大規模な防衛近代化予算、主要な自律性開発者との協力が、北アメリカの世界的なUSV展開における支配的な役割を強化しています。
ヨーロッパ
ヨーロッパは、海洋安全保障、オフショア風力開発、水路調査、環境研究における高い採用により、世界市場の約28〜30%を占めています。英国、ドイツ、オランダでのオフショア風力発電の拡大は、海底マッピングと資産検査のためのUSV需要を大幅に押し上げています。ヨーロッパの海軍は、北海、バルト海、地中海での国境警備と状況認識ミッションのために自律型水上艦艇をますます統合しています。海洋デジタル化に対する強力な規制支援と、海洋ロボティクスにおける活発な研究開発プログラムが、ヨーロッパを多様なアプリケーションを持つ急速に進化するUSVエコシステムとして位置づけています。
アジア太平洋
アジア太平洋は、海軍の近代化、領土監視の必要性、オフショアインフラの拡大により、USV市場の約22〜24%を占めています。中国、日本、韓国、オーストラリアなどの国々は、ISR、沿岸防衛、侵入防止能力を強化するために無人海洋プラットフォームに多額の投資を行っています。オフショア石油、ガス、再生可能エネルギー活動の増加は、調査および検査タスクのための商業展開をさらに支援しています。地域の需要は、国内の造船、ロボティクス、センサー統合の進展からも恩恵を受けています。南シナ海とインド洋における海洋緊張の高まりが、地域全体での自律型水上艦艇の戦略的重要性を高めています。
中東・アフリカ
中東・アフリカ地域は約6〜7%の市場シェアを持ち、主に海上安全保障のニーズ、港湾保護、海洋エネルギー探査によって推進されています。湾岸諸国、特にUAEとサウジアラビアは、パトロールミッション、重要インフラ保護、高価値の海洋資産周辺での自律監視のためにUSVに投資しています。この地域の拡大する海洋石油・ガス事業は、効率的な検査、環境モニタリング、海洋測量能力を必要としており、商業用USVの採用を加速させています。アフリカの沿岸諸国は、海賊対策を強化し、違法漁業を監視するために無人水上技術を徐々に採用していますが、予算の制約が地域全体への浸透を制限しています。
ラテンアメリカ
ラテンアメリカは、海上監視要件の増加、沿岸資源保護、海洋エネルギー開発によって、世界市場の約4〜5%を占めています。ブラジル、メキシコ、チリが地域の採用をリードしており、海軍能力を強化し、パトロールと環境モニタリングのための自律システムを拡大しています。USVは、海洋油田の検査、港湾の安全保障、生物多様性のある生態系での海洋研究にますます使用されています。成長は安定しているが、財政的制約や調達サイクルの遅さにより中程度です。しかし、海上国境の保護と違法活動の監視に対する強調が高まっており、地域のUSV利用の徐々な拡大が期待されています。
市場セグメンテーション:
タイプ別
- 水上
- 水中
用途別
- 防衛
- 商業
耐久性別
- 100時間
- 100〜500時間
- 500〜1,000時間
- >1,000時間
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
USV市場は非常に競争が激しく、確立された海軍請負業者、海洋ロボティクス企業、新興の自律技術開発者が混在しています。主要企業は、多様な防衛および商業要件を満たすために、モジュラープラットフォームの拡張、高度なISRセンサーの統合、自律航行能力の強化に焦点を当てています。L3Harris、Textron Systems、Kongsberg Maritime、Elbit Systems、Ocean Aeroなどの企業は、AI駆動の制御ソフトウェア、マルチミッションペイロード、長時間耐久推進技術に大規模に投資し、運用の多様性を高めています。海軍、エネルギー企業、研究機関との戦略的な協力は、製品開発と大規模な展開をさらに加速させます。群れ自律性、再生可能エネルギー駆動の車両、データ分析プラットフォームに特化したスタートアップも注目を集めており、ニッチなアプリケーションでの競争を激化させています。グローバルな存在感を拡大し、長期的な防衛契約を確保し、技術ポートフォリオを強化するために、合併、買収、共同開発プログラムが一般的です。このダイナミックな環境は、次世代USVシステムの継続的な革新と迅速な商業化を支えています。
主要プレイヤー分析
- OceanAlpha
- BAEシステムズ
- リキッド・ロボティクス社
- ECAグループ
- Fugro
- マリタイム・ロボティクスAS
- 5Gインターナショナル社
- コングスベルグ・マリタイム
- L3ハリス・テクノロジーズ社
- エルビット・システムズ社
最近の動向
- 2025年5月、Fugroはノルウェー水路局(NHS)から2025年MAREANO海底マッピングプログラムをUSVベースの調査で支援する契約を受注しました。Fugroはプログラムの歴史上初めて、自律型海底マッピングを行うために18メートルのBlue Eclipse® USVを展開します。
- 2025年5月、OceanAlphaは中東で初めてUSVのデモンストレーションを行い、新たな地域市場への拡大を示しました。
- 2025年4月、OceanAlphaはOcean Business 2025でL42 USVを発表しました。このプラットフォームは、約1,500 kmの航続距離(4ノットで約8日間)、冗長モーター、ハイドログラフィック調査、パイプライン検査、オフショアエネルギー用途のためのペイロード柔軟性を提供するハイブリッドパワーシステムを備えています。
レポートのカバレッジ
この調査レポートは、タイプ、用途、耐久性、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 海軍が分散型海上作戦と無人・有人チーミングに移行するにつれて、完全自律型USV艦隊の採用が加速します。
- ハイブリッド、太陽光、再生可能システムで駆動される長時間耐久プラットフォームが、持続的な海洋モニタリングと防衛偵察のために注目を集めます。
- 群れ対応のUSVは、機雷対策、協調パトロール任務、大規模環境調査の中心となります。
- AI駆動のナビゲーション、センサーフュージョン、衝突回避システムが、ミッションの安全性と自律的な意思決定を大幅に向上させます。
- 商業部門は、オフショア風力調査、海中検査、環境モニタリング、港湾自動化におけるUSVの使用を拡大します。
- 自律船舶運航の規制標準化が進展し、より広範な国境を越えた展開と運用承認が可能になります。
- 防衛および産業用途におけるモジュラーハル設計と多目的ペイロード統合の需要が高まります。
- サイバーセキュリティの進展は、スプーフィング、ジャミング、データ操作からUSVを保護するための重要な焦点となります。
- 海洋研究プログラムと気候モニタリングの取り組みの成長により、長期間のUSVミッションへの依存が増加します。
- 政府機関、研究機関、民間技術開発者間の協力が、イノベーションと世界市場の採用を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
無人水上車両(USV)の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、USVs市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたUSVセグメントはどれですか?
USV市場の成長を促進している主な要因は何ですか?
アメリカの無人水上ビークル(USV)市場の主要企業はどこですか?
2024年に、USV市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 無人水上艇(USV)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の無人水上艇(USV)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.27 billion → 2032: USD 3.22 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 無人水上艇(USV)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 無人水上艇(USV)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における無人水上艇(USV)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 無人水上艇(USV)市場市場の成長要因
- 3.3 無人水上艇(USV)市場市場の抑制要因および課題
- 3.4 無人水上艇(USV)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 無人水上艇(USV)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 無人水上艇(USV)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、無人水上艇(USV)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 無人水上艇(USV)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 無人水上艇(USV)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は無人水上艇(USV)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 無人水上艇(USV)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 無人水上艇(USV)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 無人水上艇(USV)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 無人水上艇(USV)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新無人水上艇(USV)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の無人水上艇(USV)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の無人水上艇(USV)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の無人水上艇(USV)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の無人水上艇(USV)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの無人水上艇(USV)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の無人水上艇(USV)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの無人水上艇(USV)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 無人水上艇(USV)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
