
オートバイサスペンションシステム市場の概要:
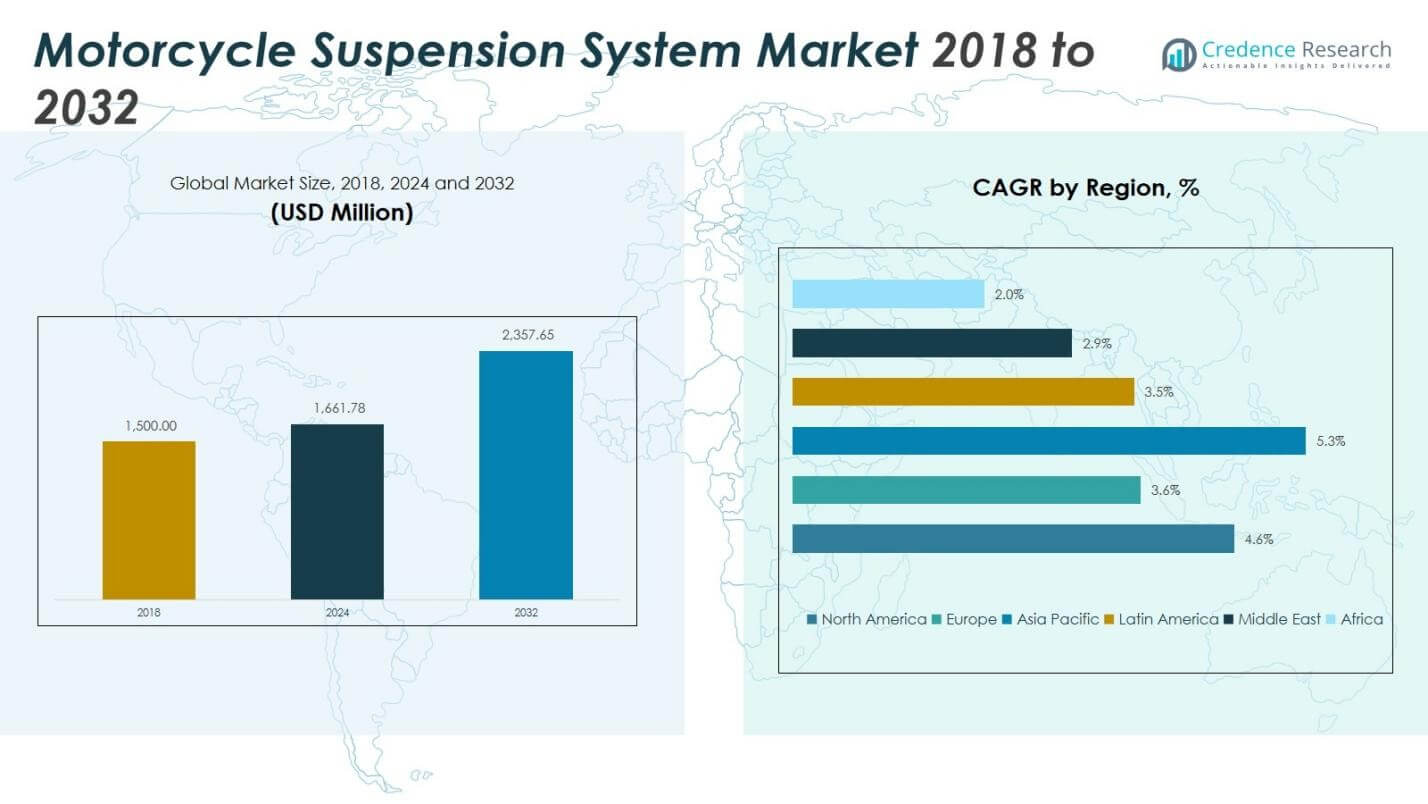
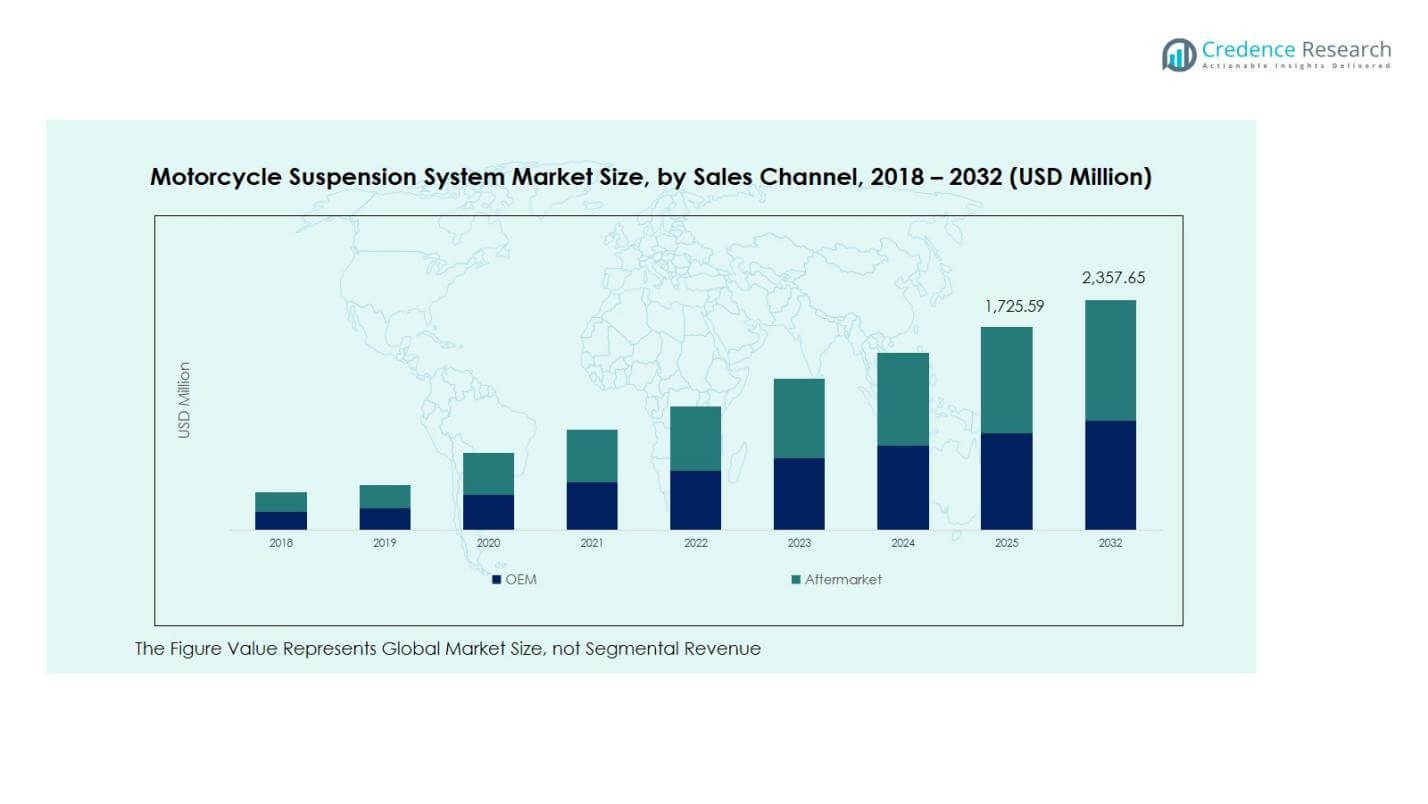
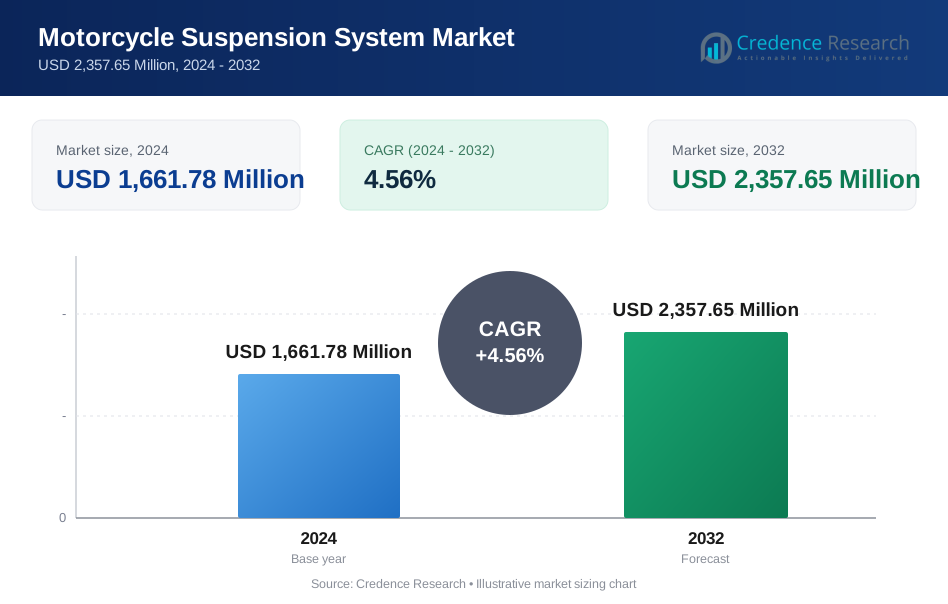
オートバイサスペンションシステム市場の規模は、2018年に15億ドルと評価され、2024年には16億6,178万ドルに増加し、予測期間中に4.56%のCAGRで2032年には23億5,765万ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のオートバイサスペンションシステム市場規模 | 16億6,178万ドル |
| オートバイサスペンションシステム市場、CAGR | 4.56% |
| 2032年のオートバイサスペンションシステム市場規模 | 23億5,765万ドル |
市場の洞察
- 市場は、オートバイ生産の増加、都市モビリティ需要、乗り心地、安定性、安全性に対する消費者の関心の高まりによって牽引されており、通勤用、スポーツ用、ツーリング用オートバイでの採用が進んでいます。
- 市場のトレンドには、モノショックおよびセミアクティブサスペンションシステムの統合の増加、減衰性能の技術的アップグレード、パフォーマンスおよびプレミアムオートバイにおけるアフターマーケットのカスタマイズおよびサスペンション交換需要の拡大が含まれます。
- KYB株式会社、ショーワ株式会社、ZFフリードリヒスハーフェンAG(ザックス)、WPサスペンション、マルゾッキモトなどの主要プレーヤーは、製品革新、OEMパートナーシップ、高成長の二輪車市場への拡大を通じて地位を強化していますが、コストに敏感な地域では高度な電子システムの採用が制約されています。
- アジア太平洋地域は2024年に44.61%の地域シェアで市場をリードし、次いで北米が24.66%、ヨーロッパが19.45%を占め、フロントサスペンション–テレスコピックフォークセグメントが62.4%のシェアで支配しています。
オートバイサスペンションシステム市場のセグメンテーション分析:
製品タイプ別
製品タイプ別のオートバイサスペンションシステム市場はフロントサスペンションセグメントが主導しており、テレスコピックフォークシステムが2024年に62.4%の市場シェアを占めているため、支配的なサブセグメントとなっています。そのリーダーシップは、通勤用、ツーリング用、エントリーレベルのオートバイでの広範な採用により、構造のシンプルさ、コスト効率、さまざまな道路条件での実証済みの乗り心地の安定性によって推進されています。リアサスペンションセグメントにはデュアルおよびモノショックが含まれ、パフォーマンスおよびプレミアムオートバイでの快適性、トラクションの向上、都市および長距離走行環境でのハンドリングの改善に対する消費者の需要の高まりを背景に勢いを増しています。
- 例えば、ヤマハはSaluto RX 110cc通勤バイクに直立テレスコピックフロントフォークを採用しており、信頼性の高い性能と最小限の加工ニーズを実現しています。
技術別
技術別のオートバイサスペンションシステム市場は、パッシブサスペンションセグメントが支配しており、2024年には78.6%の市場シェアを持っています。これは、低メンテナンス要件、手頃な価格、大衆市場向け通勤用および実用的なオートバイに適しているためです。メーカーは、発展途上市場の道路環境での機械的信頼性と耐久性のためにパッシブシステムを好みます。アクティブおよびセミアクティブサスペンションセグメントは、プレミアムオートバイ、スポーツバイク、アドベンチャーツーリングモデルで着実に拡大しており、電子制御ダンピングの統合の増加、性能重視のハンドリングを求めるライダーの増加、および安全性、安定性、適応型乗り心地を向上させるためのOEMのインテリジェントサスペンション技術への投資に支えられています。
- 例えば、KTMの1290 Super Adventure Sは、48mmの倒立フロントフォークと電子制御のリアプリロードを備えたWP SATセミアクティブ技術を特徴としており、ストロークセンサーを介して道路状況に動的に適応します。
オートバイタイプ別
オートバイタイプ別のオートバイサスペンションシステム市場は、スタンダードオートバイセグメントが主導しており、2024年には34.2%の市場シェアを占め、支配的なサブセグメントとなっています。この成長は、通勤クラスのオートバイの高い生産量、アジア太平洋およびラテンアメリカでの強い需要、日常の移動性と混合地形通勤に適した耐久性のあるサスペンションシステムの必要性によって推進されています。スポーツおよびクルーザーセグメントは、特にモノショックおよびセミアクティブシステムの採用に大きく貢献しており、性能重視のライディング、レクリエーショナルツーリング、プレミアムオートバイのアップグレードに対する消費者の関心の高まりに支えられ、先進国および新興国経済全体での採用が進んでいます。
主要な成長ドライバー
オートバイ生産の増加と都市移動需要
オートバイサスペンションシステム市場は、特にアジア太平洋、ラテンアメリカ、アフリカでのオートバイ生産の拡大に伴い、大幅に成長しています。これらの地域では、二輪車が主要な移動手段として残っています。急速な都市化、人口増加、燃料効率の向上を求める傾向が、信頼性と耐久性のあるサスペンションシステムに依存する通勤用および中型セグメントのオートバイの需要を強化しています。車両の快適性と乗り心地の安定性へのOEM投資が採用をさらに加速させ、ハンドリング、安全性、疲労軽減に関する消費者の期待の進化が、世界中の大衆市場および性能重視のオートバイにおける先進的なサスペンションソリューションの役割を強化しています。
- 例えば、KYBはアジア、ヨーロッパ、北米でOEM部品として2-in-1テレスコピックフロントフォークとリアモノショックを供給しており、通勤用バイクの低メンテナンス耐久性を強調しています。
技術の進歩と性能向上システムの統合
市場の成長は、モノショックシステムの統合、軽量素材、強化された減衰制御、電子的に支援されたアクティブまたはセミアクティブサスペンションユニットを含むサスペンション技術の継続的な革新によって推進されています。これらの革新は、乗り心地の快適性、車両の安定性、コーナリング性能、衝撃吸収効率を向上させ、スポーツ、アドベンチャー、ツーリングバイクにおいて非常に魅力的です。モータースポーツへの参加の増加、カスタマイズトレンドの増加、性能部品に対する消費者の認識の高まりがOEMやアフターマーケットサプライヤーにR&Dへの投資を促し、オートバイのサスペンションシステムの技術的範囲を拡大しています。
- 例えば、ヤマハは1972年にYZ250とYZ360モトクロスバイクでモノクロスシングルショックリアサスペンションを初めて導入し、ルシアン・ティルケンスによって競技での性能向上を目的に設計されました。
日常の通勤における快適性と安全性に対する消費者の嗜好の高まり
日常の通勤環境におけるライダーの快適性、エルゴノミックな安定性、振動の低減の重要性が高まることで、高度なサスペンション部品の需要が大きく支えられています。消費者は特に発展途上の道路インフラを持つ新興市場において、不均一な道路、穴ぼこ、混合地形でのスムーズな乗り心地をますます重視しています。道路安全性と車両耐久性に対する規制の強調がこの変化を補完し、メーカーにサスペンションの信頼性と構造的完全性を向上させることを促しています。電動バイクやスクーターの市場拡大は、軽量フレームや都市通勤条件に合わせた最適化されたサスペンション設定の需要をさらに強化しています。
主要なトレンドと機会
プレミアムおよびパフォーマンスバイクにおける電子およびセミアクティブサスペンションの採用
オートバイのサスペンションシステム市場を形成する主要なトレンドは、プレミアム、アドベンチャー、高性能バイクにおける電子、セミアクティブ、および適応減衰サスペンション技術の採用の増加です。これらのシステムは、地形、走行速度、荷重条件に基づいてリアルタイムで剛性と減衰を自動調整し、優れた乗り心地とハンドリング精度を提供します。グローバルOEMがセンサーに基づく制御ユニット、接続されたライディング機能、予測サスペンション動作を統合することで機会が生まれます。このトレンドはアフターマーケットのアップグレードもサポートし、エンスージアストが高級サスペンションソリューションをレトロフィットすることを奨励し、部品メーカーや技術サプライヤーにとって収益機会を拡大します。
- 例えば、川崎のNinja H2 SX SEは、ショーワのスカイフック技術を採用したKECSを使用しており、ストロークセンサーとソレノイドバルブを用いて、垂直加速度とピッチに基づいて10ミリ秒ごとに減衰を調整します。
アフターマーケットのカスタマイズとサスペンションアップグレード文化の成長
アフターマーケットのオートバイカスタマイズの急速な拡大は、特にパフォーマンスチューニング、スポーツオートバイ、オフロードバイク、ツーリングセグメントにおいて、サスペンションシステムメーカーに強力な機会を提供します。ライダーは、ショック吸収、コーナリンググリップ、車高制御、荷重安定性を向上させるために、工場出荷時のサスペンションユニットをますますアップグレードしています。この傾向は、オートバイツーリング、アドベンチャースポーツ、長距離レジャーライディングの人気の高まりによって強化されています。独立したガレージ、パフォーマンスワークショップ、オンラインコンポーネントプラットフォームは、アフターマーケットの浸透をさらに加速させ、サプライヤーが複数のオートバイカテゴリにわたって、専門的なモノショックユニット、調整可能なサスペンションキット、高級チューニングソリューションを導入することを可能にしています。
- 例えば、Öhlinsは、環境を問わず信頼性のあるパフォーマンスを提供する46 mmピストンを備えたRoyal Enfield Himalayan RE 907のようなアドベンチャーバイクの主要なアップグレードとして、STX 46モノチューブショックアブソーバーを提供しています。
主要な課題
先進的なサスペンションシステムの高コストと価格に敏感な市場での採用の制限
オートバイサスペンションシステム市場の主要な課題は、特に電子およびセミアクティブシステムの先進的なサスペンション技術の製造および統合コストの高さです。価格に敏感な市場は、技術的な洗練よりも手頃な価格を優先するため、通勤用およびエントリーレベルのオートバイでのOEMの広範な採用が制限されます。コスト負担は、特に可処分所得の低い地域での高級コンポーネントのアフターマーケット浸透も制限します。メーカーは、性能の提供とコストの最適化をバランスさせる必要があり、過酷な道路や気候条件での耐久性と信頼性を確保することは、エンジニアリングの複雑さと生産費用をさらに増加させます。
供給チェーンの制約と特殊な材料およびコンポーネントへの依存
市場は、供給チェーンの変動、原材料価格の変動、精密スプリング、ダンパー、アクチュエーター、軽量合金などの特殊な機械的および電子的コンポーネントへの依存に関連する課題に直面しています。世界的な物流ネットワークの混乱、地政学的な不確実性、特定地域での製造集中は、OEMおよびコンポーネントサプライヤーのリスクエクスポージャーを増加させます。製品の一貫した品質、規制の遵守、タイムリーな納品を確保することは、運用上のプレッシャーを増大させます。さらに、先進的なテスト、キャリブレーション、安全性の検証の必要性は生産サイクルを延長し、業界参加者にとってスケーラビリティとコスト管理が重要な課題となっています。
地域分析
北アメリカ
北アメリカは、オートバイサスペンションシステム市場への強力な貢献者であり、収益は2018年の3億7,650万米ドルから2024年には4億978万米ドルに増加し、2024年には24.66%の市場シェアを占め、2032年には5億8,022万米ドルに達すると予測されており、CAGRは4.6%です。成長は、プレミアムオートバイの需要の増加、レクリエーショントゥーリング活動の拡大、および高度なモノショックおよびセミアクティブサスペンション技術の採用によって促進されています。強力なOEMの存在、オートバイのカスタマイズトレンド、快適性とパフォーマンスを求める消費者の好みが、都市の移動性やレジャーライディングセグメントでの市場拡大をさらに強化しています。
ヨーロッパ
ヨーロッパは、オートバイサスペンションシステム市場で着実な進展を示しており、2018年の3億720万米ドルから2024年には3億2,334万米ドルに増加し、2024年には19.45%の市場シェアを占め、2032年には4億2,568万米ドルに達すると予測されており、CAGRは3.6%です。成長は、ドイツ、イタリア、スペイン、フランスでの強力なオートバイ文化と、パフォーマンス志向およびツーリングオートバイの需要の増加によって影響を受けています。市場は、技術的リーダーシップ、軽量サスペンションの革新、および安全性、ハンドリングの精度、長距離ライディングの快適さに合わせた電子調整可能およびセミアクティブダンピングシステムのOEM統合から利益を得ています。
アジア太平洋
アジア太平洋は、オートバイサスペンションシステム市場を支配しており、2018年の6億5,250万米ドルから2024年には7億4,090万米ドルに拡大し、2024年には最大の地域シェアである44.61%を占め、2032年には11億1,352万米ドルに達すると予測されており、CAGRは5.3%です。中国、インド、インドネシア、ベトナムでの高い二輪車生産量と急速な都市移動性の採用が、耐久性のある通勤用サスペンションシステムの大規模な需要を促進しています。オートバイの電動化の進展、インフラの拡大、快適さと乗り心地の安定性を求める消費者の好みの高まりが、経済および中級セグメントのオートバイでのモノショックおよび強化されたダンピング技術の採用をさらに支えています。
ラテンアメリカ
ラテンアメリカは、オートバイサスペンションシステム市場で中程度ながら一貫した成長を示しており、2018年の8,835万米ドルから2024年には9,687万米ドルに増加し、2024年の市場シェアは5.83%で、2032年には1億2,677万米ドルに達すると予測されており、CAGRは3.5%です。需要は、ブラジル、アルゼンチン、コロンビアでの都市交通のための強力なオートバイ依存と、耐久性と路面衝撃吸収のためのアフターマーケットサスペンションアップグレードの増加によって促進されています。通勤および配達セグメントのオートバイの拡大と、快適性と構造的信頼性に焦点を当てたOEMが、予算および中級車両カテゴリーでの市場開発を強化しています。
中東
中東のオートバイサスペンションシステム市場は、2018年の4,650万米ドルから2024年には4,752万米ドルに緩やかに拡大し、2024年には2.86%の市場シェアを占め、2032年までに5,919万米ドルに達すると予測され、CAGRは2.9%です。市場の成長は、GCC諸国での高性能およびレジャー用オートバイの採用の増加や、都市のモビリティクラスターにおけるプレミアムツーリング需要によって支えられています。砂漠ツーリングやアドベンチャーバイクへの消費者の関心の高まりが、頑丈なモノショックや強化サスペンションシステムの採用を促進し、OEMネットワークとアフターマーケットのカスタマイズが長期的なアップグレードの機会を強化しています。
アフリカ
アフリカでは、オートバイサスペンションシステム市場が着実に発展しており、2018年の2,895万米ドルから2024年には4,338万米ドルに増加し、2024年には2.61%の市場シェアを占め、2032年までに5,227万米ドルに達すると予測され、CAGRは2.0%です。成長は主に、東アフリカおよび西アフリカ市場における農村および都市のモビリティのためのオートバイの広範な採用によって牽引されています。需要は、荒れた道路環境、商業通勤、配送輸送フリートに適した耐久性があり、低メンテナンスのサスペンションシステムに集中しており、アフターマーケットの徐々な拡大と、経済的なオートバイセグメントにおける市場浸透を支える手頃な価格を重視したOEM戦略が進行中です。
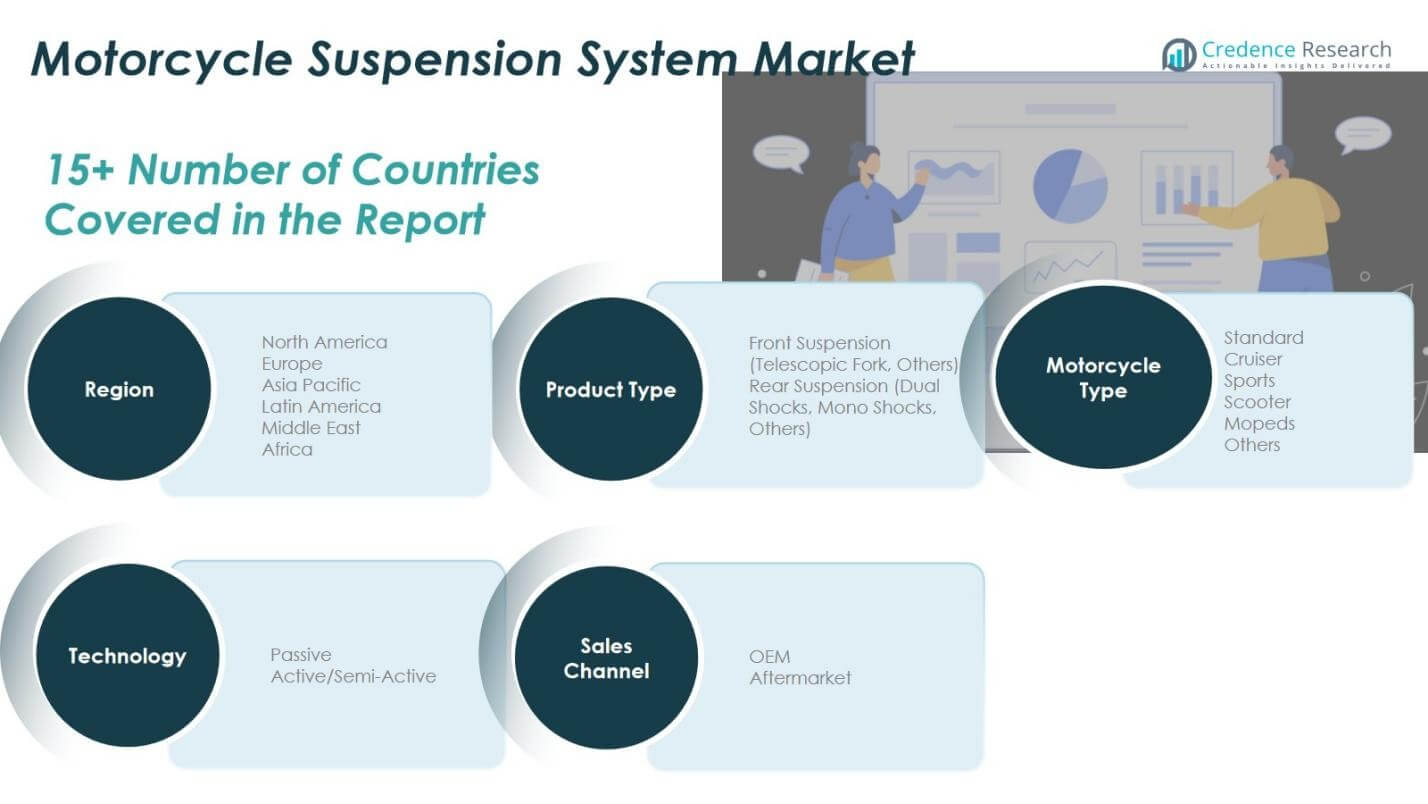
オートバイサスペンションシステム市場のセグメンテーション:
製品タイプ別
- フロントサスペンション
- テレスコピックフォーク
- その他
- リアサスペンション
- デュアルショック
- モノショック
- その他
技術別
- パッシブ
- アクティブ / セミアクティブ
オートバイタイプ別
- スタンダード
- クルーザー
- スポーツ
- スクーター
- モペッド
- その他
販売チャネル別
- OEM
- アフターマーケット
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境分析は、KYB株式会社、ショーワ株式会社、ZFフリードリヒスハーフェンAG(ザックス)、WPサスペンション(KTMグループ)、マルゾッキモト、BITUBO S.r.l.、ニトロンレーシングショック、YSSサスペンション、プログレッシブサスペンション、ガブリエルインディアリミテッド、レーステックサスペンションなどの主要プレーヤーの強力な存在によって形成されています。市場は、乗り心地の快適性、ハンドリングの精度、安全性能を向上させるための減衰技術、軽量素材、電子制御サスペンションシステムの継続的な革新によって特徴付けられます。OEMパートナーシップ、モータースポーツ工学の専門知識、モノショック、デュアルショック、セミアクティブサスペンションプラットフォームを通じた製品差別化が競争力を強化します。プレーヤーは、新興の二輪車市場での存在拡大、アフターマーケット流通ネットワークの強化、カスタマイズ需要を捉えるためのパフォーマンス指向のアップグレードキットの提供にますます注力しています。R&D、プレミアムバイクセグメント、適応制御システムやモジュラーサスペンションアーキテクチャを含む技術統合への戦略的投資は、市場のリーダーシップと長期的な成長競争力を形成する重要な要因です。
主要プレイヤー分析
- KYB株式会社
- 昭和株式会社
- ZFフリードリヒスハーフェンAG(ザックス)
- WPサスペンション(KTMグループ)
- マルゾッキモト(VRMグループ)
- BITUBO S.r.l.
- ニトロンレーシングショック
- YSSサスペンション
- レーステックサスペンション
- プログレッシブサスペンション
- ガブリエルインディアリミテッド
- テクノフレックスサスペンション
- J.フアン サスペンションコンポーネント
最近の動向
- 2025年1月、ブレンボはÖhlins Racing ABの買収を完了し、プレミアムサスペンション技術を統合して、オートバイサスペンション分野でのパフォーマンスとイノベーション能力を強化しました。
- 2025年2月、エンデュランステクノロジーズリミテッドは、TVS、ヒーローモトコープ、スズキから倒立フロントフォーク、リアモノショック、サスペンションコンポーネントの新しい注文を獲得しました。
- 2025年2月、ガブリエルインディアリミテッドは、TracTive Suspension BVと技術支援契約を締結し、インドで高度な電子調整可能なサスペンションシステムを製造および販売することになりました。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、オートバイタイプ、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らの事業、製品提供、投資、収益源、主要な用途についての概要を示します。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 新興経済国でのオートバイ生産の拡大と都市モビリティの採用の増加に伴い、市場は安定した成長を遂げるでしょう。
- メーカーは、乗り心地の快適さ、安定性、安全性を向上させるために、ダンピングと構造的サスペンション設計を強化することに注力します。
- アクティブおよびセミアクティブの電子サスペンションシステムは、プレミアムおよびパフォーマンスオートバイでの採用が広がるでしょう。
- ライダーが耐久性とパフォーマンスのために標準サスペンションコンポーネントをアップグレードするにつれて、アフターマーケットセグメントは成長します。
- 軽量素材とモジュラーサスペンションアーキテクチャは、新しいオートバイプラットフォームにおける燃料効率とデザインの柔軟性をサポートします。
- 電動オートバイとスクーターは、軽量フレームと都市通勤用に特化したサスペンションシステムの需要を促進します。
- OEMは、インテリジェント制御と適応サスペンション機能を統合するために、技術サプライヤーとの協力を強化します。
- アドベンチャー、ツーリング、スポーツオートバイカテゴリーは、先進的なモノショックおよび高性能サスペンションソリューションの需要を刺激します。
- 車両の安全性と品質基準に対する規制の強化は、メーカーにサスペンションの信頼性とテストを向上させることを促します。
- グローバルプレーヤーは、二輪車の普及が進むアジア太平洋、ラテンアメリカ、アフリカでの存在感を拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のオートバイサスペンションシステム市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、オートバイサスペンションシステム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたオートバイサスペンションシステム市場のセグメントはどれですか?
オートバイサスペンションシステム市場の成長を促進している主な要因は何ですか?
2024年にオートバイサスペンションシステム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オートバイサスペンションシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオートバイサスペンションシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,661.78 Million → 2032: USD 2,357.65 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オートバイサスペンションシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オートバイサスペンションシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオートバイサスペンションシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オートバイサスペンションシステム市場市場の成長要因
- 3.3 オートバイサスペンションシステム市場市場の抑制要因および課題
- 3.4 オートバイサスペンションシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オートバイサスペンションシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オートバイサスペンションシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オートバイサスペンションシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オートバイサスペンションシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オートバイサスペンションシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオートバイサスペンションシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オートバイサスペンションシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オートバイサスペンションシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オートバイサスペンションシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オートバイサスペンションシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オートバイサスペンションシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオートバイサスペンションシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオートバイサスペンションシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオートバイサスペンションシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオートバイサスペンションシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオートバイサスペンションシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオートバイサスペンションシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオートバイサスペンションシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オートバイサスペンションシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
