
オートバイ鉛蓄電池市場の概要:
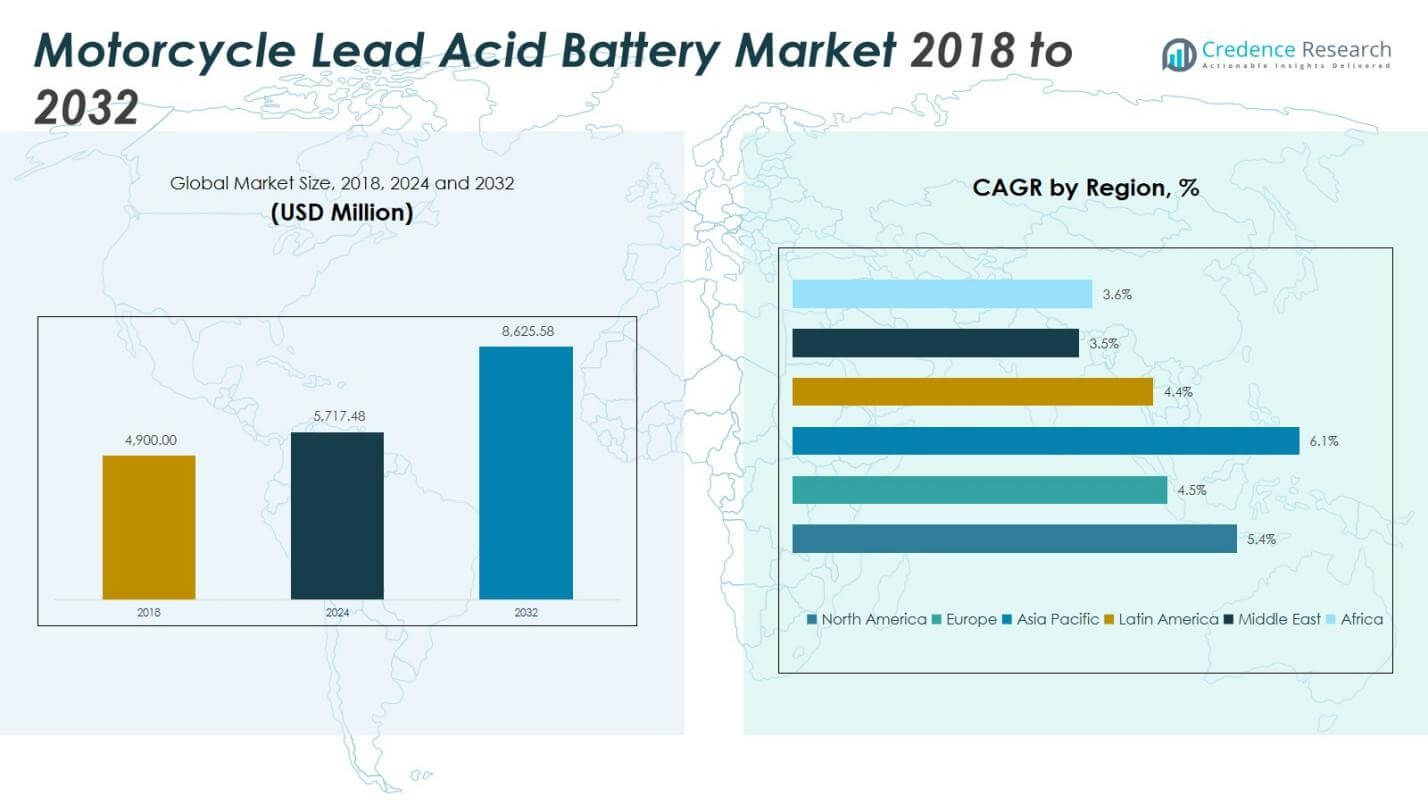
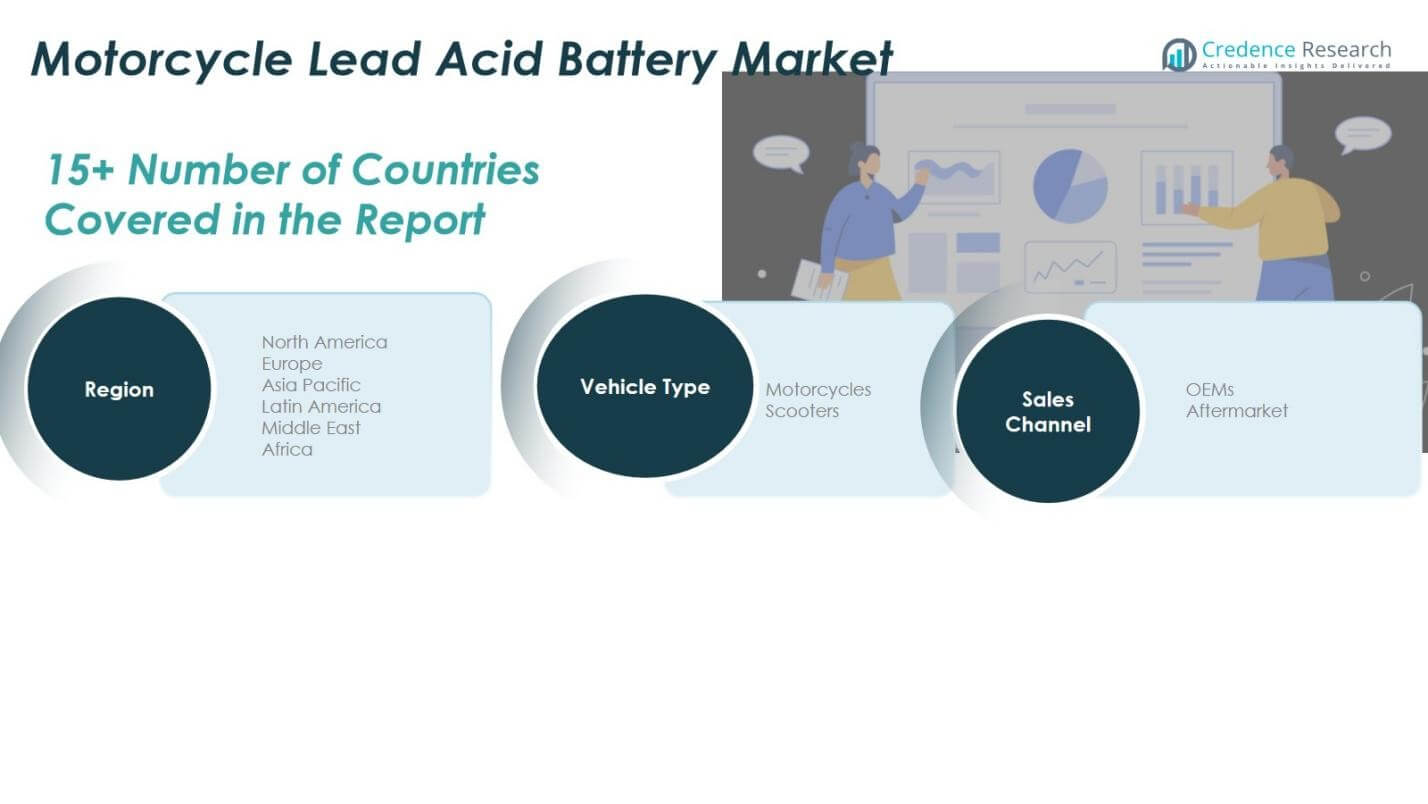
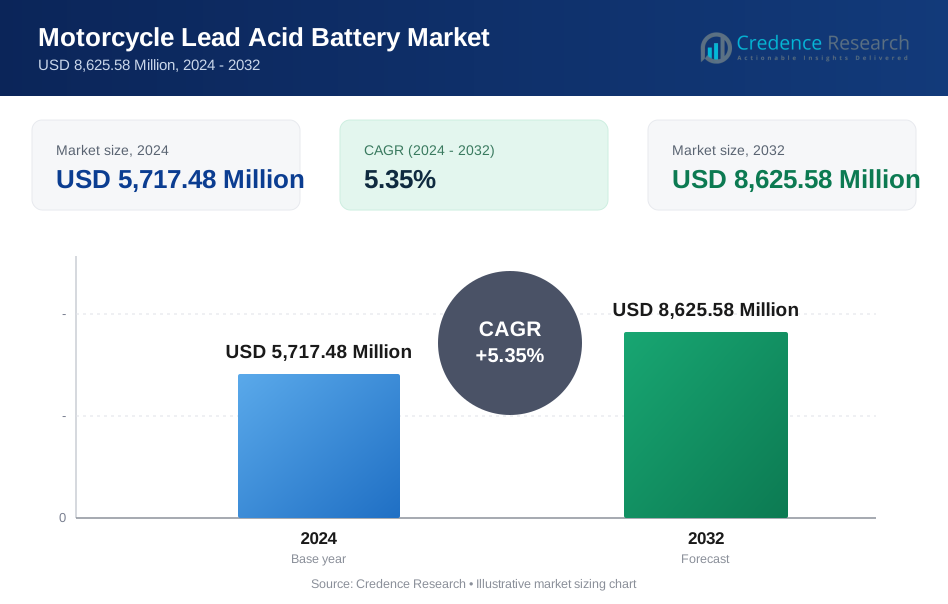
オートバイ鉛蓄電池市場の規模は2018年に49億米ドルと評価され、2024年には57億1,748万米ドルに増加し、2032年には86億2,558万米ドルに達すると予想されており、予測期間中のCAGRは5.35%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のオートバイ鉛蓄電池市場規模 | 125.25億米ドル |
| オートバイ鉛蓄電池市場、CAGR | 5.7% |
| 2032年のオートバイ鉛蓄電池市場規模 | 195.15億米ドル |
オートバイ鉛蓄電池市場のインサイト
- 成長は、新興経済国での二輪車所有の増加、通勤モビリティの拡大、頻繁な交換サイクル、価格に敏感な地域での鉛蓄電池のコスト優位性によって推進されています。
- 市場のトレンドには、VRLAやメンテナンスフリー電池の技術的改善、耐久性の向上、耐熱・耐振動設計、商業配送やユーティリティ二輪車用途での採用拡大が含まれます。
- GSユアサコーポレーション、エクサイドインダストリーズ株式会社、クラリオス、アマララジャバッテリーズ株式会社、キャメルグループ株式会社などの主要企業は、強力な流通ネットワーク、現地生産、堅固なアフターマーケットパートナーシップを通じて支配しています。
- 地域分析では、アジア太平洋が44.3%のシェアで先行し、ヨーロッパが22.42%、北アメリカが20.85%、ラテンアメリカが6.04%、中東が2.56%、アフリカが3.83%と続き、高い二輪車普及率と都市モビリティの成長を反映しています。
オートバイ鉛蓄電池市場のセグメンテーション分析:
車両タイプ別
車両タイプ別のオートバイ鉛蓄電池市場は、2024年に71.6%のシェアを持つオートバイセグメントが主導しており、通勤輸送での広範な使用、アジア太平洋での強い需要、価格に敏感な市場での高い採用が要因です。鉛蓄電池は、低交換コスト、メンテナンスの互換性、さまざまな走行条件での耐久性の実証により、オートバイでの優位性を維持しています。スクーターセグメントは残りの28.4%のシェアを占め、都市モビリティ需要の増加、配送フリートの拡大、東南アジアおよびヨーロッパの都市通勤市場での浸透の増加に支えられています。
- 例えば、GSユアサは、特別なセパレーターによる高い始動性能を特徴とするYB16AL-A2モデルのような高性能鉛蓄電池を供給しています。このYumicron従来型バッテリーは、ドゥカティモンスターやスーパーバイクモデル、ヤマハビラーゴ用に設計されています。
販売チャネル別
販売チャネル別の市場は、2024年にはアフターマーケットセグメントが61.3%のシェアを占めています。これは、頻繁な交換サイクル、使用中の車両の多さ、修理店や新興経済国の小売ネットワークでの低コストバッテリーの強力な供給によって支えられています。熱帯地域での高い運用強度はバッテリーの摩耗を加速させ、アフターマーケットの需要を強化します。OEMセグメントは38.7%のシェアを保持しています。これは、インド、中国、ASEAN諸国での二輪車の安定した生産によって支えられており、工場装着バッテリーは標準化された統合、保証に関連した購入、通勤およびエントリーレベルのオートバイモデルでの強い需要から利益を得ています。
- 例えば、タタグリーンバッテリーはTVSモーターと提携し、アフターマーケット供給のために共同ブランドの高性能VRLAバッテリーを提供し、全国のTVSディーラーやワークショップで利用可能にして、既存の顧客の交換を簡素化しています。
主要成長ドライバー
二輪車所有の増加と通勤モビリティ需要の拡大
都市化、可処分所得の増加、手頃な価格の日常交通手段の需要によって、二輪車所有が増加している新興経済国で、オートバイ鉛蓄電池市場は強く成長しています。バイクやスクーターは人口密集地域で重要な移動手段であり、信頼性が高くコスト効果のあるバッテリーソリューションへの持続的な需要を生み出しています。鉛蓄電池は耐久性、入手の容易さ、通勤用および実用的なオートバイとの互換性を提供するため、強い地位を維持しています。車両の継続的な拡大、車両パークの増加、頻繁なバッテリー交換サイクルが収益成長を強化します。手頃な価格の交通手段に対する政府の支援、配達およびライドシェアリングのフリート拡大、農村地域のモビリティ採用の増加は、オートバイ鉛蓄電池の需要をさらに加速させます。
- 例えば、アマロンのAP-BTZ4L 12V 4Ah Pro Bike Riderバッテリーは、さまざまなブランドのスクーターに対応し、48ヶ月の保証が都市化による所有の増加に対応しています。その密閉型VRLAデザインは通勤モデルに適合し、ライドシェアリング業務での交換サイクルを促進します。
コスト優位性、サービスの可用性、強力なアフターマーケットエコシステム
市場は、先進化学と比較した鉛蓄電池のコスト優位性から大きな利益を得ており、価格に敏感な発展途上市場での支配を強化しています。広範なサービスの可用性、確立された流通ネットワーク、独立した修理工場からの強力なサポートが、交換エコシステム全体で鉛蓄電池に対する消費者の好みを高めています。レガシーオートバイプラットフォームとの高い互換性と標準化された仕様は、メンテナンスコストを削減し、迅速な製品交換を可能にします。アジア太平洋、ラテンアメリカ、アフリカにおける強力なアフターマーケットネットワークは、継続的な製品流通と高い交換量を確保しています。需要はさらに、老朽化した二輪車フリート、日常使用の強度の増加、通勤車両所有者による低コストメンテナンスソリューションへの依存によって支えられています。
- 例えば、GSユアサは、GSユアサアカデミーを通じて広範なトレーニングプログラムを運営しており、アジア、ヨーロッパ、その他の地域でワークショップ技術者を認定するためにモーター産業協会と提携し、オートバイのバッテリーのメンテナンスと交換において信頼性のあるサービスを確保しています。
ユーティリティ、デリバリー、商業用二輪車の用途の拡大
物流、食品配達、宅配業務、ラストマイル輸送におけるオートバイやスクーターの使用拡大により、耐久性がありメンテナンスが少ない鉛酸バッテリーの需要が増加しています。商業用二輪車のフリートは高頻度の使用条件下で運用されており、交換サイクルの加速とアフターマーケット消費の増加をもたらしています。フリートオペレーターやデリバリービジネスはコスト効率、信頼性、サービスの継続性を重視しており、従来のオートバイにおける鉛酸技術の選好を強化しています。eコマースに関連したモビリティの急速な成長、都市部のマイクロデリバリーネットワーク、フリートベースの輸送プラットフォームはバッテリー消費の強度を増加させています。開発途上国におけるユーティリティ、セキュリティパトロール、自治体サービスのためのオートバイの採用の増加は、運用車両セグメント全体での鉛酸バッテリー需要の繰り返しにさらに寄与しています。
主要なトレンドと機会
強化された鉛酸バッテリー技術と製品革新へのシフト
オートバイ用鉛酸バッテリー市場の主要なトレンドは、より長い耐用年数、優れた耐振動性、向上したコールドクランキング性能を提供する改良されたフラッディッドおよびVRLA鉛酸バッテリーデザインの開発です。メーカーは、高使用量の通勤環境や商業用二輪車の運用をサポートするために製品の耐久性を強化することに焦点を当てています。熱に強い材料の統合、改良されたグリッド構造、先進的なセパレーターを通じて、熱帯気候や過酷な道路条件での信頼性を向上させる機会が生まれています。性能重視のオートバイやプレミアム通勤セグメントの成長も、技術的にアップグレードされた鉛酸バリアントが、価格に敏感な市場で強力なコスト競争力を維持しながらより高い出力安定性を提供する余地を生んでいます。
- 例えば、ユアサのYTZ高性能メンテナンスフリーAGMバッテリーは、オートバイ用のラジアルプレートグリッドデザインを特徴としており、標準的なAGMタイプよりも最大30%多いCCAをコンパクトな形で提供し、優れた耐振動性と耐腐食性、多角度取り付け能力を備えています。
新興市場と農村モビリティセグメントにおける成長の見込みの拡大
農村部や半都市部での二輪車の急速な普及から大きな機会が生まれています。ここでは、オートバイが家庭、農業支援、地域貿易活動の主要な交通手段を表しています。モビリティインフラの電化の拡大と開発地域での経済参加の増加は、長期的な車両フリートの成長と繰り返しのバッテリー交換需要を刺激しています。市場プレーヤーは、アジア太平洋、アフリカ、ラテンアメリカの高成長経済において、ディーラーネットワークの強化、現地製造、アフターマーケット流通チャネルの強化によって戦略的優位性を得ています。道路インフラ、配達サービス、マイクロエンタープライズモビリティの採用に対する政府の投資は、新しいおよび未開拓の地理的領域全体でのオートバイ用鉛酸バッテリー消費の持続的な拡大に有利な条件を作り出しています。
- 例えば、アマラ・ラジャのアマロンブランドは、インドの深い地方部でのアフターマーケットのリーチを23の支店と2,000以上のサービスハブで拡大し、半都市部での電化と経済活動の増加の中で、オートバイの鉛酸バッテリーの交換を促進しています。
主要な課題
リチウムイオン代替品の普及と技術移行リスク
オートバイ用鉛酸バッテリー市場は、プレミアムオートバイ、電動二輪車、および技術的に進んだ車両プラットフォームでのリチウムイオンバッテリーの採用増加から課題に直面しています。自動車メーカーは、特に都市のモビリティエコシステムやパフォーマンス指向のセグメントで、軽量でメンテナンスフリー、高エネルギー密度のバッテリーソリューションに徐々に移行しています。電動モビリティを支援する政策インセンティブは、従来の鉛酸バッテリーに対する技術移行リスクを加速させます。コストは依然として重要な利点ですが、リチウムイオンの価格が下がり充電エコシステムが拡大するにつれて、長期的な競争力は弱まります。市場参加者は、革新、価値を高めた鉛酸ソリューション、およびコスト駆動型アプリケーションでの戦略的ポジショニングを通じて、将来の製品サイクル全体での代替圧力を軽減する必要があります。
環境コンプライアンス、リサイクル要件、安全規制
環境問題と規制コンプライアンス義務は、市場にとって大きな課題を呈しており、鉛ベースの製品は厳格な取り扱い、リサイクル、廃棄管理を必要とします。持続可能性政策の強化、有害物質規制、および拡張生産者責任フレームワークは、メーカーやリサイクラーの運用コストを増加させます。発展途上国での非公式なリサイクル慣行は、安全リスクや規制の不遵守問題を引き起こし、政府が執行措置を強化するよう促しています。市場参加者は、正式なリサイクルインフラ、サプライチェーンの透明性、環境に責任を持つ製造プロセスに投資して市場の信頼性を維持する必要があります。エコフレンドリーな素材管理と循環経済の整合性に対する期待の高まりは、オートバイ用鉛酸バッテリーのバリューチェーン全体でのクリーンな生産基準の必要性を促進しています。
地域分析
北米
北米は、2024年にオートバイ用鉛酸バッテリー市場の20.85%のシェアを占め、市場は2018年の10億4370万米ドルから2024年には11億9263万米ドルに増加し、2032年には17億9500万米ドルに達する見込みで、CAGRは5.4%です。成長は、レクリエーションや通勤用のオートバイ所有の着実な増加、強力なアフターマーケットの交換需要、および構造化されたサービスネットワークの存在によって推進されています。米国とメキシコでの二輪車の老朽化と高い車両使用強度が、バッテリー交換消費の再発を支え、地域からの収益貢献を強化し続けています。
ヨーロッパ
ヨーロッパは2024年のオートバイ鉛酸電池市場の22.42%のシェアを占め、2018年の11億4,905万米ドルから2024年には12億8,228万米ドルに成長し、2032年までに18億1,355万米ドルに達すると予測されており、年平均成長率は4.5%です。市場のパフォーマンスは、主要経済圏でのレジャーツーリング、都市通勤、配送サービスのためのオートバイの人気の高まりによって支えられています。鉛酸電池は、コスト効率と従来のオートバイプラットフォームとの互換性のために広く採用されており、アフターマーケットネットワークの拡大と定期的な交換サイクルが南欧および東欧諸国での収益成長を支えています。
アジア太平洋
アジア太平洋は2024年に最大の44.30%のシェアでオートバイ鉛酸電池市場を支配し、2018年の21億1,680万米ドルから2024年には25億3,196万米ドルに増加し、2032年までに40億4,799万米ドルに達すると予測されており、年平均成長率は6.1%です。成長は、インド、中国、インドネシア、ベトナムでの二輪車の普及率が高いことに起因しており、これらの地域ではオートバイが主要な移動手段として機能しています。使用中の車両の多さ、頻繁な交換需要、商業配送アプリケーションの増加、強力なアフターマーケットエコシステムが、この地域の通勤用および実用オートバイセグメントにおける鉛酸電池の優位性を強化しています。
ラテンアメリカ
ラテンアメリカは2024年にオートバイ鉛酸電池市場の6.04%のシェアを占め、2018年の2億9,890万米ドルから2024年には3億4,528万米ドルに拡大し、2032年までに4億8,191万米ドルに達すると予測されており、年平均成長率は4.4%です。市場の成長は、都市通勤のためのオートバイの採用の増加、経済的な移動手段の選択、および非公式および組織化された修理ネットワークの拡大によって支えられています。ブラジルとアルゼンチンでは、車両使用の強度の増加、二輪車への経済的依存、日常の輸送フリートにおけるコスト効率の高い鉛酸技術の優位性により、交換用バッテリーの購入が依然として強いです。
中東
中東は2024年にオートバイ鉛酸電池市場の2.56%のシェアを保持し、2018年の1億3,720万米ドルから2024年には1億4,633万米ドルに増加し、2032年までに1億9,067万米ドルに達すると予測されており、年平均成長率は3.5%です。需要は、実用的なオートバイの用途、セキュリティパトロールフリート、および都市部での商業配送サービスによって影響を受けています。暑い気候条件はバッテリーの摩耗を加速させ、アフターマーケットの交換消費を促進します。新興の湾岸経済における移動ニーズの増加とサービス流通チャネルの拡大が、オートバイ鉛酸電池の安定した地域需要を引き続き支えています。
アフリカ
アフリカは2024年のオートバイ用鉛蓄電池市場で3.83%のシェアを占め、2018年の1億5435万米ドルから2024年には2億1900万米ドルに増加し、2032年までに2億9645万米ドルに達すると予測されています。市場拡大は、東アフリカおよび西アフリカの経済圏における公共交通、商業移動、農村通勤のためのオートバイ使用の増加によって推進されています。鉛蓄電池は、手頃な価格とメンテナンスの容易さから依然として好まれており、オートバイタクシーサービスの成長、アフターマーケットネットワークの拡大、車両の老朽化が地域全体での交換需要を一貫して支えています。
オートバイ用鉛蓄電池市場のセグメンテーション:
車両タイプ別
- オートバイ
- スクーター
販売チャネル別
- OEM
- アフターマーケット
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
オートバイ用鉛蓄電池市場の競争環境分析は、GS Yuasa Corporation、Exide Industries Ltd.、Clarios、Amara Raja Batteries Ltd.、Camel Group Co., Ltd.、Leoch International Technology Ltd.、Tianneng Battery Group Co., Ltd.、Tata Green Batteries、Yuasa Battery Inc.、PT. GS Batteryなどの主要プレーヤーによって形成されています。 市場は強力な統合を反映しており、確立されたメーカーは広範な流通ネットワーク、地域生産能力、堅牢なアフターマーケットパートナーシップを活用して、高需要地域でのボリューム優位性を維持しています。競争は価格効率、製品の耐久性、ライフサイクル性能、サービスの可用性を中心に展開しており、特にコストに敏感な消費者の採用が支配的な通勤およびユーティリティ二輪車セグメントにおいて重要です。プレーヤーは、交換用バッテリーポートフォリオの拡大、耐熱性および耐振動性の設計の強化、地域供給チェーンの強化に注力し、アフターマーケットの需要を支えています。戦略的優先事項には、アジア太平洋地域での生産能力の拡大、販売店ネットワークの強化、VRLAおよびメンテナンスフリーのバリエーションにおける技術アップグレードが含まれ、信頼性を向上させながら、世界のオートバイフリートでの鉛蓄電池の好みを維持するコスト優位性を確保しています。
主要プレイヤー分析
- GSユアサコーポレーション
- エクサイド・インダストリーズ株式会社
- クラリオス(旧ジョンソンコントロールズ)
- アマラ・ラジャ・バッテリーズ株式会社
- キャメルグループ株式会社
- リオチ・インターナショナル・テクノロジー株式会社
- 天能バッテリーグループ株式会社
- タタ・グリーンバッテリーズ
- ユアサバッテリー株式会社
- PT. GSバッテリー
最近の開発
- 2025年5月、GSユアサバッテリー株式会社は、高性能ECO.Rレボリューションシリーズを更新し、バッテリー用途の寿命と始動力を強化し、より広範なバッテリーポートフォリオの革新をサポートする計画を発表しました。
- 2025年7月、Varrocはアフターマーケットセグメントで二輪車用のVRLAバッテリーを発売し、2.5AHから9AHまでのメンテナンスフリーオプションを48か月の比例保証付きで提供しました。
- 2024年1月、Ipower Batteries Private Ltd.は、インドでグラフェンシリーズの鉛酸バッテリーを発売し、従来の鉛酸ユニットと比較して、より速い充電、エネルギー効率の向上、長寿命を実現しました。
- 2024年6月、アマラ・ラジャは、中国のGotionとリチウムバッテリーセル製造のライセンス契約を締結し、LFPセルの生産で提携しました。また、Ather EnergyやPiaggio Indiaを含むOEMとの契約を確保し、リチウムイオンバッテリーを供給しました。
レポートのカバレッジ
この調査レポートは、車両タイプ、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 新興市場での二輪車所有の拡大により、オートバイ用鉛蓄電池の需要は引き続き増加するでしょう。
- 高齢化したオートバイの車両群が頻繁なバッテリー交換を必要とするため、交換サイクルが主要な収益ドライバーとして残るでしょう。
- 広範なサービスネットワークと独立したワークショップに支えられ、アフターマーケットチャネルが販売を支配するでしょう。
- VRLAおよびメンテナンスフリー鉛蓄電池の技術的改善により、性能と信頼性が向上するでしょう。
- アジア太平洋地域は、二輪車の普及率が高く、都市のモビリティの成長により、最大の地域市場であり続けるでしょう。
- リチウムイオンの採用が増加しているにもかかわらず、価格に敏感な市場では鉛蓄電池のコスト優位性が持続するでしょう。
- 商業および配送用車両の用途が、バッテリーの消費を増加させるでしょう。
- 主要企業による戦略的拡大が、地域の流通と生産能力を強化するでしょう。
- 環境およびリサイクル規制が、製造およびサプライチェーンの実践に影響を与えるでしょう。
- 地方のモビリティセグメントや準都市交通市場での成長機会が拡大するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オートバイ鉛酸バッテリー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、オートバイ用鉛酸バッテリー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたオートバイ用鉛酸バッテリー市場のセグメントはどれですか?
オートバイ用鉛酸バッテリー市場の成長を促進している主な要因は何ですか?
オートバイ鉛酸バッテリー市場の主要企業はどこですか?
2024年にオートバイ鉛蓄電池市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オートバイ鉛蓄電池市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオートバイ鉛蓄電池市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,717.48 Million → 2032: USD 8,625.58 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オートバイ鉛蓄電池市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オートバイ鉛蓄電池市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオートバイ鉛蓄電池市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オートバイ鉛蓄電池市場市場の成長要因
- 3.3 オートバイ鉛蓄電池市場市場の抑制要因および課題
- 3.4 オートバイ鉛蓄電池市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オートバイ鉛蓄電池市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オートバイ鉛蓄電池市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オートバイ鉛蓄電池市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オートバイ鉛蓄電池市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オートバイ鉛蓄電池市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオートバイ鉛蓄電池市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オートバイ鉛蓄電池市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オートバイ鉛蓄電池市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オートバイ鉛蓄電池市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オートバイ鉛蓄電池市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オートバイ鉛蓄電池市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオートバイ鉛蓄電池市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオートバイ鉛蓄電池市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオートバイ鉛蓄電池市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオートバイ鉛蓄電池市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオートバイ鉛蓄電池市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオートバイ鉛蓄電池市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオートバイ鉛蓄電池市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オートバイ鉛蓄電池市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
