
市場概要
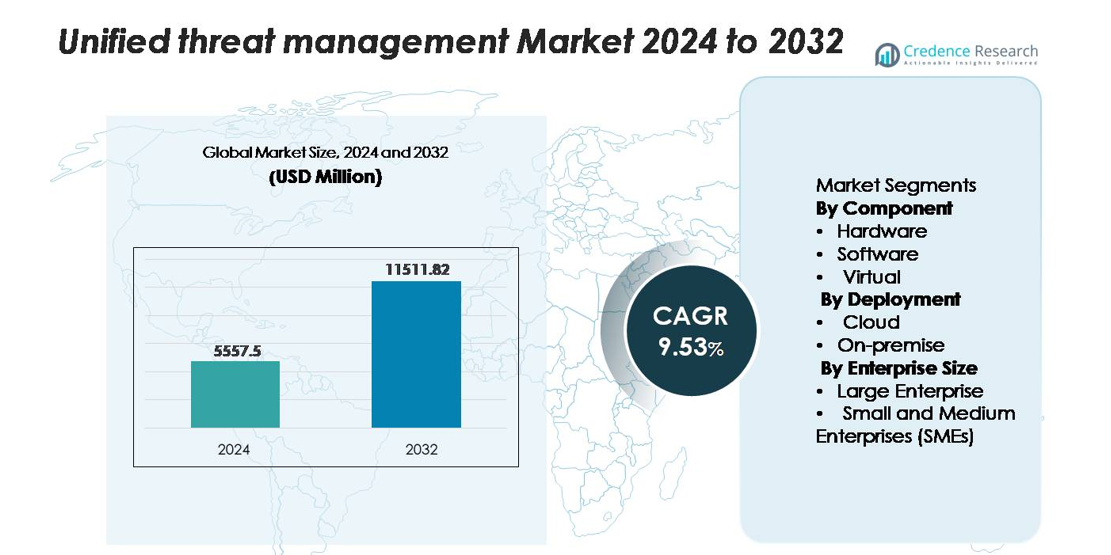
世界の統合脅威管理(UTM)市場は、2024年に55億5,750万米ドルと評価され、予測期間中に年平均成長率(CAGR)9.53%で拡大し、2032年には115億1,182万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 統合脅威管理市場規模 2024 | 55億5,750万米ドル |
| 統合脅威管理市場、CAGR | 9.53% |
| 統合脅威管理市場規模 2032 | 115億1,182万米ドル |
統合脅威管理(UTM)市場の主要ベンダーには、Fortinet、Cisco Systems、Sophos、Check Point Software Technologies、WatchGuard Technologiesが含まれ、これらはファイアウォール、侵入防止、安全なVPN、ウェブフィルタリング、集中ポリシー制御を組み合わせた統合プラットフォームを提供しています。これらのプレーヤーは、高性能アプライアンス、クラウド提供のセキュリティモデル、AI強化の脅威インテリジェンスを通じて競争力を強化しています。北米は、先進的なサイバーセキュリティ成熟度、広範なクラウド採用、強力な企業支出により、約40.5%のシェアを持つ最大の地域市場を表しています。ヨーロッパは、厳格なコンプライアンス要件と拡大するデジタルインフラ保護のニーズに支えられ、約30%のシェアで2番目に大きな地域となっています。
市場の洞察
- 統合脅威管理(UTM)市場は、2024年に55億5,750万米ドルと評価され、予測期間中に年平均成長率(CAGR)9.53%で拡大し、2032年には115億1,182万米ドルに達すると予測されています。
- 市場の成長は、多様なサイバー攻撃の増加、ハイブリッドネットワークの拡大、ファイアウォール、IPS、VPN、脅威インテリジェンス機能を単一のインターフェースで統合する統合セキュリティプラットフォームに対する企業のニーズの増加によって推進されています。
- 主なトレンドには、クラウド提供のUTMの急速な採用、AI駆動の脅威分析の統合、仮想化およびマルチクラウドワークロードをサポートする仮想アプライアンスの需要の増加が含まれます。ハードウェアは依然として主要なコンポーネントセグメントです。
- 競争環境は、Fortinet、Cisco、Sophos、Check Point、WatchGuardなどの主要プレーヤーによって形成されており、それぞれがパフォーマンス、スケーラビリティ、統合管理機能を強化しています。制約には、パフォーマンスのボトルネックと構成の複雑さの増加が含まれます。
- 地域的には、北米が約40.5%のシェアを持ち、次いでヨーロッパが約30%、アジア太平洋地域が20〜35%を占めています。導入形態別では、クラウドベースのUTMがスケーラビリティと集中可視性のためにリードしています。
市場セグメンテーション分析:
コンポーネント別
ハードウェアは依然として主要なコンポーネントセグメントであり、企業が高性能な境界保護、統合ルーティング、統合された脅威検出のために専用のUTMアプライアンスに依存し続けるため、最大の市場シェアを占めています。統一されたファイアウォール、侵入防止、VPN、ゲートウェイフィルタリングを単一のオンサイトデバイスで求める組織によって需要が強化され、管理の簡素化と複雑さの軽減が図られています。ソフトウェアベースのUTMは、企業が柔軟なライセンスモデルと強化された分析機能を採用するにつれて注目を集めており、仮想UTMは仮想化の採用と分散環境全体でのスケーラブルなハイパーバイザーベースのセキュリティ施行の必要性により着実に拡大しています。
- 例えば、FortinetのFortiGate 1800Fは広く展開されているハードウェアUTMアプライアンスで、198 Gbpsのファイアウォールスループットと20 Gbpsの脅威保護性能を提供し、ハードウェア主導のUTM展開に必要な高容量の検査を企業に提供します。
展開別
クラウド展開は、ハイブリッドおよびマルチクラウドインフラストラクチャへの急速な移行により、集中化された、弾力性のある、継続的に更新されるセキュリティコントロールを必要とするため、支配的な市場シェアを保持しています。組織は、より迅速なプロビジョニング、サブスクリプションの柔軟性、ハードウェアのオーバーヘッド削減のためにクラウド提供のUTMを好みます。このモデルはまた、リアルタイムの脅威インテリジェンスの更新と新たな攻撃に対する保護の向上を可能にします。オンプレミス展開は、厳格なデータ居住性とコンプライアンスの義務を持つセクターにとって依然として関連性があり、特に規制された業界や地理的に孤立した環境で、フルオペレーショナルコントロールと低遅延処理を提供します。
- 例えば、Sophos Firewallの仮想XGSシリーズは、VMware、Hyper-V、KVMを含むさまざまなクラウド環境に展開できます。これらの仮想アプライアンスは、標準ライセンス構成で最大16コアまでスケールアップでき、「無制限コア」ライセンスオプションも利用可能です。
企業規模別
大企業は、広範なITエコシステム、複雑なサイバー脅威への高い露出、統合されたセキュリティアーキテクチャの採用の増加により、先進的なUTMソリューションを必要とするため、市場シェアを支配しています。彼らは、多層検査、高スループットアプライアンス、統一されたポリシー管理に投資し、多数の支社やクラウド接続資産を保護します。中小企業(SME)は、保護を簡素化し管理負担を軽減するために、費用対効果の高いオールインワンのセキュリティプラットフォームを優先するため、強い成長勢いを示しています。サブスクリプションベースのモデルと管理されたUTMサービスは、リソースが限られたSME環境での採用をさらに加速させます。
主要な成長要因
サイバー脅威の複雑化と攻撃面の拡大
サイバー攻撃の増加と高度化は、統合脅威管理ソリューションの需要を促進し続けています。企業は、多様な侵入、サービスとしてのランサムウェア、暗号化されたマルウェア、従来のセキュリティツールを回避する高度なフィッシングキャンペーンなど、進化する脅威に直面しています。組織がモバイルエンドポイント、ハイブリッドクラウドの採用、分散型労働力を通じてデジタルエコシステムを拡大するにつれて、攻撃面は大幅に拡大します。UTMプラットフォームは、ファイアウォール、侵入防止、ウイルス対策、ゲートウェイフィルタリング、セキュアVPN機能を統合した防御を提供し、単一の管理コンソールを通じて多様な脅威に対抗できるようにします。この統合は、運用の断片化を減らし、ネットワーク全体で一貫したポリシーの実施を保証します。データ保護、インシデント報告、サイバーセキュリティコンプライアンスに関する規制圧力の高まりは、リアルタイムの脅威検出と迅速な対応調整が可能な包括的で統一されたフレームワークの採用をさらに促進します。
- 例えば、Check PointのQuantum 6600アプライアンスは、18 Gbpsのファイアウォールスループットと3.7 Gbpsの脅威防止性能(企業のテスト条件下)を提供し、組織が拡大する攻撃面全体で高度な脅威の可視性を維持しながら、大量の暗号化トラフィックを検査できるようにします。
コスト効率の高い統合セキュリティソリューションの需要増加
予算に敏感な組織、特に中小企業は、複数のスタンドアロンセキュリティ製品の管理に関連する複雑さとコストを削減するために、UTMプラットフォームをますます採用しています。単一のUTMアプライアンスは、個別の侵入防止システム、ウェブフィルター、VPNゲートウェイ、アンチマルウェアエンジンをライセンス、展開、統合、維持する必要を排除します。この統合は、初期費用を削減するだけでなく、保守、ベンダー調整、専門的なセキュリティ人材に関連する隠れた運用コストも削減します。ITチームが能力の制約に直面する中、UTMソリューションの簡素化されたアーキテクチャは、より簡単な管理、自動更新、集中ポリシー管理を可能にします。クラウドベースのUTMは、消費ベースの価格設定と柔軟なスケーラビリティを提供することで、さらに手頃な価格を実現します。統合保護へのシフトは、断片化されたツールがインテリジェンスを交換できず、統一された可視性を提供できないときに生じるセキュリティギャップへの認識の高まりによっても推進されています。
- 例えば、WatchGuardのFirebox T85は、コンパクトなデスクトップフォームファクター内で最大4.96 Gbpsのファイアウォールスループットと940 Mbps以上の脅威保護性能(UTMフルスキャン)を提供し、複数のセキュリティ機器を必要とせずに中小企業にエンタープライズグレードの検査能力を提供します。
リモートワークと分散型ネットワークアーキテクチャの急速な成長
リモートおよびハイブリッドワーク環境への世界的なシフトにより、場所に関係なくユーザー、デバイス、企業ネットワークを保護する統一されたセキュリティアプローチの必要性が高まっています。UTMソリューションは、安全なVPN展開、暗号化トンネル、アイデンティティベースのアクセス、および継続的なトラフィック検査をサポートし、安全でない家庭ネットワークや公共Wi-Fi環境で働く従業員を保護するために不可欠な機能を提供します。企業が支店や分散エッジロケーションにデジタルオペレーションを拡大するにつれて、UTMデバイスは一貫したセキュリティポリシーでスケーラブルな周辺保護を可能にします。現代のUTMプラットフォームにおけるSD-WAN機能の統合は、分散ネットワーク全体で脅威検査を維持しながらトラフィックルーティングを最適化することでパフォーマンスをさらに向上させます。リモートワークはクラウドサービスの採用も増加させ、クラウドセキュリティゲートウェイと統一された分析を備えたUTMの必要性を強化し、ハイブリッド環境全体でエンドツーエンドの可視性と制御を維持します。
主要なトレンドと機会
クラウド提供UTMとセキュリティ・アズ・ア・サービスモデルの拡大
クラウドベースのUTM展開は、企業がクラウドファースト戦略と分散型IT環境に移行するにつれて加速し続けています。クラウド提供のUTMソリューションは、弾力的なスケーリング、自動更新、リアルタイムのグローバル脅威インテリジェンスを提供し、ハードウェアに依存する機器の制限に対処します。このトレンドは、ベンダーが実装を簡素化し、資本支出を削減するセキュリティ・アズ・ア・サービス(SECaaS)モデルを提供する機会を生み出します。組織は、複数のクラウドプラットフォーム全体で仮想ファイアウォール、サンドボックス、アクセス制御、侵入防止を管理する集中型ダッシュボードから利益を得ます。コンテナ化されたアプリケーションとサーバーレスコンピューティングへの継続的なシフトは、クラウドネイティブUTM機能の関連性をさらに高めます。ベンダーは、大規模な中小企業基盤を持つマネージドサービスプロバイダー向けに調整された安全なクラウドゲートウェイとマルチテナントアーキテクチャの需要の高まりに応えることができます。企業がハイブリッドおよびマルチクラウドネットワークを採用するにつれて、クラウド提供のUTMは重要な成長の道として浮上しています。
- 例えば、CiscoのSecure Firewall Threat Defense Virtual(FTDv)は最大16 vCPUをサポートし、クラウド最適化された構成で14 Gbpsのファイアウォールスループットを提供し、ハイブリッドおよびマルチクラウド環境全体での高容量検査を可能にします。
AI、行動分析、ゼロトラスト機能の統合
UTM市場を形成する主要なトレンドは、人工知能、機械学習、および行動分析の統合により、リアルタイムの脅威検出を強化し、手動のセキュリティ操作への依存を減らすことです。AI対応のUTMは、トラフィックパターン、ユーザー行動、および異常信号を分析して、これまで知られていなかった脅威を特定し、インシデント対応アクションを自動化し、全体的な検出精度を向上させることができます。ベンダーは、ゼロトラストネットワークアクセス(ZTNA)の原則(継続的な検証、マイクロセグメンテーション、アイデンティティベースのポリシーなど)をUTMフレームワークに組み込んで、横移動を悪用する現代の攻撃ベクトルに対処しています。この統合により、より高度で予測的かつコンテキストに基づいたセキュリティを提供する機会が開かれます。企業は、洗練された攻撃に対抗し、誤検知を減らし、リモートワークフォース、IoTデバイス、仮想化ネットワークを含む動的環境全体でのセキュリティを維持するために、このようなインテリジェントな機能をますます求めています。
- 例えば、Trend MicroのVision Oneプラットフォームは年間6兆以上のセキュリティイベントを処理し、35以上のネイティブおよびサードパーティのセンサーからのテレメトリを統合し、AI駆動の相関をゼロトラストポリシーエンジンに直接供給して、動的かつ自動化された脅威の封じ込めを可能にします。
ハイブリッドおよび仮想化環境向けの仮想UTMの採用拡大
仮想化、ハイパーコンバージドインフラストラクチャ、およびソフトウェア定義ネットワーキングの台頭は、仮想化UTMの展開に強力な機会を生み出しています。仮想UTMは、物理的なアプライアンスに依存せずに、ハイパーバイザー、クラウドワークロード、および仮想プライベートクラウド内で直接セキュリティを実装することを可能にします。迅速なプロビジョニング、低コストの展開、および仮想マシンの成長に合わせたスケーラビリティを提供します。企業がハイブリッドクラウドの運用を拡大するにつれて、仮想UTMは、コンテナ化されたワークロードとマイクロサービスアーキテクチャをサポートしながら、マルチロケーション環境全体で一貫した保護を保証します。このトレンドは、柔軟でスケーラブルかつ自動化に優しいセキュリティモデルを必要とする大企業の間で特に強力です。高スループット、API統合、およびオーケストレーション互換性を備えた仮想フォームファクターを提供するベンダーは、デジタルに成熟した組織からの高まる需要を捉えるのに適しています。
主要な課題
高トラフィック環境におけるパフォーマンスボトルネックとスケーラビリティの制限
UTMシステムが直面する最も重要な課題の1つは、特に高帯域幅またはレイテンシーに敏感な環境で、複数のセキュリティ機能が同時に動作する際のパフォーマンス低下の可能性です。クラウドの採用、IoTデバイスの普及、および高ボリュームの暗号化データフローによりネットワークトラフィックが増加するにつれて、UTMアプライアンスは、ディープパケットインスペクション、SSL復号、侵入防止、およびマルウェアスキャンを同時に実行しながらスループットを維持するのに苦労する可能性があります。大規模な分散インフラストラクチャを持つ組織は、通常、高度で高容量のアプライアンスを必要とし、展開およびアップグレードのコストが増加します。パフォーマンスの制限は、リアルタイムの脅威検出と継続的な検査に大きく依存する企業にリスクをもたらします。ベンダーは、ハードウェアアクセラレーションを強化し、ソフトウェアエンジンを最適化し、インテリジェントな検査技術を採用して、これらのスケーラビリティの懸念を克服する必要があります。
スキル不足と進化する脅威エコシステムの管理の複雑さ
統合された性質にもかかわらず、UTMプラットフォームは依然として、複雑な脅威の状況、ポリシー設定、および多層的なセキュリティ機能を理解する熟練した専門家を必要とします。世界的なサイバーセキュリティの人材不足により、企業、特に中小企業がUTMシステムを効果的に導入、微調整、維持することが難しくなっています。誤った設定、不適切なルールの更新、継続的な監視の欠如は、攻撃者が悪用する可能性のある脆弱性を生む可能性があります。脅威が急速に進化する中で、企業はポリシーを一貫して適応させ、脅威インテリジェンスフィードを維持し、限られたセキュリティチームに運用上の負担をかける必要があります。UTMがクラウドネイティブツール、アイデンティティシステム、エンドポイント検出プラットフォームと連携しなければならないハイブリッドインフラストラクチャにおいて、複雑さはさらに増します。この課題に対処するためには、自動化、簡略化されたインターフェース、および管理されたUTMサービスオファリングへのベンダー投資が必要です。
地域分析
北アメリカ
北アメリカは、米国とカナダの高度なITインフラ、高いサイバーセキュリティ意識、および広範なクラウド採用により、UTM市場の約40.5%の市場シェアを占めています。この地域の企業は高度な脅威の状況と規制の圧力に直面しており、統合されたセキュリティ投資を促進しています。成熟したマネージドセキュリティサービスプロバイダー(MSSP)と主要なUTMベンダーの存在が市場浸透を強化しています。組織は、ファイアウォール、侵入防止、VPN、コンテンツフィルタリング機能を組み合わせた統合プラットフォームを好み、大規模な分散ネットワークの管理を簡素化し、オーバーヘッドを削減します。
ヨーロッパ
ヨーロッパは、厳格なデータプライバシー規制(例:GDPR)と製造、金融、医療、通信にまたがる多様な産業基盤に支えられ、世界のUTM市場の約30%を占めています。英国、ドイツ、フランス、北欧の企業は、規制遵守に対処し、重要なインフラを保護し、多国籍業務を管理するために、統合された脅威管理ソリューションをますます導入しています。EU経済全体でのサイバー攻撃率の上昇、デジタルトランスフォーメーション、および複雑なネットワークアーキテクチャ全体での集中管理と可視性を提供する統合セキュリティフレームワークの必要性が成長をさらに促進しています。
アジア太平洋
アジア太平洋地域は、推定20%〜35%の市場シェアを持ち、UTM採用の最も急成長している地域です。中国、インド、日本、東南アジアなどの国々は、急速なデジタル化、クラウド移行、および企業や政府からのサイバーセキュリティ投資の増加を経験しています。この地域の中小企業は、リモート支店、分散業務、およびモバイルワークフォースを保護するために、コスト効果の高いオールインワンUTMプラットフォームを好みます。ベンダーの拡大、ローカルチャネルエコシステムの構築、および地域のクラウドセキュリティフレームワークの強化が、多様な業種でのUTMソリューションの採用をさらに加速させています。
ラテンアメリカ
ラテンアメリカは、世界のUTM市場の約5%〜8%を占めています。成長は、ブラジル、メキシコ、チリによって牽引されており、企業や公共部門の組織が、増加するランサムウェアの発生率とデジタルサービスの採用に応じてセキュリティ姿勢を近代化しています。UTMソリューションは、その統合された機能、手頃な価格、および簡素化された管理により、特に中規模組織にとって魅力的です。地域のクラウド移行の増加、ローカライズされたセキュリティサービスの需要、および拡大するMSSPの存在が、経済的およびインフラ関連の制約にもかかわらず、市場の勢いをさらに高めています。
中東&アフリカ
中東・アフリカ(MEA)地域は、世界のUTM市場の約4%~6%を占めています。この成長は、国のデジタルトランスフォーメーションの取り組み、スマートインフラの展開、そして湾岸協力会議(GCC)諸国、南アフリカ、ナイジェリアにおけるサイバーセキュリティ支出の増加によって促進されています。組織は、支店のネットワーク、リモート操作、クラウド接続された資産を保護するためにUTMソリューションを展開しており、しばしば政府のサイバーセキュリティの指令に支えられています。限られた熟練したセキュリティ専門家のプールと新興市場における断片化されたセキュリティフレームワークが、統合されたUTMプラットフォームとマネージドサービスの提供に対する需要を増大させています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- バーチャル
導入方法別
- クラウド
- オンプレミス
企業規模別
- 大企業
- 中小企業(SMEs)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
統合脅威管理(UTM)市場の競争環境は、統合された高性能セキュリティプラットフォームを提供するグローバルなサイバーセキュリティリーダーによる強力な参加が特徴です。Fortinet、Cisco Systems、Sophos、Check Point Software Technologies、WatchGuard Technologiesなどの企業は、ファイアウォール、侵入防止、セキュアVPN、ウェブフィルタリング、集中ポリシー管理を組み合わせた広範な製品ポートフォリオを通じて支配しています。これらのベンダーは、ハイブリッドおよび分散ネットワークのニーズを満たすために、高スループット、低レイテンシーの検査、AI強化された脅威検出を強調しています。競争の差別化は、クラウド提供のUTMサービス、バーチャルアプライアンスのスケーラビリティ、自動更新、運用の複雑さを軽減するために設計された統合管理コンソールにますます依存しています。新興企業は、マネージドセキュリティサービスのパートナーシップや中小企業を対象としたモジュラーサブスクリプションモデルを通じて存在感を強化しています。サイバー脅威がますます高度化し、企業ネットワークがマルチクラウド環境に拡大する中、ベンダーは市場のリーダーシップを維持し、進化する顧客の要件を捉えるために、先進的な分析、ゼロトラスト機能、簡素化されたオーケストレーションへの投資を続けています。
主要プレイヤー分析
- Fortinet, Inc.
- Sophos Ltd.
- Cisco Systems, Inc.
- WatchGuard Technologies, Inc.
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- SonicGuard
- Untangle
最近の展開
- 2025年11月、Ciscoはセキュリティアドバイザリを発行し、脆弱性CVE-2025-20333およびCVE-2025-20362を介したSecure Firewall ASA/FTDデバイスの積極的な悪用を開示しました。
- 2025年1月、Juniperは「Juniper Partner Advantage」プログラムの最新進化版を発表し、パートナーのリソース、サポート、収益性を強化しましたが、この更新はUTMアプライアンスの発売よりもチャネルに焦点を当てています。
- 2025年2月、Check PointはInfinity Platformのために6つの新しいAI駆動の革新を発表し、ゼロトラストを加速し、脅威防止を強化し、セキュリティオペレーションを簡素化しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、展開、企業規模、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- UTMプラットフォームは、AI駆動の脅威検出をますます統合し、リアルタイムの対応を改善し、誤検知を減少させます。
- クラウド配信のUTMサービスは、企業がハイブリッドおよびマルチクラウドの採用を加速するにつれて拡大します。
- 仮想UTMは、仮想化されたワークロード、コンテナ環境、およびソフトウェア定義アーキテクチャをサポートするために急速に成長します。
- UTMベンダーは、分散ネットワークとリモートワークフォースを保護するためにゼロトラスト機能を強化します。
- 組織が管理を簡素化し、統一されたポリシー制御を求めるにつれて、セキュリティ機能の統合が激化します。
- 高性能UTMアプライアンスは、増加する暗号化トラフィックと高度なインスペクションワークロードに対応するために進化します。
- マネージドセキュリティサービスプロバイダーは、中小企業にUTMソリューションを提供する上でより大きな役割を果たします。
- SD-WANとの統合が深まり、支店ネットワークの接続性を安全かつ最適化します。
- 規制遵守要件が、規制されたセクター全体での採用を引き続き推進します。
- サイバー脅威が激化し、組織が統一されたスケーラブルなセキュリティフレームワークを優先するにつれて、世界的な需要が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
統合脅威管理(UTM)市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、統合脅威管理市場はどのくらいの年平均成長率で成長すると予測されていますか?
グローバルな統合脅威管理市場の主要なプレーヤーは誰ですか?
統合脅威管理業界の主要な市場推進要因は何ですか?
統合脅威管理業界の主要な市場制約は何ですか?
統合脅威管理業界の主要な市場機会は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 統合脅威管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の統合脅威管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,557.5 million → 2032: USD 11,511.82 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 統合脅威管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 統合脅威管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における統合脅威管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 統合脅威管理市場市場の成長要因
- 3.3 統合脅威管理市場市場の抑制要因および課題
- 3.4 統合脅威管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 統合脅威管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 統合脅威管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、統合脅威管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 統合脅威管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 統合脅威管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は統合脅威管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 統合脅威管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 統合脅威管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 統合脅威管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 統合脅威管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新統合脅威管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の統合脅威管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の統合脅威管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の統合脅威管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の統合脅威管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの統合脅威管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の統合脅威管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの統合脅威管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 統合脅威管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
