
市場概要
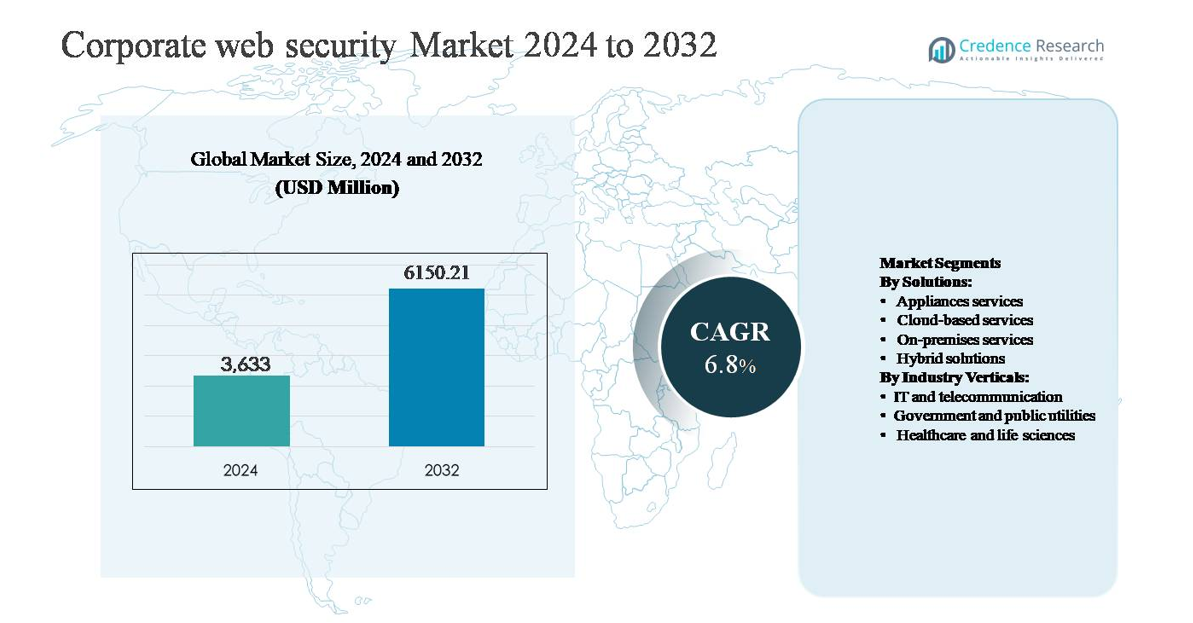
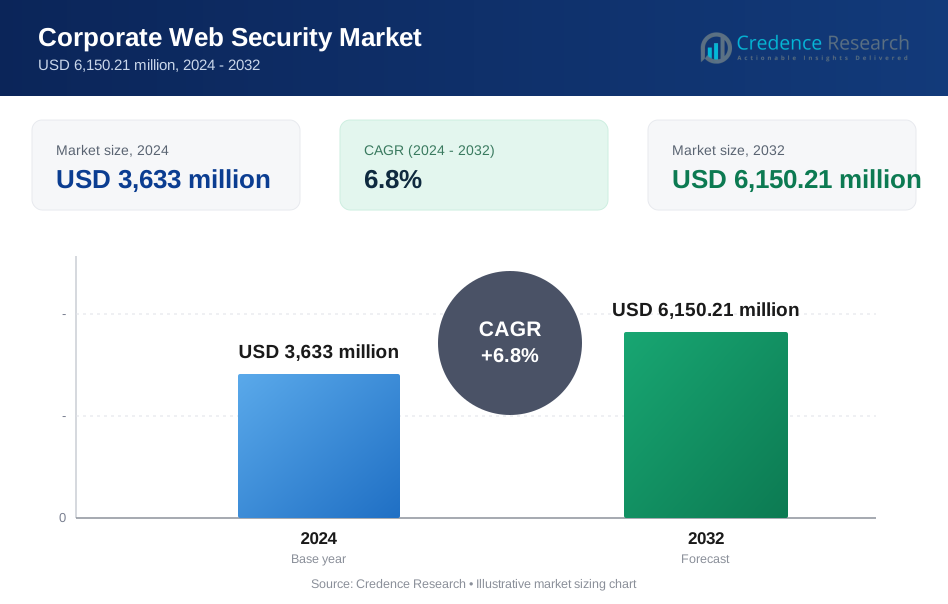
企業向けウェブセキュリティ市場は2024年に36億3,300万米ドルと評価され、2032年までに61億5,021万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)6.8%で拡大します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年企業向けウェブセキュリティ市場規模 | 36億3,300万米ドル |
| 企業向けウェブセキュリティ市場、CAGR | 6.8% |
| 2032年企業向けウェブセキュリティ市場規模 | 61億5,021万米ドル |
企業向けウェブセキュリティ市場は、先進的な脅威保護、クラウド提供プラットフォーム、統合ゼロトラスト機能を通じて競争する確立されたグローバルベンダーとクラウドネイティブ専門家のグループによって主導されています。主要なプレーヤーには、Cisco Systems、Zscaler、Trend Micro、Sophos、Barracuda Networks、Symantec、McAfee、Blue Coat Systems、Trustwave、Webroot、Clearswiftが含まれ、それぞれが企業環境に合わせた安全なウェブゲートウェイ、クラウドセキュリティ、AI駆動の脅威検出を提供しています。競争の差別化は、スケーラビリティ、統一されたセキュリティ管理、ハイブリッドワークモデルのサポートに集中しています。北米は主要な地域であり、世界市場の約38%を占め、高いサイバーセキュリティ支出、クラウドとSASEアーキテクチャの早期採用、主要産業における厳格な規制遵守によって推進されています。
市場の洞察
- 企業向けウェブセキュリティ市場は2024年に36億3,300万米ドルと評価され、2032年までに61億5,021万米ドルに達すると予測されており、予測期間中にCAGR 6.8%で成長します。この成長は、企業のデジタル化の進展とウェブベースのアプリケーションへの依存度の増加によって支えられています。
- 市場の成長は主に、高度なウェブベースのサイバー脅威の急増、クラウドとSaaSの採用拡大、リモートワーク環境の拡大によって推進されており、企業は安全なウェブゲートウェイ、クラウドセキュリティプラットフォーム、ゼロトラストベースのアクセス制御を展開しています。
- 主要なトレンドには、スケーラビリティと集中管理のために支配的なソリューションセグメントを代表するクラウドベースのウェブセキュリティソリューションへの急速なシフトが含まれ、リアルタイムの可視性と対応を改善するためにSASEとAI駆動の脅威検出の採用が増加しています。
- 競争環境は、統合プラットフォーム、マネージドセキュリティサービス、継続的なイノベーションに焦点を当てたグローバルサイバーセキュリティベンダーの強力な存在によって特徴付けられ、技術差別化と戦略的パートナーシップを通じて競争が激化しています。
- 地域的には、北米が約38%の市場シェアでリードしており、次いでヨーロッパが27%、アジア太平洋が24%で続いています。ITと通信は、高いデータトラフィックと高いサイバーリスクへの露出のため、支配的な産業セグメントです。
市場セグメンテーション分析:
ソリューション別:
ソリューション別の企業向けウェブセキュリティ市場は、クラウドベースのサービスが主導しており、急速なクラウドの採用、リモートワークフォースの拡大、SaaSベースのビジネスアプリケーションへの依存の増加により、支配的な市場シェアを占めています。企業は、従来のアプライアンスと比較して、スケーラビリティ、集中管理されたポリシー管理、迅速な脅威インテリジェンスの更新が可能なクラウドベースのウェブセキュリティをますます好んでいます。推進要因には、ウェブベースの攻撃の増加、セキュアアクセスサービスエッジ(SASE)アーキテクチャの需要、初期インフラストラクチャコストの低下が含まれます。規制された環境ではオンプレミスおよびアプライアンスベースのソリューションが依然として関連性を持っていますが、ハイブリッドソリューションは、レガシーシステムとクラウドネイティブのセキュリティモデルをバランスさせる組織によって注目を集めています。
- 例えば、Zscalerのクラウドセキュリティプラットフォームは、160以上のグローバルデータセンターで1日あたり5000億以上のセキュリティトランザクションを処理し、オンプレミスのアプライアンスを展開することなく、数百万のユーザーに対してインライン検査とポリシーの実施を可能にしています。
業界別:
業界別では、ITおよび通信が支配的なサブセグメントを代表しており、インターネットトラフィック量の多さ、クラウドプラットフォームの広範な利用、洗練されたサイバー脅威への絶え間ない露出により、最大の市場シェアを保持しています。このセクターは、企業ネットワークと顧客データを保護するために、高度なウェブフィルタリング、脅威検出、リアルタイムトラフィック検査を優先しています。成長は、5Gの展開、データセンターの拡大、APIベースのサービスの増加によって推進されています。政府および公共ユーティリティは、国家サイバーセキュリティの義務によって支えられ、ヘルスケアの採用は、デジタルヘルスプラットフォームの増加と厳格なデータプライバシー要件により加速しています。
- 例えば、AT&Tは、1日あたり500ペタバイト以上のデータトラフィックを運ぶグローバルIPバックボーンを運営しており、スケールで悪意のあるウェブ活動を検出するために継続的なインライン検査を行うセキュリティプラットフォームによってサポートされています。
主要な成長要因
ウェブベースのサイバー脅威の頻度と洗練度の上昇
ウェブベースのサイバー攻撃の頻度と複雑さの増加は、企業向けウェブセキュリティ市場の主要な成長要因であり続けています。企業は、フィッシング・アズ・ア・サービス、悪意のあるURLを介したランサムウェアの配信、ゼロデイエクスプロイト、侵害されたウェブアプリケーションを介した資格情報の盗難などの高度な脅威に直面しています。攻撃者は、暗号化されたトラフィック、ファイルレスマルウェア、AI支援のソーシャルエンジニアリングを利用して、従来の境界防御を回避しています。その結果、組織は、リアルタイムトラフィック検査、行動分析、自動脅威緩和が可能な高度なウェブセキュリティソリューションを優先しています。データ侵害の財務的および評判への影響の増大は、分散環境全体でユーザー、アプリケーション、データを保護する包括的なウェブセキュリティフレームワークへの投資を企業に促しています。
- 例えば、Cloudflareは、世界中の数百の都市でリアルタイムのボット管理と機械学習に基づく脅威検出を使用して、毎日数十兆のインターネットリクエストを処理および検査し、24時間ごとに数十億の悪意のあるリクエストをブロックしていると報告しています。
クラウドアプリケーションとリモートワークモデルの加速した採用
クラウドコンピューティングとハイブリッドワークモデルの広範な採用は、企業のウェブセキュリティソリューションの需要を大幅に促進しています。企業は現在、複数の場所やデバイスからSaaSプラットフォーム、企業アプリケーション、および企業リソースにアクセスする分散型の労働力で運営しています。この変化により、攻撃の表面が拡大し、従来のネットワークベースのセキュリティコントロールが弱体化しました。その結果、組織は集中管理されたポリシーの施行、安全なウェブゲートウェイ、およびアイデンティティに基づくアクセスコントロールを提供するクラウドネイティブのウェブセキュリティプラットフォームを採用しています。場所に関係なくユーザーを保護し、クラウドワークロードへの安全なアクセスを確保し、環境全体で一貫したセキュリティポリシーを維持する必要性が、現代のウェブセキュリティアーキテクチャへの投資を加速させ続けています。
- 例えば、MicrosoftのEntraとDefender for Cloud Appsエコシステムは、アイデンティティ、エンドポイント、クラウドアプリケーション全体で1日あたり65兆以上のセキュリティシグナルを処理し、リモートユーザーに関連する異常なアクセスパターンをリアルタイムで検出します。
厳格な規制遵守とデータ保護要件
データプライバシーとサイバーセキュリティのコンプライアンスに関する規制圧力の増加は、企業のウェブセキュリティ市場のもう一つの重要な成長要因です。世界中の政府や規制機関は、データ保護、侵害報告、機密情報への安全なアクセスに対する厳格な基準を施行しています。金融、医療、公共サービスなどの規制対象業界の企業は、データ主権、プライバシー、およびサイバーセキュリティの義務を遵守するために、強力なウェブセキュリティコントロールを実装する必要があります。ロギング、監査、脅威の可視性、およびポリシーの施行を提供するウェブセキュリティソリューションは、法的および運用上のリスクを軽減しながら、組織がコンプライアンスを実証するのを助けます。規制の枠組みが進化し続ける中、コンプライアンス主導のセキュリティ投資は強力な市場の触媒であり続けます。
主要なトレンドと機会
セキュアアクセスサービスエッジ(SASE)とゼロトラストアーキテクチャへの移行
企業のウェブセキュリティの風景を形作る主要なトレンドは、セキュアアクセスサービスエッジ(SASE)とゼロトラストセキュリティモデルへの移行です。組織は、境界ベースのセキュリティから、ユーザー、デバイス、およびアプリケーションを継続的に検証するアイデンティティ中心のクラウド配信アーキテクチャへと移行しています。ウェブセキュリティは、安全なウェブゲートウェイ、クラウドアクセスセキュリティブローカー、およびゼロトラストネットワークアクセスプラットフォームとますます統合されています。この統合により、どの場所からでもウェブおよびクラウドリソースにアクセスするユーザーに一貫した保護が提供されます。統合されたスケーラブルなSASEプラットフォームを提供するベンダーは、企業がセキュリティ管理の簡素化とインフラストラクチャの複雑さの軽減を求める中で、重要な成長機会を持っています。
- 例えば、Cisco Umbrella は毎日 7150 億件以上のインターネットリクエストを処理し、DNS レイヤーのセキュリティ、セキュア Web ゲートウェイ機能、クラウド配信のゼロトラスト アクセス制御を組み合わせて、ネットワークの場所に関係なくユーザーを保護します。
AI と機械学習の統合による高度な脅威検出
人工知能と機械学習の利用拡大は、企業の Web セキュリティにおける重要な機会を提供します。AI 駆動エンジンは、トラフィック パターン、ユーザーの行動、異常な活動をリアルタイムで分析することで、脅威検出を強化します。これらの機能により、未知の脅威の迅速な特定、自動化された対応、手動によるセキュリティ操作への依存の軽減が可能になります。企業は進化する攻撃手法に対抗するために、予測分析と適応型セキュリティ ポリシーを活用するソリューションをますます好むようになっています。脅威環境がより動的になるにつれて、AI 対応の Web セキュリティ プラットフォームは重要な差別化要因として位置付けられ、革新と付加価値サービスの長期的な機会を創出します。
- 例えば、Fortinet の FortiGuard AI 搭載のセキュリティ サービスは、毎日 1000 億件以上のセキュリティ イベントを処理し、数兆のデータ ポイントでトレーニングされたディープラーニング モデルを使用して、ゼロデイ マルウェアやコマンド アンド コントロール活動を Web トラフィック全体で検出します。
主要な課題
ハイブリッドおよびマルチクラウド環境全体でのセキュリティ管理の複雑さ
企業の Web セキュリティ市場における主要な課題の 1 つは、ハイブリッドおよびマルチクラウド インフラストラクチャ全体で一貫したセキュリティ コントロールを管理することです。企業は通常、オンプレミス システム、プライベート クラウド、および複数のパブリック クラウド プラットフォームを混在させて運用しており、それぞれに異なるセキュリティ構成と可視性の制限があります。これらの環境全体での一貫したポリシーの施行、脅威検出、コンプライアンスを確保することは、運用上の複雑さを伴います。セキュリティ チームは、レガシー システムをクラウドネイティブ ツールと統合するのに苦労し、セキュリティ体制が断片化されます。この複雑さは管理上の負担を増大させ、攻撃者が悪用するギャップを生み出し、Web セキュリティの展開の有効性を制限する可能性があります。
熟練したサイバーセキュリティ専門家の不足と予算の制約
熟練したサイバーセキュリティ専門家の慢性的な不足は、効果的な Web セキュリティの実施にとって大きな課題となっています。多くの組織は、高度なセキュリティ プラットフォームを管理し、脅威を分析し、リアルタイムでインシデントに対応するために必要な社内専門知識を欠いています。このスキルギャップは、セキュリティ機能の未活用や脅威への対応の遅れを招くことがよくあります。さらに、特に中小企業における予算の制約は、包括的な Web セキュリティ ソリューションの採用を制限しています。コスト効率と堅牢な保護のバランスを取ることは依然として困難であり、展開サイクルを遅らせ、内部リソースの制限を補うために管理されたセキュリティ サービスへの依存を増大させています。
地域分析
北米
北米は企業の Web セキュリティ市場を支配しており、世界市場シェアの約 38% を占めています。この地域は、高度なサイバーセキュリティ技術の早期採用、高いクラウド普及率、主要なセキュリティ ベンダーの強力な存在によって恩恵を受けています。IT、通信、金融、医療などの企業は、洗練されたサイバー脅威に対抗するために、セキュア Web ゲートウェイ、クラウドベースのセキュリティ、ゼロトラスト フレームワークに多額の投資を行っています。厳格なデータ保護規制とサイバー攻撃の増加が採用をさらに支援しています。米国は、大企業の支出と成熟したデジタル インフラストラクチャにより、地域の需要を牽引しており、カナダは規制コンプライアンスの強化とクラウド セキュリティ イニシアチブを通じて貢献しています。
ヨーロッパ
ヨーロッパは、企業のウェブセキュリティ市場シェアの約27%を占めており、厳格な規制フレームワークと企業全体でのデジタルトランスフォーメーションの進展によって推進されています。GDPRや国家サイバーセキュリティ指令のような規制は、特にデータプライバシーとアクセス監視に関して、組織にウェブセキュリティコントロールを強化することを求めています。政府、公共事業、医療分野では、コンプライアンスとデータ主権が重要であるため、採用が強まっています。西ヨーロッパは高度なITインフラにより需要を牽引しており、中央および東ヨーロッパはクラウド採用の増加に伴い安定した成長を示しています。企業は、規制遵守と運用の柔軟性を両立させるために、ハイブリッドおよびクラウドベースのソリューションをますます導入しています。
アジア太平洋
アジア太平洋は、世界の企業ウェブセキュリティ市場の約24%を占めており、最も急成長している地域セグメントです。急速なデジタル化、クラウド採用の拡大、新興経済圏でのインターネット普及の増加が主要な成長要因です。中国、インド、日本、オーストラリアなどの国々の企業は、デジタルサービスの拡大とリモートワークの採用に関連するサイバー脅威の増加に直面しています。ITおよび通信セクターが大規模なユーザーベースと高いウェブトラフィック量に支えられた大きな需要を牽引しています。サイバーセキュリティリスクへの意識の高まりと政府主導のデジタルイニシアチブが、スケーラブルでクラウド提供のウェブセキュリティソリューションへの投資を加速させています。
ラテンアメリカ
ラテンアメリカは、企業のウェブセキュリティ市場シェアの約6%を占めており、企業のデジタル化の進展とサイバーリスクへの意識の高まりに支えられています。銀行、通信、政府セクターの組織は、フィッシング、マルウェア、ランサムウェアのインシデントの増加に対処するためにウェブセキュリティを強化しています。クラウドベースのセキュリティ採用は、コスト効率と社内サイバーセキュリティ専門知識の限界から増加しています。ブラジルとメキシコは、より大きな企業基盤とデータ保護に対する規制の焦点の改善により、地域の需要を牽引しています。しかし、予算の制約とスキルの不足が、より成熟した地域と比較して採用率を抑制し続けています。
中東・アフリカ
中東・アフリカ地域は、世界市場シェアの約5%を占めており、デジタルインフラの拡大と政府主導のサイバーセキュリティイニシアチブによって成長しています。湾岸協力会議の国々は、重要なインフラ、公共事業、金融システムを保護するために高度なウェブセキュリティソリューションに投資しています。クラウド採用の増加とスマートシティプロジェクトが、安全なウェブアクセスの需要をさらに高めています。アフリカでは、企業がITシステムを近代化するにつれて採用が徐々に進んでいます。地域の成長はサイバー意識の高まりによって支えられていますが、限られた予算と不均一なデジタル成熟度が継続的な課題を呈しています。
市場セグメンテーション:
ソリューション別:
- アプライアンスサービス
- クラウドベースサービス
- オンプレミスサービス
- ハイブリッドソリューション
産業別:
- ITおよび通信
- 政府および公共事業
- 医療およびライフサイエンス
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
企業のウェブセキュリティ市場は、グローバルなサイバーセキュリティベンダーと専門的なクラウドネイティブセキュリティプロバイダーの存在によって特徴付けられる非常に競争の激しい環境です。主要企業は、安全なウェブゲートウェイ、クラウドアクセスセキュリティブローカー、ゼロトラストネットワークアクセス、先進的な脅威保護を統合した包括的な製品ポートフォリオを通じて競争しています。戦略的な重点分野には、クラウド提供プラットフォーム、AI駆動の脅威検出、ハイブリッドおよびリモートワーク環境に対応する統合セキュリティ管理が含まれます。ベンダーは技術能力と地域的な到達範囲を拡大するために、合併、買収、パートナーシップを積極的に追求しています。暗号化検査、行動分析、自動応答の継続的な革新が、市場のリーダーをニッチなプレーヤーから差別化します。価格の柔軟性、管理されたセキュリティサービス、強力な企業サポートは、スケーラブルでコンプライアンスに準拠し、コスト効果の高いウェブセキュリティソリューションを求める組織にとって競争力のある位置付けにさらに影響を与えます。
主要プレイヤー分析
- シスコシステムズ株式会社
- Zscaler, Inc.
- トレンドマイクロ株式会社
- ソフォス株式会社
- バラクーダネットワークス株式会社
- シマンテック株式会社
- マカフィー株式会社
- ブルーコートシステムズ株式会社
- トラストウェーブホールディングス株式会社
- ウェブルート株式会社
最近の展開
- 2025年11月、ZscalerはAIセキュリティのパイオニアであるSPLXの買収を完了し、AI資産発見、自動レッドチーミング、ガバナンス機能を備えたZero Trust Exchange™を拡張し、開発から展開までのAIシステムライフサイクルを保護しました。
- 2025年10月、トレンドマイクロはNVIDIAとのパートナーシップにより、エージェンティックAI環境向けの新しいエンドツーエンド保護スイートを発表し、エージェントレスEDRと統合ガードレールを備えたインフラからアプリケーションまでのセキュリティを強化しました。
- 2025年8月、ZscalerはRed Canaryの買収を完了し、エージェンティックAI駆動のマネージド検出および応答(MDR)技術をセキュリティオペレーションおよびSOC機能に統合しました。
レポートのカバレッジ
この調査レポートは、ソリューション、業界別、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的提言を提供します。
将来の展望
- 企業は、分散型ワークフォースとハイブリッドIT環境をサポートするために、クラウドネイティブなウェブセキュリティプラットフォームをますます採用するようになります。
- ウェブセキュリティとゼロトラスト、SASEアーキテクチャの統合が標準的な企業セキュリティ戦略となるでしょう。
- AIと機械学習は、リアルタイムの脅威検出、行動分析、自動化されたインシデント対応においてより大きな役割を果たすでしょう。
- 組織がネットワークとクラウド全体でのポリシー制御を簡素化しようとする中で、統一されたセキュリティ管理コンソールの需要が増加します。
- ウェブセキュリティソリューションは、API、SaaSアプリケーション、暗号化されたウェブトラフィックをより効果的に保護するためにカバレッジを拡大します。
- 企業がサイバーセキュリティスキルの不足に対処する中で、マネージドウェブセキュリティサービスが注目を集めます。
- 規制遵守要件がソリューション設計と展開の優先順位を引き続き形成します。
- 医療、政府、通信セクターにおける独自のリスクプロファイルに対応するために、業界固有のセキュリティフレームワークが登場します。
- ベンダーは、深いトラフィック検査を維持しながら遅延を減らすためにパフォーマンスの最適化に注力します。
- 戦略的パートナーシップと買収がイノベーションと世界市場の拡大を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
企業のウェブセキュリティの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、企業のウェブセキュリティ市場はどの程度の年間複利成長率で成長すると予測されていますか?
どのセキュリティ意識トレーニングのセグメントがウェブセキュリティサービスの需要を支配していますか?
グローバル企業ウェブセキュリティ市場の主要なプレーヤーは誰ですか?
企業のウェブセキュリティ市場での主要な企業はどこですか?
2024年に企業のウェブセキュリティ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 企業ウェブセキュリティ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の企業ウェブセキュリティ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,633 million → 2032: USD 6,150.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 企業ウェブセキュリティ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 企業ウェブセキュリティ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における企業ウェブセキュリティ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 企業ウェブセキュリティ市場市場の成長要因
- 3.3 企業ウェブセキュリティ市場市場の抑制要因および課題
- 3.4 企業ウェブセキュリティ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 企業ウェブセキュリティ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 企業ウェブセキュリティ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、企業ウェブセキュリティ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 企業ウェブセキュリティ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 企業ウェブセキュリティ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は企業ウェブセキュリティ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 企業ウェブセキュリティ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 企業ウェブセキュリティ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 企業ウェブセキュリティ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 企業ウェブセキュリティ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新企業ウェブセキュリティ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の企業ウェブセキュリティ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の企業ウェブセキュリティ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の企業ウェブセキュリティ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の企業ウェブセキュリティ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの企業ウェブセキュリティ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の企業ウェブセキュリティ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの企業ウェブセキュリティ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 企業ウェブセキュリティ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
