
市場概要
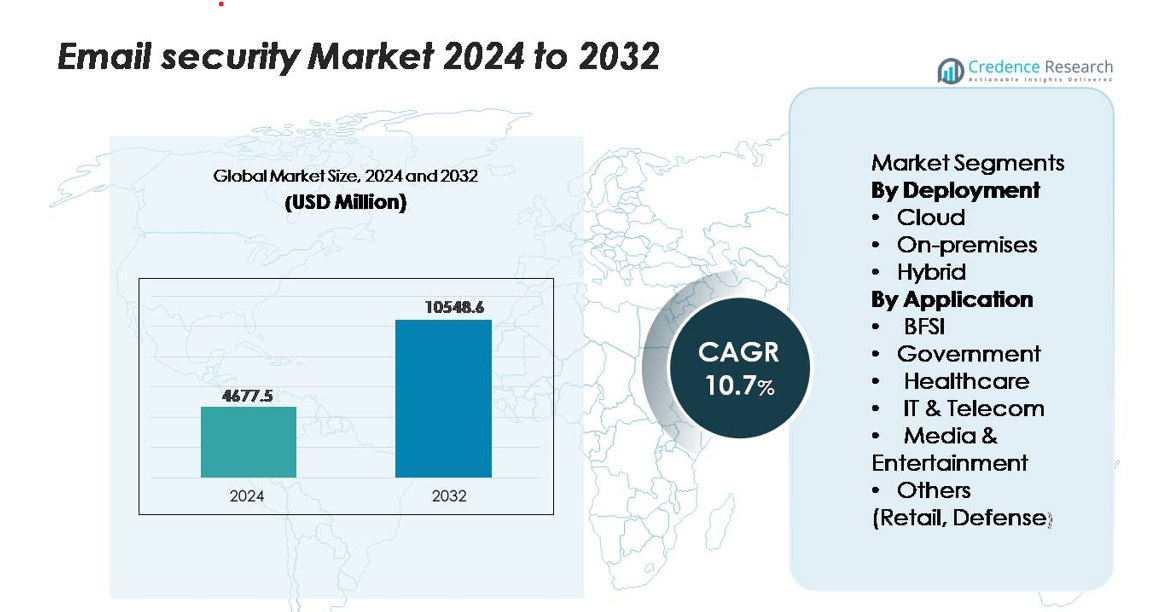
世界のメールセキュリティ市場は2024年に46億7,750万米ドルと評価され、2032年までに105億4,860万米ドルに達すると予測されており、予測期間(2025年~2032年)中に年平均成長率(CAGR)10.7%で拡大します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のメールセキュリティ市場規模 | 46億7,750万米ドル |
| メールセキュリティ市場、CAGR | 10.7% |
| 2032年のメールセキュリティ市場規模 | 105億4,860万米ドル |
メールセキュリティ市場は、トレンドマイクロ株式会社、Proofpoint Inc.、シスコシステムズ株式会社、フォーティネット株式会社、バラクーダネットワークス株式会社、ブロードコム株式会社、Open Text Corporation、Sophos Ltd.、Intermedia.net Inc.、DataFlowXなどの主要ベンダーによって形成されており、これらの企業は高度な脅威検出、AI駆動の分析、クラウド統合型保護プラットフォームを通じて競争しています。これらの企業は、リアルタイムのフィッシング防御、アイデンティティ認証、ハイブリッドワーク環境に合わせたゼロトラストメールアーキテクチャでポートフォリオを強化しています。北米は、サイバー攻撃の頻度が高く、クラウドの採用が成熟しており、高度なメールセキュリティソリューションへの企業投資が強いため、世界市場を約39%のシェアでリードしています。
市場洞察
- 世界のメールセキュリティ市場は2024年に46億7,750万米ドルと評価され、2032年までに105億4,860万米ドルに達すると予測されており、予測期間中にCAGR 10.7%で拡大します。
- 市場の強力な成長は、フィッシング、ランサムウェア、ビジネスメール詐欺攻撃の増加により、企業がAI強化フィルタリング、アイデンティティ認証、クラウド統合型セキュリティフレームワークを採用することを促しています。
- 主要なトレンドには、クラウドメールへの急速な移行、クラウド導入セグメントの支配、ゼロトラストアーキテクチャの採用の増加が含まれます。BFSIセクターは、厳格なコンプライアンス要件のため、主要なアプリケーションセグメントとして残っています。
- 競争は、トレンドマイクロ、シスコ、Proofpoint、フォーティネット、ブロードコムなどの主要ベンダーが脅威インテリジェンス能力、API統合保護、リアルタイム異常検出を拡大する中で激化しています。一方で、小規模なプレイヤーはアイデンティティとデータ損失防止において革新しています。
- 北米は約39%のシェアでリードし、次いでヨーロッパ(約27%)、アジア太平洋(約21%)が続き、ラテンアメリカとMEAが残りを占めています。クラウドベースのソリューションは、世界的に最も高いセグメントレベルのシェアを維持しています。
市場セグメンテーション分析:
導入別
クラウドセグメントは、展開の容易さ、メンテナンス要件の低さ、リアルタイムの脅威インテリジェンスを大規模に提供できる能力によって、メールセキュリティ市場を支配しています。企業は、継続的な更新とAIによる脅威検出の恩恵を受け、高度なフィッシング、スプーフィング、ランサムウェア攻撃に対抗するためにクラウドベースのソリューションをますます採用しています。クラウドプラットフォームはリモートおよびハイブリッドの労働力もサポートし、柔軟でコスト効率の高いセキュリティアーキテクチャを求める組織にとって好ましい選択肢となっています。オンプレミスの展開は、厳格なデータ主権の義務を持つセクターで重要性を維持しており、ハイブリッドモデルはレガシーインフラストラクチャから最新のクラウド環境への移行を進める企業の間で勢いを増しています。
- たとえば、Trend Micro Cloud App Securityは、疑わしい添付ファイルやURLに対するサンドボックス分析を使用して高度なメール脅威検出をサポートしています。このプラットフォームは、Microsoft 365およびGmailと統合してフィッシング試行やランサムウェアの配信をブロックします。Trend Microは、公開された製品ドキュメントと継続的なセキュリティ更新を通じてこれらの機能を検証しています。
用途別
BFSIセグメントは、高価値の金融データ、厳格なコンプライアンス義務、資格情報収集やビジネスメール詐欺攻撃の増加によるターゲティングのため、最大の市場シェアを保持しています。政府機関は、機密の公共データを保護するために暗号化通信フレームワークと多層ゲートウェイに投資し、続いています。医療提供者は、ランサムウェアのリスクを軽減し、患者情報を保護するために堅牢なメールセキュリティに依存しています。IT&通信企業は、大規模な通信ネットワークを保護するために高度なフィルタリングと認証ツールを採用し、メディアおよびエンターテインメント企業は、なりすましの脅威に対するコンテンツ保護を優先しています。「その他」に分類される小売および防衛企業は、詐欺防止、安全な通信ルーティング、およびアイデンティティ検証に焦点を当て、運用の回復力を強化しています。
- たとえば、ProofpointのAdaptive Threat Protectionは、行動AIと機械学習モデルを使用して、Microsoft 365およびGoogle Workspace全体でのフィッシング、資格情報の盗難、なりすましの試みを検出します。このプラットフォームは、毎日大量のメール由来の脅威を分析し、リスクのあるメッセージを削除するための配信後の修復を適用します。
主要な成長要因
メール由来のサイバー脅威の高度化
フィッシング、ランサムウェア、スプーフィング、ビジネスメール詐欺(BEC)攻撃の高度化は、メールセキュリティ市場の主要な推進力として残っています。攻撃者は現在、AI生成のフィッシングコンテンツ、ディープフェイクを使用したなりすまし、多段階のマルウェア配信技術を使用して、従来のメールフィルターを回避しています。これらの進化する脅威は、機械学習、行動分析、ゼロデイパターンを識別できる脅威インテリジェンスフィードを組み込んだ高度なメールセキュリティアーキテクチャを採用するよう組織を促しています。特にBFSI、医療、政府、ITなどのセクターでは、自動検出、URLサンドボックス、ペイロード検査、アイデンティティベースの認証を提供するソリューションを優先しています。リモートおよびハイブリッドワークへのシフトは、分散ネットワークをメール中心のリスクにさらし、クラウドネイティブの保護ツールの必要性を強化しています。攻撃者がインフラストラクチャではなく従業員をますますターゲットにする中、企業は高価値の通信ワークフローと機密データを保護するために包括的なメールセキュリティプラットフォームに投資し、継続的な市場拡大を推進しています。
- 例えば、Microsoft Defender for Office 365は、そのエコシステム全体で毎日65兆以上のシグナルを処理し、Microsoftの公開されたセキュリティドキュメントを通じて検証された継続的な機械学習の更新を使用して、ランサムウェアのペイロード、BECの試み、悪意のあるURLパターンを検出します。
デジタルトランスフォーメーションとクラウドメールの採用を加速
Microsoft 365やGoogle Workspaceなどのクラウドメールプラットフォームの急速な採用は、現代のメールセキュリティソリューションの需要を大きく促進します。クラウド環境に移行する組織は、分散環境で大量のメールトラフィックを保護できるスケーラブルで常に更新されるセキュリティレイヤーを求めています。クラウド駆動のデジタルトランスフォーメーションの取り組みは、企業がリモートワークやモバイルファーストの使用パターンに合わせたAPIベースのセキュリティツール、AI対応の検出エンジン、自動化されたポリシーフレームワークを統合することを促進します。クラウドメールサービスは、リアルタイムで分析可能な広範なデータストリームを生成し、異常検出を迅速化し、疑わしいメッセージのより正確な分類を可能にします。企業がコスト効率、スケーラビリティ、運用の俊敏性を優先する中で、クラウドネイティブのメールセキュリティは基盤的な要件となります。クラウドコラボレーションツール、ファイル共有システム、統合コミュニケーションチャネルのセキュリティを確保する必要性が採用をさらに促進し、クラウドメール保護を業界全体の主要な市場推進力として位置づけています。
- 例えば、Google Workspace Securityは、VirusTotalの20億以上の分析済みマルウェアサンプルのコーパスを統合し、疑わしい添付ファイルやURLを分類し、Googleのグローバルクラウドインフラストラクチャ全体で実行されるリアルタイム検出パイプラインを可能にし、検証済みの透明性レポートを提供します。
規制コンプライアンスの拡大とデータ保護要件
世界市場における規制圧力の増加は、組織が高度なメールセキュリティソリューションに多額の投資を行う要因となっています。GDPR、HIPAA、CCPA、PCI-DSS、金融セクターのコンプライアンスフレームワークなどのデータ保護とプライバシー規制は、メールベースの通信、データ保持、暗号化、アクセスガバナンスに対する強力な管理を義務付けています。非コンプライアンスのリスクには、重大な財政的罰則、評判の損失、運用の混乱が含まれ、組織はコンプライアンスを重視したメール保護を優先するようになっています。企業は現在、規制監査人を満足させるために、安全なメールゲートウェイ、エンドツーエンドの暗号化、多要素認証、データ損失防止(DLP)、監査対応の報告システムを採用しています。高感度のBFSI、医療、防衛、公共セクターなどの業界は、より厳しい監視のために採用を加速しています。国境を越えたデータフローが拡大し、プライバシー法が世界的に進展する中で、コンプライアンス駆動のメールセキュリティプラットフォームの需要は引き続き強化されています。
主要なトレンドと機会
AI駆動のメールセキュリティと自律型脅威検出の成長
AI、機械学習、自然言語処理(NLP)は、インテリジェントで自律的な脅威検出機能を可能にすることでメールセキュリティを変革しています。行動分析システムは、通常のコミュニケーションパターンをプロファイルし、異常な書き方のトーン、ログインパターン、またはアカウント乗っ取りの試みを示すメタデータの偏差などの微妙な異常を検出します。AI強化エンジンは、数百万のメール属性をミリ秒単位で分析し、ゼロデイ脅威に対する予測フィルタリングと適応防御を提供します。ベンダーは、疑わしいメールを隔離し、侵害されたアカウントをブロックし、最小限の人間の介入でセキュリティチームに警告する自動修復ワークフローをますます統合しています。サイバー攻撃が複雑さと速度を増す中、AI駆動のメールセキュリティは、リスク軽減を強化し、インシデント対応時間を短縮し、手動分析への依存を最小限にするための重要な機会を組織に提供します。この変化は、市場での差別化要因としてAIネイティブプラットフォームを位置付けます。
ゼロトラストメールセキュリティアーキテクチャとアイデンティティ保護の採用拡大
ゼロトラストフレームワークは、組織が境界ベースのモデルからアイデンティティ中心の保護に移行する中で、メールセキュリティの中心的なトレンドになっています。ゼロトラストメールシステムは、メールチャネルへのアクセスを許可する前に、ユーザーのアイデンティティ、デバイスの状態、およびコミュニケーションの意図を継続的に検証します。DMARCの施行、アイデンティティ認証、適応アクセス制御、セキュアメールゲートウェイなどの機能は、アカウント乗っ取りやなりすまし攻撃を軽減する多層的なアプローチをサポートします。デジタル署名、証明書ベースの暗号化、アイデンティティ分析の利用拡大は、ベンダーが統合されたアイデンティティ保護ソリューションを提供するための強力な機会を提供します。組織がITインフラ全体でゼロトラストアーキテクチャを採用する中で、メールはその高い攻撃頻度のため、主要な実装領域となります。このトレンドは、アイデンティティガバナンスとメールセキュリティを統合するソリューションの需要を支えています。
- 例えば、Google WorkspaceはDMARC、DKIM、SPFをデフォルトで施行し、すべての受信および送信メッセージで暗号署名を検証し、GmailはGoogleのドキュメント化されたセキュリティ開示に基づいて、AIモデルを使用して毎日数十億のメッセージをトレーニングし、99.9%以上のスパム、フィッシング、マルウェアをブロックしています。
API統合およびクラウドネイティブメールセキュリティエコシステムの拡大
クラウドプラットフォーム向けに設計されたAPIベースのメールセキュリティソリューションへの急速なシフトが、新たな市場機会を生み出しています。API駆動のツールは、Microsoft 365、Google Workspace、Slack、およびコラボレーションスイートとシームレスに統合し、生産性を妨げることなくコンテンツ、添付ファイル、リンクを深く検査します。これらのシステムは、受信トレイ、共有ドライブ、コミュニケーションアプリ全体での継続的な脅威監視を可能にし、データが従来のゲートウェイを超えて移動する現代のワークフローをサポートします。クラウドネイティブアーキテクチャは、デバイスや場所に関係なく、一貫した保護を確保するために、組織がグローバルチーム全体でセキュリティポリシーを展開しやすくします。統合に優れたエコシステムの台頭は、相互運用性、自動化、クロスプラットフォームのインテリジェンス共有を通じてベンダーが差別化する機会を提供します。
- 例えば、MimecastのAPIエコシステムは、毎日1億通以上のメールを処理し、Microsoft 365、Slack、ServiceNow、SIEMツールと統合して、メッセージ、添付ファイル、URLの継続的な監視を提供します。これは、Mimecastの文書化されたプラットフォームテレメトリーとAPI統合ガイドによって確認されています。
主要な課題
進化する脅威の状況の複雑化と検出の限界
急速な技術の進歩にもかかわらず、組織は進化する脅威の状況に追いつくのに大きな課題に直面しています。攻撃者は、ポリモーフィックマルウェア、AI生成のフィッシングメール、従来の検出システムを回避する高度ななりすまし技術など、ますます洗練された手法を使用しています。日々のメールトラフィックの大量さが脅威の分析を複雑にし、セキュリティチームが正当なメッセージと巧妙に作成された悪意のあるコンテンツを区別するのを困難にしています。従来のセキュリティツールは、ゼロデイ脅威や複雑なソーシャルエンジニアリング攻撃を特定できないことがよくあります。このギャップは、アカウント乗っ取り、データ漏洩、運用の混乱の可能性を高めます。組織は、検出エンジンを継続的に更新し、多層的なセキュリティコントロールを統合し、熟練したサイバーセキュリティの人材に投資し続けなければなりませんが、リソースの不足は依然として広範囲にわたっています。
統合の課題、スキルギャップ、高い運用コスト
包括的なメールセキュリティシステムの導入は、特にハイブリッドまたはレガシーインフラを持つ組織にとって統合の課題を提示します。多くの企業は、新しいクラウドネイティブツールを古いメールゲートウェイ、認証フレームワーク、またはアイデンティティ管理システムと整合させるのに苦労し、運用の非効率性を引き起こしています。さらに、高度なソリューションの維持には専門的なサイバーセキュリティの専門知識が必要ですが、これは世界的に不足しています。サブスクリプションサービス、継続的な更新、セキュリティオーケストレーションツールのコストは、特に中小企業にとって予算を圧迫する可能性があります。統合中の誤設定も、誤検知、メール配信の中断、生産性の低下のリスクを高めます。これらの要因が組み合わさって、効果的なメールセキュリティの実装に対する大きな障壁を形成し、組織が最適な保護を達成する能力を制限しています。
地域分析
北米
北米は、サイバー攻撃の頻度が高く、クラウドメールプラットフォームの急速な採用、BFSI、ヘルスケア、政府機関における強力な規制要件によって支えられ、世界のメールセキュリティ市場の約39%を占めています。米国の企業は、AIを活用した脅威検出、ゼロトラストメールフレームワーク、高度なアイデンティティ認証への投資をリードし、高度なフィッシングやBEC攻撃に対抗しています。この地域は成熟したサイバーセキュリティエコシステムと主要なセキュリティベンダーの存在から恩恵を受け、クラウドネイティブなメール保護の継続的なアップグレードを推進しています。ハイブリッドワークモデルの増加とコラボレーションツールの使用拡大が、北米の優位性をさらに強化しています。
ヨーロッパ
ヨーロッパは、GDPR、NIS2、ePrivacy指令などの厳しいデータ保護規制によって推進され、世界のメールセキュリティ市場の約27%を占めています。この地域では、金融サービス、製造業、公共部門のネットワークを標的としたメールによる脅威が増加しており、組織は暗号化ゲートウェイ、DMARCの施行、高度な異常検出ソリューションを採用しています。イギリス、ドイツ、フランスが地域の需要を牽引しており、強力な企業コンプライアンス文化と安全なクラウド通信システムへの投資によって支えられています。ヨーロッパの企業は、監査対応のレポートとデータの居住地管理を備えたプライバシー重視のメールセキュリティアーキテクチャを優先しており、企業および中規模セクター全体で市場の安定した成長を確保しています。
アジア太平洋(APAC)
アジア太平洋は、世界市場の約21%を占めており、デジタルエコシステムの拡大、高いサイバー攻撃のリスク、クラウドメールサービスの急速な採用によって最も急成長している地域です。中国、インド、日本、東南アジアの組織は、高度なフィッシングや資格情報の盗難に対抗するために、AI強化フィルタリング、身元確認ツール、多層メール認証をますます導入しています。政府主導のサイバーセキュリティ政策と急速なIT近代化の取り組みが地域の採用を強化しています。デジタルバンキング、eコマース、リモートワークがAPAC全体で拡大し続ける中、企業はクラウドネイティブのメールセキュリティにより多く投資し、この地域を急速に拡大する成長拠点として位置付けています。
ラテンアメリカ
ラテンアメリカは、デジタルトランスフォーメーションの取り組みの増加とメール中心のサイバー犯罪の増加に支えられ、世界のメールセキュリティ市場の約7%を占めています。ブラジル、メキシコ、コロンビアなどの国々では、ランサムウェアやスピアフィッシング活動が増加しており、組織は安全なメールゲートウェイ、DLPシステム、認証ツールに投資しています。予算の制約が小規模企業に影響を与える一方で、地域はMicrosoft 365やGoogle Workspaceへの移行に伴い、クラウドベースのメールセキュリティの採用が着実に進んでいます。政府のサイバーセキュリティプログラムと企業の近代化の取り組みが需要を高め続け、ラテンアメリカの市場全体の存在感を徐々に強化しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、政府機関、重要インフラ、BFSI、エネルギーセクターを標的としたサイバー脅威の増加により、世界市場の約6%を占めています。UAE、サウジアラビア、南アフリカなどの国々が、暗号化通信フレームワークや身元認証を含む高度なメール保護システムの採用をリードしています。クラウド移行の増加、デジタルサービスの拡大、地政学的サイバーリスクの高まりが、多層メールセキュリティへの投資を加速させています。地域全体で採用レベルは異なりますが、MEAは意識と規制の取り組みが進む中で市場の地位を強化し続けています。
市場セグメンテーション:
導入方法別
- クラウド
- オンプレミス
- ハイブリッド
用途別
- BFSI
- 政府
- ヘルスケア
- IT & テレコム
- メディア & エンターテインメント
- その他(小売、防衛)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
メールセキュリティ市場の競争環境は、グローバルなサイバーセキュリティベンダー、クラウドプラットフォームプロバイダー、新興のAI駆動セキュリティイノベーターの多様な組み合わせによって特徴付けられています。主要なプレーヤーは、高度なフィッシング、ビジネスメール詐欺、ランサムウェア配信、アイデンティティベースの攻撃に対する保護強化に注力しています。主要企業は、AIおよびMLを活用した脅威検出、適応型異常分析、API統合型クラウドメール保護、ゼロトラスト認証フレームワークに多大な投資を行い、リモートおよびハイブリッドの作業環境を保護しています。ベンダーはまた、戦略的パートナーシップ、リアルタイムの脅威インテリジェンスネットワーク、Microsoft 365、Google Workspace、マルチクラウド環境をサポートする統合セキュリティエコシステムを通じて能力を拡大しています。組織がクラウドコミュニケーションツールに急速に移行する中、APIベースのメールセキュリティ、DMARCの施行、アイデンティティ保護ソリューションを巡る競争が激化しています。継続的なイノベーション、コンプライアンス重視の機能、スケーラビリティは、グローバルなメールセキュリティ市場のリーダーシップを形成する重要な差別化要因であり続けています。
主要プレイヤー分析
- トレンドマイクロ株式会社(日本)
- Intermedia.net, Inc.(米国)
- Proofpoint Inc.(米国)
- Barracuda Networks Inc.(米国)
- Sophos Ltd.(米国)
- Fortinet Inc.(米国)
- Cisco Systems Inc.(米国)
- Open Text Corporation(カナダ)
- Broadcom Inc.(米国)
最近の動向
- 2025年2月、トレンドマイクロは、管理者コンソールに2つの新しいトークン%CI_RULE_NAME%と%CI_RULE_DESC%を追加し、詳細なポリシーアラート通知とルールベースのレポートを強化することで、メールセキュリティプラットフォームを更新しました。
- 2025年2月、Intermediaは、Microsoft Teamsのチャットや会議のアーカイブサポートを含むようにIntermedia Archivingプラットフォームを拡張し、音声、SMS、統合コミュニケーション、コンタクトセンターのインタラクションを含め、マルチチャネルコミュニケーションワークフロー全体でのコンプライアンスカバレッジを強化しました。
- 2024年12月、トレンドマイクロはBIMIサポートを追加したメールセキュリティのアップデートをリリースしました。このアップデートにより、ブランドロゴの表示が確認され、顧客のメールフローにおけるDMARCおよびBIMIの強制が強化されました。
レポートのカバレッジ
この調査レポートは、展開、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、フィッシングやなりすまし攻撃をより高精度で識別するAI駆動の検出エンジンをますます採用するでしょう。
- クラウドネイティブのメールセキュリティプラットフォームは、企業がハイブリッドおよびリモートワーク環境を拡大するにつれて引き続き支配的になるでしょう。
- ゼロトラストのメールアーキテクチャは、アイデンティティ中心の保護を求める企業全体で広く実装されるでしょう。
- APIベースのセキュリティモデルは、Microsoft 365、Google Workspace、およびコラボレーションツールとより深く統合されるでしょう。
- 高度なDMARC、DKIM、およびSPF認証は、高リスクセクター全体で標準になるでしょう。
- 行動分析は、アカウント乗っ取りや異常なコミュニケーションパターンの検出においてより大きな役割を果たすでしょう。
- セキュアメールゲートウェイは、クロスプラットフォームの脅威インテリジェンスと自動化された修復ワークフローをサポートするように進化するでしょう。
- 業界固有のコンプライアンス要件が、BFSI、医療、政府セクターでの採用を促進するでしょう。
- 中小企業は、コスト効率のために管理されたメールセキュリティサービスへの移行を加速するでしょう。
- ベンダーは、データの居住性、プライバシーの義務、および地域に特化した脅威の可視性をサポートするために地域データセンターを拡大するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のメールセキュリティ市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、メールセキュリティ市場はどのくらいの年平均成長率で成長すると予測されていますか?
メールセキュリティ市場の主要地域はどこですか?
メールセキュリティ市場の成長を促進する主要な要因は何ですか?
メールセキュリティ市場において、アプリケーション別の主要なセグメントはどれですか?
メールセキュリティ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 メールセキュリティ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のメールセキュリティ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,677.5 million → 2032: USD 10,548.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 メールセキュリティ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. メールセキュリティ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるメールセキュリティ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 メールセキュリティ市場市場の成長要因
- 3.3 メールセキュリティ市場市場の抑制要因および課題
- 3.4 メールセキュリティ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 メールセキュリティ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 メールセキュリティ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、メールセキュリティ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 メールセキュリティ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. メールセキュリティ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はメールセキュリティ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 メールセキュリティ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 メールセキュリティ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 メールセキュリティ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 メールセキュリティ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新メールセキュリティ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のメールセキュリティ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のメールセキュリティ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のメールセキュリティ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のメールセキュリティ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのメールセキュリティ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のメールセキュリティ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのメールセキュリティ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. メールセキュリティ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
