
市場概要:
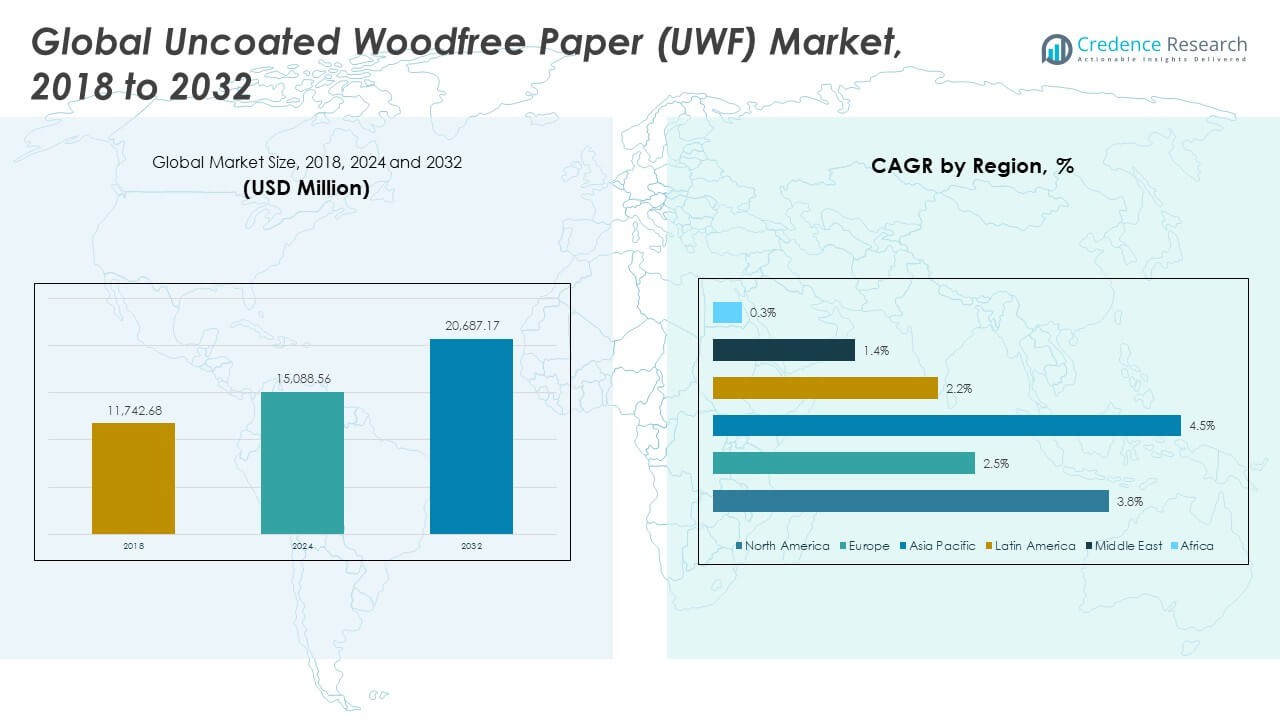
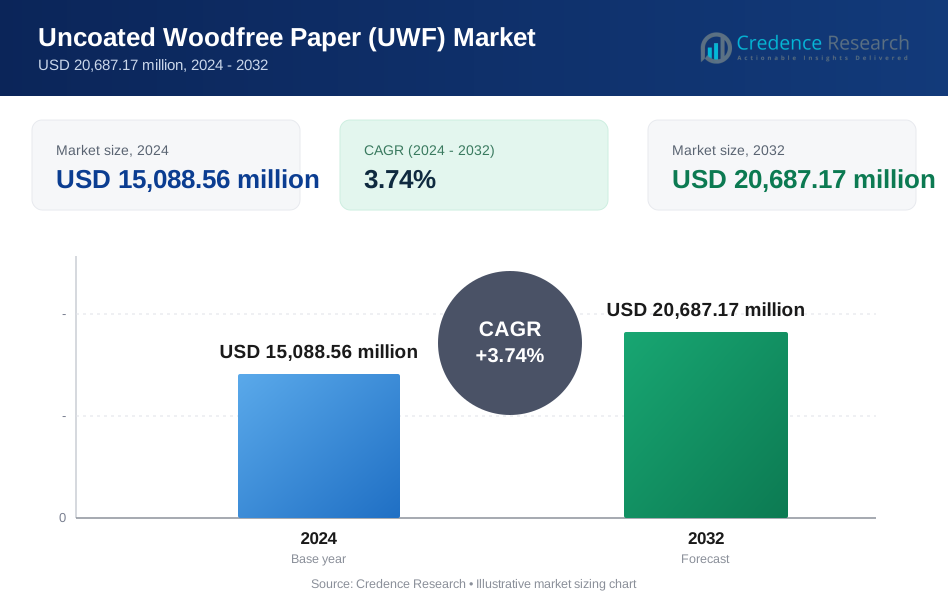
グローバル非塗工上質紙(UWF)市場は、オフィス、出版、商業印刷の需要が安定しているため成長を続けています。グローバル非塗工上質紙(UWF)市場の規模は、2018年に11,742.68百万米ドルから2024年に15,088.56百万米ドルと評価され、2032年までに20,687.17百万米ドルに達すると予測されており、予測期間中のCAGRは3.74%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 非塗工上質紙(UWF)市場規模 2024 | 11,742.68百万米ドル |
| 非塗工上質紙(UWF)市場、CAGR | 3.74% |
| 非塗工上質紙(UWF)市場規模 2032 | 20,687.17百万米ドル |
この市場の成長は、教育ニーズの増加、企業文書の拡大、書籍印刷の需要の持続から来ています。多くの購入者は、清潔な印刷品質、信頼性のある走行性、強力な保存特性のためにUWFグレードを好みます。生産者は、厳しい品質基準を満たすために、繊維の利用改善、より高い明るさレベル、より良い表面処理に焦点を当てています。持続可能なパルプ生産へのシフトも、環境に優しいUWFグレードへの関心を支えています。デジタル印刷の拡大は、短期間の仕事での製品使用を広げるのに役立っています。
北米とヨーロッパは、強力な印刷インフラ、広範なオフィス用紙の使用、確立された教育ネットワークによりリードしています。アジア太平洋地域は、学校、出版社、商業印刷業者の能力拡大に伴い、より速いペースで上昇しています。中国とインドは、識字率の上昇、学生人口の増加、企業印刷ニーズの増大により需要を強化しています。ラテンアメリカは、印刷と包装の緩やかな近代化によって安定した進展を示しています。中東とアフリカは、教育システムの拡大とビジネス形成の増加を通じて勢いを増しています。
市場の洞察:
- グローバル非塗工上質紙(UWF)市場は、2018年の11,742.68百万米ドルから2024年の15,088.56百万米ドルに成長し、2032年までに20,687.17百万米ドルに達すると予測されており、期間中のCAGRは3.74%です。
- アジア太平洋(46.36%)、北米(27.41%)、ヨーロッパ(17.70%)は、2024年においてトップ3の地域シェアを持ち、強力な教育セクター、高ボリュームの出版、確立された印刷ネットワーク、成熟したオフィス文書需要により牽引されています。
- アジア太平洋地域は、急速な識字率の成長、学生人口の拡大、強力な国内生産、企業印刷ニーズの増加に支えられ、36%のシェアで最も成長が速い地域です。
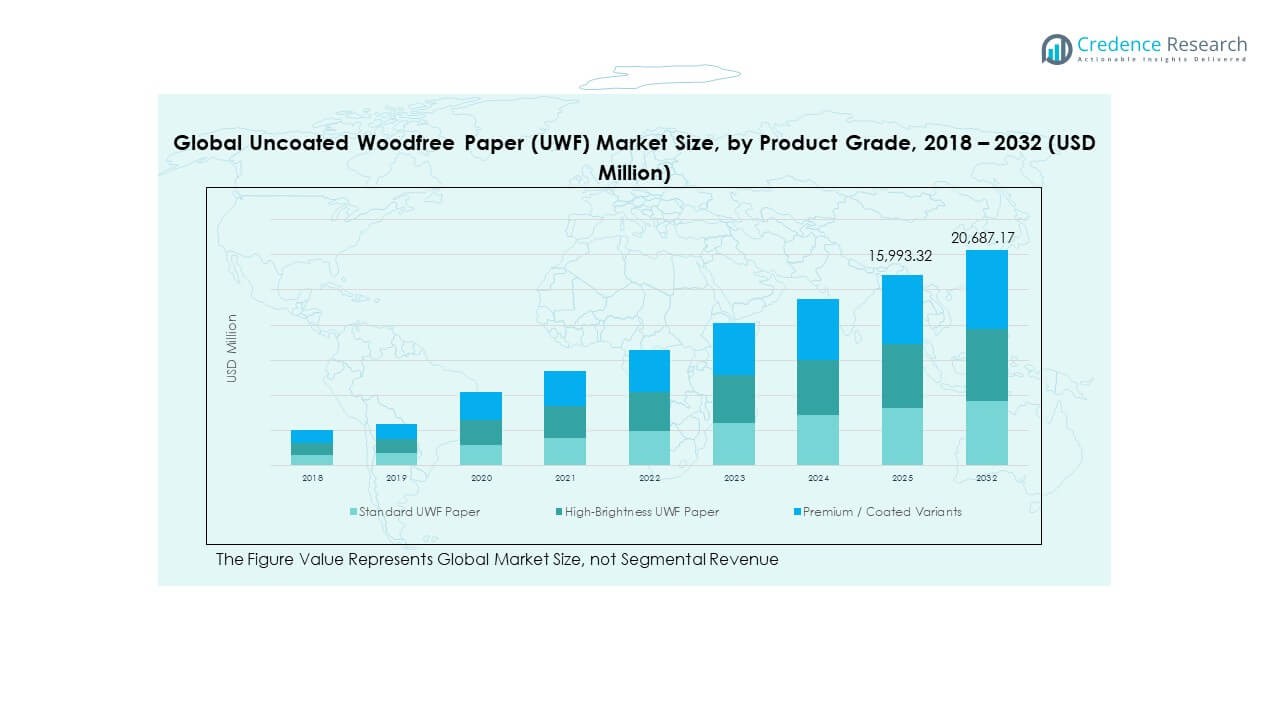
- 視覚セグメントの分布に基づくと、標準のUWF紙は製品ミックスの約50%を占め、教科書、オフィス文書、大量印刷での支配的な使用を反映しています。
- 高輝度UWF(約30%)とプレミアム/コートバリアント(約20%)は、商業印刷、ブランディング素材、デジタル印刷環境を含む品質に敏感なアプリケーションでの成長を促進しています。
市場の推進要因:
教育および企業セクターにおける高品質な印刷グレードの需要増加
学校、オフィス、印刷所でのプレミアム紙の強い使用により需要が増加しています。購入者は、明るさが一定で滑らかな表面を持つ紙を好み、明瞭なテキスト出力を求めています。グローバルな非塗工上質紙(UWF)市場は、文書作成や書籍作業における安定した採用から恩恵を受けています。耐久性が重要な大量印刷をサポートします。出版社は、信頼性のある不透明度が必要な長期タイトルにUWFグレードを依存しています。企業は、レポート、マニュアル、ブランドコンテンツにこれらのシートを使用します。政府機関は、記録や試験資料にこれらの形式を依存しています。多くの地域での強い印刷文化が長期的な関心を安定させています。
- 例えば、HP Indigoデジタル印刷機は高品質の非塗工基材をサポートし、最大812 dpiの印刷解像度を提供し、出版および教育市場向けにシャープなテキストを保証します。
持続可能なパルプ使用とクリーンな生産技術へのシフト
生産者は、厳しい環境目標を達成するために認証されたパルプラインに投資しています。多くの工場が漂白中の排出を削減するためにプロセスを改善しています。これにより、グローバルな非塗工上質紙(UWF)市場は環境に配慮した購入者からの信頼を得ています。企業は資源効率を向上させるためにより良いファイバー回収を採用しています。クリーンな入力は、グリーンラベリングを目指すブランドをサポートします。調達チームは、追跡可能な原材料を持つ工場を選びます。出版社は、持続可能性プログラムに合わせるためにこれらのグレードを使用します。消費者の意識の高まりが、責任を持って生産された紙の需要を押し上げています。
- 例えば、Stora Ensoは、持続可能性報告で確認されたように、2019年から2023年にかけてクリーンなパルププロセスを通じて化石CO₂排出量を30%以上削減しました。
アーカイブ強度、耐久性、安定したラン性能への高い嗜好
ユーザーは、図書館やオフィスでの長期保存ニーズのためにUWFシートを重視しています。これらの紙は黄変を防ぎ、印刷されたテキストを長年保護します。グローバルな非塗工上質紙(UWF)市場は、安定した印刷処理が必要なクライアントからの支持を得ています。紙詰まりを制限する強力な寸法制御を提供します。教育用プリンターは、これらのシートを使用して大量の試験資料を印刷します。法務グループは、永久ファイルのためにこれらの形式を選びます。高い不透明度がページの両面での可読性を向上させます。生産ラインは、厳しいランナビリティ目標を満たすように適応します。
短期およびオンデマンドの仕事での使用を拡大するデジタル印刷の拡大
デジタルプリンターは、シャープな画像の明瞭さと安定したトナー結合のためにUWFシートを頼りにしています。短期出版の成長が小規模印刷所での消費を押し上げています。グローバルな非塗工上質紙(UWF)市場は、信頼性のある基材を必要とする柔軟な印刷サイクルから恩恵を受けています。マニュアルやガイドの迅速な納品をサポートします。多くの企業が低ボリュームのパッケージ挿入物にUWFグレードを使用しています。オンデマンド印刷サービスは、迅速な補充のためにこれらのシートに依存しています。レーザーおよびインクジェットユニットとの広範な互換性が採用を強化します。サービスプロバイダーは、クリーンなシート品質を必要とするポートフォリオを拡大しています。
市場動向:
プレミアムな質感、より高い明るさ、強化された表面仕上げへの移行の増加
生産者は、高級印刷タスクに適した滑らかな質感を持つ洗練されたグレードをリリースしています。購入者は、テキストのコントラストを向上させる高度な明るさレベルを求めています。グローバルな非塗工上質紙(UWF)市場は、プレミアムな感触への需要の高まりに適応しています。企業のアイデンティティ作業のために高級仕上げを求めるユーザーを引き付けます。クリエイティブエージェンシーでカスタムテクスチャが注目を集めています。新しい表面処理が鮮やかなカラー印刷をサポートします。デザイナーは、洗練された外観が必要なカタログのためにこれらのシートを選びます。印刷所は、最終出力品質を向上させるためにこれらのグレードを採用しています。
- 例えば、Mondiの「NEUJET Natural」無塗装シリーズは、最大120 m/minで動作するインクジェットシステムでの高精細印刷をサポートする高度な表面技術を使用しており、色の濃度と細部の描写を向上させます。
デジタルファースト生産エコシステムとのUWFグレードの整合性の向上
メーカーはデジタルプレスとの互換性のためにUWFシートを調整します。コーティングのない表面は、正確なトナーの接着を助けます。グローバル無塗装ウッドフリーペーパー(UWF)市場は、自動化された印刷サイクルを中心に構築されたワークフローで勢いを増しています。それはオフセットとデジタルラインを混在させたハイブリッド環境をサポートします。印刷所は両方のシステムで良好に機能するメディアを求めています。迅速な作業の増加は均一性の必要性を高めます。ソフトウェア駆動のキャリブレーションツールは、製紙工場がシートプロファイルを洗練することを促します。これらの変更は、さまざまなプリンターでの一貫したパフォーマンスをサポートします。
- 例えば、CanonのimagePRESSデジタルシステムは、ダイナミックトランスファーテクノロジーやリアルタイムキャリブレーションのためのインライン分光センサーなどの高度な機能を通じて、一貫した色精度で無塗装紙を処理するよう設計されています。
商業印刷における再生繊維と循環型紙の概念の採用の増加
多くの生産者は、企業の持続可能性目標を達成するために再生繊維を追加します。購入者は、回収紙を再利用する循環モデルを支持します。グローバル無塗装ウッドフリーペーパー(UWF)市場は、低影響材料を促進する政策から利益を得ています。それは教育や政府の調達規則と一致しています。製紙工場はシートの強度を保護するためにバランスの取れたブレンドにシフトしています。改善された繊維の選別は全体的な品質を向上させます。ブランドはパッケージインサートでエコに焦点を当てた紙の選択肢を強調します。高い明るさを保持する再生グレードの需要が増加しています。
カスタムサイズ、軽量、および特殊オフィス用紙フォーマットの拡大
ユーザーは、輸送負荷を軽減する軽量GSMフォーマットを要求します。オフィス用品会社全体でカスタムカットのトレンドが成長しています。グローバル無塗装ウッドフリーペーパー(UWF)市場は、多様なシート寸法で対応しています。それは自動化された機械のために正確なフォーマットを必要とする企業にサービスを提供します。軽量グレードは輸送におけるエネルギー節約をサポートします。特殊オフィス用紙は企業ストアで勢いを増しています。柔軟なサイズは印刷生産における廃棄物を削減するのに役立ちます。正確なワークフロー設定に一致するカスタマイズされた製品の需要が高まっています。
市場の課題分析:
デジタル化による高圧、オフィス印刷量の減少、およびパルプのコスト変動の増加
デジタルワークフローは、企業ユニット全体で日常的な印刷作業を削減します。多くの企業はクラウドベースのツールを通じて紙の使用を削減しています。グローバル無塗装ウッドフリーペーパー(UWF)市場は、オフィス印刷習慣の縮小からの圧力に直面しています。それはマージンを圧迫する不安定なパルプ価格に対処しています。製紙工場は多くの地域で高いエネルギーコストを管理しています。出版社は選択的なコンテンツをデジタル読書フォーマットにシフトしています。新しいメディア習慣により市場間で需要パターンが異なります。これらの変化は、生産者に容量計画を再考させます。
厳しい環境規則、サプライチェーンのギャップ、および複雑な製紙工場の近代化要件
製紙工場は主要地域で厳しい排出基準を遵守しなければなりません。コンプライアンスはアップグレードのための資本ニーズを引き上げます。グローバル無塗装ウッドフリーペーパー(UWF)市場は、物流の制約に関連する遅延に直面しています。それは季節的な混乱中の限られた繊維供給に対処しています。多くの工場はエネルギー使用を改善するために最新の設備を必要としています。調達チームはより強力な認証の追跡を要求します。低品質の輸入品は一部の市場に挑戦をもたらします。生産者はコスト管理と持続可能性目標のバランスを取るために取り組んでいます。
市場の機会:
エコ認証グレード、再生繊維統合、および低排出製紙プロセスの範囲の拡大
グリーン調達プログラムは、エコ認証を受けたUWFシートへの関心を高めます。購入者は、透明な調達基準を持つ紙を好みます。グローバル無塗工紙(UWF)市場は、教育機関や政府機関からの新たな需要を得ています。低排出の生産ラインを採用する製紙工場から恩恵を受けています。リサイクルブレンドは、持続可能性を重視する顧客向けに新しい製品層を創出します。デザイナーはブランドアイデンティティのためにエコに焦点を当てた素材を選びます。これらのトレンドは、プレミアムなグリーン製品の提供範囲を広げます。生産者は認証された繊維チェーンを通じて価値を強化します。
デジタル印刷、プレミアム商業作業、カスタムオフィス製品からの需要拡大
短期間のデジタル作業が小規模および中規模の印刷機での消費を押し上げます。購入者は、混合印刷システムで良好に機能する紙を求めています。グローバル無塗工紙(UWF)市場は、企業コンテンツ向けのプレミアムフォーマットでの成長を見せています。カタログ、マニュアル、ブランド文書からの新たなビジネスをサポートします。カスタムサイズのシートは、企業が廃棄物を削減するのに役立ちます。軽量フォーマットは、物流に焦点を当てた購入者にアピールします。特殊オフィス用紙は、職場のサプライヤーからの関心を集めています。これらの変化は、地域全体でのポートフォリオ拡大の余地を生み出します。
市場セグメンテーション分析:
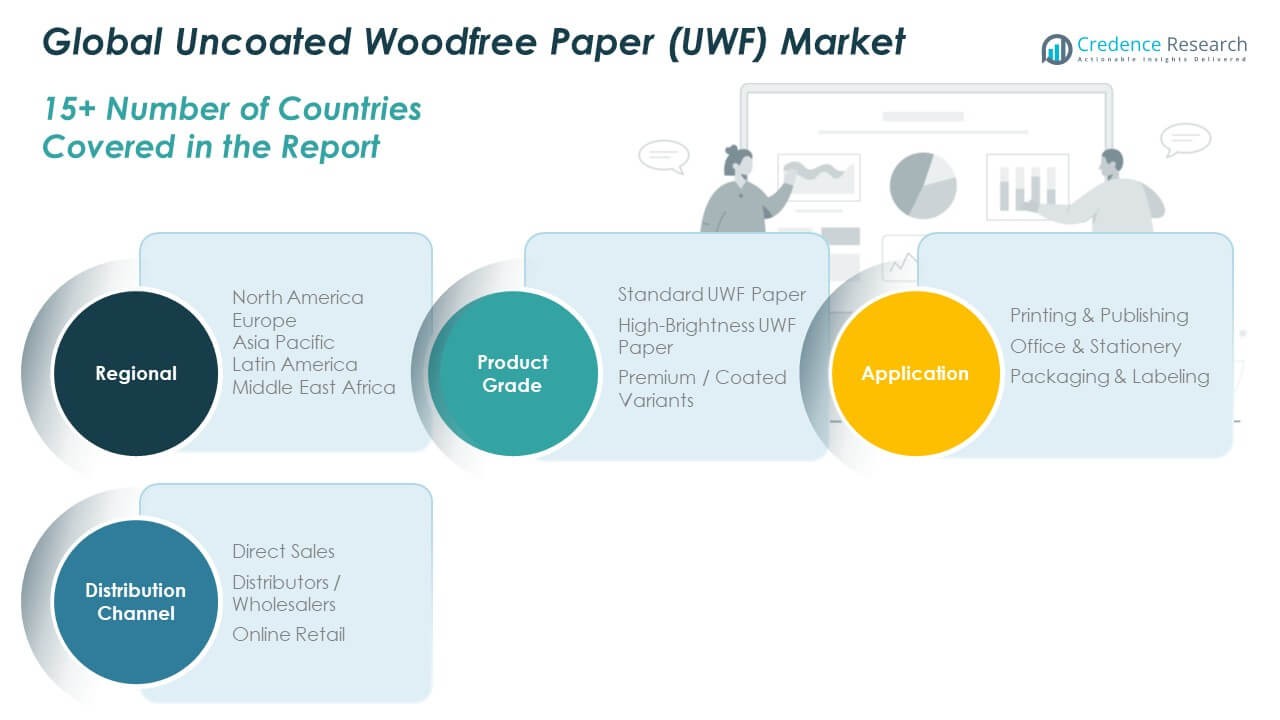
製品グレード別
標準UWF紙は、オフィス、書籍、大量印刷での幅広い使用により、主要な需要を支配しています。高輝度UWF紙は、シャープなコントラストとプレミアムな外観が重要な場所で注目を集めています。プレミアムまたはコーティングされたバリアントは、印刷品質の向上と美観を重視するニッチセグメントに対応します。グローバル無塗工紙(UWF)市場は、一貫した表面強度と安定した走行性を求める購入者から恩恵を受けています。多様な印刷ニーズにより、各グレードでの安定した成長を維持しています。
用途別
印刷と出版は、高ボリュームの書籍作業と学習教材により、最大の消費者であり続けます。オフィスと文房具は、レポート、フォーム、日常の印刷タスクを通じて強い使用を維持しています。パッケージングとラベリングは、軽量インサートと製品情報シートの採用が増加しています。各セグメントは、強力な流通ネットワークによって支えられたバランスの取れた需要に貢献しています。
- 例えば、UPMのRaflatacラベリング部門は、無塗工紙ラベルが最大毎分500ラベルの高速アプリケーションレートを満たし、無塗工基材を必要とするパッケージングワークフローの増加をサポートしていると報告しています。
流通チャネル別
大企業が厳格な品質管理で大量を調達する場合、直接販売が主導します。ディストリビューターと卸売業者は、広範な市場アクセスをサポートし、中小規模の購入者への供給を助けます。オンライン小売は、迅速な配送ニーズと柔軟な注文パターンにより拡大しています。デジタル調達と多様な製品選択を好む購入者をサポートします。
セグメンテーション:
製品グレード別
- 標準UWF紙
- 高輝度UWF紙
- プレミアム / コーティングバリアント
用途別
- 印刷 & 出版
- オフィス & 文房具
- パッケージング & ラベリング
流通チャネル別
- 直接販売
- ディストリビューター / 卸売業者
- オンライン小売
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカは、大規模な教育システムと安定した出版需要により、世界の非塗工上質紙(UWF)市場で強い地位を占めています。この地域は、先進的な印刷ネットワークと企業環境全体での高品質基準の恩恵を受けています。オフィス用品チェーンからの強力な調達が、安定したシート使用を支え、アメリカは安定した書籍印刷活動を維持しています。購入者は、法的、政府、学術文書のために高級グレードに依存しています。この地域は、エネルギー効率に焦点を当てた工場のアップグレードへの継続的な投資を引き付けています。物流ネットワークは十分に発展しており、広範な小売の利用可能性をサポートしています。持続可能性の目標が高まる中、購入者は認証された責任ある調達された繊維に向かっています。
ヨーロッパ
ヨーロッパは、強力な教育出版と構造化された企業印刷習慣に支えられ、世界の非塗工上質紙(UWF)市場で安定した需要を維持しています。厳しい持続可能性法が認証されたパルプ調達を奨励し、地域の需要を強化しています。先進的な印刷技術と長期的なアーカイブニーズが、複数の国での一貫した消費を促進しています。UWFグレードは、行政記録や試験資料に広く使用されています。購入者は、質の高い書籍制作のために高い明るさを重視し、高級セグメントは創造的およびデザイン志向のユーザーに対応しています。効率的な物流ネットワークがEU市場全体でのスムーズな移動を保証しています。工場は、規制の期待に応えるために低排出生産に焦点を当て続けています。
アジア太平洋
アジア太平洋は、巨大な教育成長と拡大する企業セクターにより、世界の非塗工上質紙(UWF)市場をリードしています。増加する学生人口が牽引する強力な出版量が、UWFグレードの持続的な需要を支えています。発展途上国では、教科書やワークブックに手頃な紙の選択肢が不可欠です。オフィス文具の使用は、より広範なビジネス形成とともに拡大し続けています。デジタル印刷の採用が商業拠点での高級基材の需要を押し上げています。地域の工場は、国内需要に合わせて生産を拡大し、パルプ調達とコスト効率を改善しています。強力な小売および流通ネットワークが、多様なUWFフォーマットへのアクセスを増やしています。
ラテンアメリカ
ラテンアメリカは、教育登録の増加とオフィスニーズの増大に支えられ、世界の非塗工上質紙(UWF)市場で徐々に進展を示しています。出版活動は安定しており、標準化された文具が広く採用されています。多くの組織がトレーニング資料や行政業務のためにUWFグレードに依存しています。輸入ネットワークが地域全体の分散した市場への供給を助けています。地元の工場は、繊維の利用を改善することで競争力を強化しようとしています。購入者は、日常のオフィス使用のために一貫した印刷品質を重視しています。デジタルワークフローの採用が消費に中程度の変化をもたらし、小売の拡大が製品の到達範囲を改善しています。
中東
中東では、教育システムや政府の文書作成に主に支えられ、グローバルな非塗工上質紙(UWF)市場において限られたが安定した需要を維持しています。公共部門の印刷や試験用紙の要求が定期的な消費を支えています。企業ユーザーは、安定したシート性能を必要とするレポートや内部文書にUWFグレードを採用しています。地域の生産は限られており、輸入への依存が増えています。購入者は、プロフェッショナルな使用のために明るさと品質の安定性を重視しています。強力なGCCの流通ネットワークが主要市場での入手可能性を支えています。デジタルワークフローへの投資の増加が、地域全体の長期的な需要パターンに影響を与えています。
アフリカ
アフリカでは、印刷インフラの不均一さと製造能力の限界により、グローバルな非塗工上質紙(UWF)市場での活動は遅いが着実です。教育部門は教科書や学習資料の基本的な需要を引き続き牽引しています。政府の調達が行政印刷のニーズをサポートしています。この地域は消費レベルを満たすために輸入に大きく依存しています。購入者は学校やオフィスの要求に対してコスト効果の高いグレードを重視しています。都市市場ではプレミアムフォーマットへの関心が強まっています。サプライチェーンの課題がいくつかの国での製品の入手可能性に影響を与えていますが、識字率向上の取り組みが長期的な成長の可能性をサポートしています。
主要企業分析:
- インターナショナル・ペーパー
- ストラ・エンソ
- UPMキュンメネ
- サッピ
- ウェストロック
競争分析:
グローバルな非塗工上質紙(UWF)市場は、広範な生産基盤と強力な供給ネットワークを持つ既存の製紙メーカー間での強力な競争が特徴です。品質の一貫性、コスト効率、持続可能なパルプ調達によって駆動される安定した競争を反映しています。主要なプレーヤーは、商業印刷や出版をサポートする高輝度でプレミアムなシートをポートフォリオに拡大しています。エネルギー効率の高い製紙工場や低排出生産システムに投資する企業から利益を得ています。多くの生産者が直接販売、卸売業者、デジタル小売チャネルを通じて流通を強化しています。デジタル印刷向けに特化した新しいグレードの登場で競争が激化しています。戦略的な合併や地域拡張が企業の長期的な市場ポジションの確保を助けています。製品の革新、供給の信頼性、広範な顧客へのリーチがトップ企業の中核的な強みとして残っています。
最近の展開:
- 2025年8月、American Industrial Partnersは、International Paperのグローバルセルロースファイバー(GCF)部門を買収するための最終契約を締結しました。この部門は、健康および個人ケア製品のための吸収性フラッフパルプの主要な供給者です。この売却は、International Paperがコアな包装および紙の業務に集中する戦略と一致しており、将来的に木材を使用しない紙の分野での影響を与える可能性があります。
- 2025年7月、Stora EnsoはNovaporと協力し、セルロースフォーム包装材料(Papira®)のパイロットプロジェクトを開始しました。これは、化石燃料ベースから木材繊維包装への移行を促進するものです。この取り組みは、木材を使用しない紙および包装材料の持続可能なプロファイルを強化することに直接関連しています。
- 2025年6月、Stora EnsoはMatrix Packと戦略的パートナーシップを結び、循環型バイオベースの包装への移行を進めています。この協力には、従来の包装材料を置き換えるための成形繊維技術の拡大が含まれ、繊維調達、サプライチェーン、持続可能な実践における強みを統合しています。Stora EnsoのMatrix Packにおける少数株取得と取締役会への参加は、次世代の繊維ベースの包装および無塗工紙への継続的なコミットメントを示しています。
- 2025年2月、International PaperはDS Smithの主要な買収を完了し、30か国以上での事業を展開する持続可能な包装の新しい世界的リーダーを形成しました。この戦略的な動きは、International Paperの無塗工木材を使用しない紙の提供を強化し、包装におけるイノベーションを推進し、持続可能性のリーダーシップを拡大することを目的としています。この合併は、顧客体験、イノベーション、責任ある森林管理の実践を強調し、International Paperを包装およびUWFセグメントにおける持続可能なソリューションの最前線に位置付けます。
レポートのカバレッジ:
この調査レポートは、製品グレード別、用途別、流通チャネル別に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 市場の成長は、高輝度およびプレミアムグレードの需要によって上昇します。
- デジタル印刷の拡大により、精製されたUWF基材の需要が増加します。
- 持続可能な繊維調達が地域全体での調達選択を導きます。
- エネルギー効率の高い工場のアップグレードが生産者のコストパフォーマンスを向上させます。
- 包装インサートとラベリング作業が新しい用途の成長を支えます。
- 企業の需要は、信頼性のある走行性と不透明度を持つUWFグレードを好みます。
- アジア太平洋地域では、大規模な教育基盤により地域消費が上昇します。
- 流通ネットワークはデジタル調達チャネルを通じて拡大します。
- 繊維処理の革新がシートの強度と印刷の明瞭さを向上させます。
- パルプ統合への幅広い投資により、グローバルなサプライチェーンが安定します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル無塗工木材フリー紙(UWF)市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル未コート木材フリー紙(UWF)市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのグローバル未塗工木材フリーペーパー(UWF)市場セグメントが最も大きなシェアを持っていましたか?
グローバル無塗工木材フリーペーパー(UWF)市場の成長を促進している主な要因は何ですか?
グローバル無塗工木材フリーペーパー(UWF)市場の主要企業はどこですか?
2024年にグローバル無塗工木材フリーペーパー(UWF)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 非塗工印刷用紙(UWF)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の非塗工印刷用紙(UWF)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 15,088.56 million → 2032: USD 20,687.17 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 非塗工印刷用紙(UWF)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 非塗工印刷用紙(UWF)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における非塗工印刷用紙(UWF)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 非塗工印刷用紙(UWF)市場市場の成長要因
- 3.3 非塗工印刷用紙(UWF)市場市場の抑制要因および課題
- 3.4 非塗工印刷用紙(UWF)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 非塗工印刷用紙(UWF)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 非塗工印刷用紙(UWF)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、非塗工印刷用紙(UWF)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 非塗工印刷用紙(UWF)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 非塗工印刷用紙(UWF)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は非塗工印刷用紙(UWF)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 非塗工印刷用紙(UWF)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 非塗工印刷用紙(UWF)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 非塗工印刷用紙(UWF)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 非塗工印刷用紙(UWF)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新非塗工印刷用紙(UWF)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の非塗工印刷用紙(UWF)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の非塗工印刷用紙(UWF)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の非塗工印刷用紙(UWF)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の非塗工印刷用紙(UWF)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの非塗工印刷用紙(UWF)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の非塗工印刷用紙(UWF)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの非塗工印刷用紙(UWF)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 非塗工印刷用紙(UWF)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
