
市場概要
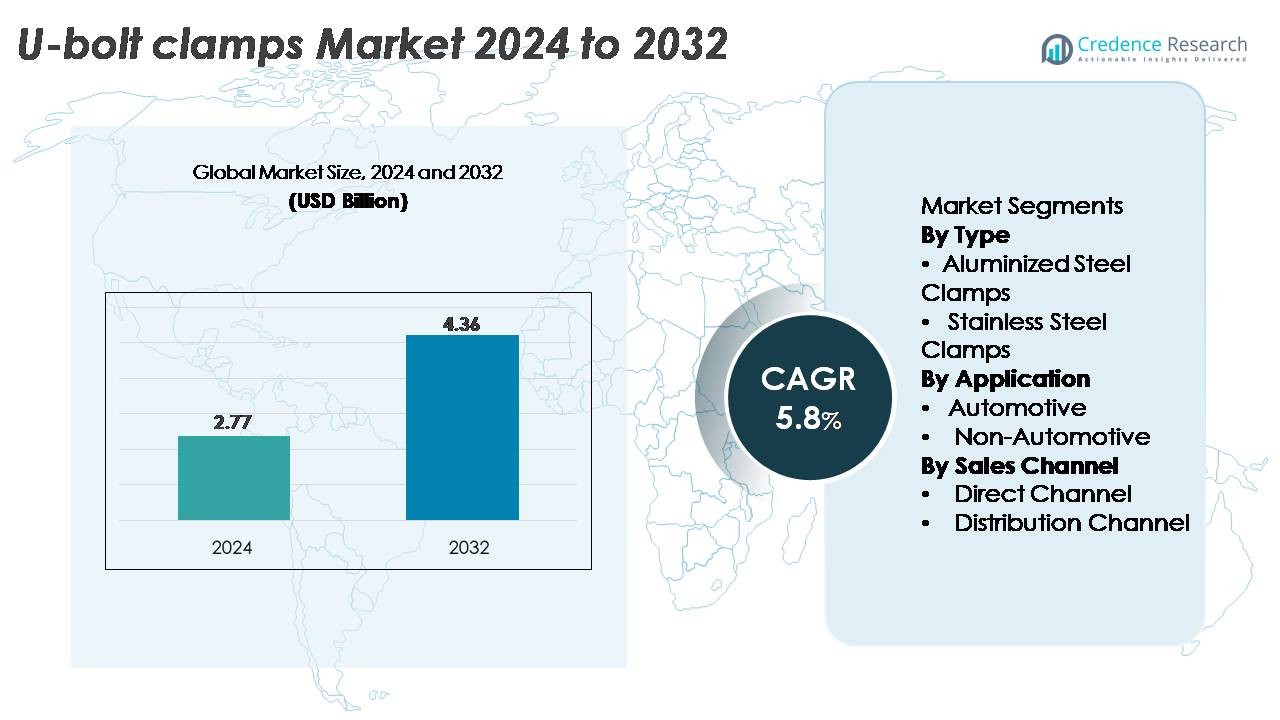
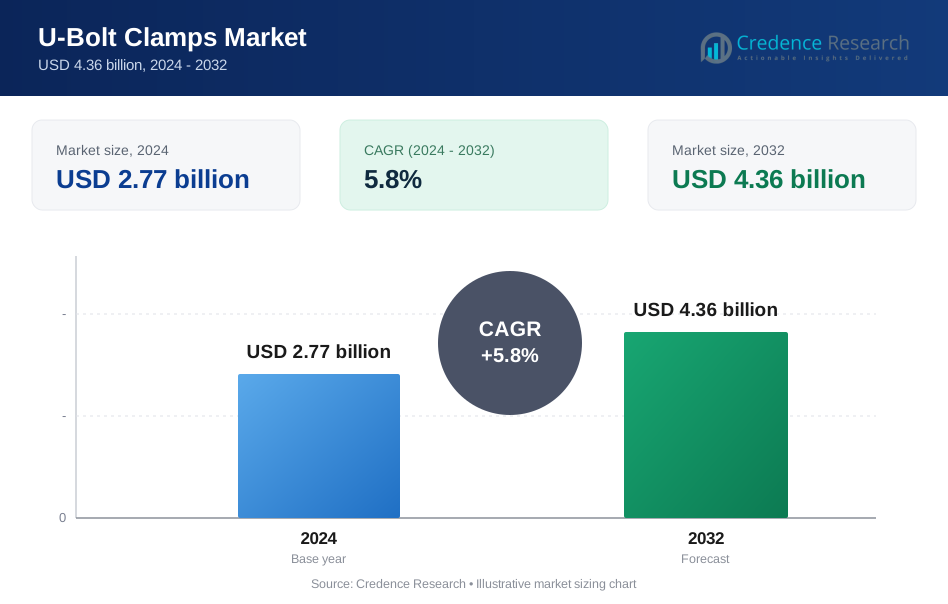
世界のUボルトクランプ市場は2024年に27.7億米ドルと評価され、2032年までに43.6億米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率5.8%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| Uボルトクランプ市場規模 2024 | 27.7億米ドル |
| Uボルトクランプ市場、CAGR | 5.8% |
| Uボルトクランプ市場規模 2032 | 43.6億米ドル |
Uボルトクランプ市場は、Peterson Spring、Kale Clamp、Ideal Clamp、Yushin Precision Industrial、BAND-IT、Togo Seisakusyo、Oetiker Group、Rotor Clip、Norma Group SE、Clampcoなどの多様な既存メーカーによって形成されています。これらの企業は、自動車、産業、建設用途向けに設計された高強度で耐腐食性のクランプを提供することで競争しています。多くの企業は、材料の革新、精密成形、拡大された流通ネットワークに焦点を当て、OEMおよびアフターマーケットセグメント全体で市場の存在感を強化しています。北米は、強力な自動車生産、先進的な産業インフラ、プレミアムステンレス鋼クランプソリューションの持続的な需要により、世界市場を34%のシェアでリードしています。
市場の洞察
- Uボルトクランプ市場は2024年に27.7億米ドルと評価され、2032年までに43.6億米ドルに達すると予測されており、5.8%のCAGRを記録し、自動車および産業用途全体で安定した成長を反映しています。
- 強力な市場の推進要因には、自動車生産の増加、アフターマーケットメンテナンス需要の拡大、耐腐食性ステンレス鋼クランプの使用増加が含まれ、これらは優れた耐久性と荷重性能によりタイプセグメント内で最大のシェアを保持しています。
- 主要なトレンドは、カスタマイズされたクランプ設計、精密製造、高強度材料のより広範な採用に集中しており、信頼性、認証、用途特定のエンジニアリングを優先するグローバルプレーヤーからの競争的な革新によって支えられています。
- 市場の制約は主に原材料価格の変動、サプライチェーンの混乱、標準クランプカテゴリにおける低コスト地域メーカーからの価格圧力による利益率への影響から生じています。
- 地域的には、北米が34%でリードし、次いでアジア太平洋が29%、ヨーロッパが28%となっています。自動車セグメントが支配的な用途であり、流通チャネルが全体の販売で最大のシェアを占めています。
 市場セグメンテーション分析:
タイプ別
ステンレス鋼クランプは、優れた耐食性、高い引張強度、過酷な環境での長い耐用年数により、最大の市場シェアを獲得している主要なサブセグメントを表しています。高温および高振動環境での信頼性が、自動車、産業機械、建設用途での広範な使用を促進しています。アルミニウムメッキ鋼クランプは、特に排気システムや中程度の腐食環境でのコスト効率の高い代替品として着実に成長しています。ステンレス鋼の優位性は、耐久性、メンテナンスサイクルの短縮、性能および安全仕様への適合をますます重視するOEM基準によってさらに強化されています。
- 例えば、OetikerのステンレススチールStepLess®イヤークランプ167シリーズは、304ステンレス鋼から設計され、耐腐食性の仕上げを提供し、動的負荷下での安全で漏れのないシールを確保し、均一な表面圧力を実現する360°StepLess®デザインを採用しています。
用途別
自動車セグメントは、排気システム、サスペンションアセンブリ、シャーシの安定化、流体ラインのサポートでのUボルトクランプの広範な使用により、支配的な市場シェアを保持しています。自動車メーカーは、高い構造的完全性、振動耐性、長期的な信頼性を提供するコンポーネントを優先し、ステンレス鋼などの高級クランプ材料の強い需要を支えています。一方、建設、HVAC、発電、産業機器を含む非自動車セグメントは、インフラストラクチャーや重機械システムへの投資の増加に伴い拡大を続けています。しかし、自動車産業は、標準化された使用量と厳格な製造仕様により、そのリードを維持しています。
- 例えば、Rotor Clipは、IATF 16949およびAS9100認定ラボで設計およびテストされたスプリングスチール製の保持クランプとファスナーを供給しており、パワートレインアセンブリで遭遇する厳しい振動周波数と軸方向負荷に耐え、安全性と安定性を確保しています。
販売チャネル別
流通チャネルは市場を支配しており、自動車アフターマーケットの購入者、産業請負業者、メンテナンスサービスプロバイダーに到達するために、メーカーが広範なディストリビューターネットワークに依存しているため、最大のシェアを占めています。ディストリビューターは、幅広い製品の入手可能性、迅速な履行、マルチブランドオプションを提供し、多様なエンドユースセクターでの地位を強化しています。直接販売チャネルは、特にカスタマイズされたクランプデザイン、大量調達の効率性、長期的な供給パートナーシップを求める大手OEMや産業クライアントの間で着実に成長しています。この成長にもかかわらず、流通チャネルはその規模、アクセス性、B2Bおよびアフターマーケットセグメントの両方での強い存在感により、依然として支配的です。
主な成長ドライバー
自動車製造の拡大とアフターマーケット需要
自動車生産の世界的な拡大とアフターマーケットサービスの着実な増加は、Uボルトクランプの需要を強く促進しています。これらのコンポーネントは、排気アセンブリ、サスペンションの安定化、ドライブトレインの整列、流体ラインの固定に不可欠です。自動車メーカーは、進化する排出基準と耐久性基準を満たすために、高強度で耐腐食性のあるクランプをますます優先しています。車両の増加は交換需要を促進し、Uボルトクランプは熱暴露、振動ストレス、腐食のためにメンテナンスサイクル中に一般的に交換されます。さらに、軽量排気構造やコンパクトなエンジンレイアウトへのシフトは、厳密な公差と高い荷重容量を提供できる精密に設計されたクランプの必要性を高めています。物流、建設、都市移動性における商用車のフリート拡大は、シャーシとサスペンションの安全性のために大径Uボルトクランプに広く依存する大型トラックやバスに持続的なボリューム成長をもたらします。OEMとアフターマーケットの需要が一緒になって、安定した長期的な成長経路を作り出しています。
- 例えば、BAND-ITの高強度Ultra-Lok®ステンレス締結システムは、引張強度4,448 Nを提供し、538°Cを超える排気温度に耐え、振動の激しい自動車環境での安全な取り付けをサポートします。
産業インフラの近代化と設備のアップグレード
石油・ガス、発電、建設機器、重機にわたる産業インフラへの投資の増加は、Uボルトクランプの主要な成長促進要因となっています。これらのクランプは、パイプライン、HVACダクト、機械チューブ、重構造部品の固定に不可欠であり、大規模な設置やプラント拡張プロジェクトにおいて重要な役割を果たします。施設がよりエネルギー効率の高い安全基準に準拠したフレームワークにアップグレードするにつれて、より高い荷重耐久性、錆防止、振動減衰を備えた高性能クランプの需要が増加します。老朽化したインフラの改修や改造の増加も、特に金属疲労や機器の振動が運用リスクをもたらす場合に、繰り返しの販売に寄与しています。産業請負業者は、厳しい環境、地震、および機械的安定性の要件を満たすために、ステンレス鋼およびコーティングされたクランプをますます指定しています。水処理、化学処理、再生可能エネルギー設備などのセクターが世界的に拡大する中、高ストレスのエンジニアリング環境での堅牢なUボルトクランプソリューションの採用が強化され続けています。
- 例えば、BAND-ITの未コーティング316ステンレススチールバンド(部品番号C40699)は、幅3/4インチ、厚さ0.030インチで、平均破断強度は約8,006 N(1,800ポンド)です。
耐腐食性材料と先進的製造技術の採用拡大
市場は、クランプの耐久性を向上させ、メンテナンスを減らし、過酷な運用条件下での長期的な安全性を確保する先進材料の好みの高まりから大きな利益を得ています。メーカーは、腐食耐性の向上、高い引張強度、熱安定性を提供するステンレス鋼のグレード、アルミニウムコーティング、熱処理されたファスナーに移行しています。この採用は、自動車、海洋、産業分野全体での厳しい品質基準によって推進されています。これらの分野では、熱、湿気、化学薬品への長時間の露出が一般的です。CNC曲げロッド、自動鍛造、ロボット溶接、精密ねじ切りなどの先進的な製造技術は、寸法精度と荷重の均一性を向上させ、クランプが高いトルクと動的ストレスに耐えることを可能にします。これらの技術的なアップグレードはまた、生産エラーを減少させ、大量生産における一貫性を向上させ、特殊な用途向けのカスタマイズされたクランプ形状をサポートします。エンドユーザーがより長いサービス寿命とダウンタイムの削減を求める中、高性能材料と自動化された生産技術が市場の成長を大幅に加速させています。
主要なトレンドと機会
カスタマイズされた用途特化型クランプ設計への移行の増加
特定の荷重条件、パイプ径、環境曝露に合わせて設計されたカスタマイズされたUボルトクランプの需要の高まりから、重要な機会が生まれています。自動車OEMは、特定のトルク、振動、熱しきい値を満たすように設計されたモデル特化型クランプをますます要求しています。産業オペレーターも同様に、高圧パイプライン、腐食性の雰囲気、重構造アンカー用に目的に合わせたクランプを必要としています。メーカーは、CAD/CAMプラットフォーム、ラピッドプロトタイピング、モジュール式工具システムを統合することで、設計サイクルを短縮し、柔軟な生産を可能にしています。このカスタマイズのトレンドは、製品性能を向上させ、運用の安全性を改善し、ASTM、ISO、DINなどの業界特有の基準への適合をサポートします。再生可能エネルギー、化学処理、建設などの分野がより複雑な機械システムを採用するにつれて、カスタマイズされたクランプソリューションは、エンジニアリングの卓越性と専門的な製品スイートを通じて差別化を図るメーカーにとって高価値の機会を提供します。
- たとえば、Ideal Tridonのエンジニアードクランププログラムは、CAD/CAMツーリングを使用し、最大762 mmのカスタム直径をサポートし、ASTM F2098疲労試験を通じて耐久性を確保する300シリーズステンレス鋼のバリアントを提供しています。
アフターマーケット流通ネットワークとEコマースプラットフォームの拡大
マルチブランド流通ネットワークとオンライン調達プラットフォームの成長は、市場のアクセス性を再形成し、メーカーがより広い顧客セグメントに到達することを可能にしています。産業バイヤー、自動車ワークショップ、DIY消費者は、クランプのサイズ、材料、性能グレードの幅広い選択肢を提供するEコマースポータルにますます依存しています。このトレンドは、メーカーがデジタルカタログを拡大し、在庫を提供し、世界市場での可視性を強化する機会を開きます。強化された物流、リアルタイムの在庫管理、製品比較ツールの改善がこのシフトをさらにサポートします。ディストリビューターは、技術的な推奨、互換性チャート、アプリケーションガイドなどの付加価値サービスにも投資しており、バイヤーが情報に基づいた意思決定を行うのを助けています。デジタル調達が主流になるにつれて、強力なオンラインプレゼンス、効率的な履行能力、競争力のあるマルチティア価格モデルを持つサプライヤーは、重要な市場優位性を得ることができます。
· たとえば、Fastenalは、80万以上のアクティブSKUをデジタルサプライチェーンシステムに統合し、3,300の支店を通じて同日ローカルピックアップをサポートし、大量のクランプバイヤーへのアクセスを改善しています。
主要な課題
原材料価格の変動とサプライチェーンの混乱
市場は、Uボルトクランプ製造に使用されるステンレス鋼、炭素鋼、コーティング、および合金材料の価格変動により、重要な課題に直面しています。価格の変動は生産コストに直接影響を与え、特に大量の鋼材を購入するか輸入材料に依存するメーカーにとっては利益率を狭めます。さらに、出荷遅延から物流のボトルネックに至るまでのグローバルなサプライチェーンの混乱は、在庫計画を妨げ、リードタイムを延ばします。これらの不一致は、厳格な納期と安定した価格を必要とすることが多いOEM供給契約を複雑にします。小規模なメーカーは、供給業者や流通業者との交渉力が限られているため、脆弱性が高まります。高い在庫レベルを維持する必要性は、運転資本の圧力をさらに増加させます。市場が材料のトレーサビリティと品質コンプライアンスに関する規制要件を強化するにつれて、コスト効率と材料性能のバランスを取る課題はますます複雑になります。
激しい市場競争と低コストメーカーからの価格圧力
Uボルトクランプ市場は非常に競争が激しく、多数の地域および国際的なプレーヤーが同様の製品構成を提供しており、強い価格圧力が生じています。特に労働力や生産費用が低い地域の低コストメーカーは、卸売業者やアフターマーケット流通業者に予算に優しいクランプを供給することで競争を激化させます。このダイナミクスは、品質、認証、材料のアップグレード、および生産コストを増加させるエンジニアリング精度の努力を通じて差別化を図るように確立されたメーカーを促します。特に購入者が長期的な性能よりもコストを優先する価格に敏感なセグメントでは、競争力を維持することが難しくなります。さらに、特定の市場で流通している偽造品や劣悪なクランプは、アプリケーションの安全性を損ない、ブランドの信頼性を損なうため、追加の課題を生み出します。メーカーは、品質保証、ブランド保護、および流通ガバナンスに投資し、積極的なグローバルな価格戦略の中で市場地位を維持しなければなりません。
地域分析
北米
北米は、強力な自動車生産、広範なアフターマーケット活動、および耐腐食性ステンレス鋼クランプの高い採用に支えられ、Uボルトクランプ市場の34%を占めています。石油・ガス、HVAC、建設、重機を含む地域の確立された産業基盤は、高強度締結部品の継続的な需要を促進します。米国とカナダの厳格な性能および安全基準は、メーカーに対して、負荷容量を強化した精密に設計されたクランプを供給するように促します。さらに、排気システム、フリートメンテナンス、およびパイプラインインフラの技術的進歩は、OEMおよびアフターマーケットチャネルの両方での長期的な消費を支えます。
ヨーロッパ
ヨーロッパは、先進的な自動車工学基準、強力な産業製造、およびエネルギー効率の高いインフラへの投資の増加により、世界市場の約28%を占めています。ドイツ、フランス、イタリア、英国が需要を牽引し、耐久性のある耐腐食性クランプ材料を促進する厳格なEU規制に支えられています。地域の再生可能エネルギー、化学処理、および水管理セクターの拡大は、高性能クランプの消費をさらに促進します。確立された自動車OEMおよび機械メーカーの存在も、安定した調達量を確保します。ヨーロッパの品質認証済みコンポーネント、持続可能性、および長寿命に対する焦点は、複数の最終用途産業におけるクランプ採用を引き続き強化します。
アジア太平洋
アジア太平洋は推定29%の市場シェアを獲得しており、中国、インド、日本、東南アジアでの自動車生産の拡大、インフラ開発、急速な工業化により、最も成長が速い地域となっています。この地域の大規模な建設パイプライン、製造出力の増加、輸送およびエネルギープロジェクトへの投資の増加が、配管システム、機械、構造用途でのUボルトクランプの広範な使用を促進しています。コスト効率の高い製造能力とアフターマーケット需要の増加が、地域の成長をさらに支えています。国内のOEMが業務を拡大し、より厳しい品質基準を施行するにつれて、ステンレス鋼および高強度クランプの需要はAPAC市場全体で増加し続けています。
ラテンアメリカ
ラテンアメリカは世界市場の約5%を占めており、成長は主にブラジル、メキシコ、アルゼンチン、チリに集中しています。自動車組立業務の増加と建設およびエネルギーインフラの拡大が、複数の用途でのUボルトクランプの安定した採用を支えています。特に石油・ガスおよび鉱業における産業の近代化プロジェクトが、腐食および振動耐性を強化した耐久性のあるクランプの需要を増加させています。しかし、経済の不安定さと不規則な投資サイクルが全体的な購買勢いを制限しています。これらの課題にもかかわらず、自動車および機械のメンテナンスに対するアフターマーケット需要が、クランプ製造業者および流通業者に一貫した長期的な機会を提供しています。
中東・アフリカ(MEA)
中東・アフリカ地域は市場シェアの約4%を占めており、主に石油・ガス活動、石油化学の拡大、湾岸協力会議(GCC)諸国での大規模インフラ開発によって推進されています。パイプラインネットワーク、HVACシステム、産業機器の設置において、重荷重のUボルトクランプが広く使用されており、安定した需要を生み出しています。アフリカの鉱業セクターの成長と都市インフラプロジェクトも市場拡大に寄与しています。しかし、産業の多様化の限界と変動する建設投資がより速い成長を制限しています。高温および腐食性環境でのステンレス鋼クランプの採用が増加しており、MEAの長期的な需要の軌道を支え続けています。
市場セグメンテーション:
タイプ別
- アルミニウム鋼クランプ
- ステンレス鋼クランプ
用途別
- 自動車
- 非自動車
販売チャネル別
- 直接チャネル
- 流通チャネル
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
Uボルトクランプ市場の競争環境は、製品の品質、材料の革新、流通の広がりで競争するグローバルメーカー、地域の生産者、専門のエンジニアリング企業の混在によって特徴付けられています。主要企業は、自動車、産業、建設グレードの厳しい仕様を満たす高強度のステンレス鋼とアルミニウム鋼のクランプの供給に注力しています。多くの企業は、耐久性と寸法精度を向上させるために、自動曲げ、精密ねじ切り、ロボット溶接、表面処理プロセスなどの先進的な製造技術に投資しています。自動車OEM、産業請負業者、アフターマーケットディストリビューターとの戦略的パートナーシップは、市場での地位を強化します。一方、地域のメーカーは、価格に敏感なセグメントに標準的なクランプ構成を提供し、コスト競争力を強調しています。耐腐食性と重荷重クランプの需要の高まりは、企業に製品ラインの拡大と認証に基づく差別化を追求させます。激しい競争はまた、企業に物流の最適化、在庫の可用性の向上、用途特定の要求に応じたカスタマイズクランプの提供を促します。全体として、革新、一貫した性能、応答性のあるサプライチェーンが市場での競争成功を定義します。
主要プレイヤー分析
- Peterson Spring
- Kale Clamp
- Ideal Clamp
- Yushin Precision Industrial
- BAND-IT
- Togo Seisakusyo
- Oetiker Group
- Rotor Clip
- Norma Group SE
- Clampco
最近の展開
- 2025年8月、Clampco Products, Inc.は、航空宇宙および防衛グレードのクランプ製造への取り組みを示すステップとして、溶接プロセスのNadcap認証を取得しました。
- 2024年12月、NORMA Groupは、米国の家庭用電化製品メーカーから年間約300万個のカスタムメタルTORROクランプを供給する大規模な契約を獲得しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオと技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 産業が長い耐用年数と耐腐食性を優先するにつれて、高強度ステンレス鋼Uボルトクランプの需要は引き続き増加します。
- 自動車OEMおよびアフターマーケットサプライヤーは、進化する排気、サスペンション、およびシャーシシステムの要件をサポートするために、精密に設計されたクランプの採用を増やします。
- 石油・ガス、電力、HVAC、建設部門における産業インフラのアップグレードが、一貫した長期的な消費を促進します。
- メーカーは、重荷重および高振動環境向けに、用途に特化したクランプ形状を提供するためのカスタマイズ能力を拡大します。
- 曲げ、ねじ切り、溶接プロセスの自動化により、生産効率と寸法精度が向上します。
- グローバルディストリビューターはオンラインプラットフォームを強化し、市場へのアクセス性とアフターマーケットの関与を改善します。
- 新興経済国の成長により、輸送、製造、パイプライン設置におけるクランプの使用が加速します。
- 高度なコーティングや高品位合金などの材料革新により、化学的に攻撃的で高温の環境での性能が向上します。
- 競争圧力が強まり、サプライヤーは認証、品質管理、エンジニアリングサポートを通じて差別化を図ります。
- 持続可能性の取り組みにより、クランプ業界全体でリサイクル可能な材料やエネルギー効率の高い製造方法の採用が促進されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Uボルトクランプ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、Uボルトクランプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたUボルトクランプのセグメントはどれですか?
Uボルトクランプ市場の成長を促進している主な要因は何ですか?
Uボルトクランプ市場の主要企業はどこですか?
2024年にUボルトクランプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 Uボルトクランプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のUボルトクランプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.77 billion → 2032: USD 4.36 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 Uボルトクランプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. Uボルトクランプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるUボルトクランプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 Uボルトクランプ市場市場の成長要因
- 3.3 Uボルトクランプ市場市場の抑制要因および課題
- 3.4 Uボルトクランプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 Uボルトクランプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 Uボルトクランプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、Uボルトクランプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 Uボルトクランプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. Uボルトクランプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はUボルトクランプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 Uボルトクランプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 Uボルトクランプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 Uボルトクランプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 Uボルトクランプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新Uボルトクランプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のUボルトクランプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のUボルトクランプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のUボルトクランプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のUボルトクランプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのUボルトクランプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のUボルトクランプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのUボルトクランプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. Uボルトクランプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
