
市場概要
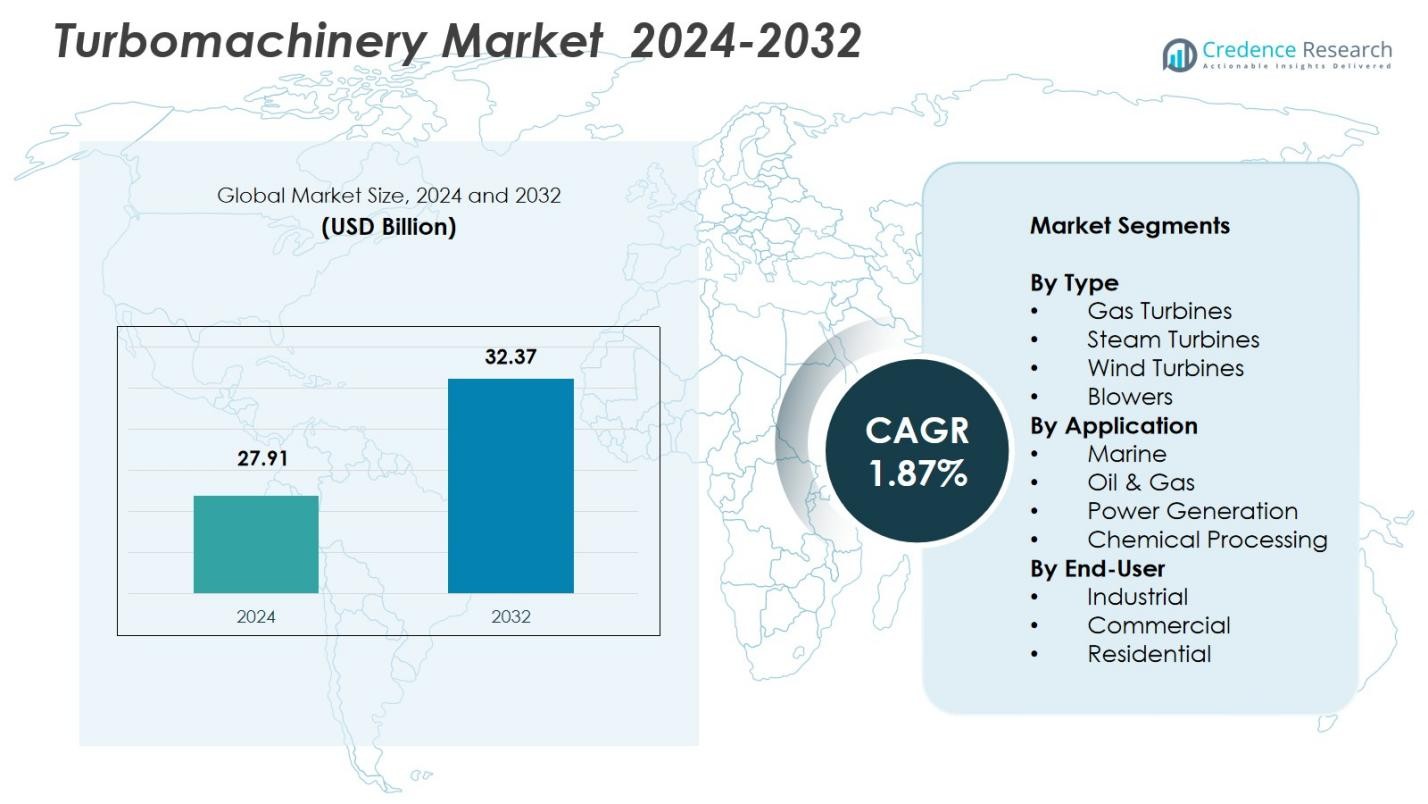
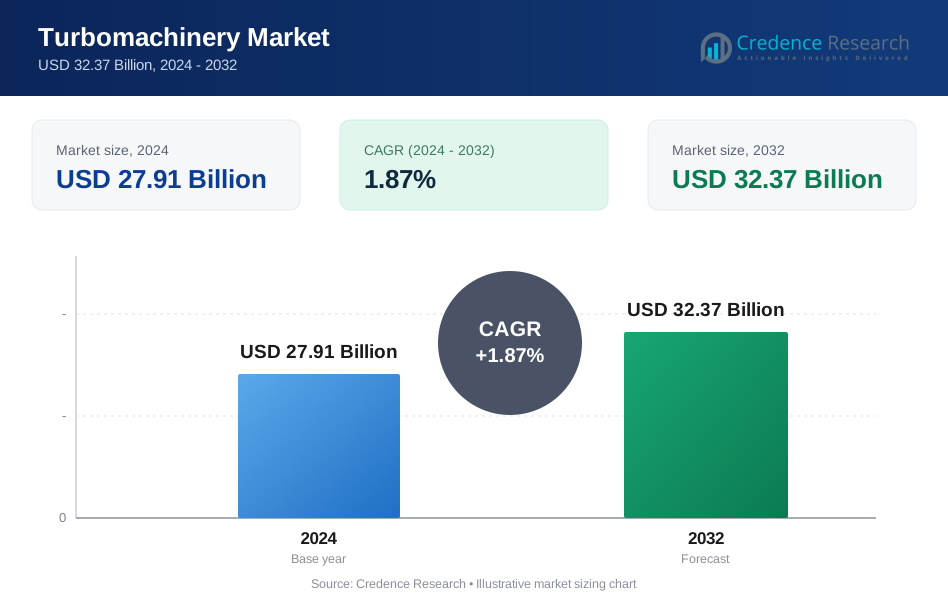
ターボ機械市場の規模は2024年に279.1億米ドルと評価され、予測期間中に年平均成長率1.87%で成長し、2032年には323.7億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ターボ機械市場規模 2024 | 279.1億米ドル |
| ターボ機械市場、CAGR | 1.87% |
| ターボ機械市場規模 2032 | 323.7億米ドル |
ターボ機械市場は、ゼネラル・エレクトリック、シーメンスAG、スルザーLtd、MANディーゼル&ターボ、キャタピラーなどの主要企業によって支配されており、これらの企業は幅広い技術的専門知識と豊富な製品提供でリードしています。これらの企業は、発電、石油・ガス、産業部門全体でソリューションを提供し、タービン設計の進歩を推進する上で重要な役割を果たしています。アジア太平洋地域は、急速な工業化、電力需要の増加、石油・ガスインフラの拡大により、35%の市場シェアを保持しています。北米は天然ガスインフラへの高い投資と既存プラントの改修に支えられ、20%のシェアで続いています。ヨーロッパは18%を占め、中東・アフリカとラテンアメリカはそれぞれ10%と7%のシェアを持ち、エネルギーおよび産業プロジェクトの成長により推進されています。
市場の洞察
- ターボ機械市場は2024年に279.1億米ドルと評価され、予測期間中に年平均成長率1.87%で成長し、2032年には323.7億米ドルに達すると予測されています。
- 市場は、クリーンエネルギー源への世界的な移行、産業成長、特に発電および石油・ガス部門におけるエネルギー効率の高い高性能システムの需要の増加によって推進されています。
- 主要なトレンドには、風力や太陽光などの再生可能エネルギー源と従来のターボ機械の統合、予測保守におけるデジタル化とIoTの台頭が含まれます。
- 市場は非常に競争が激しく、ゼネラル・エレクトリック、シーメンスAG、スルザーLtd、キャタピラーなどの主要企業が技術革新と運用効率に重点を置いて業界をリードしています。
- アジア太平洋地域が35%のシェアで支配しており、北米が20%、ヨーロッパが18%で続き、これらの地域での産業およびエネルギー部門における需要の増加が見られます。
 市場セグメンテーション分析:
タイプ別
このガスタービンサブセグメントは、2024年にターボマシナリーマーケットのタイプ別で市場収益の最大シェア55%を占めます。これは、高出力、運用の柔軟性、迅速なスタートと負荷追従アプリケーションへの適合性によるものです。コンバインドサイクル発電所での効率性と、発電、石油・ガス、産業セクター全体での広範な使用がこのシェアを支えています。主な推進要因には、天然ガスベースの発電への世界的な移行、石炭に比べて低排出を重視すること、柔軟で高効率な機械への需要があります。一方、蒸気タービンは、特にエネルギー効率の高い持続可能な電力インフラに投資している地域でのコージェネレーションおよび蒸気ベースの発電所での採用の増加により、25%のシェアを持っています。
- 例えば、ジェネラル・エレクトリックの7HA.02ガスタービンは、64%のコンバインドサイクル効率で知られ、世界中の天然ガス発電所で広く展開されています。
用途別
用途セグメント内では、発電がターボマシナリー需要の総計の60%を占め、加速する世界の電力需要、インフラ拡大、よりクリーンで効率的な発電技術へのシフトによって支えられています。これは、コンバインドサイクルおよび再生可能エネルギー統合発電所への投資によって強化され、汎用性と効率性を求めるターボマシナリーが必要です。主な推進要因には、新興経済におけるグリッド拡張、老朽化した火力発電所の置き換え、低排出を求める規制の推進があります。石油・ガス用途セグメントは、20%を占め、世界中での探査、生産、処理活動によっても重要な貢献をしています。このサブセグメントの成長は、エネルギー需要の増加、LNGインフラの拡大、抽出および処理ワークフローにおけるコンプレッサー、エキスパンダー、タービンの継続的な必要性に起因しています。
- 例えば、三菱重工業は、世界的なLNG液化能力の拡大に不可欠な高効率コンプレッサーを供給し、エネルギー抽出の取り組みに対応しています。
エンドユーザー別
エンドユーザーの面では、産業サブセグメントが50%のシェアを持ち、製造、重工業、加工セクターにおけるターボマシナリーの高い需要を反映しています。これらの産業は、発電、蒸気およびガス駆動、コンプレッサー、およびその他の堅牢な機械エネルギー変換を必要とする操作にこれらの機械を展開しています。この優位性を支える推進要因には、世界的な工業化の進展、オートメーションの増加、継続的な産業運営のためのエネルギー効率の高い信頼性のある機械の必要性があります。商業および住宅サブセグメントは、それぞれ30%および20%のシェアを貢献しており、商業用HVACシステム、小規模発電、住宅用暖房アプリケーションによって推進されています。ここでの成長は、世界的な都市化の進展と分散型エネルギーソリューションへの需要によってより穏やかに支えられています。
主要成長推進要因
クリーンエネルギー源への世界的な移行
クリーンで持続可能なエネルギー源への世界的な移行は、ターボ機械市場の成長の主要な推進力です。政府や産業が炭素排出量の削減に向けて動く中、高効率で低排出のガスタービンの需要が高まっています。特にコンバインドサイクルプラントにおけるガスタービンは、従来の石炭ベースのプラントと比較してクリーンなエネルギー生産を提供します。この移行は、パリ協定を含む気候変動に関する国際協定によってさらに支援されており、再生可能エネルギーと効率的な機械の採用を奨励して、世界的な脱炭素化目標を達成しています。
- 例えば、川崎重工業(KHI)は、燃焼器を交換することで既存の天然ガスタービンを水素燃料タービンに変換する技術を開発し、大規模な設備変更なしにクリーンな代替手段を可能にしています。
産業成長とインフラ開発
世界中の産業拡大とインフラプロジェクトは、ターボ機械の需要を大きく押し上げています。発展途上国での工業化の進行とエネルギーインフラの近代化への世界的な推進が、ガスタービン、蒸気タービン、コンプレッサーの強力な需要を生み出しています。石油・ガス、製造、発電などのセクターは、運用効率のためにターボ機械に大きく依存しています。発電所や産業施設を含むインフラ開発は、エネルギー生成と処理システムを推進するために信頼性の高い高性能タービンを必要とし、ターボ機械市場の持続的な成長を提供しています。
- 例えば、三菱重工業は中東の大規模な石油化学プラントに遠心圧縮機を供給し、生産能力の拡大を支援しました。
ターボ機械設計における技術革新
先進材料の統合や精密製造技術など、タービン設計における技術革新がターボ機械市場を後押ししています。高効率でより大きな出力と燃料消費の削減を実現するタービンの開発は、特にエネルギー生成においてさまざまな産業での成長を促進しています。改良された燃焼システム、先進的なコーティング、アディティブマニュファクチャリングなど、ガスタービンの革新は、より良い性能と延長された寿命を可能にしています。これらの進歩は、運用効率を向上させるだけでなく、メンテナンスコストを削減し、現代のタービンをよりコスト効果的で投資家にとって魅力的にしています。
主要なトレンドと機会
再生可能エネルギー源の統合
世界が再生可能エネルギー源をますます採用する中で、ターボ機械は風力、太陽光、水力発電システムとシームレスに統合するよう進化しています。従来のタービンと再生可能エネルギー源を組み合わせたハイブリッドエネルギーシステムは、特に不安定な電力網インフラを持つ地域で注目を集めています。例えば、風力タービンはエネルギー捕捉と変換効率を向上させる技術的なアップグレードを受けています。このトレンドは、再生可能エネルギーアプリケーションに最適化されたタービンの設計を含む製品の多様化と急成長する再生可能セクターでの市場拡大のために、ターボ機械メーカーにとって重要な機会を表しています。
- 例えば、ABBはエナジーコントロールテクノロジーズと提携し、産業セクター全体でエネルギー効率と機械保護を最適化する統合ターボ機械制御システムを開発し、ハイブリッドシステムの運用パフォーマンスを向上させました。
デジタル化とIoT統合の台頭
デジタルトランスフォーメーションは、ターボ機械セクター内で急速に進展しています。IoT(モノのインターネット)とAI技術のタービンシステムへの統合は、メンテナンスとパフォーマンスモニタリングを革新しています。センサーを搭載したスマートタービンは、効率、摩耗、潜在的な故障に関するリアルタイムデータを提供し、予測メンテナンスを促進し、ダウンタイムを削減します。このデジタル進化は、ターボ機械メーカーに付加価値サービスを提供し、顧客体験を向上させ、運用効率を高める新たな機会を開き、先進的なデジタルソリューションを採用する企業に競争優位性をもたらします。
- 例えば、ソーラートーバインズは、パイプライン最適化アプリを備えたInSightプラットフォームを開発しました。このアプリはリアルタイムのコンプレッサー性能データと機械学習アルゴリズムを使用して、送電パイプライン全体でガス圧縮操作を最適化し、非効率性と運用コストを削減します。
主要な課題
高い初期投資コスト
ターボ機械市場の成長を妨げる主な課題の一つは、タービンシステムに必要な高い初期投資です。ガスおよび蒸気タービンの購入、設置、メンテナンスには多額の資本が必要であり、特に新興市場では潜在的な顧客を遠ざける可能性があります。長い回収期間と、先進的なタービン設計の研究開発にかかる高コストが相まって、多くの企業が事業を拡大する際の財政的障害となっています。これらの初期コストをファイナンスオプションやより効率的でコスト効果の高い技術を通じて削減することが、より広範な採用にとって重要です。
サプライチェーンの混乱と原材料の不足
ターボ機械セクターは、特にCOVID-19パンデミックの影響を受けて、世界的なサプライチェーンの混乱と原材料の不足に関連する重大な課題に直面しています。タービンメーカーは、高温合金や希土類金属などの幅広い特殊材料に依存しており、地政学的緊張や貿易制限によりこれらがますます希少または高価になっています。これらのサプライチェーンの問題は、生産スケジュールの遅延、コストの増加、業界の企業にとっての不確実性を引き起こす可能性があります。これらの課題を克服するには、より強靭なサプライチェーンを構築し、限られた資源プールへの依存を減らすために代替材料を模索することが必要です。
地域分析
北米
北米は、世界のターボ機械市場で20%の市場シェアを持っています。この地域の強みは、堅固な石油・ガスの上流および下流活動、既存インフラの広範な改修、およびガスおよび蒸気タービン設置への多額の投資によって支えられています。需要の成長は、古いプラントの近代化、特に米国での天然ガス生産の増加、および発電および石油化学施設への継続的な投資によって促進されています。これは、確立された設置基盤と高効率タービンに対する強い産業需要によってさらに支えられています。
ヨーロッパ
ヨーロッパは、排出削減を目指す厳格な規制措置と、石炭からより効率的なガスベースおよびコンバインドサイクル発電への移行に支えられ、世界のターボ機械市場の18%を占めています。この地域のターボ機械需要は、エネルギー効率の取り組み、環境規制、既存の熱プラントの改修によって支えられています。ドイツ、フランス、イタリアなどの主要経済国の産業および石油化学セクターは市場の成長を続けて牽引しており、エネルギー転換の取り組みに伴い、先進的なタービンやコンプレッサーの需要が引き続き増加しています。
アジア太平洋
アジア太平洋は最大の地域市場で、市場シェアは35%です。急速な工業化、発電能力の拡大、中国やインドのような新興経済国における石油・ガスおよび精製セクターの成長が、ターボ機械の需要を牽引する主要な要因です。この地域では、重要なインフラの建設、電力需要の増加、精製および石油化学能力の増加が進行中です。この成長は、ガス配給ネットワークへの継続的な投資と、石炭ベースの発電からガスおよびコンバインドサイクルプラントへの移行によって強化されており、ガスおよび蒸気タービンの需要が増加しています。
中東・アフリカ
中東・アフリカ地域は市場シェア10%を占めており、主に石油・ガスの探査、生産、処理活動によって牽引されています。精製所やLNGプラントを含む石油・ガスインフラへの継続的な投資が、コンプレッサー、タービン、ガス処理ターボ機械の需要を促進しています。炭化水素ベースの産業への重度の依存、処理能力とパイプラインネットワークの拡張の継続が、ターボ機械の需要を支えています。政治的安定と投資サイクルが、この地域の市場動向と成長に大きな影響を与えます。
ラテンアメリカ
ラテンアメリカは市場シェア7%を持ち、鉱業、石油化学、エネルギーインフラセクターの成長によって支えられています。ターボ機械の需要は、石油・ガス処理の拡大、精製のアップグレード、発電および工業処理能力の増加によって促進されています。ブラジルやメキシコのような主要市場は、エネルギーインフラを強化し、精製出力を向上させることで、ターボ機械の需要を引き続き牽引しています。この地域の成長可能性は、経済の安定性、規制の進展、エネルギーおよび工業セクターへの投資に密接に関連しています。
市場セグメンテーション:
タイプ別
- ガスタービン
- 蒸気タービン
- 風力タービン
- ブロワー
用途別
- 海洋
- 石油・ガス
- 発電
- 化学処理
エンドユーザー別
- 工業
- 商業
- 住宅
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ターボ機械市場は非常に競争が激しく、ゼネラル・エレクトリック、シーメンスAG、スルザーLtd、キャタピラー、MANディーゼル&ターボなどの主要企業が市場をリードしています。これらの企業は、発電、石油・ガス、産業用途を含む様々な分野での高度な技術力と強力な市場プレゼンスで知られています。市場は、確立された多国籍企業と専門的な地域プレーヤーの混合で特徴付けられています。企業は、先進的なガスタービン、蒸気タービン、統合再生可能エネルギーソリューションなどの技術革新に注力して競争力を維持しています。戦略的な合併、買収、パートナーシップも、市場の統合と拡大において重要な役割を果たしています。さらに、企業はハイブリッド電力システムや再生可能エネルギーの統合などの新興アプリケーションをサポートする、より効率的で高性能なターボ機械ソリューションの開発に向けて、R&Dへの投資を増やしています。コスト競争力、運用効率、アフターサービスも、この市場での競争に影響を与える重要な要素です。
主要プレイヤー分析
- アトラスコプコ AB
- エアプロダクツ & ケミカルズ
- MAN ディーゼル & ターボ
- ガリレオ・テクノロジーズ S.A.
- スルザー Ltd
- キャタピラー
- シーメンス AG
- 神戸製鋼所
- エリオット・グループ Ltd
- ゼネラル・エレクトリック
最近の動向
- 2025年11月、GE Vernovaとシーメンス・エナジーは、シリアの主要再建プロジェクトのためのガスタービン供給について協議を開始しました。このプロジェクトは、同国の電力インフラ再建を目的としています。
- 2025年3月、三菱パワーはサウジアラビアのRumah-1およびAl-Nairyah-1電力プロジェクト向けに6基のM501JACガスタービンの供給を受注しました。
- 2025年6月、ジョン・クレイン(スミス・グループ plcの一部)は、コンプレッサーやタービンを含む回転機器の信頼性向上と排出削減を目的とした次世代のドライガスシールソリューションであるType 93AX同軸分離シールを発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論しています。市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供しています。
将来の展望
- エネルギー効率の高い高性能システムの需要が産業全体で増加し続けるため、ターボ機械市場は着実に成長すると予想されています。
- 風力やハイブリッド電力システムを含む再生可能エネルギーの統合への投資の増加が、先進的なタービンや関連機械の需要を促進します。
- クリーンエネルギー源への世界的なシフトにより、コンバインドサイクルおよびガスタービン技術の採用が引き続き拡大します。
- 付加製造や先進的なコーティングなど、タービン設計における技術革新が効率を向上させ、メンテナンスコストを削減します。
- 石油・ガス部門は、上流および下流の操作のためのコンプレッサー、タービン、エキスパンダーの需要増加により、市場成長の主要な貢献者であり続けます。
- 新興経済国の工業化が、発電、化学処理、重工業におけるターボ機械の需要を促進します。
- デジタル化とIoTおよびAIの統合による予測保守が、ターボ機械システムの運用効率を向上させ、ダウンタイムを削減します。
- 排出削減に対する規制圧力が、特に発電および産業部門でのガスおよび蒸気タービンの採用を加速させます。
- 急速な工業化、都市化、インフラプロジェクトの拡大により、アジア太平洋地域が市場を引き続き支配します。
- 老朽化したインフラのレトロフィットおよび近代化の需要増加が、予測期間を通じてターボ機械市場の安定した成長を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ターボ機械市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2025年から2032年の間にターボ機械市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたターボ機械市場のセグメントはどれですか?
ターボ機械市場の成長を促進している主な要因は何ですか?
ターボ機械市場の主要企業はどこですか?
2024年にターボ機械市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ターボ機械市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のターボ機械市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 27.91 Billion → 2032: USD 32.37 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ターボ機械市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ターボ機械市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるターボ機械市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ターボ機械市場市場の成長要因
- 3.3 ターボ機械市場市場の抑制要因および課題
- 3.4 ターボ機械市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ターボ機械市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ターボ機械市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ターボ機械市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ターボ機械市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ターボ機械市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はターボ機械市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ターボ機械市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ターボ機械市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ターボ機械市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ターボ機械市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ターボ機械市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のターボ機械市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のターボ機械市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のターボ機械市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のターボ機械市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのターボ機械市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のターボ機械市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのターボ機械市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ターボ機械市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
