
市場概要
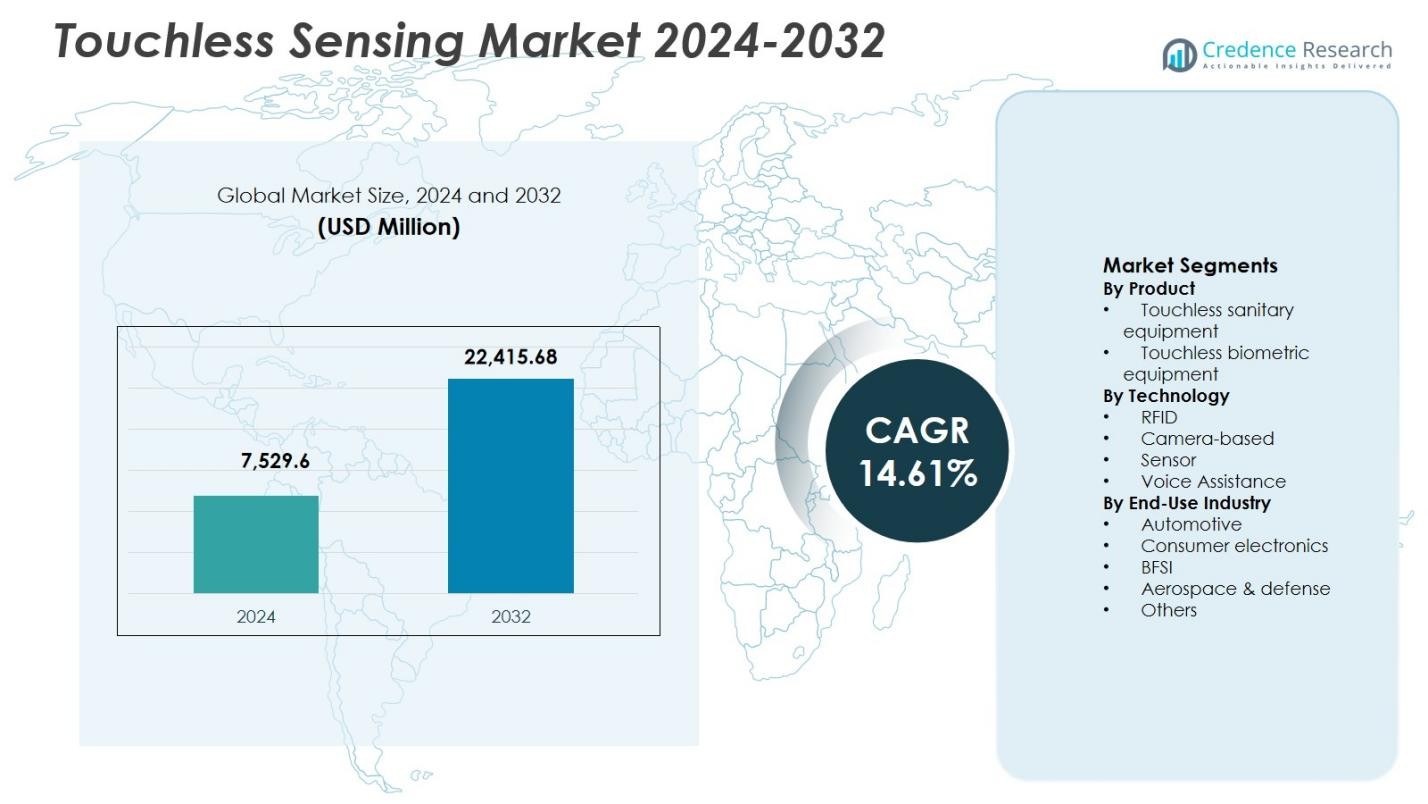
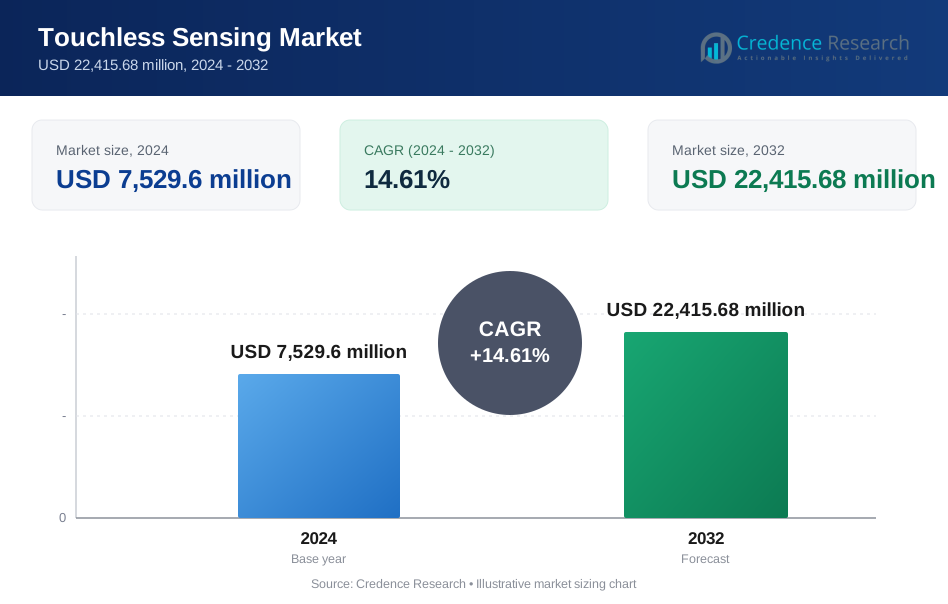
タッチレスセンシング市場の規模は2024年に75億2,960万米ドルと評価され、2032年までに224億1,568万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)14.61%で成長する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| タッチレスセンシング市場規模 2024 | 75億2,960万米ドル |
| タッチレスセンシング市場、CAGR | 14.61% |
| タッチレスセンシング市場規模 2032 | 224億1,568万米ドル |
タッチレスセンシング市場は、Apple Inc.、Google Inc.、Infineon Technologies AG、Microchip Technology Inc.、OmniVision Technologies、Elliptic Labs、iPROOV Limited、GestureTek、Cognitech Systems GmbH、XYZ Interactiveなどの主要技術企業の強力な存在に支えられています。これらの企業は、カメラベースのセンシング、バイオメトリック認証、音声対応インタラクション技術の進化に注力しています。これらのプレイヤーは、AI統合、センサーの小型化、エッジプロセッシングを強調し、消費者向け電子機器、自動車、BFSI、公共安全アプリケーション全体での精度とリアルタイム性能を向上させています。地域的には、北米がタッチレスセンシング市場をリードしており、36.4%の市場シェアを持ち、非接触技術の早期導入、強力な研究開発エコシステム、スマートインフラストラクチャやデジタルアイデンティティシステム全体での大規模展開によって推進されています。ヨーロッパとアジア太平洋地域が続き、自動車の革新、消費者向け電子機器の製造、スマートシティの取り組みの拡大に支えられています。
市場インサイト
- タッチレスセンシング市場は2024年に75億2,960万米ドルと評価され、2032年までに14.61%のCAGRで拡大すると予測されており、複数の産業における非接触インタラクション技術の急速な採用によって推進されています。
- 市場の成長は、非接触の人間-機械インタラクションの需要の高まりによって推進されており、タッチレスバイオメトリック機器がアクセス制御、BFSI認証、デジタルアイデンティティシステムでの強力な使用により製品セグメントで46.8%の市場シェアを占めています。
- 主要な市場トレンドはカメラベースの技術の支配であり、AI対応のコンピュータビジョン、3Dセンシング、ジェスチャー認識の進展に支えられ、消費者向け電子機器や自動車アプリケーションで38.6%のシェアを占めています。
- 市場分析では、AI統合、センサーの小型化、スケーラブルなプラットフォームに焦点を当てたグローバル技術プロバイダーの積極的な参加が示されています。これにより、消費者向け電子機器、自動車、BFSI、公共安全のユースケースに対応しています。
- 地域的には、北米が36.4%の市場シェアでリードし、ヨーロッパが27.1%、アジア太平洋が24.6%で続き、ラテンアメリカが7.1%、中東・アフリカが4.8%を占め、採用の成熟度の違いを反映しています。
市場セグメンテーション分析:
製品別:
タッチレスセンシング市場において、製品セグメントはタッチレス生体認証機器が主導しており、2024年には46.8%の市場シェアを占めています。アクセス制御、国境警備、デジタル身分証明の分野での強力な採用がこの支配を促進しています。指紋を使用しない顔認識、虹彩スキャン、ライブネス検出技術は、より高い衛生基準と強化されたセキュリティ精度のためにますます好まれています。空港、企業キャンパス、政府施設での導入の増加により、タッチレス認証がユーザーのスループットを向上させ、物理的接触を最小限に抑え、厳格な安全性および身分証明規制に準拠することを保証します。
- 例えば、NECのタッチレスマルチモーダル生体認証端末は、顔と虹彩認識を組み合わせ、10億分の1以下の誤受入率で高精度の認証を実現します。
技術別:
技術セグメントはカメラベースのタッチレスセンシングが支配しており、2024年にはタッチレスセンシング市場の38.6%のシェアを持っています。このリーダーシップは、コンピュータビジョン、AI対応の画像処理、3D深度感知機能の広範な統合によって推進されています。カメラベースのシステムは、多様な環境での正確なジェスチャー認識、顔分析、行動監視を可能にします。そのスケーラビリティ、ハードウェアコストの低下、先進的な分析プラットフォームとの互換性が、スマートデバイス、自動車キャビン、監視システム、インタラクティブな公共施設での採用を加速させ、マルチファンクションタッチレスアプリケーションのための好ましい技術となっています。
- 例えば、AVerのCAM550およびVB342 Proカメラは、ビデオ会議設定でのタッチフリーミーティング管理のためにAI駆動のジェスチャーコントロールを採用しています。
エンドユース産業別:
エンドユース産業の中で、コンシューマーエレクトロニクスが支配的なセグメントとして浮上し、2024年には34.2%の市場シェアを獲得しました。スマートフォン、スマートテレビ、ラップトップ、ウェアラブルデバイスにおけるタッチレスインターフェースの強い需要がこの地位を支えています。メーカーは、ユーザーエクスペリエンス、デバイスセキュリティ、利便性を向上させるために、ジェスチャーコントロール、顔認識、音声ベースのセンシングをますます統合しています。このセグメントは、迅速な製品革新サイクル、コンタクトレスインタラクションの高い消費者受容性、直感的で衛生的かつシームレスな人間と機械の相互作用に依存するスマートホームおよびパーソナルデバイスの成長するエコシステムから恩恵を受けています。
主要な成長要因
コンタクトレスな人間と機械の相互作用への需要の高まり
タッチレスセンシング市場は、コンシューマーエレクトロニクス、自動車、ヘルスケア、公共インフラストラクチャ全体でのコンタクトレスな人間と機械の相互作用への需要の高まりによって推進されています。ユーザーは、利便性を高めながら物理的接触を減らすジェスチャー、顔、音声ベースのインターフェースを好みます。この需要は、より高い衛生意識と、空港、小売店、オフィスなどの共有環境でのシームレスなユーザー体験の必要性によって強化されています。タッチレスインタラクションは、ユーザビリティを向上させ、機械的摩耗を減少させ、直感的なシステム設計をサポートし、スマートデバイスやインテリジェントプラットフォーム全体での採用を加速させます。
- 例えば、GoogleのPixel 4はSoliレーダー技術を統合しており、ユーザーは60GHz信号を介して20cm以内で検出される簡単な手の波やタップでアラームを消したり、タイマーをスヌーズしたり、トラックをスキップしたり、通話に応答したりすることができます。
生体認証とデジタルIDシステムの拡張
生体認証とデジタルIDイニシアチブの拡大は、タッチレスセンシング市場の成長を大きく促進しています。政府、BFSI機関、企業は、セキュリティを向上させ、詐欺を減らすために、タッチレス顔認識、虹彩スキャン、ライブネス検出技術をますます導入しています。これらのソリューションは、迅速で正確かつユーザーフレンドリーな身元確認を可能にします。国境管理、モバイルバンキング、企業アクセス管理、電子ガバナンスプログラムでの採用の増加は、信頼性が高くスケーラブルなタッチレスセンシング技術の長期的な需要を強化します。
- 例えば、iDenfyは、Shopifyの販売者向けのノーコード年齢確認アプリでライブネス検出を採用しており、顔の生体認証とIDチェックを組み合わせて、アルコールや電子タバコのような制限付き製品の年齢を確認します。
自動車システムとスマートインフラへの統合
自動車システムとスマートインフラへのタッチレスセンシング技術の統合は、主要な成長ドライバーです。自動車メーカーは、安全性を高め、運転者の注意散漫を最小限に抑え、高度な運転支援システムをサポートするために、ジェスチャーコントロール、運転者モニタリング、音声ベースのインターフェースを採用しています。同時に、スマートインフラプロジェクトは、効率とアクセシビリティを向上させるために、タッチレスキオスク、アクセスシステム、公共インターフェースを組み込んでいます。このようなモビリティと都市開発プラットフォーム全体での広範な統合は、タッチレスセンシングソリューションの適用範囲を拡大します。
主要なトレンドと機会
AI駆動のコンピュータビジョンとセンサーフュージョンの進展
AI駆動のコンピュータビジョンとセンサーフュージョンの進展は、タッチレスセンシング市場の主要なトレンドを表しています。カメラ、深度センサー、レーダー、AIアルゴリズムの統合は、認識精度と環境適応性を向上させます。これらの開発により、多様な条件下での正確なジェスチャートラッキング、顔分析、コンテキスト認識が可能になります。処理能力が進化し、コストが低下するにつれて、メーカーは消費者、自動車、産業用途で高性能なタッチレスソリューションを展開する機会を得ます。
- 例えば、Bosch SensortecのBHI360スマートIMUセンサーは、ジャイロスコープと加速度計のデータをAIアルゴリズムと融合させ、スマートウォッチのようなウェアラブルでリアルタイムのジェスチャー認識を実現します。
ヘルスケアとスマートリテールにおける新たな機会
ヘルスケアとスマートリテール分野は、タッチレスセンシング市場にとって強力な成長機会を提供します。病院は、衛生と運用効率を向上させるために、医療機器、患者モニタリング、アクセス管理のためのタッチレスコントロールを採用しています。リテールでは、タッチレスキオスク、インタラクティブディスプレイ、バーチャル試着システムが顧客のエンゲージメントを向上させ、物理的な接触を減らします。デジタルトランスフォーメーションとスマート環境への投資の増加は、これらのサービス主導の産業全体での採用をさらに加速させます。
- 例えば、Studio1Labsは、寝たきりの患者の呼吸パターンや褥瘡を追跡する布製センサーを備えたスマートシーツを開発し、病院が物理的な装置を使用せずにバイタルを監視できるようにしています。
主要な課題
高いシステムコストと導入の複雑さ
高いシステムコストと導入の複雑さは、タッチレスセンシング市場における重要な課題です。高度なタッチレスソリューションには、高度なセンサー、AIソフトウェア、システムキャリブレーションが必要であり、実装費用が増加します。これらの技術を既存のインフラやレガシーシステムと統合することは、複雑で時間がかかる場合があります。熟練した技術的専門知識と継続的なシステムメンテナンスの必要性は、総所有コストをさらに引き上げ、価格に敏感な市場での採用を制限します。
データプライバシー、セキュリティ、および規制遵守の問題
データプライバシー、セキュリティ、および規制遵守は、タッチレスセンシング市場における重要な課題です。タッチレスシステムは、敏感なバイオメトリックおよび行動データを処理するため、データの誤用や監視に対する懸念が高まります。厳格なデータ保護規制は、強固なセキュリティフレームワークと透明なデータ管理の実践を要求します。システムのパフォーマンスとユーザーの信頼を維持しながらの遵守を確保することは、特に厳格なプライバシーおよびサイバーセキュリティ基準を持つ地域において、重要な課題となっています。
地域分析
北アメリカ
北アメリカは、2024年に36.4%の市場シェアを持ち、早期の技術採用とAI、バイオメトリクス、スマートインフラへの強力な投資により、タッチレスセンシング市場を支配しました。アメリカ合衆国は、消費者向け電子機器、BFSI認証システム、自動車の安全機能、および公共のセキュリティアプリケーションにおけるタッチレスセンシングの広範な展開により、地域の需要をリードしています。企業や政府施設での顔認識やジェスチャーベースのコントロールの高い採用が成長を支えています。主要な技術プロバイダーの存在、強力なR&Dエコシステム、および好ましいデジタルトランスフォーメーションの取り組みが、北アメリカのリーダーシップポジションをさらに強化しています。
ヨーロッパ
ヨーロッパは、2024年にタッチレスセンシング市場の27.1%のシェアを占め、自動車製造、航空宇宙および防衛、産業オートメーションにおける強力な採用に支えられています。ドイツ、英国、フランスなどの国々は、スマートビークル、アクセスコントロールシステム、および公共インフラへのタッチレスセンシングの統合を通じて需要を牽引しています。厳格な安全性と衛生規制が、交通ハブや医療施設での導入を加速させています。さらに、ヨーロッパのスマートシティ開発、先進的なドライバーモニタリングシステム、および安全なデジタルアイデンティティフレームワークへの注力が、地域市場の一貫した成長を支え続けています。
アジア太平洋
アジア太平洋は2024年に24.6%の市場シェアを占め、タッチレスセンシング市場で最も急成長している地域となっています。成長は、消費者向け電子機器製造の急速な拡大、スマートフォンの普及率の上昇、中国、日本、韓国、インドにおける生体認証システムの採用の増加によって促進されています。スマートシティ、公共監視、デジタル決済インフラへの大規模な投資が需要をさらに押し上げています。この地域は、コスト効率の高いセンサー製造、自動車生産の拡大、デジタル化を支援する強力な政府の取り組みから恩恵を受けており、アジア太平洋を長期的な成長の重要なエンジンとして位置づけています。
ラテンアメリカ
ラテンアメリカは2024年にタッチレスセンシング市場の7.1%のシェアを占め、BFSI、小売、公共安全部門での徐々な採用によって支えられています。ブラジルやメキシコなどの国々では、銀行認証、国境警備、スマート小売アプリケーションのためにタッチレス生体認証システムがますます導入されています。都市化の進展とデジタル決済の普及が、非接触技術の需要に貢献しています。インフラの制約は依然としてありますが、スマート輸送、公共安全の近代化、消費者向け電子機器の流通への投資の増加が、地域全体で安定した成長機会を生み出し続けています。
中東・アフリカ
中東・アフリカは2024年に4.8%の市場シェアを占め、スマートインフラ投資とセキュリティ重視の導入によって推進されています。湾岸諸国は、大規模なスマートシティプロジェクト、空港の近代化、高度な監視システムを通じて採用をリードしています。タッチレスセンシング技術は、安全性と効率を向上させるために、アクセス制御、国境管理、公共サービスでますます使用されています。アフリカでは、モバイル接続の拡大と徐々に進むデジタル化が新たな需要を支えています。政府支援のインフラプログラムと自動化への関心の高まりが、地域市場の潜在力を強化し続けています。
市場セグメンテーション:
製品別
- タッチレス衛生機器
- タッチレス生体認証機器
技術別
- RFID
- カメラベース
- センサー
- 音声アシスタンス
エンドユース産業別
- 自動車
- 消費者向け電子機器
- BFSI
- 航空宇宙・防衛
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
タッチレスセンシング市場の競争環境には、Apple Inc.、Google Inc.、Infineon Technologies AG、Microchip Technology Inc.、OmniVision Technologies、Elliptic Labs、iPROOV Limited、GestureTek、Cognitech Systems GmbH、XYZ Interactiveなどの主要企業が含まれます。市場は、精度とリアルタイム応答性を向上させるための革新、AI統合、センサーの小型化に強い重点を置いていることが特徴です。主要企業は、カメラベースのセンシング、生体認証、音声アシストインターフェースの進化に注力し、ソリューションポートフォリオを強化しています。自動車OEM、家電メーカー、スマートインフラ開発者との戦略的パートナーシップが広く採用され、アプリケーションの範囲を拡大しています。R&Dへの継続的な投資により、低遅延処理、エッジAI機能、データセキュリティコンプライアンスの向上が可能になります。競争は、ソフトウェアインテリジェンス、システム統合の専門知識、多様なエンドユース業界(家電、BFSI、自動車、公共安全を含む)向けにカスタマイズされたスケーラブルプラットフォームを通じて差別化を図る企業間で激化しています。
主要プレイヤー分析
- iPROOV Limited
- インフィニオンテクノロジーズAG
- ジェスチャーテック
- マイクロチップ・テクノロジー・インク
- エリプティックラボ
- アップル社
- コグニテックシステムズGmbH
- オムニビジョンテクノロジーズ, Inc.
- XYZインタラクティブ
- グーグル社
最近の開発
- 2025年7月、STマイクロエレクトロニクスはNXPセミコンダクターズのMEMSセンサー事業を最大9億5000万米ドルで買収する最終合意に達し、自動車安全および産業用途における非接触センシング機能を強化しました。完了は2026年上半期を予定しています。
- 2025年11月、ウェアラブルデバイセズ社は、韓国でMudra BandおよびMudra Link神経入力リストバンドを販売するためにSky Commerce Co., Ltd.との独占販売契約を締結し、アジアでの存在感を拡大しました。
- 2025年10月、ウェアラブルデバイセズ社は、非接触インタラクション機能を強化する高度なジェスチャーおよび音声制御インターフェースデバイスの新しい特許を発表しました。
レポートのカバレッジ
この調査レポートは、製品、技術、最終用途産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- タッチレスセンシング市場は、メーカーが直感的で衛生的なユーザーインターフェースを優先するにつれて、コンシューマーエレクトロニクス全般での採用が広がるでしょう。
- 人工知能と機械学習の進歩により、タッチレスセンシングシステムの精度、応答性、コンテクスト認識が向上します。
- 自動車への統合が拡大し、ジェスチャーコントロール、ドライバーモニタリング、音声ベースのインタラクションの導入が進み、安全性と快適性が向上します。
- バイオメトリック認証とデジタルアイデンティティアプリケーションからの需要は、BFSI、政府、企業セクター全般で強化され続けるでしょう。
- スマートシティと公共インフラプロジェクトは、交通、セキュリティ、公共サービスにおけるタッチレスインターフェースの使用を加速させます。
- 医療分野での採用が増加し、タッチレスシステムが感染制御、患者モニタリング、機器操作をサポートします。
- センサーの小型化とエッジコンピューティングにより、システム効率が向上し、コンパクトでコスト効果の高いデザインが可能になります。
- データセキュリティとプライバシーに焦点を当てた革新が、規制遵守とユーザーの信頼を維持するための中心となるでしょう。
- 新興市場では、デジタル化、都市化、スマートデバイスエコシステムの拡大によって、より速い浸透が見られるでしょう。
- 戦略的パートナーシップとプラットフォームベースのソリューションが、長期的な競争とエコシステムの発展を形作るでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タッチレスセンサー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、タッチレスセンサー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたタッチレスセンサー市場のセグメントはどれですか?
タッチレスセンシング市場の成長を促進している主な要因は何ですか?
タッチレスセンサー市場の主要企業はどこですか?
2024年にタッチレスセンサー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タッチレスセンシング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタッチレスセンシング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,529.6 million → 2032: USD 22,415.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タッチレスセンシング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タッチレスセンシング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタッチレスセンシング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タッチレスセンシング市場市場の成長要因
- 3.3 タッチレスセンシング市場市場の抑制要因および課題
- 3.4 タッチレスセンシング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タッチレスセンシング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タッチレスセンシング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タッチレスセンシング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タッチレスセンシング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タッチレスセンシング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタッチレスセンシング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タッチレスセンシング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タッチレスセンシング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タッチレスセンシング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タッチレスセンシング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タッチレスセンシング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタッチレスセンシング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタッチレスセンシング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタッチレスセンシング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタッチレスセンシング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタッチレスセンシング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタッチレスセンシング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタッチレスセンシング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タッチレスセンシング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
