
市場概要:
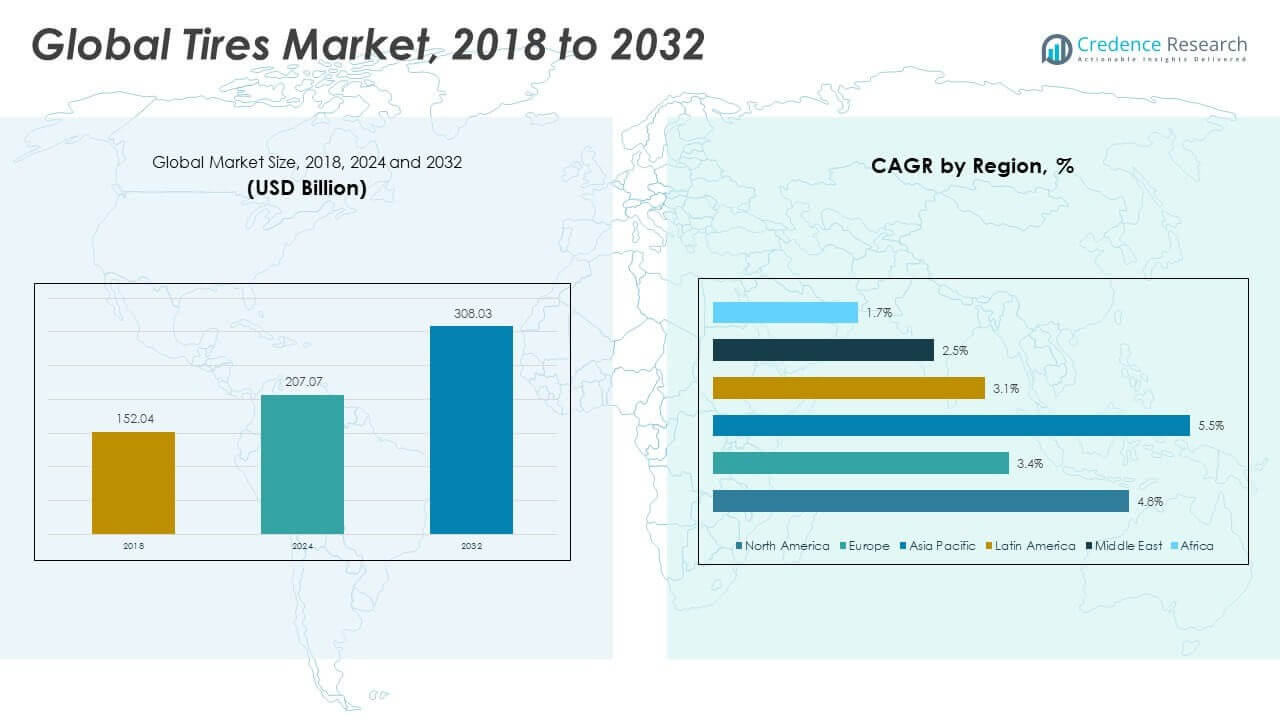
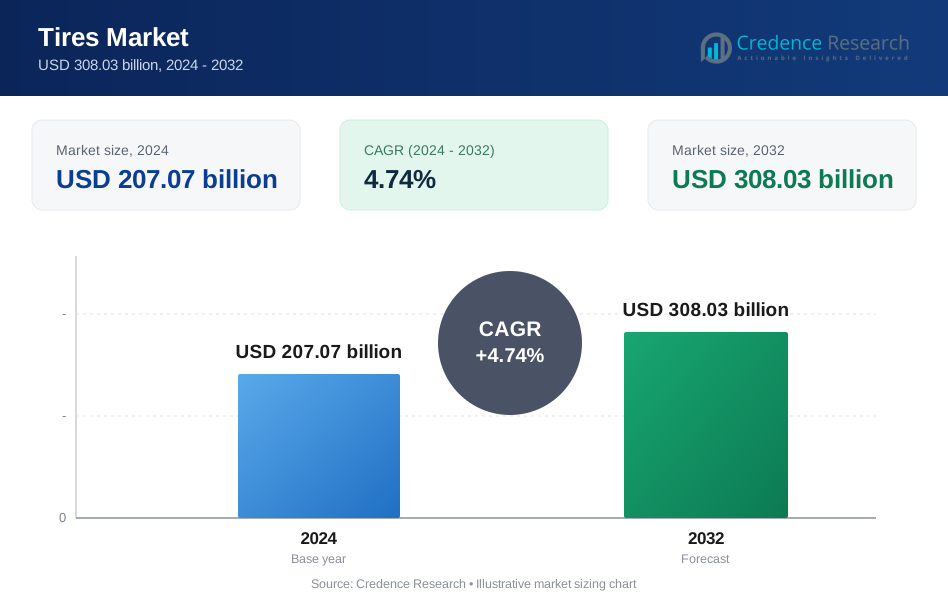
世界のタイヤ市場 の規模は、2018年に1,520.4億米ドル、2024年に2,070.7億米ドルと評価されており、予測期間中に 年平均成長率4.74% で2032年には3,080.3億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のタイヤ市場規模 | 2,070.7億米ドル |
| タイヤ市場、年平均成長率 | 4.74% |
| 2032年のタイヤ市場規模 | 3,080.3億米ドル |
市場は、乗用車および商用車セグメントでの安定した車両生産により成長しています。都市部での移動の増加は、日常使用車両のタイヤ交換サイクルを増加させます。フリートオペレーターは安全性と燃料効率に注力し、高度なタイヤの需要を押し上げています。電気自動車の成長は、低転がり抵抗タイヤの需要を支えています。インフラの拡大は、貨物輸送と重荷重タイヤの使用を増加させます。消費者は高級タイヤやオールシーズンタイヤをより好む傾向があります。厳しい安全規則は定期的なタイヤ交換を促進します。改善された小売ネットワークは製品の到達範囲を広げます。技術の進歩は耐久性と走行性能を向上させます。
アジア太平洋地域は、強力な車両製造と大規模な車両フリートにより市場をリードしています。中国とインドは、乗用車および商用車からのボリューム需要を牽引しています。北米は高い交換率と高級タイヤの採用により依然として強いです。ヨーロッパは、安全基準と冬用タイヤの使用に支えられた安定した需要を示しています。東南アジアは、車両所有の増加と道路プロジェクトの進展により台頭しています。ラテンアメリカは、移動性の向上に伴い緩やかな成長を示しています。中東およびアフリカは、物流の拡大とオフロード車両の需要から勢いを増しています。
市場の洞察:
- 世界のタイヤ市場は2018年に1,520億4,000万米ドルと評価され、2024年には2,070億7,000万米ドルに達し、2032年までに3,080億3,000万米ドルに達すると予測されており、安定した車両使用と交換需要に支えられ、年平均成長率(CAGR)は4.74%です。
- アジア太平洋地域は約49%のシェアを持ち、高い車両生産と二輪車のボリュームに支えられ、次いで北米が約28%で強い交換サイクルに支えられ、欧州が安全基準と季節タイヤ使用に支えられ約15%です。
- アジア太平洋地域は引き続き最も成長が速い地域であり、約49%のシェアを持ち、都市化の進展、物流フリートの拡大、中国、インド、東南アジアにおける個人の移動性の向上に支えられています。
- ラジアルタイヤは約75%の支配的なセグメントシェアを占め、燃費効率、長いトレッド寿命、乗用車および商用車での広範な採用を反映しています。
- バイアスタイヤは約25%のシェアを持ち、オフロード、農業、産業用車両での使用が支持され、荷重強度と頑丈な性能が重要です。
市場の推進要因:
乗用車および商用車セグメントにおける世界的な車両生産の増加
車両生産の成長は地域全体での安定したタイヤ需要を支えています。乗用車は世界中で大量のタイヤ消費を牽引しています。商用車は長距離運行に耐える耐久性のあるタイヤを必要とします。世界のタイヤ市場は物流フリートの拡大から恩恵を受けています。都市の移動性の成長は日常的な車両使用を増加させます。走行距離の増加はタイヤの摩耗サイクルを加速させます。自動車メーカーは経済の変動にもかかわらず安定した生産を維持しています。このパターンは純正品需要を持続させます。成熟市場では交換需要が強いままです。
道路インフラと貨物輸送ネットワークの拡大
道路インフラの拡大は地域全体での車両移動を促進します。貨物輸送は頻繁なタイヤ交換が必要なトラックに依存しています。高速道路プロジェクトは長距離輸送活動を増加させます。建設車両は重荷重のタイヤソリューションを必要とします。フリート運営者はタイヤの信頼性と荷重容量を優先します。タイヤメーカーは道路の質の変動に製品を合わせます。公共インフラへの支出は持続的な車両使用を支えます。この推進要因は商用セグメント全体での需要を強化します。
- 例えば、DHLグループは世界的な配送フリートを運営しており、2025年初頭時点で約40%、約39,100台の車両が電気自動車であり、2030年までにその割合を66%に増やすという広範な戦略の一環です。
車両の安全性と規制遵守基準への注目の高まり
安全規則は定期的なタイヤ検査と交換サイクルに影響を与えます。規制当局はトレッド深さと性能基準を施行します。車両所有者は安全基準を満たすために早期にタイヤを交換します。世界のタイヤ市場はより厳しい遵守ニーズに対応しています。OEMは認証ルールを満たすために承認されたタイヤを統合します。道路安全に対する消費者の意識は引き続き高まっています。保険の基準もタイムリーなタイヤ交換をサポートします。これらの要因は一貫したアフターマーケット需要を支えます。
個人の移動性と車の所有に対する消費者の嗜好の高まり
発展途上国では個人の移動需要が依然として強いです。所得水準の上昇が初めての車の購入を支えています。都市の通勤者は利便性のために個人の交通手段を好みます。この傾向はタイヤ販売の安定した成長を支えています。中古車市場も交換需要を拡大しています。共有モビリティでも頻繁なタイヤ交換が必要です。季節的な旅行パターンが摩耗の強度を増加させます。この行動は長期的なタイヤ消費を維持します。
市場動向:
性能特性を強化したプレミアムタイヤへのシフト
消費者はプレミアムタイヤカテゴリーに対する関心を高めています。性能の特徴が都市市場の購入者を引き付けます。タイヤブランドは快適性と騒音の低減に焦点を当てています。世界のタイヤ市場は価値ベースの購買の成長を反映しています。購入者はより長いトレッド寿命と安定性を求めています。プレミアムセグメントは交換市場でシェアを拡大しています。ブランドの信頼が選択に強い影響を与えます。小売業者は付加価値のあるタイヤの特徴を積極的に促進しています。
- 例えば、ミシュランはそのプレミアムタイヤレンジが高度なシリカ化合物技術を通じて最大20%長いトレッド寿命を提供すると述べています。
電気およびハイブリッド車向けに設計されたタイヤの採用拡大
電気自動車は低い転がり抵抗のタイヤを必要とします。メーカーはバッテリー効率をサポートするタイヤを設計しています。騒音低減は重要な製品の焦点です。重量の最適化もEVタイヤにとって重要性を増しています。この傾向は従来の車両需要の推進要因とは異なります。OEMパートナーシップはEV専用タイヤの早期採用をサポートします。技術の洗練が製品の受け入れを向上させます。EVの成長はニッチですが増加するタイヤ需要を支えています。
- 例えば、コンチネンタルはそのEcoContact 6タイヤが転がり抵抗を約15%削減し、標準化されたテストで電気自動車の走行距離を延ばすのに役立つと報告しています。
オールシーズンおよび気候適応型タイヤソリューションの需要増加
天候の変動性が多用途のタイヤオプションの需要を増加させています。オールシーズンタイヤは複数のセットの必要性を減らします。消費者は利便性と年間を通じた使用性を重視しています。タイヤメーカーは適応性のあるトレッドデザインに投資しています。世界のタイヤ市場は気候に駆動された購買行動を反映しています。温暖な冬の地域はオールシーズン製品を好みます。小売業者は性能のバランスについて購入者に教育します。この傾向は製品ミックス戦略を再構築します。
組織化されたタイヤ小売およびデジタル販売チャネルの拡大
組織化された小売チェーンはサービスの範囲と信頼を拡大しています。オンラインプラットフォームはタイヤの選択と比較を簡素化します。デジタルツールは適合性の正確さと価格の明確さをサポートします。消費者は透明な購入体験を好みます。インストールパートナーシップがオンライン販売の成長を強化します。ブランドは直接消費者向けプラットフォームに投資しています。この傾向は市場のアクセス性を向上させます。流通効率は着実に改善し続けています。
市場課題分析:
原材料価格の変動性とサプライチェーンの不確実性
タイヤ製造はゴムと石油化学製品に依存しています。価格の変動性は生産者のコスト計画に影響を与えます。サプライチェーンの混乱が原材料のタイムリーな調達に影響を与えます。世界のタイヤ市場はコストの変動からマージン圧力に直面しています。メーカーはコストを迅速に購入者に転嫁するのに苦労しています。長期契約は短期的な価格の柔軟性を制限します。在庫管理は変動中に複雑になります。この課題はOEMとアフターマーケットの両方のセグメントに影響を与えます。
廃タイヤの環境規制と処分に関する懸念
環境規則は廃棄物管理の要件を厳しくしています。タイヤの処分は規制とコンプライアンスの負担を生み出します。リサイクルのインフラは地域によって不均一です。メーカーはより高いコンプライアンスと処理コストに直面しています。環境への影響に対する公衆の注目が高まり続けています。持続可能な処分方法には資本投資が必要です。小規模なプレーヤーはより高い運営負担に直面します。この課題は長期的な業界の慣行に影響を与えます。
市場機会:
新興自動車市場と未開拓地域における成長の可能性
新興経済は車両所有率の上昇を示しています。道路開発はより広範な車両使用を支えます。グローバルタイヤ市場は現地生産を通じて拡大できます。手頃な価格のタイヤモデルはコストに敏感な買い手に適しています。流通の拡大は地方市場へのアクセスを改善します。地域のディーラーとのパートナーシップは浸透を強化します。アフターマーケットの需要は車両の老朽化とともに増加します。これらの地域は長期的なボリュームの可能性を提供します。
持続可能で高性能なタイヤ技術の進展
持続可能な材料は新しい製品差別化の道を開きます。メーカーはリサイクル可能で低影響のタイヤに投資しています。高性能なデザインはプレミアムな買い手を引きつけます。技術革新はタイヤのライフサイクルを延ばすのを支援します。OEMとの協力は製品の採用を加速します。スマートタイヤのコンセプトはモニタリングと安全性を向上させます。これらの革新は新しい収益源を開きます。将来の需要は先進的で持続可能なソリューションを支持します。
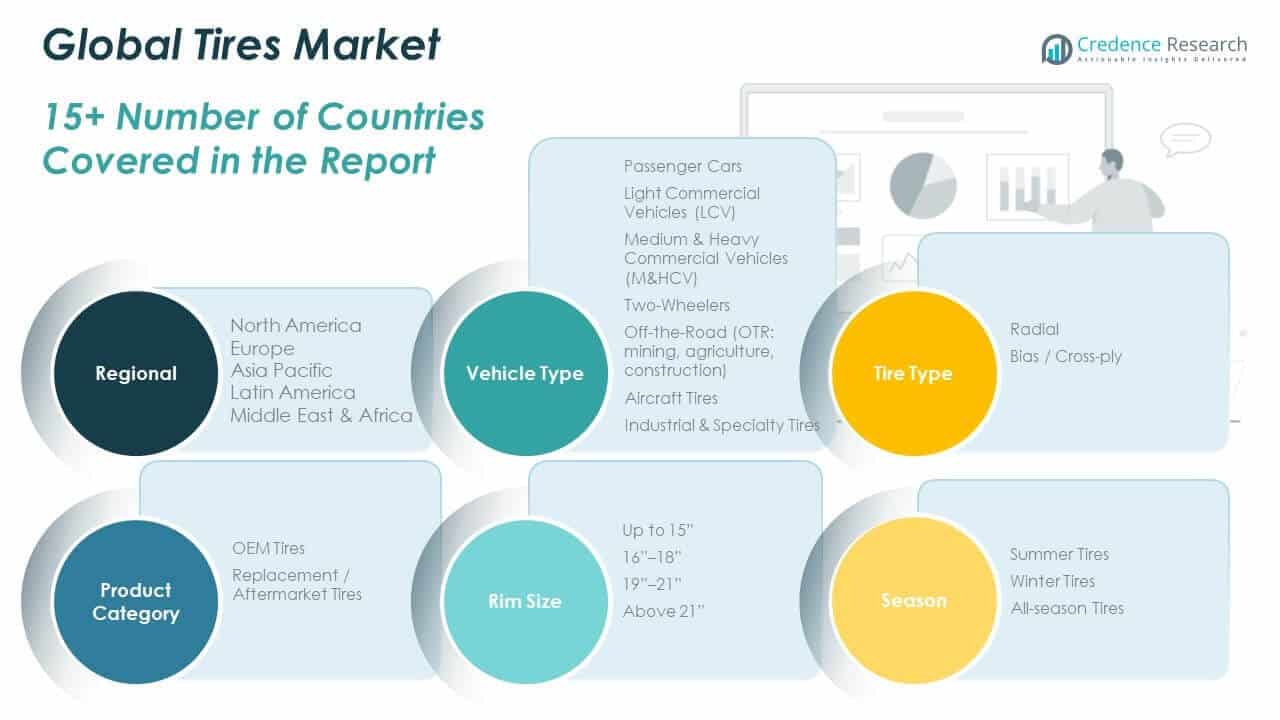
市場セグメンテーション分析:
車両タイプ別
乗用車は高い所有率のため、最大のタイヤ需要を占めています。軽商用車は都市物流での安定した交換サイクルをサポートします。重商用車は長距離運行のために耐久性のあるタイヤを必要とします。二輪車はコストに敏感な市場でのボリューム需要を駆動します。オフロード車両は建設、鉱業、農業のニーズに応えます。各車両クラスは異なる負荷と耐久性の特徴を要求します。製品設計は使用強度に密接に合わせられます。このセグメンテーションは生産の優先順位を形作ります。
- 例えば、Bajaj Autoは2023年度に約344万台の二輪車を販売し、新興市場でのオートバイタイヤの持続的な需要を支えました。この数字は国内外の市場で合計3,442,839台で、前年度から10%の減少を示しています。
タイヤタイプ別
ラジアルタイヤは燃費効率と長いトレッド寿命のために支配的です。バイアスタイヤはオフロードや産業用途での関連性を維持しています。ラジアルデザインは乗用車と商用車のフリートに適しています。バイアス構造は荒れた地形での重荷重をサポートします。メーカーは両タイプのコストと性能をバランスさせます。技術のアップグレードはラジアルの採用を促進します。地域の使用パターンは製品ミックスを導きます。この分割は材料選択を定義します。
- 例えば、ブリヂストンはラジアルタイヤがバイアスタイヤに比べて最大10%の低い転がり抵抗を提供し、フリートの燃費効率を向上させると報告しています。
製品カテゴリー別
OEMタイヤは車両生産のトレンドに依存しています。交換用タイヤは安定した継続的な需要を生み出します。車両の老朽化はアフターマーケットの成長を支えます。世界のタイヤ市場は、ボリュームの安定性のために交換サイクルに依存しています。OEMパートナーシップはブランドのポジショニングをサポートします。交換購入者は耐久性と価格のバランスを重視します。流通の広がりがカテゴリーのパフォーマンスに影響します。両セグメントは収益の流れを維持します。
リムサイズ別
12インチまでのサイズは二輪車やコンパクト車に対応します。13〜15インチは大量の乗用車を支配します。16〜18インチはSUVやプレミアムセダンをサポートします。19〜21インチは高性能車両に対応します。21インチ以上は特殊用途やオフロード用をターゲットにします。リムサイズは車両デザインの進化を反映します。プレミアム化が大きなリムの需要を引き上げます。このセグメントは容量計画を導きます。
季節別
夏用タイヤは暖かい気候で主導します。冬用タイヤは寒冷地域で不可欠です。オールシーズンタイヤは利便性のために支持を得ています。購入者は年間を通じた使用可能性を好みます。気候の変動が季節需要を形作ります。小売ガイダンスが選択に影響します。パフォーマンスのバランスが採用を促進します。季節性が在庫計画に影響を与えます。
流通チャネル別
OEMチャネルは工場装着のボリュームを確保します。タイヤディーラーと小売チェーンが交換販売を支配します。オンラインチャネルは利便性と価格の透明性を通じて成長しています。スーパーマーケットは特定の地域で予算購入者に対応します。チャネルミックスがブランドの可視性に影響します。サービスサポートがオフライン販売を強化します。デジタルツールが購入者の信頼を高めます。流通戦略が市場の到達範囲を推進します。
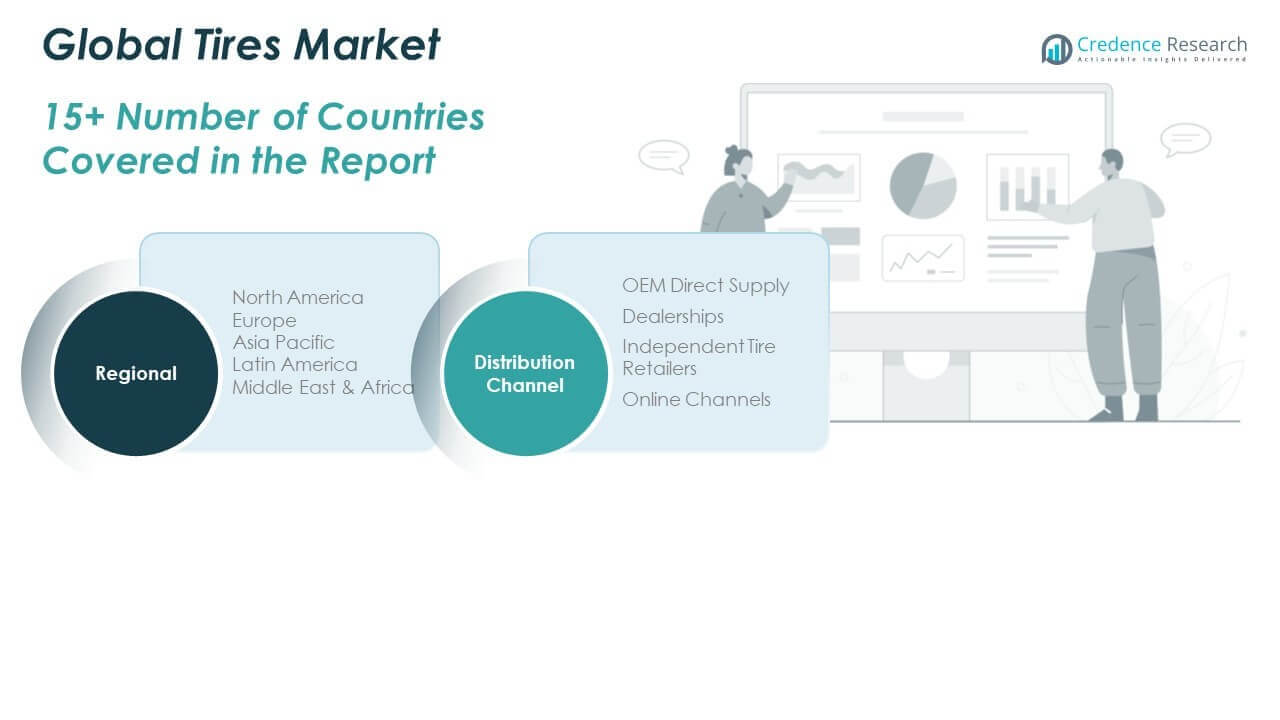
セグメンテーション:
車両タイプ別- 乗用車
- 軽商用車
- 大型商用車
- 二輪車
- オフロード車
- ラジアルタイヤ
- バイアスタイヤ
- OEMタイヤ
- 交換用タイヤ
- 12インチまで
- 13–15インチ
- 16–18インチ
- 19–21インチ
- 21インチ以上
- サマータイヤ
- ウィンタータイヤ
- オールシーズンタイヤ
- OEMチャネル
- タイヤディーラーおよび小売チェーン
- オンライン販売チャネル
- スーパーマーケットおよびハイパーマーケット
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのグローバルタイヤ市場規模は2018年に435.6億米ドルと評価され、2024年には583.9億米ドルに達し、2032年には872.3億米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。北アメリカは2032年までに世界市場の約28%を占めます。高い車両所有率が安定した交換需要を支えています。ピックアップトラックとSUVがより大きなリムサイズの採用を促進します。強力な高速道路貨物活動が商用タイヤの需要を維持します。安全基準がタイムリーなタイヤ交換を促進します。プレミアムタイヤの浸透率は高いままです。組織化された小売ネットワークがアクセスを改善します。技術志向の消費者が先進的なタイヤの採用を支援します。
ヨーロッパ
ヨーロッパのグローバルタイヤ市場規模は2018年に268.1億米ドルと評価され、2024年には344.0億米ドルに達し、2032年には462.4億米ドルに達すると予測されており、予測期間中のCAGRは3.4%です。ヨーロッパは世界市場の約15%を占めています。乗用車が地域の需要パターンを支配しています。季節的なタイヤ規制が冬用タイヤの使用をサポートします。安全性と性能に対する強い関心が購買行動に影響を与えます。成熟した経済における交換サイクルは安定しています。プレミアムタイヤとオールシーズンタイヤが受け入れられています。環境基準が製品開発を形作ります。OEMの需要は一貫しています。
アジア太平洋
アジア太平洋のグローバルタイヤ市場規模は、2018年に678.9億米ドルから2024年には958.1億米ドルと評価され、2032年までに1510.3億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)5.5%で成長する見込みです。アジア太平洋は2032年までに約49%の最大のシェアを保持します。高い車両生産がOEM需要を促進します。二輪車は大量の販売を生み出します。物流フリートの拡大が商用タイヤ需要を支えます。都市化が個人の移動ニーズを増加させます。車両の老朽化に伴い交換需要が増加します。現地生産がコスト効率を改善します。新興経済が長期的な成長を促進します。
ラテンアメリカ
ラテンアメリカのグローバルタイヤ市場規模は、2018年に71.8億米ドルから2024年には96.6億米ドルと評価され、2032年までに127.2億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)3.1%で成長する見込みです。ラテンアメリカは世界市場シェアの約4%を占めています。乗用車が地域消費をリードしています。道路インフラの改善が車両使用を支えます。交換需要が主要な収益源として残ります。価格感度が購買決定に影響を与えます。現地生産が供給の安定性を支えます。輸入依存が価格動向を形成します。成長は緩やかですが安定しています。
中東
中東のグローバルタイヤ市場規模は、2018年に43.1億米ドルから2024年には53.7億米ドルと評価され、2032年までに67.6億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)2.5%で成長する見込みです。この地域は世界シェアの約2%を占めています。高いSUV使用が耐久性のあるタイヤの需要を促進します。極端な気候条件が摩耗率に影響を与えます。建設活動がオフロードタイヤ需要を支えます。交換サイクルが頻繁に行われます。輸入依存が市場価格に影響を与えます。フリートの拡大が商用需要を支えます。市場成長は穏やかです。
アフリカ
アフリカのグローバルタイヤ市場規模は、2018年に22.8億米ドルから2024年には34.4億米ドルと評価され、2032年までに40.5億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)1.7%で成長する見込みです。アフリカは世界市場の約1%を占めています。中古車の輸入が交換需要を形成します。道路状況がタイヤの摩耗頻度を増加させます。コスト重視の購買が消費者行動を支配します。商用輸送が安定した需要を支えます。流通ネットワークは依然として断片的です。現地生産は限られています。インフラ開発により長期的な可能性が存在します。
主要プレイヤー分析:
- ミシュラン グループ
- ブリヂストン株式会社
- グッドイヤー タイヤ & ラバー カンパニー
- コンチネンタルAG
- ピレリ & C. S.p.A
競争分析:
グローバルタイヤ市場は、多国籍および地域のメーカー間で強い競争が特徴です。主要なプレイヤーは製品の品質、耐久性、ブランドの信頼性で競争しています。これは、資本集約的な製造と規模の必要性による高い参入障壁を反映しています。主要企業は、車両セグメント全体にわたる幅広い製品ポートフォリオを維持しています。OEMパートナーシップは重要な競争の手段です。交換市場の存在が長期的な収益の安定性を支えます。技術の差別化がプレミアムなポジショニングを強化します。地理的な拡大が企業の地域需要サイクルのバランスを助けます。戦略的投資は効率と持続可能性に焦点を当てています。
最近の展開:
- Gemspring Capital Management, LLCは、2025年11月3日にグッドイヤーのポリマー化学事業の買収を完了しました。この取引には、テキサス州ヒューストンとボーモントにある2つの製造工場と、オハイオ州アクロンにある研究開発施設が含まれていました。ポリマー化学事業は、主要なタイヤメーカーや食品、医療、スポーツ用品、熱硬化性プラスチック、接着剤、包装分野を含む多様なエンドマーケットにサービスを提供する合成ゴムの主要生産者です。グッドイヤーは、ニューヨーク州ナイアガラフォールズとテキサス州ベイポートにある化学施設を保持し、コアタイヤ事業に集中しながら、新しいプライベートエクイティ所有の下でポリマー化学部門の独立した成長の可能性を解放することを目指しています。
- ピレリは、2025年10月7日にセダンとクロスオーバー向けの高性能冬用タイヤ「Cinturato Winter 3」を発売しました。このタイヤは、先進的な仮想開発技術を使用して開発され、DekraとTÜVによる独立したテストで、優れた雪上および湿潤性能が確認されました。Cinturato Winter 3は、中央のジグザグチャネルによる水の排出を改善し、最適化されたサイプとブロック上のスノーキーパーティースによる雪上でのグリップを強化した最適化されたトレッドパターンを特徴としています。開発プロセスは、洗練されたシミュレーション手法を通じて、歴史的に対立していた性能特性を調和させ、物理的なプロトタイプの必要性を減らし、より正確なエンジニアリング結果を達成し、開発期間を短縮しました。
- グッドイヤータイヤ&ラバーカンパニーは、2025年10月22日に、複数の車両セグメントと使用条件にわたる多様な消費者の要求に応えるために設計された3つの新しいオールテレーンタイヤを発表しました。Wrangler Outbound ATは、冒険に備えたSUVと軽トラックをターゲットにしており、耐久性を高めるためにデュポンのケブラー補強を特徴としており、65,000マイルのトレッドライフ限定保証が付いています。このタイヤは、ダートや砂利での攻撃的なトラクションと洗練されたオンロードの快適さを組み合わせています。Wrangler Workhorse AT 2は、商業および重使用用途向けに設計されており、スリーピークマウンテンスノーフレーク冬用指定と55,000マイルのトレッドライフ保証を備えた改良された湿潤天候グリップを提供します。最後に、Wrangler ElectricDrive ATは、電動SUVとピックアップトラック専用に設計されており、アラミド補強サイドウォール、走行距離を維持するための低転がり抵抗化合物、氷上性能のためのアークティックグリップクリスタル、再生可能素材を使用したグリーントレース化合物を組み込んでいます。この新しいラインナップは、急速に成長するオールテレーンタイヤセグメントでのグッドイヤーの競争力を強化します。
レポートのカバレッジ:
この調査レポートは、車両タイプ別、タイヤタイプ別、製品カテゴリー別、リムサイズ別、シーズン別、流通チャネル別セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 車両パークの拡大は、地域全体で安定した交換用タイヤの需要を支え続けるでしょう。
- 消費者が快適性、安全性、耐久性を重視するにつれて、プレミアムタイヤの採用が増加します。
- 電気自動車の成長は、低騒音および低転がり抵抗タイヤの需要を促進します。
- アジア太平洋地域は、車両所有の増加により主要な成長エンジンであり続けます。
- デジタル販売プラットフォームは、購入者にとってのアクセスと価格の透明性を向上させます。
- 持続可能性の目標がタイヤの材料と生産プロセスに影響を与えます。
- フリートの拡大は、商用および重荷重タイヤの需要を維持します。
- SUVの普及が進むにつれて、大型リムサイズが広く受け入れられるようになります。
- 組織化された小売ネットワークは、アフターマーケットの流通効率を強化します。
- 継続的な製品革新が、長期的な競争力と利益率の安定を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルタイヤ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルタイヤ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったグローバルタイヤ市場のセグメントはどれですか?
グローバルタイヤ市場の成長を促進している主な要因は何ですか?
グローバルタイヤ市場の主要企業はどこですか?
2024年に世界タイヤ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タイヤ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタイヤ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 207.07 billion → 2032: USD 308.03 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タイヤ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タイヤ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタイヤ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タイヤ市場市場の成長要因
- 3.3 タイヤ市場市場の抑制要因および課題
- 3.4 タイヤ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タイヤ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タイヤ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タイヤ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タイヤ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タイヤ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタイヤ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タイヤ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タイヤ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タイヤ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タイヤ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タイヤ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタイヤ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタイヤ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタイヤ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタイヤ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタイヤ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタイヤ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタイヤ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タイヤ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
