
紡績機械市場の概要:
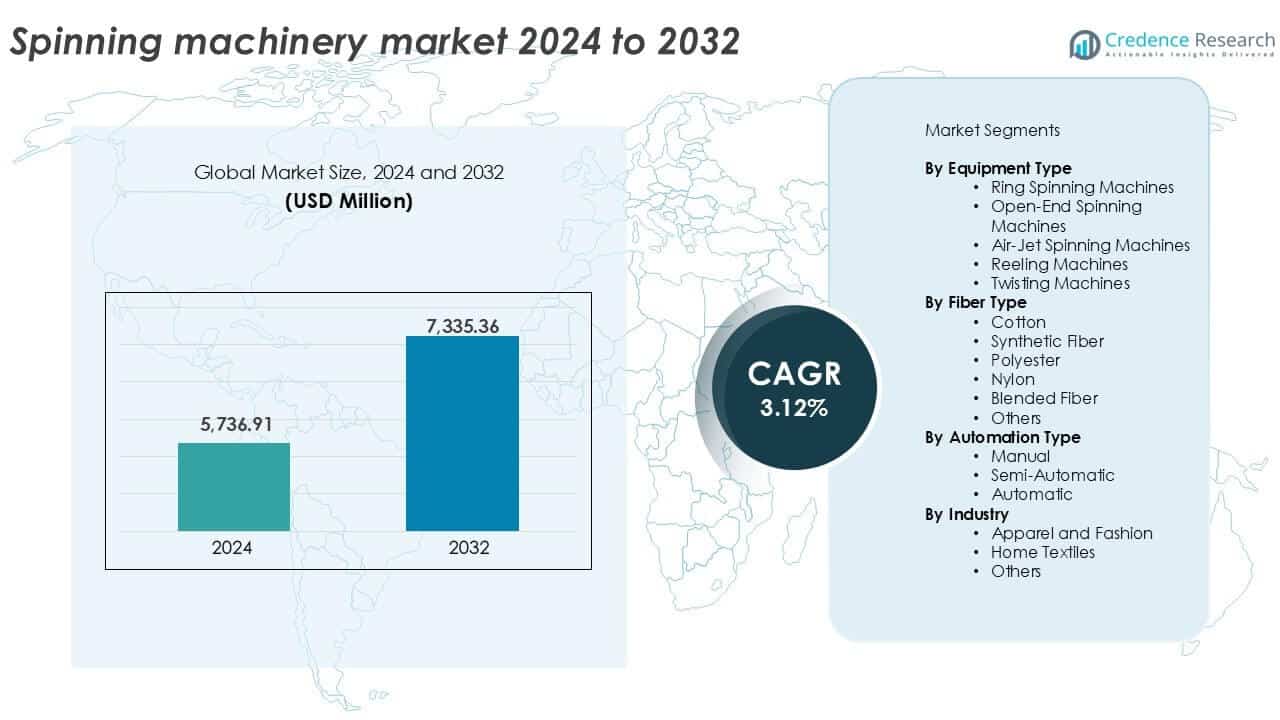
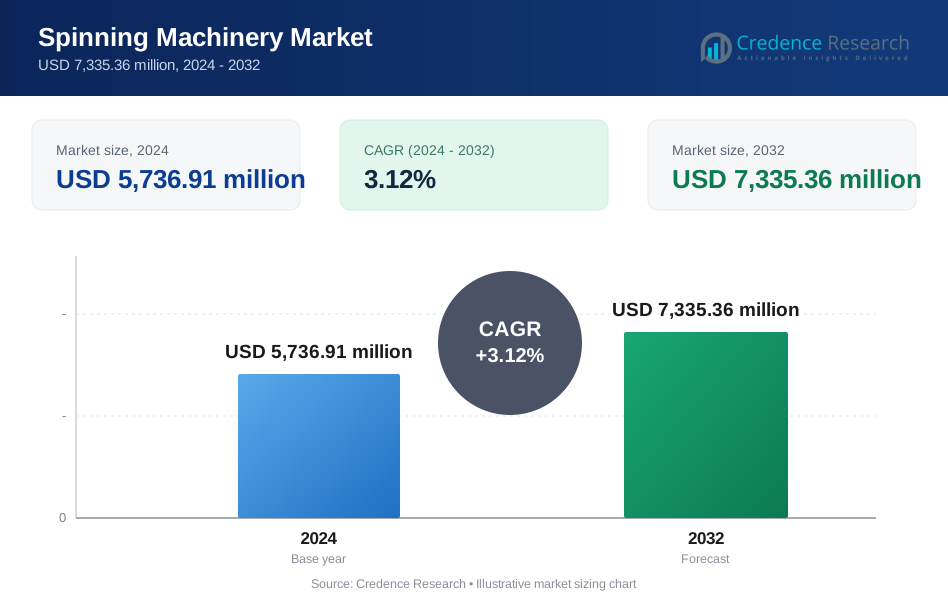
紡績機械市場の規模は2024年に57億3,691万米ドルと評価され、予測期間中に年平均成長率3.12%で2032年には73億3,536万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の紡績機械市場規模 | 57億3,691万米ドル |
| 紡績機械市場、CAGR | 3.12% |
| 2032年の紡績機械市場規模 | 73億3,536万米ドル |
紡績機械市場は、トヨタ産業株式会社、リーテルホールディング株式会社、トリュッツシュラーグループ、ラクシュミマシンワークス株式会社(LMW)、およびジンウェイテキスタイルマシナリー株式会社などの主要企業によって主導されています。これらの企業は、先進的な自動化、省エネルギー設計、幅広い製品ポートフォリオを通じて支配しています。リーテルとトヨタは、高性能なリングおよびエアジェット紡績システムにより、世界的に強力な地位を維持しています。LMWとジンウェイは、アジアの成長する繊維セクターに対して、スケーラブルでコスト効果の高いソリューションを提供しています。トリュッツシュラーとマルツォーリは、繊維準備と持続可能性に基づく革新に重点を置いています。アジア太平洋地域は、中国、インド、ベトナムの強力な繊維製造拠点により、2024年に世界市場の65%以上を占める支配的な地域として浮上しています。これらの地域は、労働力の利用可能性、拡大する輸出市場、および合成繊維と混紡糸の需要の高まりから恩恵を受けており、機械の設置と能力拡張の主要な貢献者となっています。
紡績機械市場の洞察
- 紡績機械市場は2024年に57億3,691万米ドルと評価され、予測期間中に年平均成長率3.12%で2032年には73億3,536万米ドルに達すると予測されています。
- 特に新興経済国における繊維および衣料品の世界的な需要の増加が、機械販売の重要な推進力であり、メーカーは自動化された高容量システムに投資しています。
- 市場のトレンドには、持続可能で省エネルギーな機械の採用の増加と、消費者の嗜好の変化に対応するための合成繊維および混紡繊維対応システムの使用の増加が含まれます。
- アジア太平洋地域が65%以上のシェアを占め、中国、インド、ベトナムの強力な生産拠点により、ヨーロッパ(14%)および北米(9%)が続いています。綿は38%以上のシェアで依然として支配的な繊維タイプです。
- 高い資本投資と高度なシステムに対する熟練労働力の不足が主要な制約となり、価格に敏感な市場や発展途上市場での近代化努力を制限しています。
紡績機械市場のセグメンテーション分析:
機器タイプ別
2024年には、リング精紡機が設備タイプセグメントで45%以上の市場シェアを占めています。その強みは、優れた糸品質、高い引張強度、細い糸の生産によるものです。これらの機械は、綿および混紡糸の製造で広く使用されています。オープンエンド精紡機は、生産速度の速さと低エネルギー消費により続きます。エアジェット精紡機は、高容量の合成糸製造で採用が増えています。巻き取りおよび撚り機は、特殊な糸の用途や仕上げ工程においてニッチな需要を維持しています。
- 例えば、RieterのG 38リング精紡機は、最大28,000 rpmのスピンドル速度で動作し、Ne 4.5からNe 160までの幅広い糸カウントに対応し、大規模な工場での一貫した高強度糸の生産と最大限の柔軟性を可能にします。
繊維タイプ別
綿は繊維タイプセグメントをリードし、世界シェアの38%以上を占めています。アパレルおよびホームテキスタイル産業からの強い需要が、綿精紡機の一貫した利用を支えています。綿の快適さ、通気性、および加工のしやすさが、好まれる繊維となっています。混紡繊維は、合成-天然混合生地の人気の高まりにより、2番目に大きなシェアを持っています。ポリエステルおよび合成繊維セグメントは、スポーツウェア、技術テキスタイル、および産業用生地用途での使用拡大に伴い、着実に成長しています。ナイロンは特定のエンドユースに限定されています。
- 例えば、TrützschlerのTC 15カードは、綿繊維を500メートル/分の供給速度で処理し、スライバー重量を3.0 ktexまで下げ、高スループットの綿精紡作業をサポートします。
自動化タイプ別
自動精紡機は、2024年にこのセグメントで52%以上のシェアを占めています。需要は、労働コスト削減、生産効率の向上、リアルタイムのプロセス制御によって促進されています。これらの機械は、高速で連続的な操作をサポートし、大規模な工場に理想的です。半自動機は、資本投資が少ないため、発展途上地域でかなりのシェアを持っています。手動設備は、限られた自動化予算の小規模またはレガシー操作でのみ維持され、減少し続けています。自動化のトレンドは、産業がスマートで接続された製造環境に移行していることを反映しています。
精紡機市場の主要成長要因
繊維およびアパレル産業からの需要の増加
世界の繊維およびアパレル産業の急速な拡大は、精紡機需要の主要な推進力となっています。インド、中国、バングラデシュ、ベトナムなどの国々は、強い輸出および国内消費の成長を目の当たりにしています。世界のファッションブランドは、これらの地域に糸の生産をアウトソーシングし続けており、高容量の精紡システムの持続的な需要を生み出しています。ファストファッションの台頭と、天然および混紡生地に対する消費者の嗜好の変化が相まって、連続的な糸の生産が求められています。さらに、新興経済国での一人当たりの繊維消費の増加と人口増加が、新しい機械への長期投資を支えています。政府のインセンティブ、テキスタイルパーク、および繊維製造への外国直接投資も、精紡機の販売を加速させています。メーカーは、安定した糸品質と迅速な納期を求める需要に応えるために、レガシーシステムを現代的で効率的な機械に置き換えることが増えています。
- 例えば、Vardhman Textilesは、Lakshmi Machine WorksのLRJフレームを使用してリングスピニングユニットを運営しており、スピンドル速度は25,000 rpmに達し、輸出志向のアパレルサプライチェーン向けの高級綿糸の生産をサポートしています。
自動化と糸品質における技術的進歩
技術革新により、紡績機械の性能、効率性、信頼性が大幅に向上しました。自動化された紡績ラインは、リアルタイムの監視、予測保守、品質管理システムを提供し、人為的な誤りやダウンタイムを最小限に抑えます。先進的なセンサー、IoT統合、データ分析が伝統的な紡績をスマート製造に変革しています。省エネ機能や調整可能な糸パラメータを備えた機械が好まれています。高速エアジェットおよびコンパクトリングスピニングマシンの開発は、より速いスループットと一貫した糸特性をサポートします。これらの改善は、廃棄物を減らし、エネルギー効率を向上させます。メーカーが厳しい品質仕様を満たすことを目指す中、統合制御を備えた次世代機械への投資が増えています。
- 例えば、村田機械のMVS 870エアジェットスピニングマシンは、最大500メートル毎分のデリバリースピードで動作し、操作中に欠陥を継続的に監視する電子糸クリアラーを使用しています。
合成繊維と混紡繊維の人気の高まり
天然繊維から合成および混紡のバリエーションへのシフトが、紡績機械のニーズを再構築しています。ポリエステル、ビスコース、ナイロン繊維は、その手頃な価格、耐久性、技術的用途への適応性から人気を集めています。快適さ、しわ抵抗性、吸湿性を兼ね備えた混紡生地は、スポーツウェア、機能性アパレル、家庭用家具で好まれています。その結果、紡績機械は多様な繊維入力を処理し、安定した性能特性を持つ糸を提供する必要があります。柔軟な供給システム、高速処理、最小限の繊維損傷を備えた機械が求められています。さらに、特にrPETベースのポリエステルを中心としたリサイクル繊維の台頭は、専門的な紡績システムへの投資を促進しています。持続可能性の懸念と循環経済の目標が、繊維企業に非伝統的な繊維を収容するために機械を適応させるよう促しています。この多様化は、複数の業界分野にわたる紡績機械の適用基盤を広げています。
紡績機械市場の主要トレンドと機会
エネルギー効率と持続可能な機械へのシフト
エネルギー効率と持続可能性は、繊維業界における機械調達の決定において中心的な役割を果たしています。電力コストと炭素規制が世界的に増加する中、メーカーは1キログラムの糸あたりのエネルギー消費を削減する機械を優先しています。紡績システムは現在、可変周波数ドライブ、低摩擦部品、最適化された空気流設計を統合して、電力使用を最小限に抑えています。さらに、環境に優しい繊維や生分解性潤滑剤と互換性のある機械の需要が高まっています。メーカーはまた、繊維廃棄物と水の使用を削減するためにクローズドループプロセスを模索しています。持続可能性の認証とライフサイクル影響評価は、特にEUのような厳しい環境基準を持つ市場をターゲットにする輸出業者にとって、投資決定に影響を与えます。このトレンドは、グリーン認証を受けた低排出の紡績機械を提供する企業にとっての機会を生み出します。OEMとエネルギーソリューションプロバイダーとのパートナーシップにより、エコ意識の高い工場での機械採用をさらに促進するインテリジェント制御プラットフォームの開発が進んでいます。
- 例えば、RieterのG 38リング精紡機は、最適化された駆動システムと改善された吸引効率(両面ECOrized吸引)により、エネルギー消費を全体で最大10%削減します(LENAスピンドルで4%、IE4モーターでさらに4%の特定の部品節約)し、認定された工場での低排出糸生産をサポートします。
新興経済国における紡績能力の拡大
アジアやアフリカの新興市場では、紡績能力が急速に成長しています。インド、ベトナム、ウズベキスタン、エチオピアの政府は、紡績投資を引き付けるために補助金、繊維パーク計画、インフラ支援を提供しています。国内需要の増加、低労働コスト、綿花などの原材料源への近接性が、これらの国々を新しい紡績ユニットの設立に好適な場所にしています。輸出志向の政策と貿易協定も、これらの地域での糸生産を促進しています。その結果、世界の機械サプライヤーは、地元の生産規模に合わせたエントリーレベルおよび中級システムの供給に強い販売の可能性を見出しています。一部のベンダーは、容量を段階的に拡大するためのモジュラーソリューションを提供しています。国際企業との合弁事業を通じて、地元の機械メーカーの参入が、設備のアクセス性とアフターサービスを向上させています。この地域の拡大は、世界の紡績能力を多様化し、長期的な機械の更新サイクルを生み出します。
紡績機械市場の主要課題
高い資本投資と運用コスト
現代の紡績機械の高い初期費用は、特に中小企業(SME)にとって大きな障壁です。統合制御パネル、精密センサー、品質管理モジュールを備えた完全自動化システムには、かなりの投資が必要です。資本支出に加えて、メンテナンス、スペアパーツ、熟練労働者の訓練などの運用コストが財政的な圧力を加えます。利益率が低い市場では、企業は長期的な利益にもかかわらず、旧式の設備のアップグレードをためらいます。原材料価格やエネルギーコストの変動は、キャッシュフローに影響を与え、新技術への投資能力を制限します。即時のコスト削減が不明確な場合、エネルギー効率の高いまたは持続可能なシステムの採用も遅れます。手頃な資金調達、リースモデル、政府の補助金へのアクセスが、この課題を克服する上で重要な役割を果たします。
高度なシステムに対応する熟練労働者の不足
紡績機械産業はますますデジタルツール、自動化、複雑な電気機械システムに依存しています。しかし、先進的な機械の操作、メンテナンス、トラブルシューティングにおいて、スキルのギャップが広がっています。特に南アジアやアフリカでの繊維生産が増加している地域では、十分に訓練された技術者を供給するのに苦労しています。現代の紡績技術に関する正式な訓練プログラムの欠如は、機能の過小利用と頻繁な機械のダウンタイムを引き起こします。この問題は、製品の品質、効率、投資収益率に影響を与えます。機械サプライヤーは、このギャップを埋めるために包括的な訓練とユーザーフレンドリーなインターフェースを提供する必要があります。技術機関とのパートナーシップ、リモートサポートサービス、シミュレーションベースの訓練プラットフォームが新たな解決策として浮上していますが、これらを断片的な製造拠点で拡大することは依然として課題です。
紡績機械市場の地域分析
アジア太平洋
アジア太平洋地域は紡績機械市場を支配しており、2024年には世界シェアの65%以上を占めています。中国、インド、バングラデシュ、ベトナムは、巨大な繊維製造拠点を持つため、主要な貢献者です。政府の好意的な政策、熟練労働力の利用可能性、国内および輸出繊維需要の増加が、強力な機械導入を支えています。インドのテキスタイルパークと中国の自動化のアップグレードが、交換と拡張サイクルを促進します。合成繊維や混紡繊維の採用が進むことで、地域の機器需要がさらに高まります。東南アジア全体での急速な都市化とアパレル消費のトレンドが長期的な市場展望を強化し、アジア太平洋地域を世界の紡績機械サプライヤーにとって主要な成長拠点としています。
ヨーロッパ
ヨーロッパは紡績機械市場の約14%を占めており、ドイツ、イタリア、トルコが主導しています。この地域は、品質にこだわる用途に合わせた高精度でエネルギー効率の高い機械を重視しています。ヨーロッパのメーカーは、先進的なリングスピニングおよびエアジェットスピニングシステムを生産するために研究開発に投資しており、これらはしばしば世界中に輸出されています。持続可能性の義務とエコラベルの要件が、時代遅れの機器をグリーン認定の代替品に置き換えることを促進しています。トルコは、ヤーンの主要な地域生産および輸出拠点として機能し、安定した機械需要を支えています。成熟しているものの、ヨーロッパ市場は継続的なイノベーション、自動化のアップグレード、ファッションおよびホームテキスタイル分野でのリサイクル繊維の使用拡大から利益を得ています。
北アメリカ
北アメリカは、主に米国とメキシコによって、世界の紡績機械市場に約9%を貢献しています。この地域は、技術繊維、不織布、およびニッチなアパレル用途のための先進的な紡績技術に焦点を当てています。高い労働コストを相殺するために、自動化とスマートファクトリーソリューションが広く採用されています。持続可能で地元生産された繊維への需要の増加が、選ばれた米国の州での再輸入イニシアチブを支えています。全体的なヤーン製造量はアジアよりも少ないものの、特殊ヤーンやリサイクル繊維加工への投資が機器需要を支えています。メキシコは貿易協定と米国市場への近接性から利益を得ており、地域の機械成長を支えています。
ラテンアメリカ
ラテンアメリカは控えめな6%の市場シェアを持ち、ブラジルとペルーが主要な貢献者です。この地域は、アパレルおよびホームテキスタイル産業の成長に支えられて、紡績能力の徐々な拡大を示しています。ブラジルの強力な綿花生産基盤が、地元の繊維企業による垂直統合を促進しています。メーカーが老朽化した施設を近代化する中で、半自動およびエントリーレベルの機械への投資が増加しています。通貨の変動と輸入依存が高級機械の採用に影響を与え、完全自動化システムの浸透を制限しています。それにもかかわらず、地域の貿易協定と繊維輸出の増加が、地域のヤーン生産者からの需要の増加を利用するための機械サプライヤーにとって長期的な可能性を生み出しています。
中東・アフリカ(MEA)
MEA地域は、世界の紡績機械市場の約6%を占めています。エジプト、トルコ、南アフリカは、繊維産業の存在と繊維加工インフラにより需要を牽引しています。北アフリカでは、政府支援の産業ゾーンとFDI流入が繊維製造の拡大を支え、機械需要を促進しています。トルコは、地域の消費者であると同時に紡績機械の製造者でもあります。サハラ以南のアフリカでは、エチオピアが低労働コストと繊維輸出の野心により紡績の拠点として浮上しています。しかし、インフラのギャップ、限られた技術スキル、資金調達の障壁が、いくつかのMEA諸国での大規模な機械導入を妨げています。
紡績機械市場のセグメンテーション:
機器タイプ別
- リング紡績機
- オープンエンド紡績機
- エアジェット紡績機
- 巻き取り機
- 撚糸機
繊維タイプ別
- 綿
- 合成繊維
- ポリエステル
- ナイロン
- 混紡繊維
- その他
自動化タイプ別
- 手動
- 半自動
- 自動
産業別
- アパレルとファッション
- ホームテキスタイル
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
紡績機械市場は、革新性、製品の幅、アフターサポートで競争する、確立されたグローバルプレーヤーと地域的に強い製造業者の混在が特徴です。主要なプレーヤーには、トヨタ産業株式会社、リーテルホールディング株式会社、トリュッツシュラーグループ、ラクシュミ・マシン・ワークス株式会社(LMW)、および京維紡織機械有限公司が含まれます。これらの企業は、進化する工場の要件に応えるために、自動化、省エネ、デジタル統合に投資しています。ヨーロッパのブランドであるマルツォリとサビオ・マッキーネ・テッシリは、精密工学と持続可能なソリューションに焦点を当て、中国の企業であるSTMCとリファは、新興市場向けのコスト競争力のあるオプションを提供しています。スイスのザウアーグループは、ロータースピニングとデジタル監視システムの革新を強調しています。競争環境は、地域拡大、戦略的パートナーシップ、技術アップグレードによって形作られています。プレーヤーはまた、モジュラーデザイン、繊維適応性、統合品質管理システムを通じて差別化を図っています。価格に敏感な市場では、地元のパートナーシップと資金調達オプションが競争力を高めます。継続的な革新と地域のカスタマイズは、この資本集約型産業でのリーダーシップを維持するための中心的な要素です。
主要プレイヤー分析
- トヨタ自動車株式会社(日本)
- トリューツシュラーグループ(ドイツ)
- リエーター・ホールディングAG(スイス)
- マルツォリSpA(イタリア)
- 上海紡織機械有限公司(STMC)(中国)
- サヴィオ・マッキネ・テッシリS.p.A.(イタリア)
- 浙江日発紡織機械有限公司(中国)
- LMW(ラクシュミ・マシン・ワークス・リミテッド)(インド)
- サウラーグループ(スイス)
- 経緯紡織機械有限公司(中国)
最近の開発
- 2024年2月、村田機械は自動化とリアルタイムの性能監視を特徴とするインテリジェント紡績機を発売しました。これらの機械はスマートファクトリーのニーズに合わせてカスタマイズされており、手動介入を大幅に減らし、効率の向上に大きく貢献します。この発売により、村田のインテリジェント製造技術の提供における地位がさらに確立されます。
- 2024年1月、サウラーは新しいエコ製品ラインに向けたさらなる開発を報告しました。これにより、エネルギーの節約と廃棄物の削減が可能になります。持続可能性プロジェクトを進める中で、環境に優しく経済的に実行可能なプロジェクトは、繊維生産におけるよりグリーンなソリューションの急成長市場をターゲットにしています。製造トレンドとの戦略的整合、グリーンビジョンを持っています。
レポートのカバレッジ
この調査レポートは、機器タイプ、繊維タイプ、自動化タイプ、産業および地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に解説し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても論じています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自動化は、大規模な繊維工場における紡績機械のアップグレードを引き続き推進します。
- 規制の圧力とコスト削減のため、省エネルギーで持続可能な機械の採用が増加します。
- 合成繊維や混紡繊維に対応した機械の需要が、機能的な衣料品の生産で増加します。
- アジア太平洋地域は、輸出主導の繊維製造が強いため、リーダーシップの地位を維持します。
- アフリカと南アジアの新興経済国では、糸生産の能力拡大が見られます。
- 予知保全とIoT対応の紡績機械への投資が勢いを増します。
- 小型でモジュール式の機械が中小の繊維ユニットに好まれます。
- リアルタイムの品質管理とプロセス監視のためのデジタル統合が標準になります。
- 機械メーカーと繊維会社の間のパートナーシップが、地域に根ざしたサポートを強化します。
- 手動および半自動システムの置き換えが、発展途上市場で加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スピニング機械市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スピニング機械市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた紡績機械市場セグメントはどれですか?
スピニング機械市場の成長を促進している主な要因は何ですか?
スピニング機械市場の主要企業はどこですか?
2024年に紡績機械市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 紡績機械市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の紡績機械市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,736.91 million → 2032: USD 7,335.36 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 紡績機械市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 紡績機械市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における紡績機械市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 紡績機械市場市場の成長要因
- 3.3 紡績機械市場市場の抑制要因および課題
- 3.4 紡績機械市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 紡績機械市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 紡績機械市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、紡績機械市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 紡績機械市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 紡績機械市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は紡績機械市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 紡績機械市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 紡績機械市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 紡績機械市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 紡績機械市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新紡績機械市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の紡績機械市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の紡績機械市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の紡績機械市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の紡績機械市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの紡績機械市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の紡績機械市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの紡績機械市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 紡績機械市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
