
無菌充填機市場の概要:
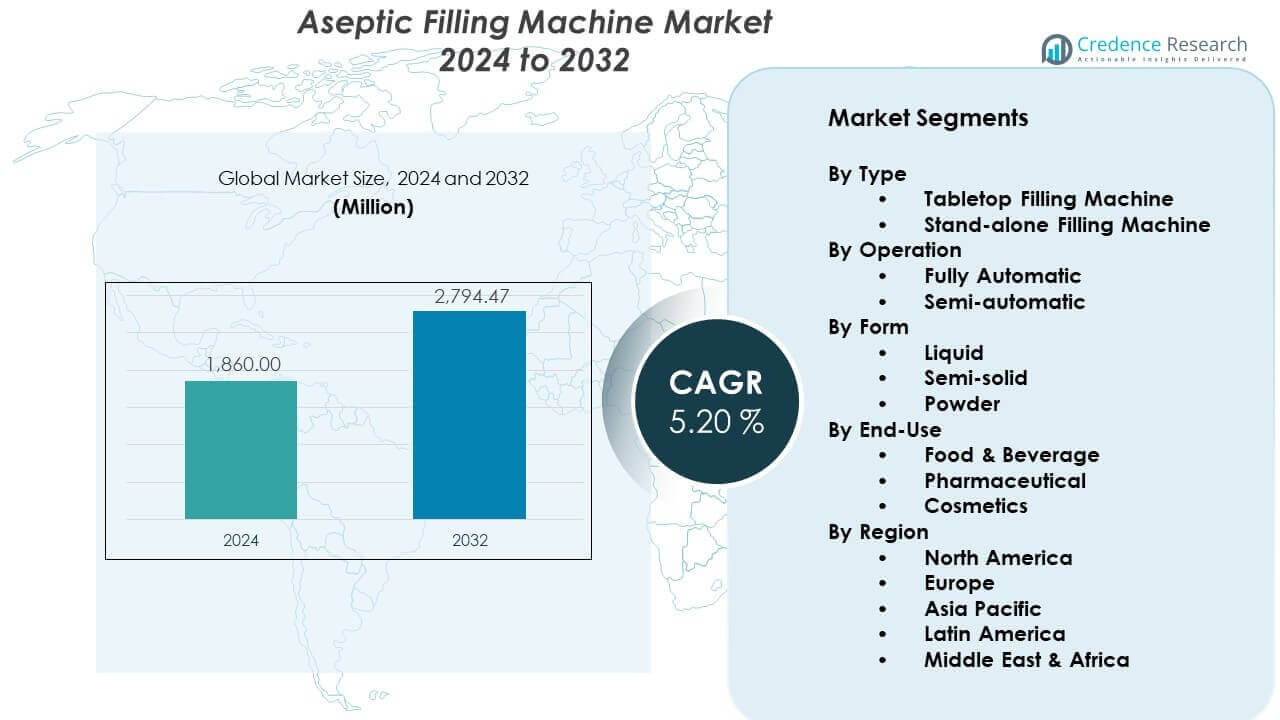
無菌充填機市場は、2024年の18億6,000万米ドルから2032年までに推定27億9,447万米ドルに成長し、2024年から2032年までのCAGRは5.20%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 無菌充填機市場規模 2024 | 18億6,000万米ドル |
| 無菌充填機市場、CAGR | 5.20% |
| 無菌充填機市場規模 2032 | 27億9,447万米ドル |
強力な市場の推進要因には、クリーンラベル包装食品への移行、即飲飲料の生産拡大、厳格な安全規制が含まれます。メーカーは、高いスループットをサポートし、手動処理を最小限に抑える先進的な無菌充填技術に投資しています。柔軟な包装形式へのトレンドも、企業が機器を近代化することを促進しています。製薬会社は、生物製剤や注射薬の無菌性を維持するために無菌システムを使用し、需要をさらに支えています。これらの変化は、一貫した品質管理と業界全体の衛生基準の向上への明確な動きを示しています。
地域の成長は、技術の採用と規制の施行によって異なります。北米は、確立された加工産業と先進的な包装技術プロバイダーの存在によりリードしています。ヨーロッパは、強力な規制フレームワークと無菌製造システムの高い採用率で続いています。アジア太平洋地域は、包装食品の消費増加、製薬製造の拡大、急速な工業化により、最も成長が速い地域として浮上しています。ラテンアメリカと中東の国々は、企業が衛生的な生産能力を拡大し、消費者の期待に応えるために着実な発展を示しています。
無菌充填機市場の洞察:
- 無菌充填機市場は、2024年に18億6,000万米ドルから2032年までに27億9,447万米ドルに成長すると予測されており、主要産業における無菌で長期保存可能な製品の需要増加により20%のCAGRを示しています。
- 厳格な衛生規制、強力な製造基盤、食品、飲料、製薬施設の急速な近代化により、北米(32%)、ヨーロッパ(28%)、アジア太平洋(30%)が最も高いシェアを占めています。
- アジア太平洋は、包装食品の需要拡大、加工インフラのアップグレード、自動無菌機械の採用増加に支えられ、30%のシェアで最も成長が速い地域です。
- スタンドアロン機は、高ボリューム生産のニーズと自動化ラインとのより良い統合により、推定58%のシェアを占めています。
- 液体充填システムは、飲料、乳製品代替品、製薬製品、その他の無菌液体製品に広く適用されており、約62%のシェアを持っています。
無菌充填機市場の推進要因:
食品、飲料、製薬ラインにおける無菌包装と製品安全性への注目の高まり
無菌充填機市場は、世界中の産業で安全で汚染のない包装の需要が高まる中で拡大しています。企業は製品のリコールを減らし、ブランドの信頼を守るために無菌システムを採用しています。規制当局は厳しい衛生基準を施行し、生産者に古い設備のアップグレードを促しています。自動化は生産の一貫性を強化し、高ボリューム施設での労働力の負担を軽減します。技術のアップグレードにより、充填サイクルが速くなり、エラー率が低下します。最小限の加工食品の需要増加は、無菌フォーマットの採用を広げています。製薬会社は複雑なバイオ医薬品を保護するための投資を加速しています。これにより、無菌製造における精密制御への大きなシフトがサポートされます。
消費者主導の製品カテゴリーにおける長期保存ソリューションの需要増加
消費者は保存料のない長期保存可能な食品や飲料を好み、無菌充填機市場を強化しています。ブランドは化学添加物なしで食感、栄養、風味を維持するために無菌技術を採用しています。小売業者は、腐敗を減らし、サプライチェーンの効率を向上させる包装フォーマットを推進しています。長期保存可能な乳飲料や機能性飲料が新しい機械の設置を促進しています。生産者は、改善された無菌性コンプライアンスを通じて輸出要件を満たしています。自動化はダウンタイムを短縮し、マルチSKUオペレーションの精度を向上させます。エネルギー効率の高い機械への注目の高まりが近代化計画をサポートしています。これにより、多様なカテゴリーでの長期的な製品保護が向上します。
- 例えば、テトラパックのE3/Speed Hyper技術は、過酸化水素の代わりに電子ビーム滅菌を利用し、乳製品メーカーが1時間あたり40,000パックの生産能力を達成し、常温乳製品の保存期間を12ヶ月に延ばすことを可能にします。
スループットの向上、廃棄物の削減、運用予測可能性の向上のための自動化の採用
産業企業は、スループットを向上させ、材料損失を削減するために自動充填システムを導入しています。無菌充填機市場は、手動パイプラインをロボットモジュールに置き換える施設から利益を得ています。自動化は、高速操作中の出力の一貫性を向上させます。予測制御は、チームが圧力、温度、無菌性のパラメータを管理するのに役立ちます。生産管理者はデジタルダッシュボードを使用して、切り替えの遅延を減らします。廃棄物の削減は、大規模プラントにとって測定可能なコストメリットを生み出します。機械学習ツールは、複雑な液体製品の充填精度を向上させます。これは、現代の生産環境全体で信頼性を強化します。
- 例えば、GEAグループは「Whitebloc Neo」システムを導入し、乾燥H2O2滅菌を利用して0.01%のボトル拒否率を達成し、従来の湿式滅菌方法と比較して化学薬品の消費を80%削減しました。
多様な包装形式と製品タイプをサポートする多用途充填システムへのシフト
生産者は、多様なパッケージサイズと粘度に対応する柔軟な無菌充填ユニットを採用しています。無菌充填機市場は、パウチ、カートン、PETボトル、特殊パックの需要増加から成長を見せています。企業は、消費者の嗜好の変化に適応する機械を求めています。クイックチェンジ機能はダウンタイムを減らし、運用の柔軟性を向上させます。多形式対応能力は、飲料や乳製品のポートフォリオ全体での革新をサポートします。メーカーは季節的な需要の変化に迅速に対応します。高度なノズルとシーリングユニットは、さまざまな配合をサポートします。これにより、企業は設備の制約を少なくして製品ラインを拡大できます。
無菌充填機市場のトレンド:
高性能ラインにおけるデジタルモニタリング、リアルタイム制御、スマート診断の統合
デジタルトランスフォーメーションは、リアルタイムモニタリングツールの採用を通じて無菌充填機市場を再構築します。生産者は、無菌性パラメータを高精度で追跡するセンサーに投資しています。スマート分析は、生産を停止する前に異常を検出します。リモートアクセスプラットフォームは、技術チームのトラブルシューティング速度を向上させます。高度なHMIシステムは、オペレーターの視認性を向上させます。予測保守はダウンタイムを減らし、運用の確実性を向上させます。機械の接続性は、コンプライアンス文書をサポートします。これにより、無菌処理におけるより強固な技術基盤が構築されます。
- 例えば、ロックウェル・オートメーションは業界パートナーと協力してFactoryTalk InnovationSuiteを実装し、拡張現実(AR)とIoTセンサーを利用して200以上の重要な機械健康変数をリアルタイムで監視し、スループットを20%向上させました。
エネルギー消費の少ない機械による持続可能な包装ソリューションの拡大
持続可能性の目標は、無菌充填機市場内での設備のアップグレードに影響を与えます。メーカーは、水と熱の使用を削減する機械を設計しています。エネルギー効率の高いモジュールは、企業が内部の炭素目標を達成するのを助けます。ブランドは、生分解性で軽量な包装形式を模索しています。設備メーカーは、無菌性を損なうことなく低影響材料を管理するシステムを導入しています。廃棄物削減の期待は、プラント全体での設計選択を変えます。エコに焦点を当てた規制の圧力は、持続可能な機械の採用を広げます。これにより、世界的な環境への取り組みとの整合が加速します。
レディ・トゥ・ドリンクカテゴリーの急増をサポートする高速充填ラインへの動きの拡大
高速ソリューションは、RTD飲料の需要増加により無菌充填機市場で注目を集めています。生産者は、ライフスタイルに基づく消費パターンに対応するために生産量を拡大しています。高速ラインは季節的なピークやプロモーションサイクルをサポートします。機械メーカーは、高速でも精度を維持する高度な流量制御を導入しています。コンパクトなシステムは、小規模施設での拡張を可能にします。品質保持は高級飲料にとって優先事項です。マルチレーンのセットアップは、ボリューム処理を改善します。これにより、急成長する飲料カテゴリーでの効率が向上します。
強化された無菌バリア技術と次世代ノズル設計に焦点を当てた研究開発
研究チームは、アップグレードされた無菌チャンバーとより効率的なノズル構造を導入しています。無菌充填機市場は、より強力な汚染制御性能に向かっています。企業は、高速でも無菌性を維持する新しい材料をテストしています。バリアの革新は、化学的滅菌剤への依存を減らします。ノズルのアップグレードは、複雑で繊細な処方をサポートします。改良されたシールの信頼性は、高級液体セグメントを支えます。衛生的な設計原則が最新の機械構造を形作ります。これにより、各業界での生産安全基準が向上します。
- 例えば、IMA Lifeは「SENSORLESS」ロボット充填技術を開発しました。これは、ワイヤレスで非接触の計量システムを使用し、400本/分までのバイアルに対して100%の重量チェックを提供し、無菌バリアの完全性を脅かす従来の機械部品を排除します。
無菌充填機市場の課題分析:
高額な資本投資要件と既存施設での複雑な統合プロセス
生産者は、新しい無菌機器を採用する際に多額の投資が必要です。無菌充填機市場は、機械調達の承認サイクルが長いことを反映しています。企業は、レガシーシステムを最新のラインに接続する際の統合の課題に苦労しています。設置ステップを管理するために熟練した技術者が必要です。高度なデジタル制御により、トレーニングコストが上昇します。メンテナンスと検証手順がセットアップのタイムラインを延ばします。小規模メーカーは、限られた財務能力のために躊躇しています。これにより、コストに敏感な地域での採用が遅れます。
規制圧力の増加と多様な製品タイプ間での無菌均一性の維持の難しさ
規制基準は、継続的な監視を必要とする厳しい要求を生み出します。無菌充填機市場では、企業が複雑な無菌性監査を乗り越えています。製品の粘度や処方の変動が一貫性の課題を生み出します。機器は広範な製品レンジで無菌性を維持しなければなりません。再認定手順が生産スケジュールを延ばします。多国籍生産者は、地域規制の違いを管理しています。機械のアップグレードごとに検証コストが上昇します。これにより、技術チームに持続的なコンプライアンス圧力がかかります。
無菌充填機市場の機会:
世界市場でのシェルフステーブルな機能性飲料とクリーンラベル食品製品の需要増加
プレミアムな常温保存飲料の需要が高まる中、生産者は強力な機会を見出しています。無菌充填機市場は、クリーンラベル製品ポートフォリオを拡大する企業から恩恵を受けています。長寿命の乳製品代替品、プロテイン飲料、強化飲料が機械の採用を増加させています。新興市場は便利なパッケージ栄養に対する強い需要を示しています。機器メーカーは実験的な処方に対応する柔軟なデザインを導入しています。輸出志向のブランドの成長は、より多くの機器注文をサポートします。これにより、スケーラブルな無菌充填ラインへの投資が促進されます。
近代化戦略を支える高度な自動化とエコ効率システムの採用
自動化による効率改善は、産業施設に新たな展望をもたらします。無菌充填機市場は、中規模プラントの近代化から恩恵を受けています。エネルギー効率の高いシステムは、持続可能性を重視する企業にアピールします。スマート診断は運用リスクを低減します。デジタルツインは、設置前の性能シミュレーションをサポートします。アップグレードされたシールとノズルのデザインは、新しい製品の可能性を引き出します。これにより、生産者は進化する規制と消費者の期待に応えながら、運用を将来にわたって保証することができます。
無菌充填機市場セグメンテーション分析:
タイプ別
無菌充填機市場は、さまざまな生産ニーズに対応する卓上型とスタンドアロンユニットに分かれています。卓上型機械は小ロットをサポートし、研究所やパイロット施設に適したコンパクトなデザインを提供します。スタンドアロン機械はより高い出力を処理し、広範な生産ラインと統合します。生産者は、より速いスループットと優れた自動化互換性のためにスタンドアロンシステムを選択します。卓上型フォーマットは、頻繁に製品試験を行う企業にアピールします。スタンドアロンモデルは、より強力な耐久性のため、大規模な運用を支配しています。これにより、異なるボリューム目標を持つ施設での柔軟な採用がサポートされます。
操作別
操作に基づくセグメンテーションは、生産効率の目標に合わせた全自動および半自動システムをカバーしています。全自動ユニットは、一貫した出力と厳格な無菌管理が必要な高ボリュームプラントを引き付けます。これらの機械は手動処理を減らし、生産サイクルを安定させます。半自動ユニットは、小規模および中規模施設にコストメリットを提供します。企業は、スケールアップ前の移行段階で半自動セットアップを使用します。自動化レベルは、長期的な運用コストとトレーニングのニーズに影響を与えます。これにより、多様なユーザーの投資選択に明確な差別化が生まれます。
- 例えば、ボッシュパッケージングテクノロジー(Syntegon)は、連続センサー監視を通じて拒否バイアル率が0.1%未満の480バイアルを1分間に処理する真空粉末充填原理を利用した全自動システムであるAFG 5000シリーズを開発しました。
形状別
このセグメントには、液体、半固体、粉末製品用に設計された機械が含まれます。液体充填システムは、飲料や医薬品での広範な用途のために支配的です。半固体ユニットは、クリーム、濃縮物、粘性ブレンドをサポートします。粉末対応機械は、栄養、薬剤処方、特殊成分のニーズに応えます。生産者は、精度と無菌性を維持するために形状特化型機械を選択します。デザイン機能は、粘度と流動挙動に基づいて異なります。これにより、さまざまな処方タイプで信頼性のある性能が保証されます。
エンドユース別
主要な最終用途には、食品・飲料、製薬、化粧品産業が含まれます。食品・飲料メーカーは、常温保存可能な飲料や乳製品代替品のために無菌充填に依存しています。製薬会社は、無菌注射剤や敏感なバイオ医薬品を保護するためにシステムを使用します。化粧品会社は、汚染管理が必要なクリームやローションのためにそれらを採用しています。各セクターは独自の無菌性と包装要件を持ち、これが世界市場における機械のカスタマイズを促進しています。
- 例えば、Bausch+Ströbelの製薬セクター向けVarioSysシステムは、標準化されたLフランジモジュールを利用しており、製造者がバイアル充填とプレフィルドシリンジ処理を30分以内に切り替えながら、グレードA(ISO 5)の無菌環境を維持することを可能にしています。
セグメンテーション:
タイプ別
- 卓上充填機
- 独立型充填機
操作別
- 全自動
- 半自動
形状別
- 液体
- 半固体
- 粉末
最終用途別
- 食品・飲料
- 製薬
- 化粧品
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカとヨーロッパ
無菌充填機市場は、食品、飲料、製薬施設への強力な投資に支えられ、北アメリカで推定32%のシェアを確保しています。製造者は高い安全性の期待に応えるために無菌ラインをアップグレードし、供給の信頼性を強化しています。ヨーロッパは厳しい規制監督と成熟した加工インフラにより、推定28%のシェアで続いています。両地域の企業は、均一な品質を維持し、汚染リスクを低減するために自動化された無菌技術を採用しています。クリーンラベルや長寿命製品カテゴリの成長に伴い需要が増加し、確立された製造業者の間で一貫した技術採用を支えています。規制の整合性がこれらの市場における高い機器浸透をさらに強化しています。
アジア太平洋
アジア太平洋地域は推定30%のシェアを持ち、産業成長と包装食品・飲料の消費増加により最も急速に拡大している地域を表しています。生産者は輸出ニーズをサポートし、無菌性管理を強化するために高度な無菌システムを導入しています。中国、インド、東南アジアのメーカーは効率を高め、生産のダウンタイムを減らすために施設を近代化しています。衛生と保存安定性への関心が高まる中、需要が強化されています。これにより、より大きな生産量をサポートする自動化ソリューションの採用が奨励されています。製薬製造の拡大は、無菌薬品ライン全体での機器使用を促進しています。地域投資は、多様な最終用途セクターでの機械採用を引き続き高めています。
ラテンアメリカと中東・アフリカ
ラテンアメリカは推定6%のシェアを占めており、乳製品、ジュース、レディトゥドリンクセグメント全体での段階的なアップグレードに支えられています。生産者は製品損失を減らし、流通範囲を改善するために無菌充填システムに投資しています。中東・アフリカは推定4%のシェアを持ち、食品加工能力の拡大と新しい飲料製造プロジェクトによって成長しています。企業は温度と物流の課題を乗り越えるために無菌システムを採用しています。新興市場は長寿命の包装製品への依存を高めており、これが無菌技術の採用を促進しています。これにより、新しく建設されたまたは拡張中の工場における最新機器の一貫した導入がサポートされています。高品質な包装製品への関心の高まりが、両地域での市場の牽引力を維持しています。
主要プレイヤー分析:
- アルファ・ラバル
- GEAグループ
- グロニンガー
- シンテゴン・テクノロジー
- バウシュ+シュトローベル
- IMAグループ
- クローネスAG
- ジョン・ビーン・テクノロジーズ
競争分析:
無菌充填機市場は、精密工学と無菌性能に焦点を当てたグローバルな機器メーカー間で強い競争を示しています。主要企業は、多様な製品要件を満たすために高度な自動化、衛生的なデザイン、柔軟な充填ソリューションに投資しています。企業はダウンタイムを減らし、シール精度を向上させ、スループットを最適化するために革新を追求しています。技術統合は、リアルタイムの監視と予測保守能力を強化します。プレイヤーは、高成長地域での複雑な設置をサポートするためにサービスネットワークを拡大しています。これにより、継続的な製品アップグレードと戦略的拡大が奨励されています。合併やパートナーシップも、より広範なポートフォリオと主要産業全体での強力な市場ポジショニングをサポートしています。
最近の展開:
- 2026年2月、IMAグループは、液体および粉末の高封じ込めサンプリングの専門家であるアイルランドのProSys Sampling Systems Limitedの過半数の株式を取得したと発表しました。この動きは、2024年11月にRheaVitaとの戦略的パートナーシップに続くもので、連続凍結乾燥技術を統合し、2026年1月にはSharp Sterile Manufacturingの2800万ドルの施設拡張に貢献しました。
- 2026年1月、GEAグループは飲料および製薬業界向けの衛生的なバルブポートフォリオを拡大するためにHydract A/Sを買収しました。これは、2025年に無菌製薬用スプレードライヤーを導入し、以前のモデルに比べて15%の効率向上を提供するFlowmodulロータリーフィラーの発売に続くものです。
- 2025年1月、John Bean Technologies (JBT) は、Marelの39億ドルの大規模な買収を完了し、正式にJBT Marel Corporationとして再ブランド化しました。この合併は、JBTの液体食品および無菌能力とMarelの広範な食品加工ポートフォリオを組み合わせ、2028年までに1億2500万ドル以上のコストシナジーを目指しています。
- 2025年5月、Syntegon Technologyは、液体製薬充填用の画期的で高度に自律的な「手袋なし」アイソレーターラインであるSynTisoの世界初公開を行いました。この発売は、業界パートナーと共同で開発され、最高の附則1準拠基準に対応し、2024年10月のTelstar Groupの買収に続いて、Syntegonのターンキー凍結乾燥および無菌ソリューションを強化しました。
レポートのカバレッジ:
この調査レポートは、タイプ、操作、形状、エンドユースに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 無菌包装システムの採用が進むことで、長期的な投資の優先順位が形成され、無菌充填技術の世界的な生産ネットワークへの統合が促進されます。
- 柔軟な充填フォーマットの需要が増加し、新しい製剤や包装構造に適応するデザインを求める生産者により、機械のカスタマイズニーズが高まります。
- 自動化の成長により、出力の信頼性が強化され、労働力の生産性が向上し、高速環境での充填精度を安定させるデジタルツールの採用が促されます。
- スマート診断が広く利用され、オペレーターが機械の問題を早期に予測し、ダウンタイムを減少させ、無菌処理ラインの全体的な回復力を向上させます。
- クリーンラベル飲料、栄養ドリンク、植物ベースの製剤の拡大により、生産者が設備能力を向上させる強力な機会が生まれます。
- 製薬セクターの成長により、生物製剤、ワクチン、敏感な液体医薬品を充填中に保護する高精度の無菌モジュールの必要性が高まります。
- 持続可能性の目標により、省エネルギーシステム、水の消費削減、環境性能を向上させるエコ志向のエンジニアリング原則が促進されます。
- 地域の製造業者は、国際的な衛生基準に合わせて工場を近代化し、規制された市場での輸出の可能性を開放します。
- 軽量でリサイクル可能なフォーマットを含む新しい包装材料が、設備の互換性に影響を与え、改良されたシーリングとハンドリングシステムに焦点を当てた研究を促進します。
- 知能ソフトウェア、リアルタイム品質管理、自動調整によって、無菌充填操作の次世代を形作るデジタル統合がさらに進展します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
無菌充填機市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、無菌充填機市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた無菌充填機市場のセグメントはどれですか?
無菌充填機市場の成長を促進している主な要因は何ですか?
無菌充填機市場の主要企業はどこですか?
2024年に無菌充填機市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 無菌充填機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の無菌充填機市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 1,860 million → 2032: USD 2,794.47 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 無菌充填機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 無菌充填機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における無菌充填機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 無菌充填機市場市場の成長要因
- 3.3 無菌充填機市場市場の抑制要因および課題
- 3.4 無菌充填機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 無菌充填機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 無菌充填機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、無菌充填機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 無菌充填機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 無菌充填機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は無菌充填機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 無菌充填機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 無菌充填機市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 無菌充填機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 無菌充填機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新無菌充填機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の無菌充填機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の無菌充填機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の無菌充填機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の無菌充填機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの無菌充填機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の無菌充填機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの無菌充填機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 無菌充填機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
