
市場概要
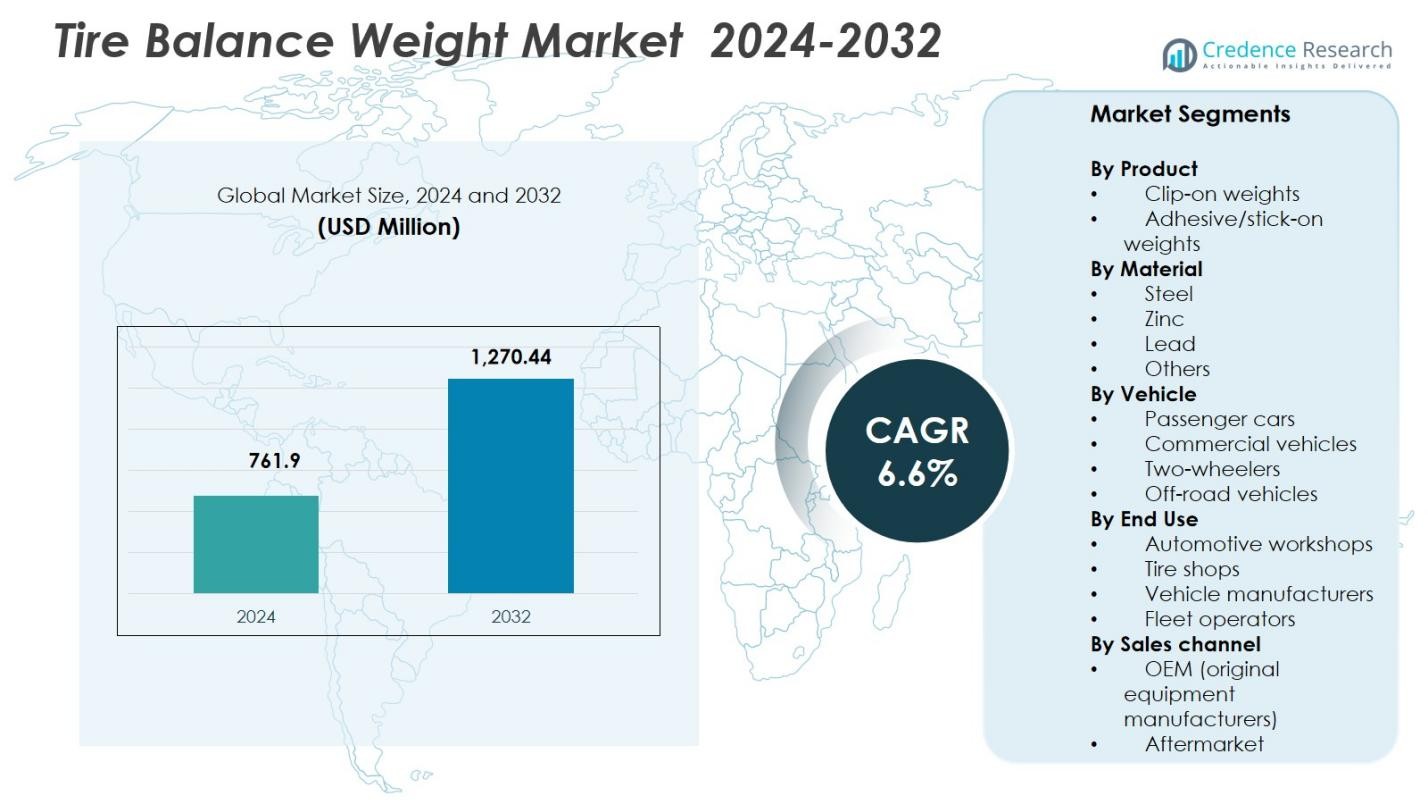
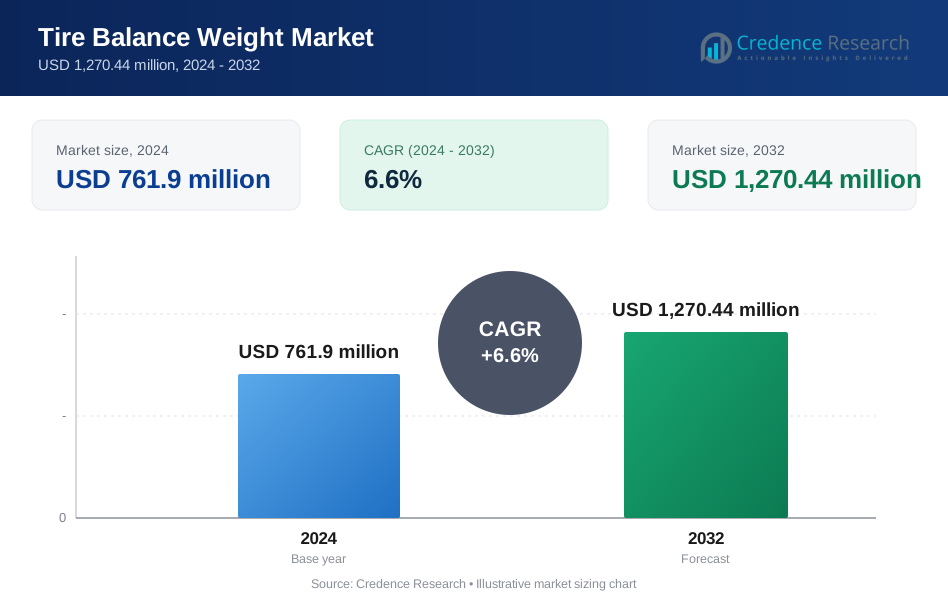
タイヤバランスウェイト市場の規模は2024年に7億6190万米ドルと評価され、2032年までに12億7044万米ドルに達すると予想されており、予測期間中のCAGRは6.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| タイヤバランスウェイト市場規模 2024 | 7億6190万米ドル |
| タイヤバランスウェイト市場、CAGR | 6.6% |
| タイヤバランスウェイト市場規模 2032 | 12億7044万米ドル |
タイヤバランスウェイト市場は、3M Company、WEGMANN Automotive、Plombco、Baolong Automotive、Hunter Engineering Company、Hennessy Industries (Coats Company)、Trax JH、Würth USA、TOHO KOGYO Co.、およびCangzhou Yaqiya Auto Partsなどの主要プレーヤーによって形成されており、これらの企業は材料革新とOEMおよびアフターマーケットネットワークの拡大を通じてグローバルな供給能力を強化しています。これらの企業は、規制のトレンドに沿った環境に優しいスチールおよび亜鉛ウェイトの開発に注力しており、現代車両における精密バランスの需要の高まりに対応しています。アジア太平洋地域は、急速な車両生産、強力なアフターマーケットエコシステム、および主要な自動車市場における合金ホイールの採用の増加により、2024年に34.9%のシェアを占める主要地域として浮上しました。
市場インサイト
- タイヤバランスウェイト市場は2024年に7億6190万米ドルに達し、2032年までにCAGR 6.6%で成長します。
- 車両生産の増加と強力なアフターマーケット需要がタイヤバランスウェイト市場を牽引しており、乗用車は頻繁なバランス調整の必要性に支えられて64.5%のセグメントシェアを保持しています。
- 主要なトレンドには、スチールウェイトへの急速なシフトが含まれ、材料セグメントで62.8%のシェアを占め、合金ホイールの使用増加に伴う接着ウェイトの採用拡大が挙げられます。
- 3M、WEGMANN Automotive、Plombco、Baolong Automotiveなどの主要プレーヤーは、製品革新、OEMパートナーシップ、環境に優しい製品の拡大を通じて市場での存在感を強化しています。
- アジア太平洋地域は34.9%の地域シェアでタイヤバランスウェイト市場をリードし、北米は31.6%で続き、強力なアフターマーケット活動と持続可能な材料を促進する規制の施行に支えられています。
市場セグメンテーション分析:
製品別:
タイヤバランスウェイト市場では、クリップオンウェイトが2024年に57.3%のシェアを占め、耐久性と安全なホイール取り付けを必要とする乗用車および商用車での広範な使用により製品セグメントを支配しました。スチールリムとの強力な互換性とコスト効率の高い取り付けが、修理工場やOEMチャネルでの採用をさらに強化しました。接着またはスティックオンウェイトは、合金ホイールの需要増加と美観の向上により拡大を続けていますが、そのシェアは依然として低いままです。両カテゴリの成長は、車両生産の増加と乗り心地やタイヤ寿命を向上させるための精密ホイールバランスの必要性に支えられています。
- 例えば、3M™ Wheel Weight TN6020は、20 mm幅の鉛フリー接着剤ウェイトで、複数のOEMやティアバランサーによって、スチールおよび合金リムの正確なタイヤバランス調整に使用されており、自動車用接着テープと組み合わせて使用されています。
材料別:
2024年のタイヤバランスウェイト市場では、スチールが鉛に対する規制制限と環境に配慮したバランスソリューションへの強いシフトにより、62.8%のシェアを占め、主要な材料として浮上しました。その耐食性、コスト効果、および幅広いホイールタイプに適した特性が採用を促進し続けています。亜鉛ウェイトは、改善された可鍛性とOEMの受け入れの増加から、2番目に大きなセグメントとして続きました。鉛ウェイトは、厳しい世界的な禁止令によりシェアが減少しました。持続可能性の向上と軽量化の自動車トレンドが、このセグメントの材料選択を形作る主要な要因です。
- 例えば、カナダの「鉛を含むホイールウェイトの製造および輸入の禁止」規制は、重量の0.1%を超える鉛を含むホイールウェイトの製造および輸入を禁止しており、2025年までにカナダの道路で失われる鉛ホイールウェイトを排除し、スチールおよび亜鉛の代替品の採用を加速させると予測されています。
車両別:
2024年のタイヤバランスウェイト市場では、乗用車が最大のシェアである64.5%を占め、セダン、SUV、ハッチバックの生産増加と、スムーズな車両操作と安全性の向上に対する需要の高まりに支えられました。頻繁なタイヤ交換とアフターマーケットのバランスサービスがセグメントの強さをさらに強化しました。商用車は高いホイール負荷要件と長い運用サイクルにより大きく貢献し、二輪車とオフロード車は小さなシェアを占めました。車両フリートの拡大、モビリティ需要の増加、振動と不均一なタイヤ摩耗の削減の必要性が、車両カテゴリー全体で市場採用を促進し続けています。
主要な成長ドライバー
世界的な車両生産とアフターマーケット需要の増加
タイヤバランスウェイト市場は、特に乗用車と商用フリートでの正確なホイールバランスが安全性と性能のために必要とされるため、世界的な車両生産の拡大から大きな恩恵を受けています。モビリティトレンドの高まりによるタイヤ摩耗の増加が、アフターマーケットのバランスサービスの頻度を高め、需要をさらに促進しています。自動車メーカーが車両の安定性基準を強化し、タイヤメーカーが耐久性の向上を推進する中、高品質なバランスウェイトの使用が不可欠となっています。OEMおよびアフターマーケットチャネル全体でのこの持続的な交換サイクルが、市場成長の最も強力な長期的なドライバーの一つであり続けています。
- 例えば、Wegmann Automotiveは、HOFMANN POWER WEIGHTのインパクトと接着ウェイトを供給しており、5gから300gのサイズの亜鉛製で、車、トラック、バンのスチールおよび合金リムに使用され、オリジナル機器製造時に使用されます。
エコフレンドリーで規制に準拠した材料へのシフト
鉛ベースのホイールウェイトに対する世界的な規制の増加により、スチールや亜鉛などの環境に優しい材料の採用が加速しています。これらの規制は、進化する自動車のコンプライアンスフレームワークに沿った軽量で耐腐食性があり、持続可能なバランスソリューションを革新するようメーカーに促しています。この移行は、OEMの持続可能性の義務や自動車セクターのより広範な脱炭素化目標によって強化されています。スチールと亜鉛のウェイトは、環境への影響を抑えつつ強力な性能を提供するため、材料のシフトは規制遵守を確保するだけでなく、プレミアムで高効率なバランスウェイトデザインの新たな機会を開きます。
- 例えば、Dorman Productsは、多様なホイールタイプに対応する汎用性のあるクリップオンおよび接着スチールウェイトを供給しており、耐腐食性を高めるためにポリマーコーティングを施しています。
合金ホイールとプレミアム車両モデルの採用増加
現代の乗用車やSUVでの合金ホイールの好みの高まりは、美観と機能の両立を目指した先進的な接着またはスティックオンバランスウェイトの需要を強化しています。プレミアムおよびパフォーマンス車両の販売増加は、乗り心地を向上させ、振動を減少させ、高速でのハンドリングを改善するための精密なバランス調整の必要性をさらに高めています。消費者がよりスムーズな運転体験を重視し、自動車メーカーがより洗練されたホイールシステムを統合する中、市場は車両デザインを損なうことなく精度を提供する技術的に改善されたバランスソリューションの需要が高まっています。
主要なトレンドと機会
自動化および精密バランス技術の進展
デジタルホイールバランスシステムと自動化されたワークショップツールの新たな統合は、高精度なウェイトソリューションを提供するメーカーにとって強力な機会を生み出します。現代のバランスマシンは、一貫して正確で、適用が容易なウェイトフォーマットを必要とし、標準化されたOEMグレードの製品の開発を促進しています。サービスセンターがスマート診断とロボティクスを採用して人為的なエラーを最小限に抑える中、需要は高精度なワークフローに対応するバランスウェイトにシフトしています。この技術的進化は、プレミアム接着ウェイトの拡大をサポートし、ウェイトの整列、配置効率、および診断にリンクしたバランスアクセサリーの革新を促進します。
- 例えば、BoschのホイールバランサーWBE 4230シリーズは、3D自動データ入力と正しいウェイト位置でロックするEasyfix自動ロッキングウェイト配置アームを使用し、迅速な6秒のバランスサイクルと「最初から正しくバランスを取る」操作をサポートしています。
電気およびハイブリッド車両セグメントでの成長機会
電気およびハイブリッド車両は、振動に対する感度、トルク出力の増加、および非常に精密なホイールバランスの必要性から、新たな機会を生み出します。EVはしばしば大きくて重いホイールを使用し、摩耗を加速させ、高品質のバランスウェイトが性能と航続距離効率を維持するために不可欠です。世界的なEVの採用が加速する中、メーカーはこのトレンドを活用して、EVホイールアーキテクチャに特化した軽量で耐腐食性のある材料や接着ソリューションを開発することができます。このセグメントの強力な成長軌道は、プレミアムバランスウェイトサプライヤーにとって高価値の機会として位置付けられています。
- 例えば、3Mは、電気自動車のOEMタイヤバランス用に重量に合わせてカットされた20 mm幅の適合性材料であるTN6020のような鉛フリーのホイールウェイトを提供しています。
主要な課題
原材料価格の変動とサプライチェーンの制約
バランスウェイトの生産に使用される鋼、亜鉛、その他の金属の価格変動は、安定したコスト構造を求めるメーカーにとって大きな課題となっています。サプライチェーンの混乱、出荷の遅延、世界的な材料不足は、生産計画と価格戦略をさらに複雑にします。これらの問題は収益性に直接影響を与え、メーカーは柔軟な調達モデルと価値工学設計を採用する必要があります。高品質材料の不安定な供給は、企業に在庫バッファを維持する圧力をかけ、運営コストを増加させ、市場を需要と供給の均衡の周期的な変動にさらします。
タイヤ空気圧監視システム(TPMS)への市場シフトの増加
タイヤ空気圧監視システムと先進的なホイール技術の利用拡大は、特に新しい車両モデルにおいて、従来の手動バランス介入の頻度を減少させます。TPMSはタイヤの異常を早期に検出し、より良いメンテナンスをサポートするため、アフターマーケットのバランスサービスの頻繁な需要を間接的に減少させます。さらに、自己バランスホイール技術やスマートタイヤ設計の革新が進むことで、従来のバランスウェイトへの長期的な依存がさらに制限される可能性があります。メーカーは、製品の多様化や新興自動車技術と連携したパートナーシップの探索によって適応する必要があります。
地域分析
北米
北米は2024年にタイヤバランスウェイト市場の31.6%のシェアを占め、高い車両所有率、強力なアフターマーケット活動、頻繁な精密バランスを必要とする合金ホイールの広範な採用によって牽引されています。米国は、大規模な乗用車および軽トラックのフリートと、鉛ウェイトの規制制限が鋼や亜鉛の代替品へのシフトを加速させることによって、支配的な貢献者として残っています。EVの採用拡大は、先進的な接着ウェイトの需要をさらに押し上げています。確立されたサービスネットワークとOEM生産能力は、地域の市場リーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは2024年に28.4%のシェアを占め、鉛ベースのウェイトを段階的に廃止し、持続可能な鋼や亜鉛材料の採用を加速させる厳しい環境規制によって支えられています。ドイツ、フランス、英国は、高い自動車生産量と車両安全コンプライアンスへの強い重視により、需要を牽引しています。地域の成熟したアフターマーケットと、プレミアム合金ホイールへの増加する好みが、タイヤバランスウェイトの安定した交換サイクルを強化しています。EVおよびハイブリッドモデルの採用拡大は、先進的な車両プラットフォーム全体でのホイールバランス精度の向上を求めることで、市場成長をさらに強化しています。
アジア太平洋
アジア太平洋は2024年に34.9%のシェアで世界の需要を支配し、中国、インド、東南アジア全体での急速な車両生産、道路インフラの拡大、強力なアフターマーケット成長により、最大の地域市場となっています。地域の急成長する自動車製造セクターは、可処分所得の増加と都市化によって牽引され、OEMおよび交換用タイヤバランスソリューションの需要を促進しています。規制の変化と輸出要件に伴い、鋼ウェイトの採用が増加しています。さらに、増加する二輪車および商用車の人口が継続的なボリューム成長を支え、アジア太平洋を市場拡大において最もダイナミックな地域に位置付けています。
ラテンアメリカ
ラテンアメリカは2024年に市場の2.7%のシェアを獲得し、ブラジル、メキシコ、アルゼンチンでの車両パークの拡大によって支えられています。需要は主にアフターマーケットセグメントによって駆動されており、古い車両は乗り心地と安全性を維持するために頻繁なタイヤバランス調整が必要です。鉛ベースの重りに対する規制はヨーロッパや北アメリカと比較してまだ厳しくありませんが、OEMの影響と輸出に合わせたコンプライアンス基準を通じて、亜鉛やスチールの代替品の採用が徐々に増加しています。経済回復の傾向と都市の移動ニーズの高まりが相まって、地域全体でタイヤバランスウェイトの安定した需要を支え続けています。
中東・アフリカ
中東・アフリカ地域は2024年に2.4%のシェアを保持し、商用車活動の増加、物流ネットワークの拡大、湾岸諸国や南アフリカでの車両輸入量の増加によって駆動されています。高温環境の普及がタイヤの摩耗を増加させ、バランスサービスのアフターマーケット需要を強化しています。エコフレンドリーな素材の採用はまだ発展途上ですが、OEMや高級車の所有者はますますスチールや接着タイプの重りを好んでいます。インフラ開発、鉱業活動、オフロード車の使用が市場拡大をさらに支援し、自動車サービスネットワークの改善が地域の長期的な成長見通しを強化し続けています。
市場セグメンテーション:
製品別
- クリップオンウェイト
- 接着/スティックオンウェイト
素材別
- スチール
- 亜鉛
- 鉛
- その他
車両別
- 乗用車
- 商用車
- 二輪車
- オフロード車
エンドユース別
- 自動車整備工場
- タイヤショップ
- 車両メーカー
- フリートオペレーター
販売チャネル別
- OEM(オリジナル機器メーカー)
- アフターマーケット
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
タイヤバランスウェイト市場には、3M Company、WEGMANN Automotive、Plombco、Baolong Automotive、Hunter Engineering Company、Hennessy Industries(Coats Company)、Trax JH、Würth USA、TOHO KOGYO Co.、Cangzhou Yaqiya Auto Partsなどの主要プレーヤーが含まれており、これらの企業は世界的な供給、技術の進歩、製品の革新に影響を与えています。これらの企業は、主要市場での鉛使用が規制される中、環境に優しいスチールおよび亜鉛ウェイトのポートフォリオ拡大に注力しています。OEMとのパートナーシップ、アフターマーケット流通の拡大、接着剤ウェイト技術の改善は、競争力を強化するための中心的な戦略です。主要メーカーは、特にEVや高級車における精密バランスソリューションの需要増加に対応するため、自動化生産システム、耐腐食性コーティング、軽量材料への投資を続けています。継続的な製品の改善、地域の生産能力拡大、持続可能性基準との整合性が競争のダイナミクスを形成し、積極的な価格戦略と自動車OEMとの長期契約が確立されたプレーヤーの市場リーダーシップを強化しています。
主要プレーヤーの分析
- Plombco
- Trax JH
- 3M Company
- WEGMANN Automotive
- Hunter Engineering Company
- Baolong Automotive
- Würth USA
- TOHO KOGYO Co.
- Cangzhou Yaqiya Auto Parts (Yaqiya)
- Hennessy Industries (now Coats Company)
最近の開発
- 2024年、Hofmann Power Weightは、ヨーロッパの冬のホイール交換シーズンに向けたワークショップの準備を支援するために、Type 161ノックオンウェイトバンドルを導入しました。
- 2025年11月、Hunter EngineeringはSEMAでRoad Force® WalkAway™ホイールバランサーを導入し、4タイヤの交換時間を最大45%短縮する自動インフレーションシステムを備えています。
レポートのカバレッジ
この調査レポートは、製品、材料、車両、最終用途、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、世界的な車両生産の増加とアフターマーケットサービス需要の拡大により、安定した成長を遂げるでしょう。
- 鉛材料に対する規制が多くの地域で施行されるにつれて、環境に優しいスチールと亜鉛の重りの採用が加速します。
- 電気自動車は振動に敏感で、ホイールアセンブリが重いため、高精度の接着重りに対する強い需要を生み出します。
- OEMは、長期的な性能と持続可能性の目標をサポートする先進的で耐腐食性のある重りデザインをますます好むようになります。
- 自動化されたホイールバランス技術は、標準化された機械対応の重りフォーマットの必要性を促進します。
- プレミアムおよび合金ホイールの浸透は、美観に適合する貼り付け式重りの採用を促進します。
- メーカーは耐久性と精度を向上させるために、軽量エンジニアリングと改良されたコーティング技術に注力します。
- 新興市場での自動車サービスネットワークの拡大は、アフターマーケットの機会を強化します。
- デジタル診断とスマートワークショップ機器は、精密指向のバランスソリューションの開発に影響を与えます。
- 競争圧力は、サプライヤーにグローバルな生産能力を拡大し、長期的なOEMパートナーシップを形成するよう促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タイヤバランスウェイト市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、タイヤバランスウェイト市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたタイヤバランスウェイト市場のセグメントはどれですか?
タイヤバランスウェイト市場の成長を促進している主な要因は何ですか?
タイヤバランスウェイト市場の主要企業はどこですか?
2024年にタイヤバランスウェイト市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タイヤバランスウェイト市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタイヤバランスウェイト市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 761.9 million → 2032: USD 1,270.44 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タイヤバランスウェイト市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タイヤバランスウェイト市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタイヤバランスウェイト市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タイヤバランスウェイト市場市場の成長要因
- 3.3 タイヤバランスウェイト市場市場の抑制要因および課題
- 3.4 タイヤバランスウェイト市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タイヤバランスウェイト市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タイヤバランスウェイト市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タイヤバランスウェイト市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タイヤバランスウェイト市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タイヤバランスウェイト市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタイヤバランスウェイト市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タイヤバランスウェイト市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タイヤバランスウェイト市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タイヤバランスウェイト市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タイヤバランスウェイト市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タイヤバランスウェイト市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタイヤバランスウェイト市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタイヤバランスウェイト市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタイヤバランスウェイト市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタイヤバランスウェイト市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタイヤバランスウェイト市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタイヤバランスウェイト市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタイヤバランスウェイト市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タイヤバランスウェイト市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
