
市場概要
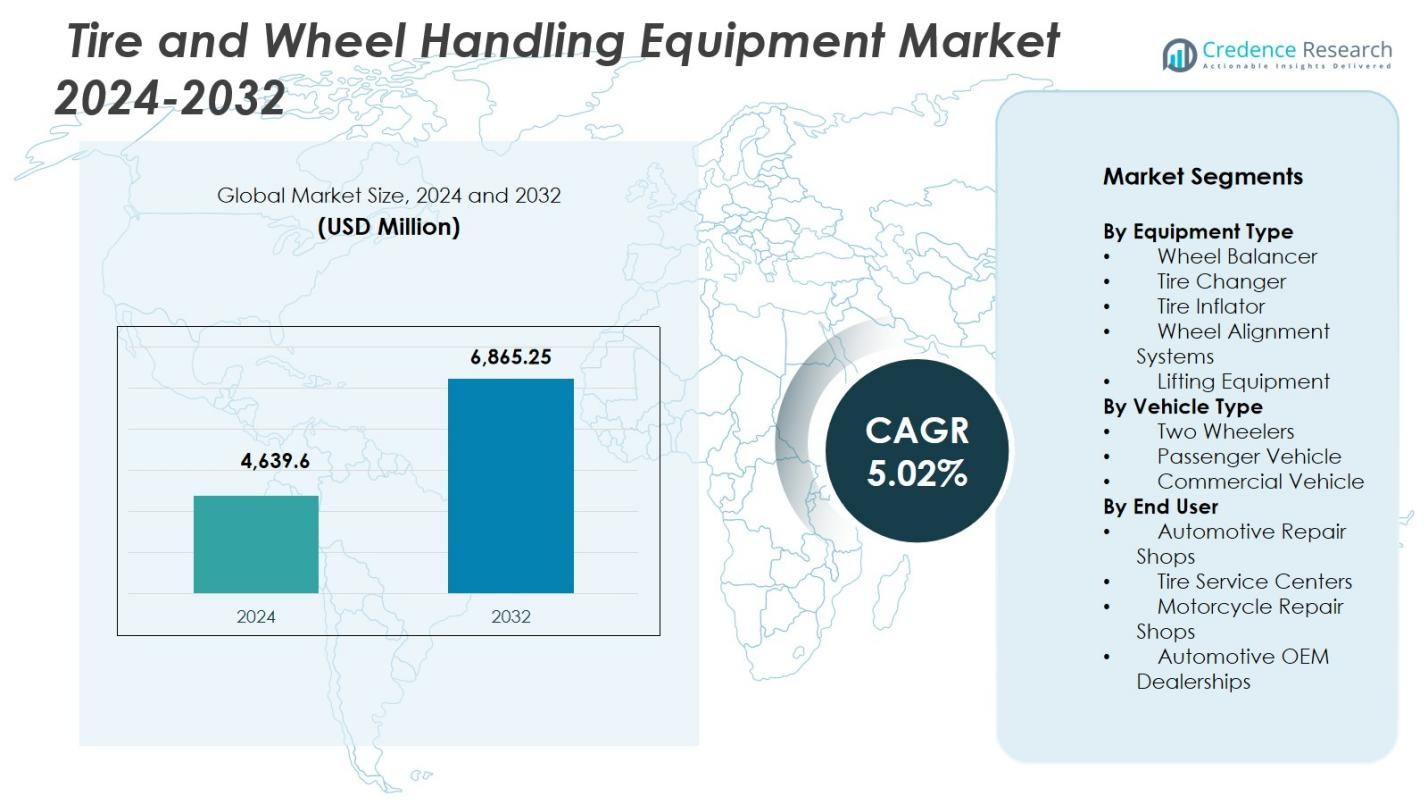
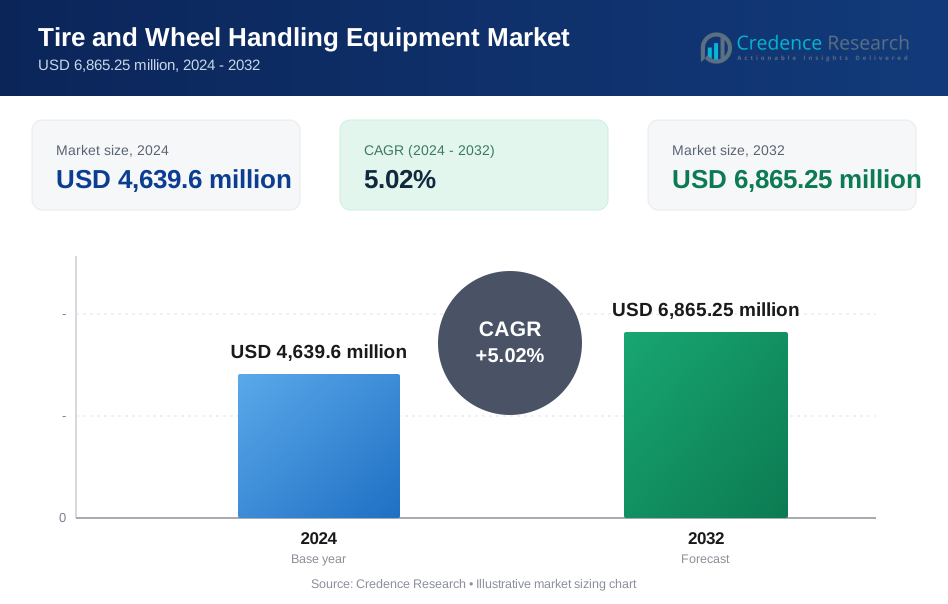
タイヤおよびホイール取り扱い機器市場の規模は2024年に46億3,960万米ドルと評価され、2032年には68億6,525万米ドルに達すると予測されており、予測期間中のCAGRは5.02%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| タイヤおよびホイール取り扱い機器市場規模 2024 | 46億3,960万米ドル |
| タイヤおよびホイール取り扱い機器市場、CAGR | 5.02% |
| タイヤおよびホイール取り扱い機器市場規模 2032 | 68億6,525万米ドル |
タイヤおよびホイール取り扱い機器市場は、Hunter Engineering、Bosch Automotive Service Solutions、Corghi、Ravaglioli、Rotary Lift、Hofmann Megaplan、Coats、Snap-on、JLG Industries、Camsoなどの主要企業が、アライメント、バランス調整、リフティング、タイヤ交換技術の進歩を推進しています。これらの企業は、自動化、ADAS互換性、EV対応機器に注力し、現代のワークショップでのサービス需要の高まりに対応しています。アジア太平洋地域は、2024年に33.7%のシェアで世界市場をリードし、自動車生産の拡大、高い二輪車密度、急速なワークショップの近代化に支えられています。北米とヨーロッパは、強力なサービスネットワーク、規制基準、先進的なホイール取り扱いシステムの高い採用により続いています。
市場の洞察
- タイヤおよびホイール取り扱い機器市場は、2024年に46億3,960万米ドルと評価され、2032年までにCAGR 5.02%で成長すると予測されています。
- 車両数の増加とメンテナンス頻度の増加がホイールアライメントシステムの需要を促進し、2024年には32.4%の最大セグメントシェアを占めました。これは、精度とADAS関連のサービスにおける重要な役割によるものです。
- デジタル化、非接触アライメント、IoT対応診断、EV向けワークショップのアップグレードが、世界のサービスセンターでの機器採用を再形成する主要なトレンドです。
- Hunter Engineering、Bosch、Corghi、Ravaglioli、Rotary Lift、Coatsなどの主要プレーヤーは、現代のワークショップをターゲットにした自動化、ソフトウェア統合、高効率な機器ポートフォリオを通じて市場地位を強化しています。
- アジア太平洋地域は2024年に33.7%のシェアで市場をリードし、北米が31.2%、ヨーロッパが29.8%で続きました。ラテンアメリカと中東・アフリカは、近代化の遅れとコスト制約により小さなシェアを占めています。
市場セグメンテーション分析:
機器タイプ別
タイヤおよびホイール取り扱い機器市場は、ホイールアライメントシステムが支配しており、2024年には32.4%のシェアを占めています。これは、現代のワークショップにおける精度、安全性、効率性を確保するための重要な役割によるものです。車両数の増加、タイヤ交換頻度の上昇、先進的なADAS対応アライメント技術の採用拡大が、この支配を強くサポートしています。タイヤチェンジャーは、特殊な機器を必要とする低プロファイルおよび高性能タイヤへのシフトにより続いています。サービスセンターが運営を近代化し、ワークフローの自動化とオペレーターの安全性を優先する中で、リフティング機器とホイールバランサーの需要も増加しています。
- 例えば、John BeanのTru-Point ADASキャリブレーションシステムは、ADASキャリブレーションの前後に車両のアライメントを確認し、セットアッププロセスの各ステップをOEMの安全仕様に照らして監視することで、ワークショップが正確なスラスト角度とセンサーの位置を確保するのを助けます。
車両タイプ別
乗用車は、2024年にタイヤおよびホイールハンドリング機器市場で最大のシェアを占め、56.8%のシェアを持ち、個人車両所有の増加、頻繁なメンテナンスサイクル、都市の移動性の急速な拡大によって支えられています。ラジアルタイヤやパフォーマンスタイヤの採用が増加し、アライメント、バランス、タイヤ交換システム全体での機器需要をさらに後押ししています。商用車は、フリートの拡大とタイヤの安全性や燃費効率に関する厳しい規制により、成長するシェアを保持しています。二輪車は、新興経済国での高い車両密度とオートバイ修理ワークショップでのサービス需要の増加により、着実に貢献し続けています。
- 例えば、Coats社のCHD 6330ヘビーデューティタイヤチェンジャーは、直径63インチ、幅30インチまでのチューブレストラックタイヤを油圧パワーで管理し、エルゴノミックなペンダントコントロールでフリートタイヤの交換をサポートします。
エンドユーザー別
自動車修理工場は、2024年にタイヤおよびホイールハンドリング機器市場で41.6%のシェアを持ち、マルチブランドワークショップネットワークの増加、車両サービス頻度の増加、高度なアライメント、バランス、リフティングソリューションの必要性によって牽引されています。タイヤサービスセンターは、電気自動車や高性能車の成長に支えられ、精密なタイヤ関連サービスの需要が加速する中で、すぐに追随しています。自動車OEMディーラーは、プレミアム診断ツールへの高い投資と顧客中心のサービスモデルにより、強い存在感を維持しています。オートバイ修理工場は、人口密集市場での二輪車サービス需要の拡大に支えられ、一貫して貢献しています。
主な成長要因
車両パークの増加とメンテナンス頻度の増加
特に都市部や発展途上地域での車両所有の世界的な拡大が、タイヤおよびホイールハンドリング機器の需要を大きく牽引しています。年間走行距離の増加、頻繁なタイヤ交換、予防保守の意識向上が、サービスセンターに高度なアライメント、バランス、リフティングシステムの採用を促しています。乗用車および商用車のフリートが拡大するにつれて、ワークショップは増加するサービス量を処理するために、より効率的で正確かつ自動化されたソリューションを必要としています。この傾向は、OEMディーラー、修理工場、タイヤサービス施設全体での機器投資を直接加速させ、長期的な市場成長を強化しています。
- 例えば、ジョン・ビーンはV3300ホイールアライメントシステムを導入しました。これは、高速イメージング技術とインテリジェントソフトウェアを組み合わせて、技術者がアライメントを行う際にガイドします。
高度で自動化されたワークショップ技術へのシフト
自動車サービス環境は、運用効率を向上させ、人為的なエラーを減らし、現代の車両技術をサポートするために急速に自動化に移行しています。ADAS対応車両、パフォーマンスタイヤ、電気自動車のアーキテクチャは、非常に精密なアライメント、バランス、および診断システムを必要とします。このシフトは、サービスセンターが古いツールをデジタル、センサー基盤、およびソフトウェア統合機器に置き換えることを促進します。自動化されたリフティングプラットフォーム、タッチレスアライメントシステム、インテリジェントタイヤチェンジャーは、スループットを向上させ、一貫したサービス品質を確保します。この技術的進化は、機器の需要を大きく高め、タイヤサービスインフラ全体の近代化を強化します。
- 例えば、ロバート・ボッシュGmbHは、DAS 3000機器を使用したADAS One Solutionソフトウェアを提供しており、レーダー、ライダー、およびカメラセンサーの車両特定キャリブレーションをガイドします。手動方法と比較してセットアップ時間を半分にし、OEM基準のコンプライアンスレポートを生成します。
厳格な安全性と効率性の規制
車両の安全性、タイヤ性能、および燃料効率に対する規制の強化は、ワークショップが準拠した技術的に高度なタイヤ処理ソリューションを採用することを促しています。必須のアライメントチェック、タイヤ圧モニタリング基準、および安全検査は、校正されたインフレーター、アライメントシステム、およびホイールバランサーの採用を増加させます。特にフリートオペレーターは、ダウンタイムを最小限に抑え、道路適合性を確保するためのより厳しいコンプライアンス義務に直面しており、精密機器への投資を高めています。これらの規制の圧力は、古い機械の交換サイクルを拡大するだけでなく、新しい機器の採用を加速し、持続的な市場成長を確保します。
主要なトレンドと機会
デジタル、接続されたスマートワークショップソリューションの統合
タイヤおよびホイール処理機器市場における成長トレンドは、IoT対応センサー、クラウドベースの診断、およびリアルタイム機器モニタリングを含む接続技術の統合です。これらのスマートシステムは、予測保守、自動キャリブレーション、および精度の向上を提供し、サービスセンターがワークフローを最適化し、ダウンタイムを削減することを可能にします。タッチレスホイールアライメント、デジタル測定ツール、およびAI駆動のバランスシステムは、付加価値ソリューションとして急速に登場しています。このデジタルトランスフォーメーションは、ソフトウェア駆動の機能と長期サービス契約を通じて差別化するための大きな機会をメーカーに提供します。
- 例えば、ホフマンのgeoliner 609イメージングホイールアライナーは、タブレット制御およびクラウド接続されており、先進的なイメージングソフトウェアとサスペンションストレスや環境エラーなどの問題をフラグするスマート通知機能を組み合わせ、コンパクトなワークショップでのアライメントフローを合理化します。
EV向けタイヤおよびホイールサービスソリューションの拡大
電気自動車への移行の加速は、専門的なタイヤ処理機器にとって大きな機会を開きます。EVは、正確なホイールアライメント、重いバッテリーパックに適した高度なリフティングシステム、および高トルクホイールを処理できる専門的なタイヤチェンジャーを必要とします。サービスセンターは、OEM基準を満たすためにEV認定インフラにアップグレードし、プレミアムで自動化されたシステムにますます投資しています。世界的なEVの採用が進む中、EV特有のワークショップ機器の必要性は、メーカーがカスタマイズされたツール、トレーニングモジュール、および統合サービスプラットフォームを開発するための大きな機会となります。
- 例えば、INDEVAのLiftronic Easyマニピュレーターは、自動バランスシステムを介して瞬時に荷重重量を検出し、自動車組立においてさまざまなホイール重量に対応した人間工学的な動きを可能にするタイヤリムを扱います。
主要な課題
高い初期投資とメンテナンスコスト
自動アライメントシステム、高度なバランサー、油圧または電子リフティング機器の高い初期費用は、小規模および独立したワークショップにとって大きな障壁となっています。これらのシステムは、定期的なキャリブレーション、ソフトウェアの更新、および訓練を受けたオペレーターを必要とし、長期的な所有コストを増加させます。予算の制約が近代化を遅らせることが多く、コストに敏感な市場での機器の採用を制限しています。この課題は特に、新興経済国でサービスセンターが手頃な価格のソリューションを優先する場合に影響を及ぼし、広範なアフターマーケットエコシステム全体での先進技術の浸透を遅らせる可能性があります。
ワークショップにおけるスキルギャップと技術的専門知識の不足
タイヤハンドリングおよびアライメント機器の高度化により、デジタル、ソフトウェア駆動、および自動化システムを操作できる熟練した技術者が求められています。多くのワークショップでは訓練を受けた人材が不足しており、高度なツールの活用不足やサービス品質の不一致を招いています。特に発展途上市場では、体系的なトレーニングプログラムの欠如がスキルギャップをさらに広げています。車両がADAS、複雑なサスペンションシステム、EVプラットフォームを統合するにつれて、専門技術者の専門知識の必要性が高まり、市場全体での技術採用と運用効率における労働力能力が重要な課題となっています。
地域分析
北アメリカ
北アメリカは2024年にタイヤおよびホイールハンドリング機器市場の31.2%のシェアを占めており、確立された自動車サービスインフラ、高い車両所有率、および先進的なワークショップ技術の強力な採用により推進されています。この地域は、自動アライメントシステム、プレミアムリフティングソリューション、およびディーラーシップネットワークや独立系修理店でのADAS対応診断ツールの広範な使用から恩恵を受けています。米国とカナダでのEV普及の増加は、より重いバッテリープラットフォームに適した専門的なタイヤハンドリングシステムの需要をさらに刺激します。サービスの近代化への継続的な投資と厳しい車両安全規制が、この地域のリーダーシップポジションを強化しています。
ヨーロッパ
ヨーロッパは2024年にタイヤおよびホイールハンドリング機器市場の29.8%のシェアを占めており、車両安全、排出、およびタイヤ性能に関する厳しい規制基準によって支えられています。この地域のOEM認定ワークショップの密集したネットワークとプレミアム車両メーカーの強力な存在が、高度なアライメントおよびバランシングソリューションの採用を推進しています。冬用タイヤの交換サイクルの増加とパフォーマンスタイヤの高い採用が、機器需要をさらに押し上げています。ドイツ、英国、北欧諸国でのEV販売の増加は、専門的なリフティングシステムおよびEV対応タイヤ交換技術への投資を加速させ、精度と自動化に対する地域の焦点を強化しています。
アジア太平洋
アジア太平洋は2024年に33.7%のシェアを占め、自動車生産の拡大、車両パークの増加、急速な都市化により最も成長が速い地域として浮上しました。特にインドと東南アジアでの二輪車の密度が高く、専門的なオートバイ修理機器の需要を促進しています。中国の大規模なアフターマーケットエコシステムとEV採用の加速が、自動化されたバランシング、アライメント、リフティングツールへの投資を推進しています。多ブランドのワークショップチェーンの成長と予防保守の意識の高まりが、機器の普及をさらに促進しています。車両安全検査と定期的なサービスを促進する政府規制が、地域の市場拡大と技術的近代化に寄与しています。
ラテンアメリカ
ラテンアメリカは2024年に3.6%のシェアを獲得し、自動車修理ネットワークの緩やかな拡大と乗用車および商用車のフリートの安定した成長により推進されています。ブラジルとメキシコが地域の需要を牽引し、サービスセンターは運用効率を向上させるために現代的なタイヤ交換およびホイールバランス機器に投資しています。道路安全基準の重視の高まりと中級および高級ワークショップツールの採用の増加が市場の進展を支えています。しかし、小規模修理店の予算制約と経済の変動が大規模な近代化を遅らせています。アフターマーケットの統合の進展が、専門的なサービス環境をターゲットにした機器サプライヤーに機会を提供しています。
中東・アフリカ
中東・アフリカは2024年に市場の1.7%のシェアを保持し、車両所有の拡大、商用フリートの増加、湾岸諸国と南アフリカにおける組織化されたサービスセンターの成長に支えられています。特にUAEとサウジアラビアでの高級ワークショップインフラへの投資が、先進的なリフティングシステムとアライメントソリューションの需要を促進しています。高級乗用車とSUVの採用の増加が、専門的なタイヤハンドリング機器の使用をさらに支えています。有望な成長の可能性にもかかわらず、アフリカのいくつかの市場での技術的専門知識の限界とサービスエコシステムの不均一な発展が、迅速な機器普及を制約しています。
市場セグメンテーション:
機器タイプ別
- ホイールバランサー
- タイヤチェンジャー
- タイヤインフレーター
- ホイールアライメントシステム
- リフティング機器
車両タイプ別
- 二輪車
- 乗用車
- 商用車
エンドユーザー別
- 自動車修理店
- タイヤサービスセンター
- オートバイ修理店
- 自動車OEMディーラー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
タイヤおよびホイールハンドリング機器市場の競争環境は、Hunter Engineering、Bosch Automotive Service Solutions、Corghi、Ravaglioli、Rotary Lift、Hofmann Megaplan、Coats、Snap-on、JLG Industries、Camsoといった主要プレーヤーの存在によって定義されており、これらの企業がイノベーション、価格設定、グローバルな流通戦略を形作っています。これらの企業は、現代のサービスセンターでの精密なホイールアライメント、バランス調整、リフティングシステムの需要増加に対応するため、自動化およびADAS対応ソリューションの拡大に注力しています。メーカーは、ソフトウェア統合プラットフォーム、非接触アライメント技術、EV対応機器への投資を強化し、製品ポートフォリオを強化し、進化するワークショップの要件に対応しています。OEMディーラーシップとの戦略的パートナーシップ、アジア太平洋の高成長市場への拡大、アフターサービス能力の強化により、競争力をさらに強化しています。継続的なR&D投資、強力なディーラーネットワーク、ワークフローの自動化への注力により、規制遵守、技術アップグレード、アフターマーケットサービスの増加によって駆動される市場で差別化を図ることができます。
主要プレーヤー分析
- ハンターエンジニアリングカンパニー
- ボッシュオートモーティブサービスソリューションズ
- Corghi S.p.A.
- Ravaglioli S.p.A.
- ロータリーリフト
- Hofmann Megaplan
- コーツ(フォーティブ)
- スナップオンインコーポレイテッド
- JLGインダストリーズ株式会社
- カムソ株式会社
最近の開発
- 2025年11月、ハンターエンジニアリングは、2026年のアライメントおよびADASカバレッジを更新し、キャリブレーションデータベースに約3,000の新しい車両レコードを追加しました。
- 2025年12月、Fastco Canada(Groupe Touchetteの子会社)は、ENVYホイールブランドの買収を発表し、ホイールおよびアフターマーケットサービスのポートフォリオを強化しました。
レポートのカバレッジ
この調査レポートは、機器タイプ、車両タイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレーヤーのビジネス、製品提供、投資、収益源、および主要アプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- すべての地域で車両所有が増加し、サービス頻度が高まるにつれて、市場は安定した成長を遂げるでしょう。
- サービスセンターが運営を近代化するにつれて、自動化およびデジタル化されたワークショップ機器の採用が加速します。
- EVの拡大により、より重い車両プラットフォーム向けに設計された特殊なリフティング、アライメント、およびタイヤハンドリングシステムの需要が高まります。
- ADAS搭載車両は、ワークショップに高度で高精度なホイールアライメント技術への投資を促します。
- 組織化されたマルチブランドのサービスネットワークが急速に拡大し、機器の標準化と自動化が進みます。
- メーカーは、IoT、AI、クラウド分析を機器に統合し、予測保守とリアルタイム診断を可能にします。
- 車両の安全性と検査基準に対する規制の圧力が高まるにつれて、認定および校正されたツールの需要が増加します。
- フリート管理および物流セクターの成長により、高容量および効率重視のハンドリングシステムの採用が促進されます。
- ワークショップがデジタルおよび非接触ソリューションに移行するにつれて、旧式の機械装置の交換需要が強まります。
- 新興市場は、都市化と現代的なサービスインフラへの投資の増加により、強力な拡大の機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タイヤおよびホイールハンドリング機器市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、タイヤおよびホイールハンドリング機器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのタイヤおよびホイール取り扱い機器市場セグメントが最大のシェアを占めましたか?
タイヤおよびホイールハンドリング機器市場の成長を促進している主な要因は何ですか?
タイヤおよびホイールハンドリング機器市場の主要企業はどこですか?
2024年にタイヤおよびホイールハンドリング機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タイヤおよびホイール取り扱い機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタイヤおよびホイール取り扱い機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,639.6 million → 2032: USD 6,865.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タイヤおよびホイール取り扱い機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タイヤおよびホイール取り扱い機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタイヤおよびホイール取り扱い機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タイヤおよびホイール取り扱い機器市場市場の成長要因
- 3.3 タイヤおよびホイール取り扱い機器市場市場の抑制要因および課題
- 3.4 タイヤおよびホイール取り扱い機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タイヤおよびホイール取り扱い機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タイヤおよびホイール取り扱い機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タイヤおよびホイール取り扱い機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タイヤおよびホイール取り扱い機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タイヤおよびホイール取り扱い機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタイヤおよびホイール取り扱い機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タイヤおよびホイール取り扱い機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タイヤおよびホイール取り扱い機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タイヤおよびホイール取り扱い機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タイヤおよびホイール取り扱い機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タイヤおよびホイール取り扱い機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタイヤおよびホイール取り扱い機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタイヤおよびホイール取り扱い機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタイヤおよびホイール取り扱い機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタイヤおよびホイール取り扱い機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタイヤおよびホイール取り扱い機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタイヤおよびホイール取り扱い機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタイヤおよびホイール取り扱い機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タイヤおよびホイール取り扱い機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
