
市場概要:
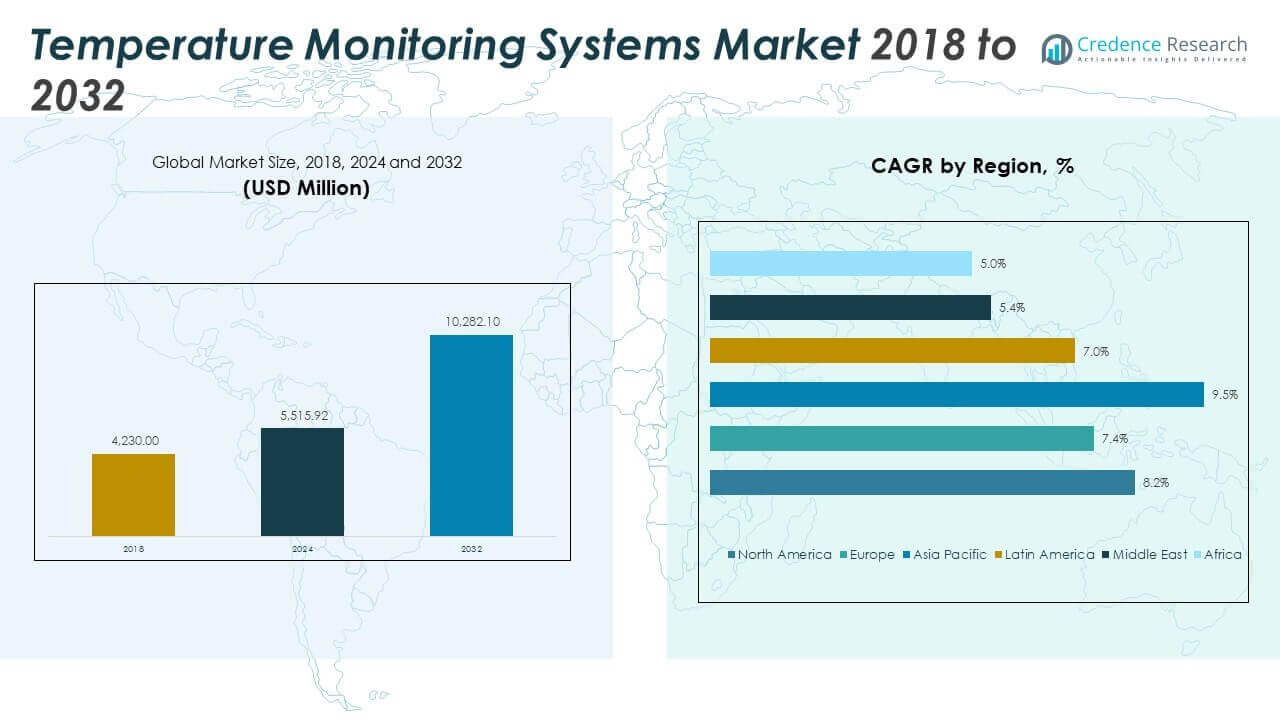
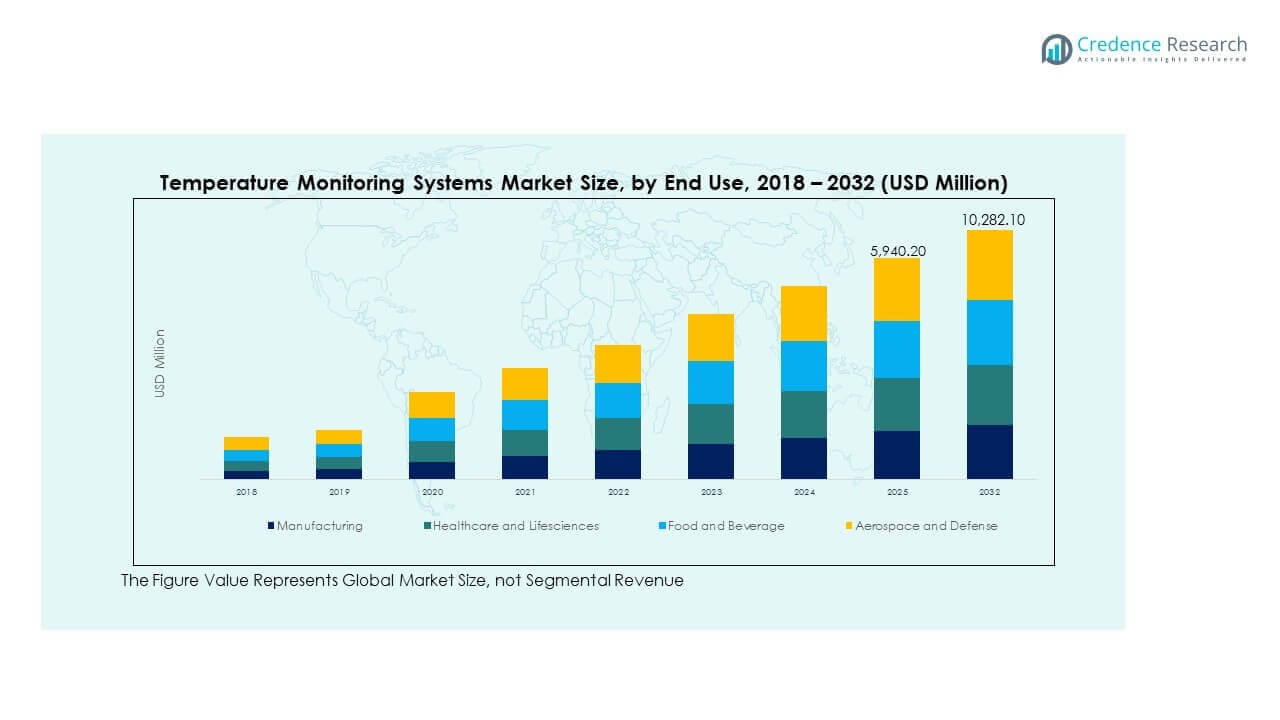
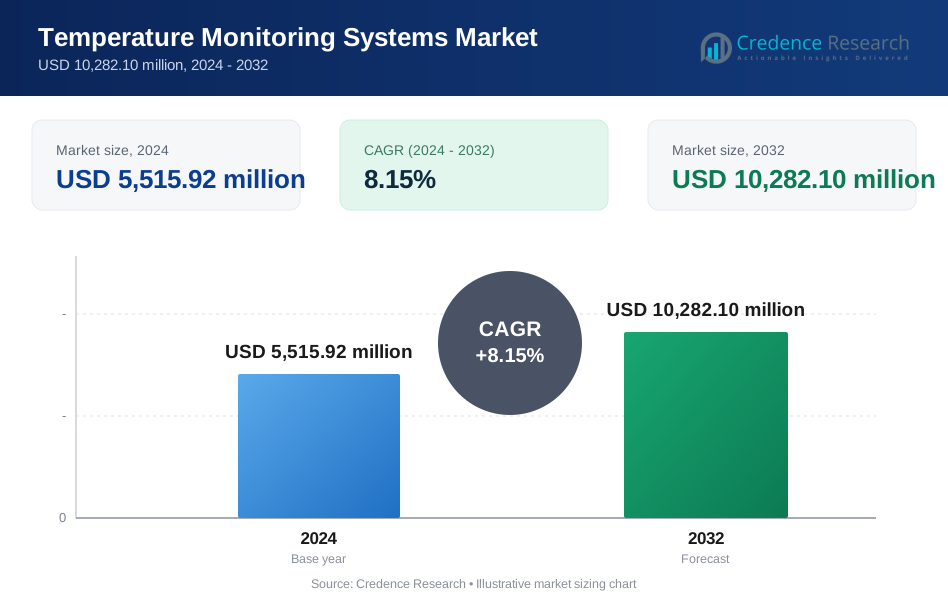
世界の温度監視システム市場の規模は、2018年に42億3,000万米ドルから2024年に55億1,592万米ドルと評価され、予測期間中に8.15%のCAGRで2032年には102億8,210万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 温度監視システム市場規模 2024 | 55億1,592万米ドル |
| 温度監視システム市場、CAGR | 8.15% |
| 温度監視システム市場規模 2032 | 102億8,210万米ドル |
リアルタイム監視の需要の高まりが、世界的な市場成長を促進しています。医療提供者はワクチンや生物製剤のために正確な温度管理に依存しています。食品加工業者は安全規則を満たすために継続的な監視を使用しています。データセンターは機器の故障を防ぐために高度なセンサーを展開しています。工業プラントはプロセスの安定性をサポートするために自動化システムを採用しています。スマート製造は接続された監視プラットフォームの必要性を高めています。ワイヤレスセンサーは設置の手間と運用コストを削減します。クラウド分析はアラートの精度と応答速度を向上させます。規制の圧力が規制産業全体での採用を強化しています。技術のアップグレードは長期的なシステムの信頼性をサポートします。
北米は厳格なコンプライアンス基準と早期の技術採用によりリードしています。米国は医療とデータセンター全体で強い需要を示しています。ヨーロッパは食品安全とコールドチェーン管理に重点を置いて続いています。ドイツとフランスは産業監視のアップグレードに投資しています。アジア太平洋は高成長地域として浮上しています。中国とインドは製造業と医療インフラを急速に拡大しています。東南アジアは食品輸出のために監視システムを採用しています。ラテンアメリカは物流の近代化により着実に成長しています。中東の需要はエネルギーとインフラプロジェクトから上昇しています。
市場の洞察:
- 市場は2018年に42億3,000万米ドルに達し、2024年には55億1,592万米ドルに成長し、2032年には102億8,210万米ドルに達し、年平均成長率8.15%で拡大します。
- 北米は約40.8%のシェアでリードし、次いでアジア太平洋が28.0%、ヨーロッパが22.9%で、規制、インフラの成熟、強力な産業需要により推進されています。
- アジア太平洋は最も成長が速い地域で、製造業の拡大、医療のアップグレード、コールドチェーンの成長により、約28.0%のシェアを保持しています。
- エンドユース別では、製造業と医療・ライフサイエンスが合わせて約65%のシェアを占め、プロセス制御のニーズと厳格な保管コンプライアンスを反映しています。
- 食品・飲料は約25%のシェアを持ち、航空宇宙・防衛は安全基準と精度要件に支えられ、約10%を貢献しています。
市場の推進要因:
医療、食品、産業運営における厳格な規制コンプライアンス
規制の枠組みは、規制産業全体での技術採用に強く影響します。医療提供者は、ワクチンや生物製剤を保護するために継続的な監視を必要とします。食品加工業者は、安全監査を満たすために正確なシステムに依存しています。製薬メーカーは、品質保証のために温度ログを強制します。世界の温度監視システム市場は、これらのコンプライアンス主導のニーズに応えています。監査人は、最小限の誤差で追跡可能なデータを要求します。自動アラートは迅速な是正措置をサポートします。手動の方法は現代の監査基準を満たすことができません。コンプライアンスの圧力がシステム需要を安定的に維持します。
- 例えば、Sensitechは、170カ国以上で使用されている監視システムを通じて、製薬および食品物流をサポートしています。
資産保護のためのリアルタイム監視への依存の高まり
産業界は、正確な温度制御を通じて資産保護を優先しています。データセンターは、設備のダウンタイムを避けるために監視ツールを展開しています。コールドストレージの運営者は、高価値の在庫を継続的に追跡して保護しています。製造工場は、プロセスの一貫性のために安定した温度に依存しています。世界の温度監視システム市場は、この運用上の焦点から利益を得ています。リアルタイムデータは、セクター全体での損失リスクを低減します。自動アラームは遅延対応を防ぎます。システムの正確性は予防保全戦略をサポートします。運用の信頼性が長期的な採用を促進します。
- 例えば、Schneider Electricは、数百万台の接続デバイスにわたるEcoStruxure監視を展開し、重要なインフラを保護しています。
グローバル物流ネットワークにおけるコールドチェーンインフラの拡大
グローバル貿易は、信頼性の高いコールドチェーンシステムの需要を増加させます。物流プロバイダーは、輸送中および保管中の温度を監視します。バイオファーマの流通は、ルート全体で厳格な温度管理を必要とします。食品輸出業者は、製品の完全性を維持するために監視に依存しています。世界の温度監視システム市場は、物流の近代化目標と一致しています。ワイヤレスセンサーは移動資産の追跡をサポートします。中央ダッシュボードは出荷の可視性を向上させます。腐敗の減少は利益率を改善します。物流の拡大は持続的な市場成長をサポートします。
製造現場における産業オートメーションとデジタルトランスフォーメーション
製造業者は出力の一貫性を向上させるためにオートメーションに投資しています。温度制御は自動化プロセスにおいて中心的な役割を果たします。スマートファクトリーは統合された監視プラットフォームに依存しています。予知保全は熱データを使用して早期に故障を検出します。世界の温度監視システム市場はデジタルアップグレードから勢いを得ています。センサーは制御システムとシームレスに統合されます。ソフトウェア分析はプロセスの最適化を改善します。人間の介入が減少することで精度が向上します。オートメーションの採用は長期的な需要を強化します。
市場動向:
集中型温度分析のためのクラウドベースプラットフォームの統合
クラウドプラットフォームは監視データの管理方法を再構築します。企業は複数のサイトを可視化するための集中型ダッシュボードを好みます。リモートアクセスは逸脱時の対応速度を向上させます。データストレージは長期的なコンプライアンス記録をサポートします。世界の温度監視システム市場はクラウドベースのアーキテクチャに適応しています。スケーラブルなプラットフォームはインフラ負担を軽減します。分析ツールは意思決定の精度を向上させます。クラウドモデルはサブスクリプションベースの展開をサポートします。デジタルアクセスはユーザーの期待を再構築します。
- 例えば、エマソンは世界中の複数の製薬オペレーションをサポートするクラウド対応の温度分析を提供しています。
ワイヤレスおよびバッテリー効率の高いセンサー技術へのシフト
ワイヤレスセンサーは産業および商業サイトでの好みを得ています。広範な配線なしで設置が迅速になります。バッテリー効率は運用寿命を大幅に延ばします。ポータブルセンサーは柔軟な展開ニーズをサポートします。世界の温度監視システム市場はこのハードウェアのシフトを反映しています。ワイヤレスネットワークはメンテナンスの複雑さを軽減します。新しいプロトコルで信号の信頼性が向上します。コンパクトなデザインは制約のある環境に適合します。モビリティはより広範な採用を促進します。
予知および予防制御のためのデータ分析の利用拡大
高度な分析は監視システムの価値を高めます。履歴データはトレンド分析と予測をサポートします。予知インサイトは計画外のダウンタイムリスクを軽減します。メンテナンステームは早期警告に基づいて介入を行います。世界の温度監視システム市場は分析駆動の機能を取り入れています。パターン認識はシステムインテリジェンスを向上させます。自動レポートは管理決定をサポートします。インサイト駆動の運用は効率を向上させます。分析はシステムの関連性を高めます。
統合されたマルチパラメータ監視ソリューションへの高まる需要
ユーザーは温度だけでなく他の要素も監視するプラットフォームを求めています。湿度と圧力の追跡を組み合わせることで制御精度が向上します。統合システムは別々のデバイスの必要性を減らします。統一されたインターフェースはトレーニングと操作を簡素化します。世界の温度監視システム市場は統合ソリューションへと進化しています。統合は総所有コストを削減します。単一プラットフォームはデータの一貫性を向上させます。クロスパラメータのインサイトはより良い決定をサポートします。統合は現代のシステム需要を定義します。
市場課題分析:
高い初期投資とレガシーシステム間の統合の複雑さ
コストは小規模事業者にとって主要な障壁であり続けています。先進的なシステムは、ハードウェアとソフトウェアへの初期投資を必要とします。レガシーインフラとの統合は技術的な障害を生み出します。導入とキャリブレーションには熟練した人材が必要です。世界の温度監視システム市場は、コストの懸念から採用の遅れに直面しています。予算の制限が新興地域でのアップグレードを遅らせています。カスタム統合がプロジェクトのタイムラインを延ばします。複雑さが購入者のリスク認識を高めます。コスト感度が浸透を制限します。
接続環境におけるデータセキュリティの懸念と信頼性リスク
接続システムはデータセキュリティの課題を引き起こします。不正アクセスが機密の運用情報を脅かします。ネットワークの不安定さがリアルタイムデータの正確性に影響を与えます。ユーザーは強力な暗号化とシステムの信頼性を求めています。世界の温度監視システム市場は信頼の問題に対処する必要があります。サイバーリスクがコンプライアンスの懸念を高めます。システムのダウンタイムが重要な運用に影響を与えます。信頼性の保証が主要な購入要因となります。セキュリティのギャップが採用決定を遅らせます。
市場機会:
新興経済におけるスマートインフラの急速な採用
新興経済はスマートインフラの開発に投資しています。医療の拡大が監視の必要性を高めています。食品輸出の成長が信頼性のある温度管理を求めています。製造拠点が運用システムを近代化しています。世界の温度監視システム市場は新たな成長の道を得ています。政府のデジタル化が技術の採用を支援しています。現地生産がシステムコストを下げます。インフラのアップグレードがアドレス可能な市場を拡大します。新興地域は長期的な可能性を提供します。
自動化とユーザーフレンドリーなデザインに焦点を当てた製品革新
メーカーはユーザー中心の製品デザインに投資しています。自動キャリブレーションが手動介入を減らします。直感的なインターフェースがトレーニング時間を短縮します。コンパクトなデバイスがスペースの限られた施設に適しています。世界の温度監視システム市場は革新の焦点から利益を得ています。プラグアンドプレイシステムが導入を迅速化します。精度の向上がユーザーの信頼を高めます。革新が差別化戦略を支援します。製品の進化が新しいアプリケーションを解放します。
市場セグメンテーション分析:
コンポーネントタイプ別
温度計は、セクター全体でポイントベースの温度チェックのための主要なツールとして機能します。データロガーは、継続的な監視と監査のための記録保存をサポートします。ソフトウェアプラットフォームは、施設全体での集中制御、アラート、および報告を可能にします。他のコンポーネントには、システムの精度をサポートするセンサーやコネクタが含まれます。世界の温度監視システム市場は、このミックスに依存して柔軟な導入を実現しています。ハードウェアは測定の信頼性を確保し、ソフトウェアはシステムのインテリジェンスを推進します。統合ソリューションが運用管理を改善します。コンポーネントの多様性が多様な業界ニーズをサポートします。
- 例えば、ハネウェルは、世界中の規制施設にセンサー、ロガー、ソフトウェアを統合しています。
用途別
食品および飲料のアプリケーションは、安全性の遵守のために厳格な温度管理に依存しています。医療環境では、患者ケアと保管のために正確なモニタリングが必要です。製薬業界では、敏感な薬品や生物製剤を保護するためにシステムを使用します。産業用途では、プロセスの安定性と機器の保護をサポートします。グローバル温度モニタリングシステム市場は、これらの多様な要件に効果的に対応しています。各アプリケーションは、正確性と信頼性を求めています。モニタリングシステムは品質リスクを低減します。アプリケーションの幅広さが安定した需要を支えています。
- 例えば、シーメンスは世界中の病院や製造工場にモニタリングシステムを提供しています。
エンドユース別
製造施設はプロセスの一貫性を維持するためにモニタリングを使用します。医療およびライフサイエンスは、保管と治療の安全性に焦点を当てています。食品および飲料のエンドユーザーは、腐敗を防ぐためにシステムに依存しています。航空宇宙および防衛は、重要な機器のために高精度の制御を必要とします。グローバル温度モニタリングシステム市場は、スケーラブルなソリューションでこれらのエンドユーザーをサポートしています。エンドユースの多様性がセクターリスクを低減します。業界標準がシステム設計を形作ります。エンドユーザーの需要が継続的な革新を促進します。
セグメンテーション:
コンポーネントタイプ別- 温度計
- データロガー
- ソフトウェア
- その他のコンポーネント
- 食品および飲料
- 医療
- 製薬
- 産業
- 製造
- 医療およびライフサイエンス
- 食品および飲料
- 航空宇宙および防衛
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのグローバル温度モニタリングシステム市場規模は、2018年に17億4614万ドルから2024年に22億5267万ドルに評価され、2032年までに41億9409万ドルに達すると予測されており、予測期間中のCAGRは8.2%です。北アメリカは、業界全体で強力な技術採用を示しています。医療は厳しい保管規則を通じて需要を促進しています。データセンターは稼働時間の保護のためにシステムを展開しています。食品安全法はモニタリングの必要性を強化します。製造業は自動化対応ソリューションを好みます。グローバル温度モニタリングシステム市場は、早期のアップグレードから利益を得ています。デジタルインフラの成熟からサポートを得ています。北アメリカは約40.8%の市場シェアを保持しています。
ヨーロッパ
ヨーロッパのグローバル温度監視システム市場の規模は、2018年に10億7,104万米ドルから2024年に13億4,022万米ドルと評価され、2032年までに23億5,411万米ドルに達すると予測されており、予測期間中のCAGRは7.4%です。ヨーロッパはコンプライアンスと品質保証を重視しています。食品および飲料の監視は依然として重要です。医薬品の冷蔵保管が安定した採用を促進します。産業オートメーションがシステムの導入を支援します。グローバル温度監視システム市場はEU基準に準拠しています。持続可能性に焦点を当てた運営から利益を得ています。西ヨーロッパが地域需要をリードしています。ヨーロッパは約22.9%のシェアを占めています。
アジア太平洋
アジア太平洋のグローバル温度監視システム市場の規模は、2018年に10億2,493万米ドルから2024年に13億9,633万米ドルと評価され、2032年までに28億7,488万米ドルに達すると予測されており、予測期間中のCAGRは9.5%です。アジア太平洋は最も急速な成長ペースを記録しています。製造業の拡大が監視の採用を増加させます。医療インフラのアップグレードが需要を支えます。食品輸出には信頼性のあるコールドチェーンが必要です。グローバル温度監視システム市場はここで規模を拡大しています。コスト効率の良い導入から利益を得ています。中国とインドが採用をリードしています。アジア太平洋は約28.0%のシェアを持っています。
ラテンアメリカ
ラテンアメリカのグローバル温度監視システム市場の規模は、2018年に2億3,265万米ドルから2024年に3億0,001万米ドルと評価され、2032年までに5億1,277万米ドルに達すると予測されており、予測期間中のCAGRは7.0%です。ラテンアメリカは徐々に技術浸透を示しています。食品加工が主要な推進力です。医療物流がシステム需要を支えます。産業安全基準が採用率を改善します。グローバル温度監視システム市場はここで着実に成長しています。輸出主導のコンプライアンスニーズから利益を得ています。ブラジルが地域消費をリードしています。ラテンアメリカは約5.0%のシェアを持っています。
中東
中東のグローバル温度監視システム市場の規模は、2018年に8,883万米ドルから2024年に1億2,256万米ドルと評価され、2032年までに1億5,532万米ドルに達すると予測されており、予測期間中のCAGRは5.4%です。中東の需要はインフラの成長に関連しています。エネルギーと物流プロジェクトが使用を促進します。医療投資が監視ニーズを支えます。食品輸入には保管制御システムが必要です。グローバル温度監視システム市場は徐々に拡大しています。スマートシティの取り組みから利益を得ています。GCC諸国が採用をリードしています。中東は約1.5%のシェアを持っています。
アフリカ
アフリカのグローバル温度監視システム市場の規模は、2018年に6,641万米ドルから2024年に1億2,413万米ドルと評価され、2032年までに1億9,093万米ドルに達すると予測されており、予測期間中のCAGRは5.0%です。アフリカはセクター全体で新たな採用を示しています。医療用冷蔵保管が主要な需要を促進します。食品流通のニーズがシステムの成長を支えます。産業監視は初期段階にあります。グローバル温度監視システム市場は着実に発展しています。ドナー資金によるインフラプロジェクトから利益を得ています。南アフリカが地域利用をリードしています。アフリカは約1.9%のシェアを占めています。
主要プレイヤー分析:
- 3M
- エマソン・エレクトリック・カンパニー
- シーメンスAG
- ハネウェル・インターナショナル・インク
- TEコネクティビティ
- ダタロジックS.p.A.
- オムロン株式会社
- オメガ・エンジニアリング
- シュナイダーエレクトリック
- フルーク・コーポレーション
- ダナハー・コーポレーション
- テキサス・インスツルメンツ
- センシリオンAG
- 横河電機株式会社
競争分析:
世界の温度監視システム市場は、強力なグローバルおよび地域プレイヤーによる適度な統合を示しています。企業は製品の精度、システムの信頼性、ソフトウェアの機能を通じて競争しています。主要なプレイヤーは統合されたハードウェアと分析プラットフォームに注力しています。ポートフォリオの深さは、企業が医療、食品、産業ユーザーにサービスを提供するのに役立ちます。戦略的パートナーシップは地理的な範囲と顧客基盤を拡大します。製品の差別化は、ワイヤレス機能とデータセキュリティに焦点を当てています。価格圧力は、コストに敏感な地域で依然として顕著です。規制された業界での長期契約から恩恵を受けています。競争の激しさは、高いスイッチングコストのため安定しています。
最近の展開:
- 2025年9月29日、シュナイダーエレクトリックはMotivairとの新しい液体冷却ポートフォリオを発表し、CDU、ChilledDoorリアドア熱交換器、AIおよびHPCワークロード向けの高度な温度制御を備えたチップ直接ソリューションを提供しました。
- 2025年3月、エマソン・エレクトリック・カンパニーはAspenTechの残りの未発行株式の買収を完了し、産業用途における温度監視システムに関連するエンドツーエンドの自動化ソリューションを強化しました。
- ダナハー・コーポレーションの一部であるダナハー・クライオジェニクスは、2025年1月7日にハイ・プレシジョン・デバイセズからアディアバティック・デマグネタイゼーション・リフリジェレーター(ADR)クライオスタット製品ラインを取得し、量子コンピューティングおよび高度な研究用途向けのサブケルビン温度監視能力を拡大しました。
レポートのカバレッジ:
この調査レポートは、コンポーネントタイプとアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さをナビゲートするための新規参入者および既存企業への戦略的推奨事項を提供します。
将来の展望:
- 市場は規制産業全体でワイヤレス温度監視システムの普及が広がるでしょう。
- ソフトウェア駆動のプラットフォームがコンプライアンス管理と報告の正確性においてより大きな役割を果たすでしょう。
- 医療および製薬のコールドストレージは長期的な需要の主要な源であり続けるでしょう。
- 食品安全規制は世界中での一貫したシステム展開を支え続けるでしょう。
- クラウドベースの監視ソリューションは、複数サイトの可視性と制御のために好まれるようになるでしょう。
- 産業オートメーションシステムとの統合は、運用効率と信頼性を向上させるでしょう。
- 新興経済国はインフラと医療の拡大を通じて新たな投資を引き付けるでしょう。
- データセキュリティとシステムの信頼性が購買決定により強く影響するでしょう。
- コンパクトで携帯可能な監視デバイスはモバイルアプリケーションでの使用を拡大するでしょう。
- 戦略的パートナーシップは製品の革新とグローバル市場の拡大を支援するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル温度モニタリングシステム市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル温度監視システム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのグローバル温度モニタリングシステム市場のセグメントが最も大きなシェアを持っていましたか?
グローバル温度監視システム市場の成長を促進している主な要因は何ですか?
グローバル温度モニタリングシステム市場の主要企業はどこですか?
2024年において、どの地域がグローバル温度モニタリングシステム市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 温度監視システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の温度監視システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,515.92 million → 2032: USD 10,282.10 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 温度監視システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 温度監視システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における温度監視システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 温度監視システム市場市場の成長要因
- 3.3 温度監視システム市場市場の抑制要因および課題
- 3.4 温度監視システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 温度監視システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 温度監視システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、温度監視システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 温度監視システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 温度監視システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は温度監視システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 温度監視システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 温度監視システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 温度監視システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 温度監視システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新温度監視システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の温度監視システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の温度監視システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の温度監視システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の温度監視システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの温度監視システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の温度監視システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの温度監視システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 温度監視システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
