
市場概要:
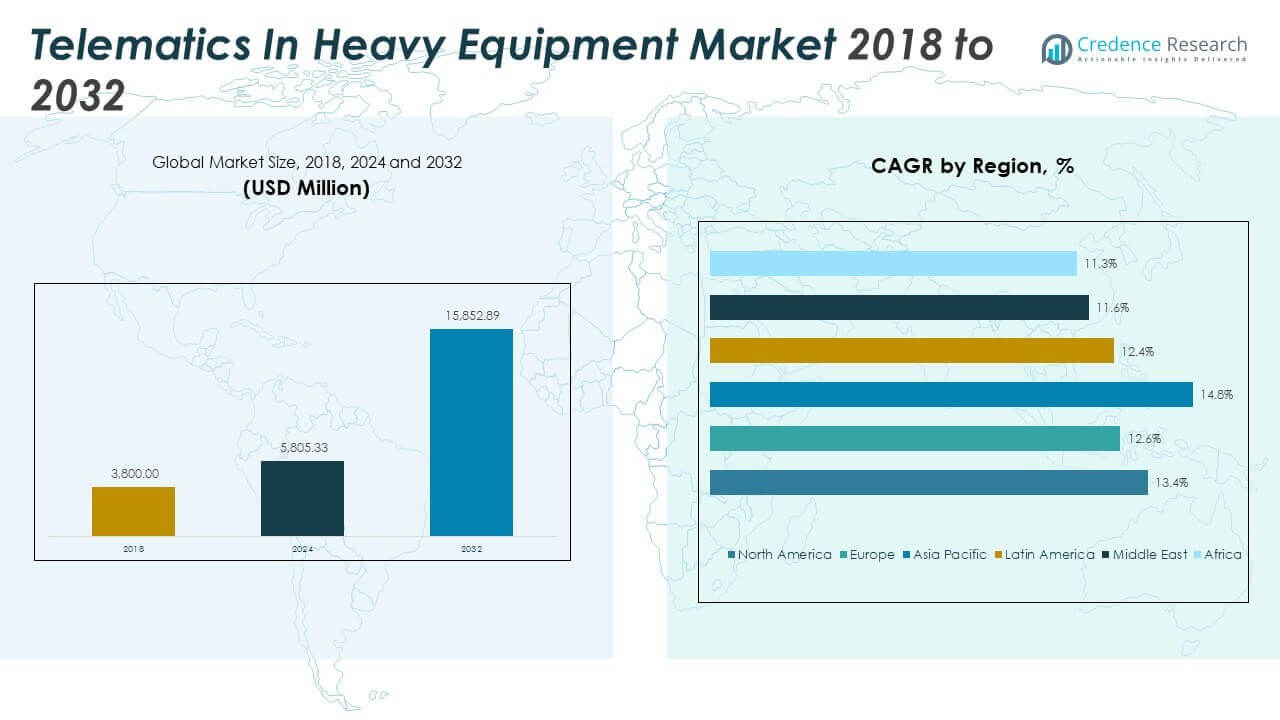
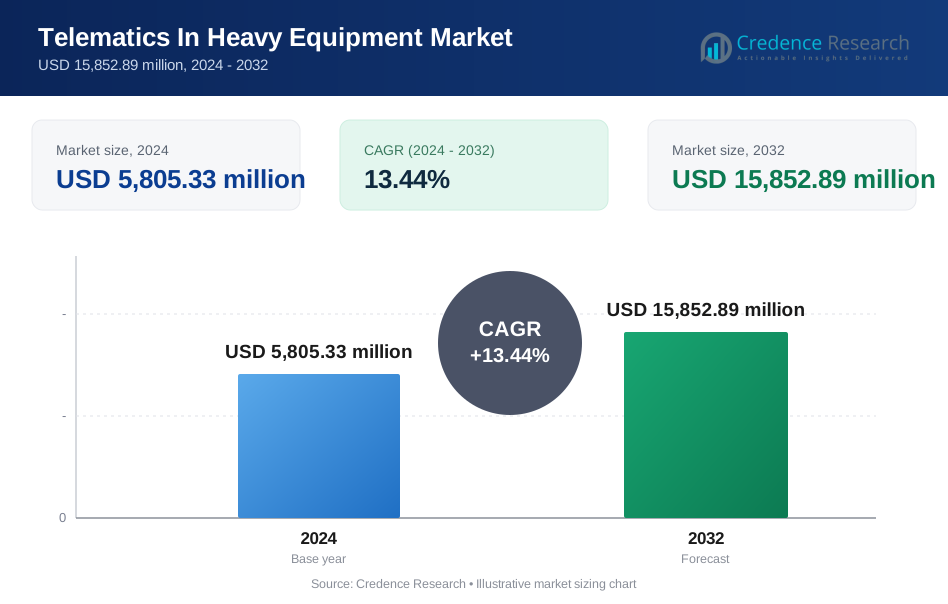
世界の重機テレマティクス市場の規模は、2018年に38億米ドルから2024年には58億5330万米ドルと評価され、予測期間中に年平均成長率13.44%で2032年には158億5289万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の重機テレマティクス市場規模 | 58億5330万米ドル |
| 重機テレマティクス市場のCAGR | 13.44% |
| 2032年の重機テレマティクス市場規模 | 158億5289万米ドル |
市場は、接続された効率的な機器操作への需要の高まりにより成長しています。フリートオーナーは、使用状況、燃料、メンテナンスをリアルタイムで追跡するためにテレマティクスを採用しています。建設および採掘企業は、稼働時間、安全性、コスト管理に注力しています。OEMは、予測保守とリモート診断をサポートするためにセンサーとソフトウェアを組み込んでいます。排出規制や労働者の安全に関する規制がデジタル監視をサポートしています。クラウドプラットフォームとモバイルアプリはデータアクセスを改善します。レンタル会社は、資産管理と請求の正確性を向上させるためにテレマティクスを使用しています。これらの要因が作業現場やフリートでの採用を促進しています。
北米は、強力な建設活動と早期の技術利用によりリードしています。アメリカ合衆国は、採掘や大規模インフラプロジェクトでの広範な採用を示しています。ヨーロッパは厳しい安全規則と機器効率への注力で続きます。ドイツと北欧は、OEM主導のソリューションを通じて革新を推進しています。アジア太平洋地域は、都市化とインフラ支出の増加に伴い急速に浮上しています。中国とインドは、生産性を向上させるために接続されたフリートを拡大しています。ラテンアメリカと中東は、採掘とエネルギープロジェクトを通じて勢いを増しています。
市場の洞察:
- 市場は2018年に38億米ドルと評価され、2024年には58億5330万米ドルに達し、2032年までに158億5289万米ドルに達すると予測されており、重機フリート全体での急速なデジタル採用によって13.44%のCAGRで成長しています。
- 北米は約38.0%のシェアでリードし、次いでアジア太平洋が28.1%、ヨーロッパが22.7%を占めており、大規模な機器フリート、強力なOEMの存在、および接続技術の早期導入に支えられています。
- アジア太平洋は28.1%のシェアで最も成長が速い地域であり、大規模なインフラプロジェクト、都市化、建設および鉱業分野でのテレマティクスの採用の増加によって推進されています。
- コンポーネント別では、ソフトウェアが約45%の最大シェアを持ち、次いでハードウェアが約35%を占めており、分析、ダッシュボード、およびリモート監視機能への高い需要を反映しています。
- 導入タイプ別では、クラウドが約60%のシェアを占め、オンプレミスが約40%に近く、フリートがスケーラブルなアクセス、迅速な更新、マルチサイトの可視性を好むためです。
市場の推進要因:
運用の可視性と資産パフォーマンス最適化の必要性の高まり
フリートオーナーは分散した重機資産全体のリアルタイムの可視性を求めています。テレマティクスは燃料使用、アイドル時間、機械の健康状態の監視を可能にします。建設会社はマージンを保護するためにより高い利用率を求めています。鉱業オペレーターはデータに依存して高価な計画外のダウンタイムを防ぎます。機器オーナーは反応的な修理モデルよりも予測的なメンテナンスを重視します。OEMはアフターサービス収益を強化するために組み込みシステムを推進します。安全コンプライアンスの必要性も監視の採用を促進します。これらの効率目標から、世界の重機市場におけるテレマティクスは勢いを増しています。
- 例えば、キャタピラーはそのVisionLinkプラットフォームが世界中で150万以上の接続された資産を追跡し、顧客が状態アラートを通じて計画外のダウンタイムを削減するのを助けていると報告しています。
建設および鉱業オペレーションにおけるコスト管理圧力
重機オペレーションは高い燃料およびメンテナンス費用に直面しています。テレマティクスは行動追跡とルート最適化を通じてコスト削減をサポートします。フリートマネージャーは誤用と過剰なアイドリングを制限するためにアラートを使用します。データ駆動の洞察はサービススケジューリングの精度を向上させます。レンタル会社は公正な請求モデルのために使用データに依存します。請負業者は資産ごとの総所有コストを削減することを目指しています。保険会社はリスク露出が低いため、監視されたフリートをサポートします。これらの圧力は安定したテレマティクス需要を維持します。
- 例えば、コマツはそのKOMTRAXシステムが世界中で60万台以上の機械の利用率と燃料メトリクスを監視していると述べています。
新しい機器プラットフォーム内でのスマートシステムのOEM統合
OEMは機器製造段階でテレマティクスを統合しています。組み込みシステムは機器の価値と購入者の魅力を向上させます。ディーラーはリモート診断とサービス計画のためにデータを使用します。メーカーはインストールされたベース全体のライフサイクルデータから利益を得ます。ソフトウェア駆動の差別化は競争力のあるポジショニングを強化します。顧客はアフターマーケットの追加よりも工場装着のソリューションを好みます。このシフトはフリート全体での標準化された採用を加速します。デジタル準備は購入決定要因となります。
安全性、排出ガス、機器の責任に関する規制の注目
当局は世界的に厳しい安全性と排出ガスの基準を施行しています。テレマティクスはコンプライアンスとオペレーターの行動を追跡するのに役立ちます。監視により、大規模な作業現場での事故リスクが軽減されます。排出ガスの追跡は持続可能性報告の目標をサポートします。公共インフラプロジェクトは透明な機器使用記録を要求します。契約者はデジタルコンプライアンスツールに合わせます。これらの義務は長期的なシステム展開をサポートします。規制の整合性が一貫した市場需要を促進します。
市場動向:
現場全体でのデータ駆動型意思決定へのシフト
フリートの決定は経験だけでなく分析に依存します。テレマティクスプラットフォームは迅速な運用インサイトを提供するダッシュボードを提供します。マネージャーはプロジェクトや地域間で資産のパフォーマンスを比較します。データの透明性は計画の精度と説明責任を向上させます。企業はレポートをERPやプロジェクトシステムに統合します。このトレンドは接続された機器エコシステムへの依存を強化します。継続的なデータフローにより意思決定サイクルが短縮されます。重機市場におけるグローバルテレマティクスはこの分析的シフトを反映しています。
- 例えば、Trimbleは機械データを世界中の数千のインフラサイトで使用されるプロジェクトコントロールに統合しています。
サブスクリプションベースおよびソフトウェア中心の収益モデルの成長
ベンダーはサブスクリプションプラットフォームを通じて継続的な収益を拡大しています。顧客は予測可能な運用費用モデルを好みます。ソフトウェアの更新によりハードウェアの変更なしに機能が向上します。クラウドアクセスによりフリートサイズ全体でのスケーラビリティが向上します。OEMは機器販売とサービスをバンドルします。ディーラーは分析とサポートパッケージをアップセルします。このトレンドはベンダーの収益構造を再構築します。ソフトウェアの価値がハードウェアの利益率よりも重要になります。
- 例えば、John Deereは50万台以上の機械がオペレーションセンターを通じて接続されており、ソフトウェアサービスが機器販売にバンドルされていることを確認しました。
現場レベルの管理におけるモバイルインターフェースの利用増加
監督者はモバイルアプリケーションを通じてテレマティクスデータにアクセスします。リアルタイムのアラートが現場で直接マネージャーに届きます。モバイルツールは故障への迅速な対応をサポートします。オペレーターは即座にパフォーマンスフィードバックを受け取ります。シンプルなインターフェースにより非技術的ユーザーの採用が向上します。このトレンドは分散型フリート管理をサポートします。モビリティは運用の応答性を向上させます。デジタルフィールドツールは標準的な実践となります。
テレマティクスと広範なデジタル建設プラットフォームの統合
テレマティクスデータはBIMやプロジェクト管理ツールとリンクします。統合はプロジェクトのエンドツーエンドの可視性をサポートします。機器データはスケジューリングおよびコストシステムと整合します。利害関係者は統一された運用ビューを得ます。このトレンドはスマート建設エコシステムをサポートします。相互運用性が購入基準となります。ベンダーはオープンプラットフォームの互換性に注力します。デジタルの収束が市場の進化を形作ります。
市場の課題分析:
高い初期導入コストと不明確な短期ROI
テレマティクスシステムにはハードウェア、ソフトウェア、トレーニングへの投資が必要です。小規模な請負業者は予算の制約から躊躇しています。初期導入段階ではROIの明確さが限られています。レガシー機器との統合はコストを増加させます。カスタマイズのニーズはフリートの種類によって異なります。実証済みのベンチマークがないと意思決定が遅れます。地域によって資金調達オプションが不均一です。コストに敏感なため、小規模なオペレーターの採用が遅れています。
フリート管理チームにおけるデータセキュリティの懸念とスキルギャップ
接続された機器はサイバーセキュリティのリスクを増大させます。フリートデータは安全な保管とアクセス制御が必要です。多くのオペレーターは熟練した分析人材を欠いています。データの誤解釈が価値の実現を制限します。デジタル変革への抵抗がオペレーターの間で続いています。トレーニングの要求が運用負担を増加させます。ベンダーのサポート品質は大きく異なります。これらの要因がシステムの完全な利用を制限しています。
市場機会:
新興インフラおよび鉱業市場における拡大の可能性
新興経済国はインフラと資源プロジェクトを拡大しています。新しいフリートは初期段階からテレマティクスを採用します。政府は公共プロジェクトのデジタル監視を推進しています。請負業者は厳しいスケジュールの中で生産性向上を求めています。OEMはこれらの地域でのグリーンフィールド展開を目指しています。サービスの浸透は低いが上昇しています。これにより長期的な成長の可能性が強まります。重機市場におけるグローバルテレマティクスは地域の拡大から恩恵を受けています。
AIベースの予測および自律型機器システムの進展
AIは故障予測とメンテナンスの精度を向上させます。高度な分析はダウンタイムとサービスコストを削減します。テレマティクスは半自律型機器の運用をサポートします。データ駆動の洞察は資産ライフサイクル計画を改善します。ベンダーはインテリジェント機能の開発に投資しています。顧客は基本的な追跡を超えた高い価値を求めています。革新はプレミアムサービスの機会を開きます。技術の進化は市場の範囲を拡大します。
市場セグメンテーション分析:
コンポーネント別
ハードウェアはセンサー、GPSユニット、制御モジュールを通じて基盤を形成します。ソフトウェアは分析、ダッシュボード、フリート決定のためのアラートを駆動します。サービスはインストール、統合、ライフサイクル管理をサポートします。ソフトウェアの価値は分析の深さとリモートアクセスにより成長しています。サービスは複雑なフリートとコンプライアンスのニーズにより関連性を増しています。ハードウェアの需要はOEMの装着により安定しています。統合された提供は顧客の維持を改善します。重機市場におけるグローバルテレマティクスはこのバランスの取れたコンポーネントミックスを反映しています。
- 例えば、ボッシュ・レックスロスは複数のOEMプラットフォームで使用されるクラウド分析とペアリングされたテレマティクスハードウェアを提供しています。
用途別
建設は大規模なフリートと厳しいスケジュールのため採用をリードしています。鉱業は遠隔地での稼働時間と安全性の監視に依存しています。農業は精密使用と季節計画のためにテレマティクスを採用しています。石油とガスは過酷な環境とコンプライアンスのために追跡を使用しています。他のセクターには林業と港湾が含まれます。各用途は信頼性と可視性を重視しています。データはコスト管理と生産性をサポートします。使用ケースは資産の強度によって異なります。
- 例えば、ボルボ建設機械は、CareTrackシステムが建設および採掘の分野で数十万台の機械を接続していると報告しています。
導入タイプ別
オンプレミスは厳格なデータ管理が必要な企業に適しています。クラウドはスケーラビリティと迅速な更新を可能にします。クラウドアクセスは複数サイトのフリートをサポートします。サブスクリプションモデルはクラウドの採用を促進します。オンプレミスはレガシーシステムにおいて依然として関連性があります。大企業ではハイブリッドアプローチが見られます。セキュリティ基準が選択を左右します。柔軟性が好みを左右します。
機器タイプ別
高い利用率のため、掘削機とローダーが主流です。ブルドーザーとダンプトラックはルートと荷重の追跡が必要です。他の機器にはクレーンやグレーダーが含まれます。利用データはメンテナンスサイクルを導きます。混成フリートは統一プラットフォームから利益を得ます。OEM統合は導入を簡素化します。資産の多様性がプラットフォームの価値を高めます。パフォーマンスの洞察が計画をサポートします。
技術別
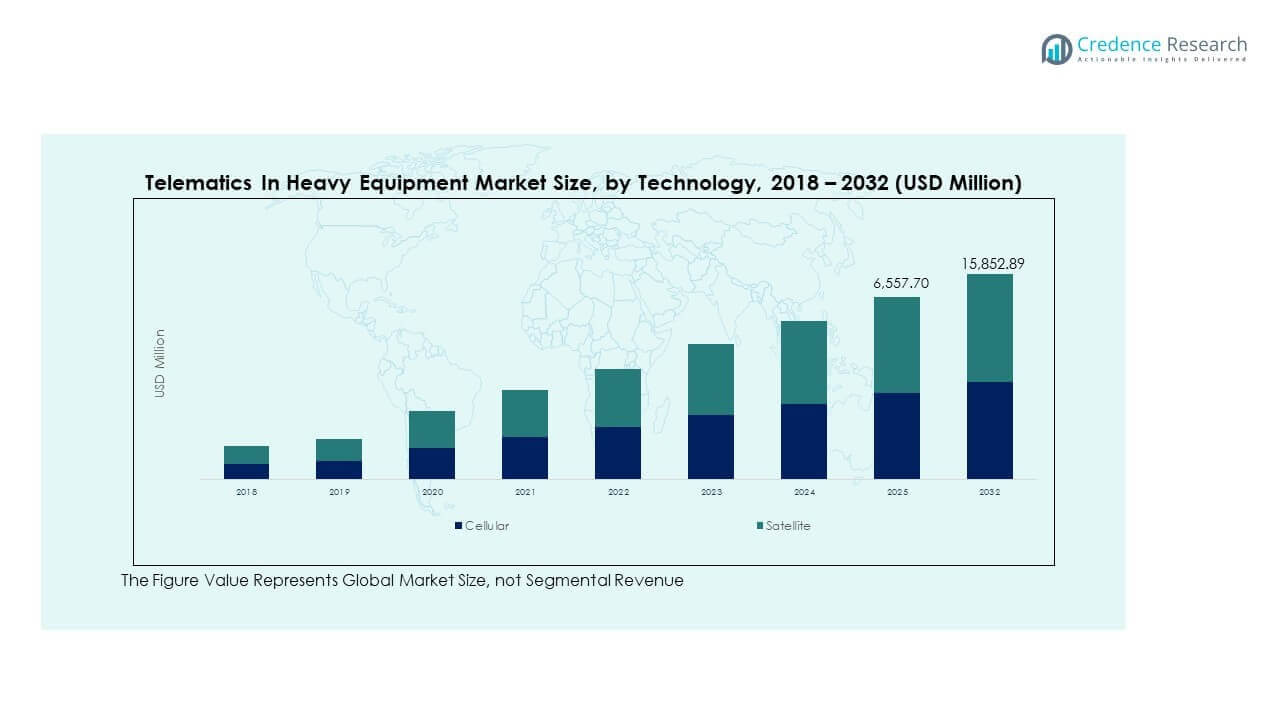
セルラーは広範なカバレッジと低コストでリードしています。衛星は遠隔地やオフグリッドの場所に対応します。デュアルモードソリューションは継続性を保証します。技術の選択は地形に依存します。信頼性が依然として重要です。遅延が使用ケースに影響します。接続性が分析を支えます。カバレッジが採用を促進します。
セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 建設
- 採掘
- 農業
- 石油・ガス
- その他
- オンプレミス
- クラウド
- 掘削機
- ローダー
- ブルドーザー
- ダンプトラック
- その他
- セルラー
- 衛星
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北米の重機市場におけるグローバルテレマティクスの市場規模は、2018年に14億6,224万米ドルから2024年に22億831万米ドルと評価され、2032年までに60億2,254万米ドルに達すると予測されており、予測期間中のCAGRは13.4です。 北米は2032年に約38.0%のシェアを持っています。この地域は、先進的な建設手法と早期の技術採用によりリードしています。大規模なフリートはリアルタイムの監視とコスト管理を求めています。OEM組み込みシステムは強い受け入れを得ています。鉱業とインフラプロジェクトが需要を支えています。安全性と排出規制がテレマティクスの使用をサポートしています。レンタルフリートは利用状況の追跡にデータを依存しています。強力なディーラーネットワークがサービスの浸透を強化しています。
ヨーロッパ
ヨーロッパの重機市場におけるグローバルテレマティクスの市場規模は、2018年に9億5,456万米ドルから2024年に13億9,893万米ドルと評価され、2032年までに35億9,786万米ドルに達すると予測されており、予測期間中のCAGRは12.6です。 ヨーロッパは約22.7%のシェアを占めています。この地域は効率性と持続可能性に焦点を当てています。厳しい安全基準が監視の採用を促進しています。OEM主導の革新がシステム統合をサポートしています。建設の近代化が成長を支えています。特定の国での鉱業活動が需要を増加させています。デジタルフリート管理が注目を集めています。国境を越えたプロジェクトが接続機器の使用を増加させています。
アジア太平洋
アジア太平洋の重機市場におけるグローバルテレマティクスの市場規模は、2018年に9億2,568万米ドルから2024年に14億7,714万米ドルと評価され、2032年までに44億5,309万米ドルに達すると予測されており、予測期間中のCAGRは14.8です。 アジア太平洋は約28.1%のシェアを持っています。急速な都市化がインフラ拡大を促進しています。政府は輸送とエネルギープロジェクトに多額の投資を行っています。請負業者は大規模なフリートを管理するためにテレマティクスを採用しています。OEMの現地化がコスト効果の高い展開をサポートしています。鉱業と農業が需要を増加させています。新興経済国でのデジタル採用が加速しています。
ラテンアメリカ
ラテンアメリカの重機市場におけるグローバルテレマティクスの市場規模は、2018年に2億3,940万米ドルから2024年に3億6,219万米ドルと評価され、2032年までに9億1,741万米ドルに達すると予測されており、予測期間中のCAGRは12.4です。 ラテンアメリカは約5.8%のシェアを占めています。鉱業活動が主な需要を促進しています。建設の成長が徐々に採用をサポートしています。フリート運営者は資産の安全性に焦点を当てています。テレマティクスは燃料とメンテナンスの管理を支援しています。OEMのパートナーシップがアクセスを改善しています。インフラのギャップが展開を遅らせています。成長は主要国で安定しています。
中東
中東の重機市場におけるグローバルテレマティクスの市場規模は、2018年に1億1,780万米ドルから2024年に1億6,599万米ドルと評価され、2032年までに3億9,799万米ドルに達すると予測されており、予測期間中のCAGRは11.6です。 この地域は約2.5%のシェアを占めています。大規模なインフラとエネルギープロジェクトが需要を支えています。厳しい作業条件がリモート監視を好みます。フリートの可視性がプロジェクトの実行を改善します。政府支援のプロジェクトが採用を促進しています。クラウドプラットフォームが複数サイトの運営をサポートしています。市場の成長は緩やかですが安定しています。
アフリカ
アフリカの重機市場におけるグローバルテレマティクスの市場規模は、2018年に1億32万米ドルから2024年に1億9276万米ドルと評価され、2032年までに4億6400万米ドルに達すると予測されており、予測期間中のCAGRは11.3です。 アフリカは約2.9%のシェアを持っています。鉱業活動が主要な需要基盤を形成しています。テレマティクスは資産の安全性と稼働時間を向上させます。インフラプロジェクトが徐々に普及を支援しています。接続性の課題が展開規模に影響を与えています。OEMの取り組みが地域の存在感を拡大しています。長期的な可能性は依然として強いです。
主要プレイヤー分析:
- キャタピラー社
- コマツ株式会社
- ボルボ建設機械
- 日立建機株式会社
- ジョンディア
- トリンブル社
- テレトラック ナブマン
- トプコン株式会社
- JCB
- 斗山インフラコア
- 現代建設機械
- リープヘルグループ
- テレックスコーポレーション
- コベルコ建機株式会社
- アトラスコプコ
- ワッカーノイソンSE
競争分析:
重機市場におけるグローバルテレマティクスは、OEMとテレマティクス専門家の間で強い競争を示しています。主要なプレイヤーは、組み込みシステム、分析の深さ、サービスのカバレッジに注力しています。企業は予測保守、リモート診断、プラットフォーム統合を通じて差別化を図っています。OEMがバックアップするソリューションは、工場での取り付けと保証の整合性により信頼を得ています。独立系プロバイダーは柔軟なソフトウェアとマルチブランドサポートを通じて競争しています。ディーラーとのパートナーシップがアフターマーケットのリーチを強化しています。規模、データセキュリティ、相互運用性が購入者の選択を形作ります。適度に統合されており、ニッチな革新者の余地があります。
最近の展開:
- 日立建機は、自律運転と電動化に焦点を当てた協力的なパートナーシップを通じて革新を追求しました。2025年10月、同社はリオ・ティントの子会社であるテクノロジカル・リソーシズと、今後5年間で超大型油圧ショベルの遠隔操作技術を開発するためのチャーター契約を締結しました。この協力は、鉱業運営のためのオペレーター支援、遠隔操作、および部分的自律性の能力を向上させることを目的としており、2030年までに複数の超大型ショベルを部分的自律性で鉱山サイト全体で運用できる相互運用可能なプラットフォームを確立することを目指しています。以前、2024年10月に日立は、米国に拠点を置く電動ソリューションプロバイダーであるDimaag-AI Inc.と提携し、1.7トンクラスの電動コンパクト油圧ショベルを開発しました。ENCORE電動技術には、高出力の交換可能なバッテリーモジュールと熱管理システムが含まれており、2025年にミュンヘンで開催されるBaumaでの公式発表と2027年までにヨーロッパでの商業発売が計画されています。さらに、日立は2024年9月にオーストラリアのソフトウェア会社Envirosuite Ltdの約12%の株式を1000万AUDで取得し、鉱業運営における運営管理と環境責任を強化する立場を確立しました。
- JCBは、戦略的パートナーシップと製品革新を通じてインドでの市場拡大を追求しました。2025年1月、JCBインディアはSAMILと提携し、JCBの中古機械の提供とSAMILの広範なプラットフォームネットワークを組み合わせて、中古建設機器市場を変革することを発表しました。この提携は、コスト効率を求める請負業者の間で増加する、よく整備された認定中古機器の需要に対応しています。2025年12月のEXCON 2025では、JCBインディアは52トンのショベルを含む10以上の新製品を発表し、同社の最も大規模な製品展示の一つを示し、インドのインフラ開発ブームに向けた製品ポートフォリオの拡大へのコミットメントを示しました。
- 斗山インフラコアは、従来の建設機器を超えた新興エネルギーソリューションに戦略的焦点を移しました。2025年8月、斗山エナビリティは2つの画期的なパートナーシップを確保しました。Amazon、X-energy、およびKHNPとの協力により、Amazonのデータセンターに960 MWの炭素フリー電力を提供する小型モジュール炉(SMR)を展開し、テキサス州に拠点を置くFermi Americaとの提携により、11 GWの「AIキャンパスプロジェクト」に機器を供給します。これらの重要な契約に応じて、斗山は2025年12月に韓国初の専用SMR製造工場の建設を発表し、個別のデモプロジェクト向けの部品製造から、世界の商業市場向けの大量生産への戦略的転換を示しました。さらに、斗山は北米市場での製品相互供給協力契約を通じて、HD現代インフラコアとの建設機器パートナーシップを拡大しました。
- ボルボ建設機械は、地理的拡大と電動化への大きなコミットメントを示しました。2025年6月、同社は韓国の昌原(最大の投資)、スウェーデンの施設、米国のシッペンズバーグの3つの主要拠点でのクローラーショベル生産に約2,500 MSEKの戦略的投資を発表しました。この投資は、ボルボの世界的なクローラーショベルの足跡を強化し、現地生産を通じて運営効率を向上させ、輸送距離を最小限に抑えて炭素排出を削減し、サプライチェーンの回復力を高めることを目的としています。このインフラ投資を補完する形で、ボルボCEは2025年1月から東南アジアで新世代ショベルシリーズを発売し、EC210、EC220、EC230、EC300、EC360のモデルを含んでいます。同社はまた、EXCON 2025でインドに焦点を当てた革新戦略を示し、インドの多様な作業条件に合わせて設計された新しいEC215ショベル、道路建設での長期耐久性を持つSD110コンパクター、インドで最も先進的な商業用電動ローダーを代表するL120電動ホイールローダー、EC650鉱山ショベルを発表しました。ボルボはまた、インドおよび世界市場向けの研究開発、現地化、製品革新を推進するためのベンガルールでの技術センターの進捗を発表しました。
レポートのカバレッジ:
この調査レポートは、コンポーネントおよびアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、その事業、製品提供、投資、収益源、および主要アプリケーションについて説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動向、規制シナリオ、技術革新を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- OEM組み込みテレマティクスは、新しい機器販売において広く受け入れられるようになるでしょう。
- ソフトウェアプラットフォームは、分析と洞察を通じて価値創造をリードします。
- クラウド展開は、複数のサイトを持つフリート全体に拡大します。
- 予測保守の利用は、建設および鉱業全体で深まります。
- レンタルフリートは、利用率と請求データにますます依存するようになります。
- プロジェクトおよび資産システムとの統合が増加します。
- モバイルアクセスは、現場での迅速な意思決定を促進します。
- サイバーセキュリティ機能は、購入者の注目を集めるでしょう。
- 新興地域では、初めての採用がより速く進むでしょう。
- サービス主導の収益モデルは、ベンダーの地位を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルテレマティクス重機市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバルな重機テレマティクス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのグローバルテレマティクスの重機市場セグメントが最大のシェアを持っていましたか?
グローバルな重機市場におけるテレマティクスの成長を促進している主な要因は何ですか?
グローバル重機市場におけるテレマティクスの主要企業はどこですか?
2024年において、グローバルテレマティクス重機市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 重機市場におけるテレマティクスの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の重機市場におけるテレマティクス市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,805.33 million → 2032: USD 15,852.89 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 重機市場におけるテレマティクス市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 重機市場におけるテレマティクス市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における重機市場におけるテレマティクス市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 重機市場におけるテレマティクス市場の成長要因
- 3.3 重機市場におけるテレマティクス市場の抑制要因および課題
- 3.4 重機市場におけるテレマティクス市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 重機市場におけるテレマティクスバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 重機市場におけるテレマティクスサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、重機市場におけるテレマティクスカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 重機市場におけるテレマティクス市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 重機市場におけるテレマティクス輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は重機市場におけるテレマティクス市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 重機市場におけるテレマティクス市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 重機市場におけるテレマティクス市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 重機市場におけるテレマティクス競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 重機市場におけるテレマティクス分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新重機市場におけるテレマティクスの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の重機市場におけるテレマティクス市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の重機市場におけるテレマティクス市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の重機市場におけるテレマティクス市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の重機市場におけるテレマティクス市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの重機市場におけるテレマティクス市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の重機市場におけるテレマティクス市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの重機市場におけるテレマティクス市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 重機市場におけるテレマティクス企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
