
人材獲得およびスタッフ技術市場の概要:
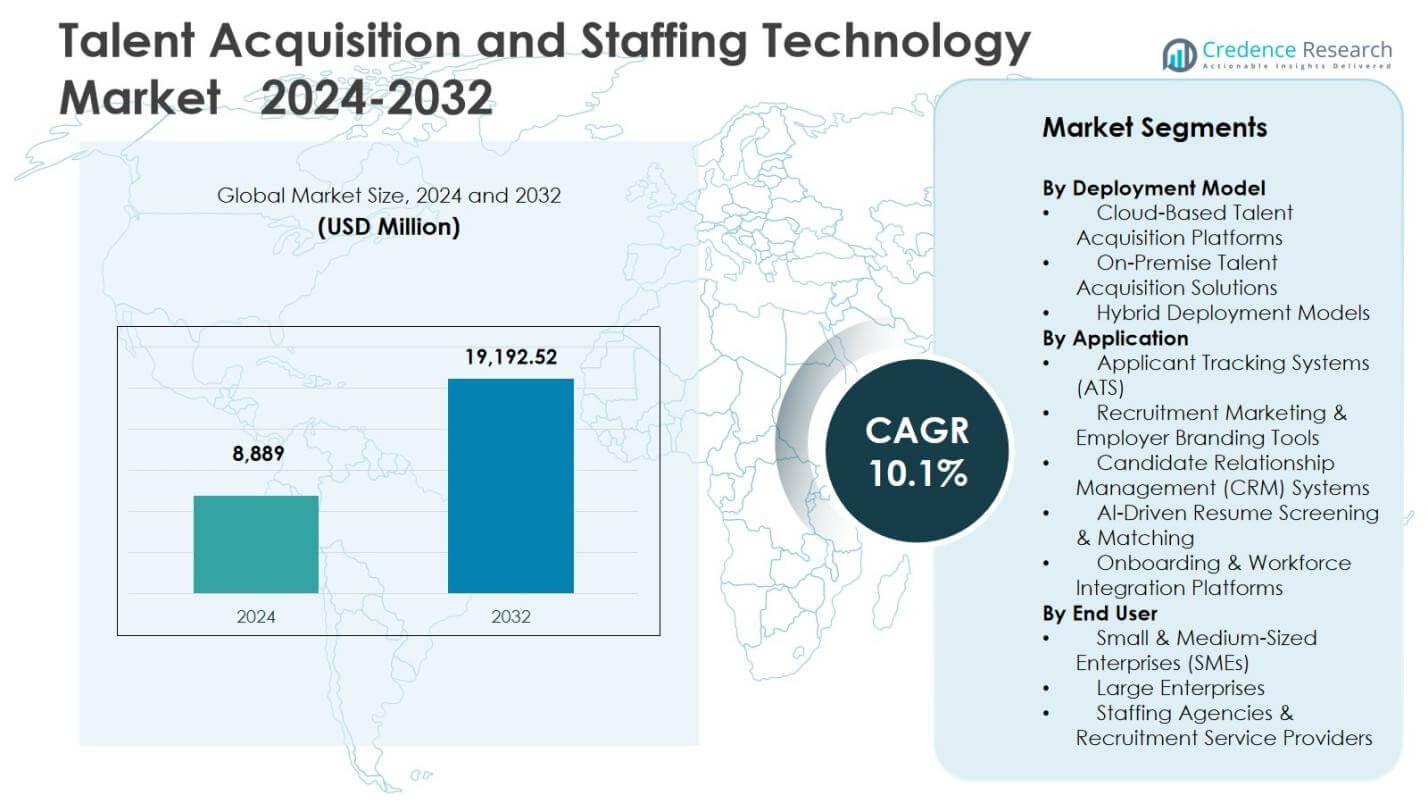
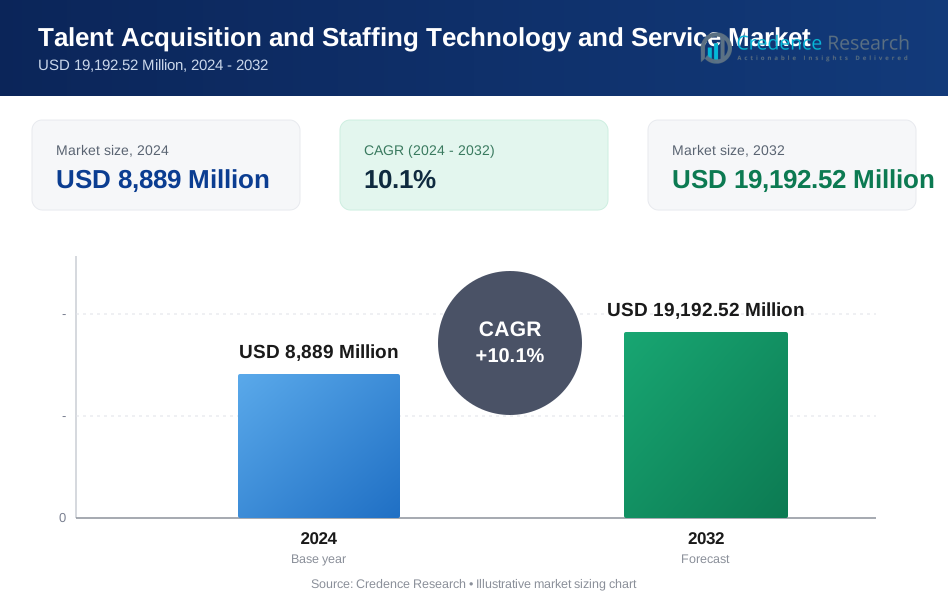
人材獲得およびスタッフ技術市場の規模は2024年に88億8,900万米ドルと評価され、予測期間中に年平均成長率10.1%で2032年には191億9,252万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の人材獲得およびスタッフ技術市場規模 | 88億8,900万米ドル |
| 人材獲得およびスタッフ技術市場のCAGR | 10.1% |
| 2032年の人材獲得およびスタッフ技術市場規模 | 191億9,252万米ドル |
人材獲得およびスタッフ技術市場の洞察
- 市場の概要は、クラウドベースの人材獲得プラットフォームの採用が増加していることを反映しており、2024年にはクラウドセグメントが64.2%のシェアを占め、スケーラビリティ、リモート採用の実現、SaaSベースの展開モデルによって推進されています。
- 市場の推進要因には、AI対応の履歴書スクリーニング、予測採用分析、自動化主導の採用ワークフローへの依存が増加しており、企業および中小企業セグメント全体で採用速度、候補者の質、データ駆動型意思決定を向上させています。
- 市場分析では、Oracle、SAP SE、Workday、iCIMS、SmartRecruiters、Bullhorn、UKGなどの主要なソリューションプロバイダーの強力な存在感が示されており、プラットフォームの革新、ワークフローの統合、スキルベースの採用能力に焦点を当てています。
- 地域分析によると、2024年には北米が34.6%のシェアで市場をリードし、次いでヨーロッパが27.8%、アジア太平洋が24.1%のシェアを占めており、企業のデジタル採用の採用が増加しています。
市場セグメンテーション分析:
展開モデル別
展開モデル別の人材獲得およびスタッフ技術市場は、デジタル採用エコシステムの急速な採用によって主に推進されています。クラウドベースの人材獲得プラットフォームは、2024年に64.2%のシェアで支配的なサブセグメントとして浮上しました。これは、スケーラビリティ、リモート採用の実現、迅速な実装、低インフラストラクチャコストによって支えられています。組織は、グローバルな採用ワークフロー全体でATS、CRM、AIスクリーニングツールを統合するために、サブスクリプションベースのSaaSモデルをますます好んでいます。オンプレミスソリューションは21.7%のシェアを保持し、データに敏感な企業に対応しています。一方、ハイブリッド展開モデルは14.1%を占め、レガシー採用インフラストラクチャからクラウドプラットフォームへの段階的な移行を進める企業によって推進されています。
- 例えば、アダニ・エンタープライズは2019年にOracle Taleo Cloud Serviceを主要な応募者追跡システムとして選択し、レガシーシステムからグローバル業務をサポートするために移行しました。
用途別
用途別カテゴリーでは、自動化対応の採用ワークフローに対する強い需要が市場に反映されています。応募者追跡システム(ATS)は2024年に38.6%のシェアを占める主要なサブセグメントでした。これは、集中管理された候補者データベース管理、面接スケジュールの自動化、コンプライアンス追跡によって推進されました。リクルートマーケティングと雇用主ブランディングツールは19.4%を占め、候補者関係管理(CRM)システムは17.8%を占めました。これにより、タレントパイプラインのエンゲージメントがサポートされました。AI駆動の履歴書スクリーニングとマッチングは14.9%のシェアを持ち、ショートリストの正確性によって推進され、オンボーディング&ワークフォース統合プラットフォームは9.3%を占めました。これはデジタルHR変革の取り組みに沿ったものです。
- 例えば、iCIMSは2024年に「候補者体験プラットフォーム」を立ち上げ、ブランド化されたキャリアサイトとパーソナライズされたコンテンツ配信を自動化しました。
エンドユーザー別
エンドユーザー別では、企業規模の採用環境における技術採用が強化されています。大企業は2024年に52.8%のシェアを占め、このセグメントを支配しました。これは、大量採用のニーズ、多地域の労働力拡大、構造化されたコンプライアンス駆動の採用業務によって推進されました。中小企業(SME)は29.5%を占め、コスト効率の高いクラウド採用プラットフォームと自動化された候補者ソーシングとスクリーニングの増加する好みによってサポートされました。人材派遣会社と採用サービスプロバイダーは17.7%のシェアを持ち、AI対応のタレントマーケットプレイス、デジタルソーシングツール、CRMベースの候補者エンゲージメントを活用して、配置速度とサービス効率を向上させました。
主要な成長ドライバー
AI対応の採用自動化の採用拡大
タレントアクイジションとスタッフ技術市場は、ソーシング、スクリーニング、候補者エンゲージメントワークフロー全体でAI対応の自動化の採用が拡大しているため、強い成長を遂げています。企業は、AI駆動の履歴書解析、予測候補者マッチング、会話型チャットボット、自動面接スケジューリングをますます導入し、採用サイクルの時間を短縮し、リクルーターの生産性を向上させています。企業は、タレントの質を向上させ、バイアスに配慮したスクリーニングを強化し、データ駆動の採用決定を可能にする技術を重視しています。大量採用とリモート採用環境へのシフトは、オートメーション中心の採用プラットフォームへの投資をさらに加速させ、AI駆動の採用エコシステムを持続的な市場拡大の主要な触媒として位置づけています。
- 例えば、ユニリーバは毎年180万件の求人応募を処理しており、PymetricsのAIゲームを使用して候補者のプロフィールを成功した従業員と照合し、その後、機械学習アルゴリズムによって評価されるHireVueのビデオ面接を行っています。
リモートおよびハイブリッドワークフォース採用モデルの拡大
リモートおよびハイブリッドな作業環境の急速な拡大は、デジタル採用プラットフォームやクラウドベースの人材派遣技術の採用を加速させています。組織はリモート面接、デジタル評価、オンラインオンボーディング、分散型ワークフォースの調整をサポートする仮想採用ツールを必要としています。グローバルな人材調達は戦略的な優先事項となり、国境を越えた採用、集中化された人材パイプライン、コンプライアンス対応の採用プロセスを可能にするプラットフォームへの依存が増しています。HRチームはまた、地理的に分散した採用業務を合理化するために、ATS、CRM、ワークフォース管理ソリューションを統合するコラボレーションシステムを優先しています。これにより、企業や中規模市場の組織全体での技術浸透が強化されています。
- 例えば、LinkedInはそのバーチャルインタビュー機能を拡張し、Microsoft Teamsを統合して、分散型採用チームのためのライブ面接と評価体験を向上させました。
データ駆動型および予測的な採用インサイトの需要増加
ワークフォース分析と予測的な人材インサイトへの依存の増加は、タレントアクイジションおよび人材派遣技術市場の主要な成長ドライバーです。企業はリアルタイムのダッシュボード、採用ファネル分析、リクルーターのパフォーマンス指標、タレントパイプライン予測を提供するプラットフォームに投資しています。予測分析ツールは、組織がスキルギャップを特定し、採用需要を予測し、調達戦略を最適化するのに役立ち、測定可能なコストと効率の利益をもたらします。データ中心の採用エコシステムは、戦略的なワークフォースプランニングをサポートし、採用機能全体での意思決定を強化し、業界全体での分析統合HRおよび人材派遣技術ソリューションの採用を促進しています。
主要なトレンドと機会
AI、タレントインテリジェンス、およびスキルベースの採用プラットフォームの統合
市場を形成する主要なトレンドは、AI駆動のタレントインテリジェンスとスキルベースの採用フレームワークの統合の増加です。組織は、スキルマッピング、能力グラフ、パフォーマンスにリンクした候補者インサイトによってサポートされる能力中心の評価モデルに移行しています。ATS、CRM、タレント分析、内部モビリティシステムを組み合わせたプラットフォームは、ワークフォースの機敏性とキャリアパスを促進する統一された採用エコシステムを作り出します。この移行は、スキル分類アーキテクチャ、能力ベンチマーキング、AIガイドによる内部人材再配置を提供するベンダーにとっての機会を開き、デジタル進化する企業全体での長期的なワークフォース変革戦略をサポートします。
- 例えば、IBMのwatsonx Orchestrateは、AIの洞察をHRワークフローに統合し、候補者のスクリーニングを自動化し、内部移動プログラムのためのスキルベースの役割マッチングをサポートします。
中小企業の採用と業界特化型採用ソリューションの成長機会
市場は、中小企業および業界特化型の採用技術展開において拡大する機会を提供しています。中小企業は、大規模なインフラ投資をせずに、ソーシング、スクリーニング、およびオンボーディングプロセスを自動化するために、手頃な価格のクラウドネイティブな採用プラットフォームをますます採用しています。同時に、医療、ITサービス、製造業、ギグエコノミーのスタッフ配置に特化した業界特化型の人材プラットフォームは、専門的なコンプライアンス、資格確認、およびスキルマッチング要件のために注目を集めています。モジュラーでスケーラブル、かつセクターに合わせた採用ソリューションを提供するベンダーは、多様な労働環境における新たな採用機会を捉えるのに有利な立場にあります。
- 例えば、Vars HealthのNexusATSは、医療スタッフ派遣会社に資格管理、自動コンプライアンス追跡、および大量採用サポートを提供し、看護師や医師の積極的なソーシングのために求人ボードと統合しています。
主要な課題
データプライバシー、コンプライアンスの複雑さ、倫理的AI採用のリスク
人材獲得およびスタッフ技術市場は、データプライバシー、規制コンプライアンス、および倫理的AI展開に関連する課題に直面しています。採用プラットフォームは、GDPRやデータローカライゼーション規制などの進化する枠組みによって管理される地理的地域全体で、敏感な候補者情報を処理します。組織は、自動化された意思決定、アルゴリズムバイアス、およびAI駆動のスクリーニングにおける透明性に関連するリスクを管理しなければなりません。責任あるデータガバナンス、セキュアな候補者プロファイリング、および監査対応の採用ワークフローを確保することは、実装の複雑さとコンプライアンスコストを増加させ、ベンダーと企業が堅牢なセキュリティ、倫理的AI基準、および採用エコシステム全体での規制整合を優先することを要求します。
統合の障壁と組織変革管理の制約
技術採用中の統合の複雑さと組織変革管理の制限から生じるもう一つの主要な課題があります。多くの企業は、レガシーHRシステム、手動ワークフロー、および分断されたデータ環境を組み合わせた断片的な採用インフラを運営しています。現代のATS、CRM、分析、および自動化プラットフォームを実装するには、プロセスの再設計、労働力の再スキル化、および部門横断的な整合が必要です。技術移行への抵抗、高いカスタマイズ要件、およびHRとビジネスアプリケーション間の相互運用性のギャップは、展開のタイムラインを遅らせ、期待されるROIを減少させる可能性があります。統合のスケーラビリティとユーザー採用の準備を整えることは、採用技術環境の成功した変革にとって重要です。
地域分析
北米
北米は、先進的なHRデジタル化、AI対応の採用エコシステム、技術、BFSI、専門サービス分野におけるクラウドベースの採用プラットフォームの広範な企業導入により、タレント獲得およびスタッフ技術市場で強力な地位を占めています。この地域は、予測分析への投資、スキルベースの採用、オートメーション駆動の労働力計画によって支えられ、2024年には34.6%のシェアを占めました。リモート採用への依存度の増加、コンプライアンス対応のATS統合、フォーチュン500企業間の大規模な採用近代化イニシアチブが市場成長を強化し、AIマッチング、CRM統合スタッフツール、従業員ライフサイクルプラットフォームにおけるベンダーの革新が市場のリーダーシップを強化しています。
ヨーロッパ
ヨーロッパは、データプライバシーに準拠した採用プラットフォーム、構造化された労働力ガバナンス、製造業、自動車業界、公共部門組織におけるデジタルタレントソーシングの採用に強く重点を置くことで、市場での着実な拡大を示しました。この地域は、クラウドファーストのATSソリューション、多言語の採用ワークフロー、地域の労働規制に沿ったAI支援の候補者スクリーニングの採用により、2024年には27.8%のシェアを獲得しました。成長は、国境を越えた採用ニーズ、企業の労働力移動性への焦点、分析駆動の採用最適化への持続的な投資によってさらに強化されています。西ヨーロッパと北ヨーロッパ全体でのハイブリッド採用エコシステムの展開が増加し、プラットフォームの浸透と技術の成熟度を高め続けています。
アジア太平洋
アジア太平洋は、急速な企業デジタルトランスフォーメーション、強力なITおよびサービスセクターの採用、大企業および中小企業間でのクラウドベースの採用プラットフォームの採用拡大により、タレント獲得およびスタッフ技術市場で最も急成長している地域の一つとして浮上しました。この地域は、インド、中国、東南アジアにおけるスケーラブルなATS、AI駆動の履歴書スクリーニング、高ボリュームの採用自動化の需要の高まりによって支えられ、2024年には24.1%のシェアを占めました。地域のスタートアップエコシステムの成長、多国籍労働力の拡大、スキルベースおよびモバイル対応の採用ソリューションへの投資の増加が、プラットフォームの採用と地域市場の発展を加速させ続けています。
ラテンアメリカ
ラテンアメリカは、企業の採用の近代化、アウトソーシングとシェアードサービスセクターの成長、デジタル候補者ソーシングとオンボーディングプラットフォームの需要拡大により、スタッフおよび採用技術ソリューションの採用が増加しました。この地域は、クラウドベースのATS展開、地域のサービスプロバイダー間での技術投資、データ駆動の採用ワークフローへの依存度の増加によって支えられ、2024年には7.2%のシェアを占めました。市場の成長は、労働力移動性の上昇、新興スタートアップ採用エコシステム、特にブラジル、メキシコ、チリにおけるAI対応のスクリーニングとCRMベースのタレントエンゲージメントツールの段階的な統合によって影響を受け、手動採用慣行から自動化プラットフォームへの移行を強化しています。
中東およびアフリカ
中東およびアフリカ地域では、政府のデジタルトランスフォーメーションプログラム、企業の採用ニーズの拡大、石油・ガス、建設、金融サービス部門全体の近代化イニシアチブに支えられ、タレント獲得および人材派遣技術ソリューションの採用が緩やかに増加しています。この地域は2024年に6.3%のシェアを占め、クラウドベースの採用プラットフォーム、集中化されたタレントソーシングシステム、モバイル対応の採用ツールの実装が進んでいます。労働力の現地化プログラムへの投資の増加、国境を越えた採用管理、GCC経済圏での分析統合型採用エコシステムの採用が技術の浸透を促進し、地域市場への参加を強化し続けています。
タレント獲得および人材派遣技術市場のセグメンテーション:
導入モデル別
- クラウドベースのタレント獲得プラットフォーム
- オンプレミスのタレント獲得ソリューション
- ハイブリッド導入モデル
用途別
- 応募者追跡システム (ATS)
- 採用マーケティングおよび雇用主ブランディングツール
- 候補者関係管理 (CRM) システム
- AI駆動の履歴書スクリーニングおよびマッチング
- オンボーディングおよび労働力統合プラットフォーム
エンドユーザー別
- 中小企業 (SME)
- 大企業
- 人材派遣会社および採用サービスプロバイダー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
タレント獲得とスタッフ技術市場における競争環境分析は、Oracle、SAP SE、Workday、iCIMS、Greenhouse、SmartRecruiters、Bullhorn、Recruit Holdings、UKG、ADPといった主要企業によって形成されています。 市場は、確立された企業HR技術ベンダーと、AI駆動のスクリーニング、クラウドベースのATSソリューション、分析対応の採用ワークフローの革新に焦点を当てた専門の採用プラットフォームプロバイダーのミックスを反映しています。ベンダーは、自動化機能、スキルベースの採用ツール、候補者体験の最適化、HRISおよび労働力管理システムとのシームレスな統合を通じて製品差別化を強調しています。戦略的優先事項には、プラットフォームのスケーラビリティ、多地域のコンプライアンス対応、ハイブリッドおよび大量採用環境をサポートするモジュラーアーキテクチャが含まれます。市場はまた、HRコンサルティング会社とのパートナーシップ、タレントインテリジェンスソリューションへの投資、顧客リーチを強化するためのSMB向けSaaS提供への拡大を目撃しています。予測分析、採用マーケティング、CRM駆動のタレントパイプライン管理の継続的な強化により、ベンダーは価値の位置付けを強化し、企業およびスタッフエコシステム全体で競争優位性を維持しています。
主要プレイヤー分析
最近の動向
- 2025年10月、AMSはAI統合型採用ソリューションであるAMS Oneを活用した次世代タレント獲得を開始し、リクルーターの洞察を向上させ、採用決定を迅速化し、候補者の体験を向上させることを目指しました。
- 2025年8月、UpworkはBubtyとAscenの戦略的買収を発表し、フリーランスプラットフォームを超えた新しい企業向け人材派遣事業を構築しました。
- 2025年9月、SAP SEはスマートリクルーターズの買収を完了し、企業ソフトウェアエコシステムに高度なタレント獲得機能を統合しました。
レポートのカバレッジ
この調査レポートは、展開モデル、アプリケーション、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、技術の進歩が業界に与える影響を評価しています。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 組織が採用と人材獲得プロセスをデジタル化し続ける中、市場は持続的な成長を遂げるでしょう。
- AI駆動のスクリーニング、予測分析、タレントインテリジェンスプラットフォームが、採用の精度と効率を向上させる上でより大きな役割を果たすでしょう。
- クラウドベースの採用エコシステムは、企業がスケーラビリティ、柔軟性、リモート採用の実現を優先する中でさらに拡大するでしょう。
- スキルベースの採用モデルが広く採用され、能力に焦点を当てた人材計画と内部移動戦略をサポートします。
- ATS、CRM、HRIS、ワークフォース管理プラットフォーム間の統合が、統一された採用と従業員ライフサイクル管理を強化します。
- 高ボリュームおよびギグエコノミーの採用における自動化の需要が、プラットフォームの革新と展開を加速させます。
- データプライバシー、ガバナンス、倫理的AIフレームワークが、技術設計とベンダーの差別化の中心に残ります。
- ITサービス、ヘルスケア、製造業などのセクターで、業界特化型採用プラットフォームが勢いを増します。
- 手頃な価格のモジュラー採用ソリューションのSMB採用が、新興経済国での市場浸透を拡大します。
- ベンダーは、分析中心のツール、会話型採用インターフェース、協力的な採用エコシステムへの投資を増やすでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タレントアクイジションおよびスタッフ技術市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、タレント獲得およびスタッフ技術市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたタレント獲得およびスタッフ技術市場のセグメントはどれですか?
タレントアクイジションおよびスタッフ技術市場の成長を促進している主な要因は何ですか?
タレントアクイジションおよびスタッフテクノロジー市場の主要企業はどこですか?
2024年にタレントアクイジションおよびスタッフテクノロジー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 人材獲得およびスタッフ技術とサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の人材獲得およびスタッフ技術とサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 8,889 Million → 2032: USD 19,192.52 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 人材獲得およびスタッフ技術とサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 人材獲得およびスタッフ技術とサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における人材獲得およびスタッフ技術とサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 人材獲得およびスタッフ技術とサービス市場市場の成長要因
- 3.3 人材獲得およびスタッフ技術とサービス市場市場の抑制要因および課題
- 3.4 人材獲得およびスタッフ技術とサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 人材獲得およびスタッフ技術とサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 人材獲得およびスタッフ技術とサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、人材獲得およびスタッフ技術とサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 人材獲得およびスタッフ技術とサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 人材獲得およびスタッフ技術とサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は人材獲得およびスタッフ技術とサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 人材獲得およびスタッフ技術とサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 人材獲得およびスタッフ技術とサービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 人材獲得およびスタッフ技術とサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 人材獲得およびスタッフ技術とサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新人材獲得およびスタッフ技術とサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の人材獲得およびスタッフ技術とサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の人材獲得およびスタッフ技術とサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の人材獲得およびスタッフ技術とサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の人材獲得およびスタッフ技術とサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの人材獲得およびスタッフ技術とサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の人材獲得およびスタッフ技術とサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの人材獲得およびスタッフ技術とサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 人材獲得およびスタッフ技術とサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
