
市場概要
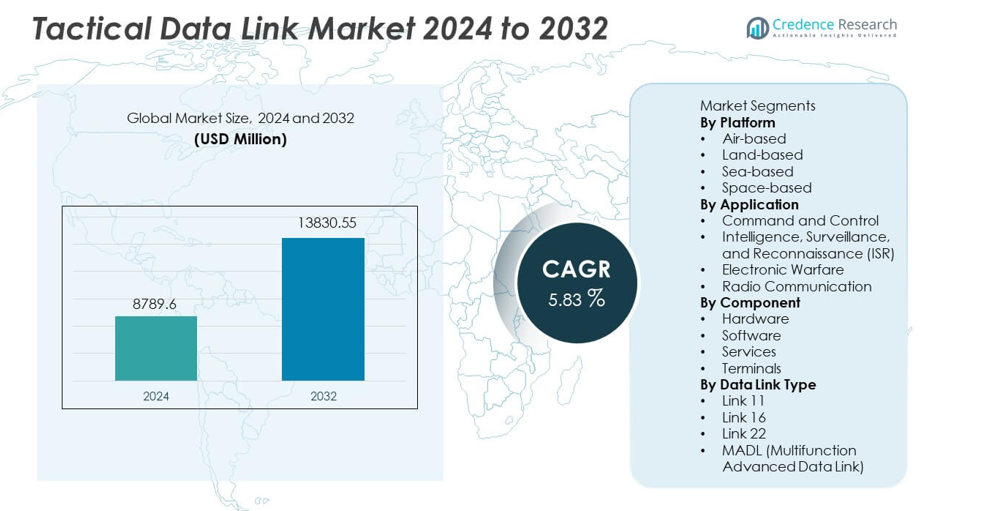
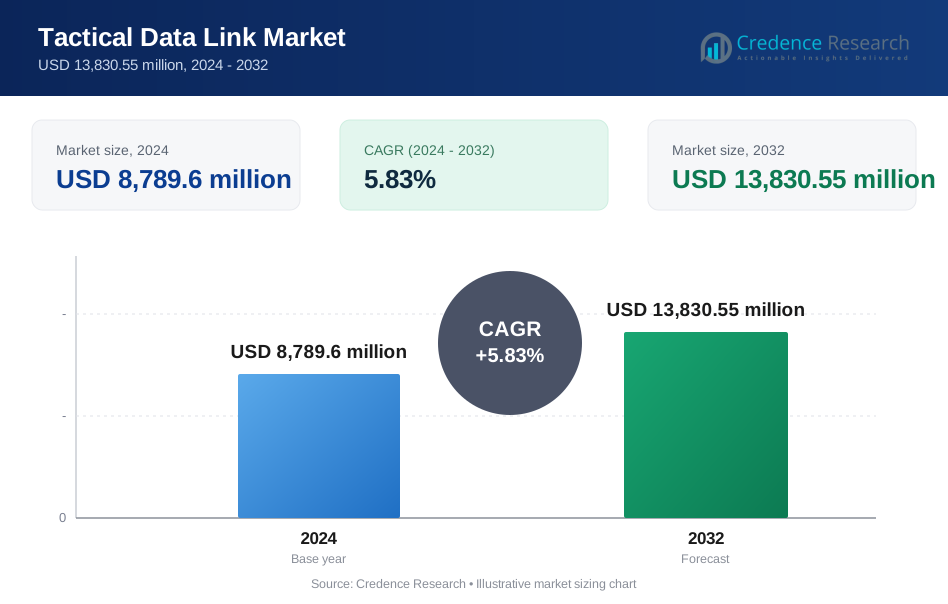
戦術データリンク市場の規模は2024年に87億8,960万米ドルと評価され、2032年までに138億3,055万米ドルに達すると予測されており、予測期間中のCAGRは5.83%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 戦術データリンク市場規模 2024 | 87億8,960万米ドル |
| 戦術データリンク市場、CAGR | 5.83% |
| 戦術データリンク市場規模 2032 | 138億3,055万米ドル |
戦術データリンク市場の主要企業には、L3ハリス・テクノロジーズ、ノースロップ・グラマン・コーポレーション、レイセオン・テクノロジーズ、タレス・グループ、BAEシステムズ、レオナルドS.p.A、サーブAB、ジェネラル・ダイナミクス・コーポレーション、コリンズ・エアロスペース、エルビット・システムズが含まれます。これらの企業は、強力な防衛パートナーシップ、高度な安全通信技術、ジャミング防止および暗号化データ共有機能の継続的な革新を通じてリードしています。北米は、広範な近代化プログラム、大規模な防衛予算、先進的な空中、陸上、海上プラットフォームの広範な展開により、39%の市場シェアで支配的な地域となっています。ヨーロッパとアジア太平洋は、ISR能力、ネットワーク中心システム、相互運用可能な戦術通信ネットワークへの投資の増加とともに続いています。
市場の洞察
- 戦術データリンク市場は2024年に87億8,960万米ドルに達し、2032年までにCAGR 5.83パーセントで成長します。
- ネットワーク中心の戦争への注目が高まり、空中プラットフォームが先進的な航空機とUAVの配備の増加により42パーセントのシェアを持っています。
- マルチドメイン作戦と安全な通信のトレンドが、ISR、指揮統制、電子戦任務で使用される暗号化されたジャミング防止システムの需要を支えています。
- 主要企業は、現代の戦場の要件を満たすために、耐性のある端末、高度な波形、サイバーセキュリティのアップグレードを開発することで競争力を強化しています。
- 北米は39パーセントのシェアでリードし、ヨーロッパが27パーセント、アジア太平洋が25パーセントで続き、防衛の近代化、ISR能力の拡大、安全な戦術通信ネットワークへの投資の増加が支えています。
市場セグメンテーション分析:
プラットフォーム別
空中プラットフォームは、次世代戦闘機、UAV、リアルタイムデータ交換を必要とする空中早期警戒システムの採用が増加しているため、42%のシェアでこのセグメントを支配しています。現代の空軍は、ターゲティング、脅威の検出、協調ミッションのためのシームレスな通信を優先しています。陸上および海上プラットフォームも、軍が装甲車両や海軍艦隊を安全なネットワーク中心システムでアップグレードするにつれて注目を集めています。宇宙ベースのリンクは、グローバルな防衛接続性をサポートする衛星コンステレーションの拡大により着実に成長しています。防衛の近代化プログラムの増加が、すべてのプラットフォームでの需要を強化しています。
- 例えば、L3Harrisはマルチファンクショナル情報配布システムを戦闘機に統合し、複数の安全なネットワークを通じて、指揮、統制、通信、コンピュータ、情報(C4I)のための安全で大容量、妨害に強いデジタル通信を提供しています。
用途別
指揮統制は、迅速な意思決定、状況認識、協調的な任務遂行の必要性が高まる中で、37%のシェアを持って用途セグメントをリードしています。ISRアプリケーションも、ドローン、センサー、偵察機がリアルタイムの情報転送のために高速データリンクに依存するため拡大しています。電子戦システムは、脅威の検出と対抗措置の展開を強化するために戦術リンクを統合しています。無線通信は、共同作戦における安全な音声とデータ交換のために重要な役割を果たし続けています。多領域作戦の増加は、相互運用可能で耐障害性のある通信ネットワークの需要を促進しています。
- 例えば、レイセオンは、多くの情報源からのデータを単一の運用図に融合できる指揮統制システムを提供しました。
コンポーネント別
防衛機関が高度な戦術通信を支える安全な端末、アンテナ、トランシーバー、暗号化モジュールに投資するため、ハードウェアは46%のシェアでコンポーネントセグメントを支配しています。サイバーセキュリティ、波形のアップグレード、ネットワーク管理ツールの需要が高まる中、ソフトウェアも勢いを増しています。サービス提供は、メンテナンス、システム統合、トレーニングの需要が高まる中で拡大しています。端末は、航空機、海軍プラットフォーム、地上ステーションでの採用が増加しています。指揮ネットワークの近代化とサイバー脅威の増加は、戦術データリンクシステム内でのハードウェアとソフトウェアのアップグレードを推進し続けています。
主要な成長要因
ネットワーク中心戦の需要増加
現代の防衛部隊は、リアルタイムの通信と任務調整をサポートする戦術データリンクの強力な採用を促進するため、相互接続された戦場作戦を優先しています。これらのシステムは、安全なデータネットワークを通じて航空機、船舶、地上ユニットをリンクすることで、状況認識を向上させます。政府は、共同部隊の能力を向上させるために高度な指揮システムに投資しています。ドローンやISRプラットフォームの配備が増加する中で、信頼性が高く迅速なデータ共有ツールの需要がさらに高まっています。軍は、多領域環境での作戦優位性を維持するために、旧式システムのアップグレードを続けています。
- 例えば、ノースロップ・グラマンの統合戦闘指揮システムは、各脅威の単一の中断のない複合トラックを作成し、共同部隊の試験中に戦場全体の単一の実行可能な図を提示しました。
無人および自律システムの配備拡大
UAV、UGV、および自律型海軍システムの使用が増加する中で、高速の情報、監視、任務データを送信できる強力な戦術データリンクの需要が加速しています。これらのプラットフォームは、競争の激しい環境で機能するために安全な通信チャネルに依存しています。AI駆動の機能の統合が進む中で、より強力な接続性と暗号化されたデータ経路が必要とされています。世界中の防衛プログラムは無人艦隊を拡大し、長距離調整と遠隔操作をサポートする高度な端末と波形技術の調達を促進しています。
- 例えば、ゼネラル・アトミックスはMQシリーズUAVに戦術データリンクを統合し、高速でのリアルタイムセンサー配信を可能にしました。
防衛軍における近代化プログラムの拡大
各国は指揮統制ネットワーク、航空機のアビオニクス、海軍システム、装甲車両のアップグレードに多額の投資を行っています。戦術データリンクはこれらの近代化イニシアチブの中核を成し、同盟軍間のシームレスな相互運用性を可能にします。アップグレードは帯域幅の強化、サイバー保護の強化、マルチリンク運用のサポートに焦点を当てています。地政学的緊張の高まりが防衛支出を加速させ、高度な通信システムの迅速な採用を促しています。長期的な調達サイクルは、ハードウェア、ソフトウェア、統合サービスの安定した需要を確保します。
主要なトレンドと機会
マルチドメインおよび統合部隊作戦へのシフト
防衛機関は陸、空、海、サイバー、宇宙の各ドメインにわたる協調作戦を強調しています。このシフトは、統一された指揮構造の下で多様なプラットフォームを接続する戦術データリンクの需要を増加させます。高度な波形はデータ容量とジャミング耐性を向上させます。マルチドメインの戦闘準備は、NATOおよび同盟軍間での相互運用可能なシステムの採用をサポートします。このトレンドは、クロスプラットフォームの統合、ネットワーク化されたセンサー、スケーラブルな通信アーキテクチャの機会を開きます。
- 例えば、タレスは航空機、海軍艦艇、指揮センターの同時接続をサポートする相互運用可能なデータリンクゲートウェイを展開しました。
安全でアンチジャミング技術の進展
電子戦の脅威の増加は、強力な暗号化、周波数ホッピング、アンチジャミング機能を備えた耐性のある戦術データリンクの開発を推進しています。現代のシステムは、敵対的な環境に適応する波形を使用します。サイバーセキュリティとミッションクリティカルなデータを保護する安全な通信ソフトウェアへの投資が増加しています。これらの進展は、次世代の安全な通信ソリューションを提供するベンダーにとっての機会を生み出します。
- 例えば、エルビット・システムズは、先進的な電子対抗手段(ECCM)と強力な周波数ホッピングを備えたマルチバンド、マルチ波形のソフトウェア定義無線(SDR)を開発し、競争の激しい環境や多様な地形での信頼性の高いデータ交換を確保しています。
主要な課題
高い調達および統合コスト
戦術データリンクシステムは、高価なハードウェア、暗号化モジュール、および複雑な防衛プラットフォーム全体での統合作業を伴います。旧式の航空機、装甲車両、海軍システムのアップグレードはさらにコストを増加させます。開発途上地域での予算制約が調達サイクルを遅らせます。複雑な相互運用性要件がエンジニアリングの課題を追加し、展開のタイムラインを延長します。これらの要因は、特に近代化予算が限られている国々において市場拡大を抑制します。
サイバーおよび電子戦の脅威に対する脆弱性
通信ネットワークが高度化するにつれて、サイバー攻撃、ジャミング、信号傍受のリスクも増加します。敵対者は戦術データリンクの性能を妨害または低下させる電子戦ツールに投資しています。安全で耐性のある接続性を確保するには、暗号化、波形、およびサイバーセキュリティプロトコルの継続的な更新が必要です。この継続的な脅威環境は運用上の課題を生み出し、防衛軍のメンテナンス需要を増加させます。
地域分析
北米
北アメリカは39%のシェアを持ち、強力な防衛近代化プログラム、高い軍事支出、空陸海軍全体での高度な通信システムの迅速な導入によって推進されています。アメリカ合衆国は、戦闘機、ドローン、海軍艦隊全体でLink 16、Link 22、次世代戦術ネットワーキングシステムを広範に展開し、地域をリードしています。無人プラットフォームと合同部隊作戦の拡大は、安全で高速な戦術データリンクの需要を増加させ続けています。指揮統制ネットワークの継続的なアップグレードと電子戦能力の向上が市場の成長をさらに支えています。
ヨーロッパ
ヨーロッパは27%のシェアを占め、NATO加盟国間の防衛協力の増加と空海資産の大規模な近代化によって支えられています。各国は合同任務での相互運用性を向上させ、進化する安全保障要件を満たすために高度な戦術データリンクを展開しています。戦闘機、ISRドローン、海軍システムの調達の増加がLink 22と暗号化通信プラットフォームの採用を促進しています。状況認識、国境監視、電子戦への注力の増加が需要を強化しています。安全なネットワーキングとデジタル戦場インフラへの投資が地域全体での市場プレゼンスを拡大し続けています。
アジア太平洋
アジア太平洋は25%のシェアを持ち、地政学的緊張の高まり、防衛予算の増加、主要経済国全体での迅速な軍事近代化によって推進されています。各国は、安全な通信とリアルタイムの任務調整に依存する高度な航空機、UAV、海軍艦艇に投資しています。国内防衛プログラムの拡大とネットワーク中心戦争能力の開発が強力な採用を支えています。監視ネットワークのアップグレードとマルチドメイン作戦への関心の高まりが、地域全体での高速で堅牢な通信システムの需要をさらに促進しています。
ラテンアメリカ
ラテンアメリカは5%のシェアを獲得し、監視航空機、国境警備システム、海軍近代化プログラムへの着実な投資によって推進されています。地域の部隊は、沿岸監視、密輸対策、ISR作戦を強化するために戦術データリンクを採用しています。予算制約が大規模な近代化を遅らせていますが、選ばれた国々は状況認識を改善するために通信フレームワークをアップグレードし続けています。UAVと統合指揮ネットワークへの関心の高まりが市場の徐々な拡大をサポートしています。グローバルな防衛供給業者とのパートナーシップが技術採用を加速させるのに役立っています。
中東・アフリカ
中東・アフリカ地域は4%のシェアを持ち、防衛支出の増加、航空機隊の拡大、現代の監視および偵察プラットフォームの使用の増加によって支えられています。湾岸諸国は、航空およびミサイル防衛システム全体でのリアルタイムの調整を改善するために戦術データリンクに多額の投資を行っています。アフリカは国境警備と対テロミッションでの採用が増加していますが、予算制約のためペースは遅れています。指揮統制センターのアップグレードと高度な戦闘機および海軍資産の配備が地域全体での市場成長を強化し続けています。
市場区分:
プラットフォーム別
- 空中
- 陸上
- 海上
- 宇宙
用途別
- 指揮統制
- 情報、監視、偵察 (ISR)
- 電子戦
- 無線通信
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 端末
データリンクタイプ別
- リンク11
- リンク16
- リンク22
- MADL(多機能高度データリンク)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
戦術データリンク市場は、L3ハリス・テクノロジーズ、ノースロップ・グラマン・コーポレーション、レイセオン・テクノロジーズ、タレス・グループ、BAEシステムズ、レオナルドS.p.A、サーブAB、ジェネラル・ダイナミクス・コーポレーション、コリンズ・エアロスペース、エルビット・システムズなどの主要企業によって形成されています。これらの企業は、安全な通信能力の強化、製品ポートフォリオの拡大、妨害防止および暗号化機能を備えた高度な波形の統合によって競争しています。世界中の防衛近代化プログラムが相互運用可能なシステムに対する強い需要を促し、企業は研究開発および長期的な政府契約に投資しています。多くのプレーヤーは、端末のアップグレード、ネットワークの回復力の向上、およびマルチドメイン作戦の支援に焦点を当てています。軍事機関やプラットフォームメーカーとの戦略的パートナーシップは、市場での存在感を強化します。サイバー保護とリアルタイムデータ共有の継続的な革新は、競争優位性をさらに強化します。
主要プレイヤー分析
- L3Harris Technologies
- Northrop Grumman Corporation
- Raytheon Technologies
- Thales Group
- BAE Systems
- Leonardo S.p.A
- Saab AB
- General Dynamics Corporation
- Collins Aerospace
- Elbit Systems
最近の展開
- 2025年10月、L3Harris Technologiesは、次世代指揮統制(NGC2)プログラムのためにソフトウェア定義データデバイスを供給するため、米陸軍に選ばれました。
- 2025年、Thales Group、Leonardo S.p.A、Airbusは、それぞれの宇宙活動を新会社に統合するための覚書(MoU)に署名しました。これは、戦術データリンクソリューションに特化したパートナーシップではありません。
- 2024年12月、Northrop Grumman Corporationは、航空機のLITENINGポッドにおける安全な戦術データリンクを近代化するため、米海兵隊に選ばれました。
レポートのカバレッジ
この調査レポートは、プラットフォーム、アプリケーション、コンポーネント、データリンクタイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界にどのように影響しているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 防衛部隊が通信ネットワークを近代化するにつれて、高度な戦術波形の採用が増加します。
- 航空機および無人プラットフォームが、高速で安全なデータリンクの強い需要を牽引します。
- 多領域作戦が、陸、空、海、宇宙を横断する相互運用可能なシステムの開発を促進します。
- 電子戦の脅威が増大する中、妨害防止および暗号化通信技術が優先されます。
- 軍が柔軟でアップグレード可能な通信アーキテクチャを求める中、ソフトウェア定義ソリューションが拡大します。
- AIの統合により、データ処理、脅威検出、意思決定の速度が向上します。
- 連合および共同部隊のミッションが、標準化された互換性のあるデータリンクシステムの需要を加速させます。
- 宇宙ベースの通信資産が、グローバルで持続的な戦場接続をサポートするために成長します。
- デジタル戦場ネットワークが拡大する中、サイバーセキュリティの強化が不可欠です。
- 新興経済国が、国家防衛能力を強化するために戦術通信システムの調達を増加させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タクティカルデータリンク市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、戦術データリンク市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた戦術データリンク市場セグメントはどれですか?
戦術データリンク市場の成長を促進している主な要因は何ですか?
戦術データリンク市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 戦術データリンク市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の戦術データリンク市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 8,789.6 million → 2032: USD 13,830.55 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 戦術データリンク市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 戦術データリンク市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における戦術データリンク市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 戦術データリンク市場市場の成長要因
- 3.3 戦術データリンク市場市場の抑制要因および課題
- 3.4 戦術データリンク市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 戦術データリンク市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 戦術データリンク市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、戦術データリンク市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 戦術データリンク市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 戦術データリンク市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は戦術データリンク市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 戦術データリンク市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 戦術データリンク市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 戦術データリンク市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 戦術データリンク市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新戦術データリンク市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の戦術データリンク市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の戦術データリンク市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の戦術データリンク市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の戦術データリンク市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの戦術データリンク市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の戦術データリンク市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの戦術データリンク市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 戦術データリンク市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
