
市場概要
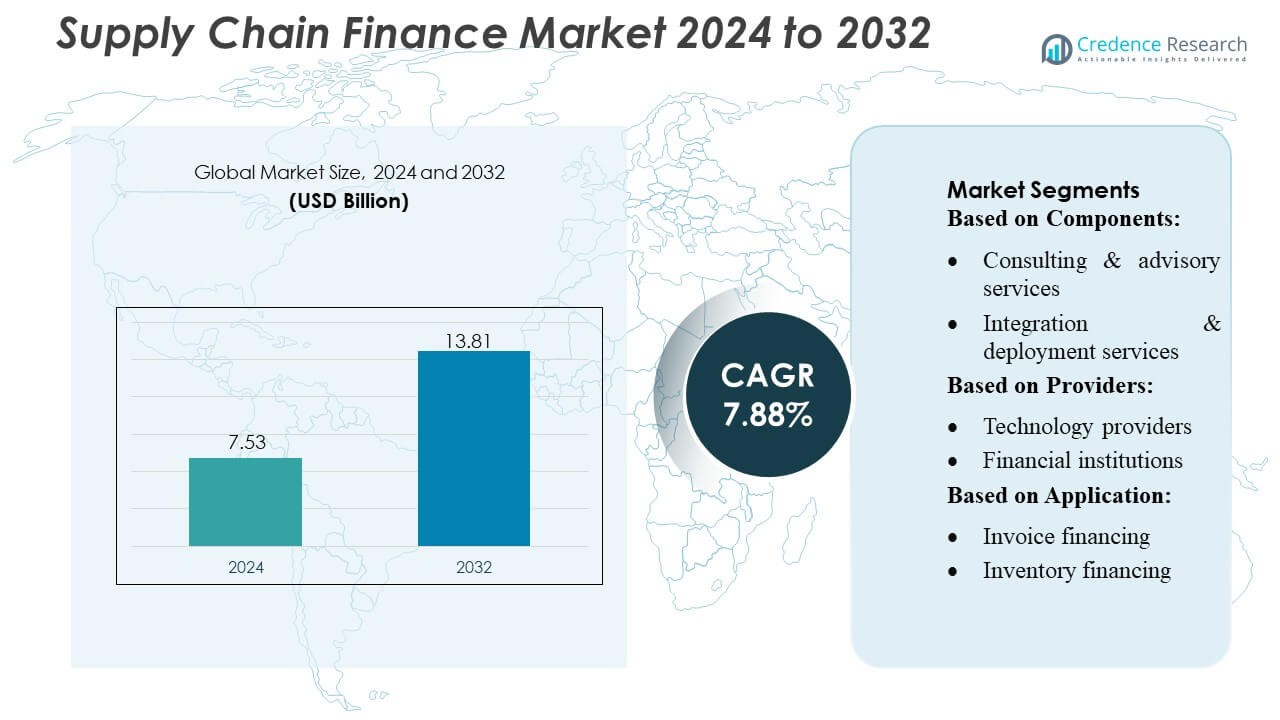
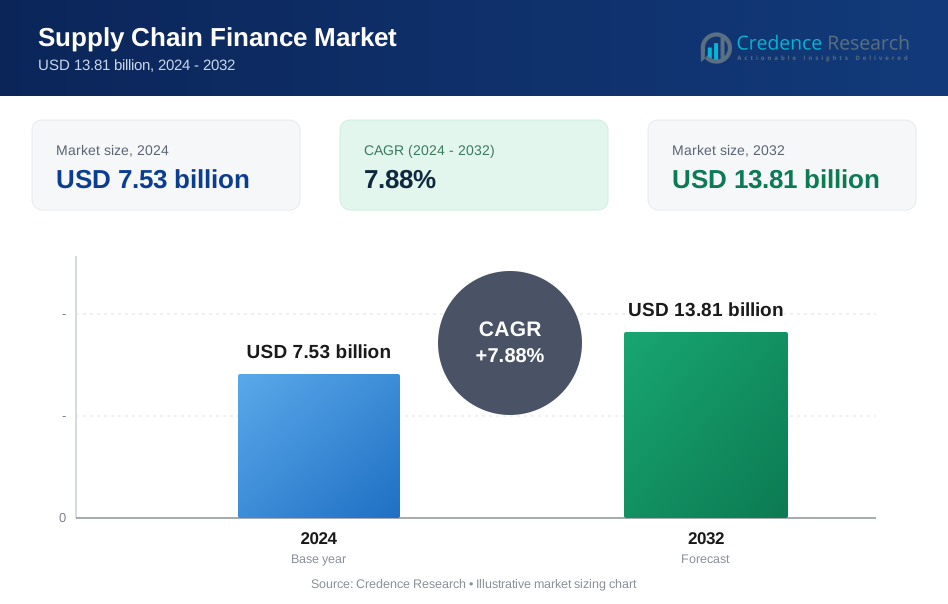
サプライチェーンファイナンス市場の規模は2024年に753億米ドルと評価され、2032年までに1381億米ドルに達すると予測されており、予測期間中のCAGRは7.88%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のサプライチェーンファイナンス市場規模 | 753億米ドル |
| サプライチェーンファイナンス市場、CAGR | 7.88% |
| 2032年のサプライチェーンファイナンス市場規模 | 1381億米ドル |
サプライチェーンファイナンス市場は非常に競争が激しく、主要なプレーヤーがイノベーションを推進し、グローバルな展開を拡大しています。Kinaxis、Maersk Group、Genpact Limited、Lockheed Martin Corporation、Aera Technology、Capgemini SA、JDA Software Group, Inc.、International Business Machines Corporation、Birst, Inc.、Accenture PLCなどの企業が先頭に立ち、先進的なデジタルプラットフォーム、AI駆動の分析、ブロックチェーン対応のソリューションを提供し、運転資本を最適化し、プロセスを自動化し、サプライヤーとの関係を強化しています。これらのプレーヤーは、戦略的パートナーシップ、製品イノベーション、地理的拡大に注力し、市場での地位を強化しています。北米は、クラウドベースのサプライチェーンファイナンスソリューションの高い採用、強固な金融インフラ、効率的な流動性管理とリスク軽減を求める大手多国籍企業の存在に支えられ、世界市場をリードしており、全体の約35%を占めています。
市場の洞察
- サプライチェーンファイナンス市場は2024年に753億米ドルと評価され、2032年までに1381億米ドルに達すると予測されており、予測期間中のCAGRは7.88%です。
- 成長は、運転資本の最適化に対する需要の増加、AI対応プラットフォームの採用、企業全体でのデジタル化の進展によるキャッシュフローとサプライヤー関係の改善によって推進されています。
- 主要なトレンドには、安全な貿易金融のためのブロックチェーンの統合、動的割引の採用、ESGリンクファイナンスが企業間で注目を集めており、中小企業はデジタルサプライチェーンファイナンスソリューションにますますアクセスしています。
- 市場は非常に競争が激しく、主要なプレーヤーはAI駆動の分析、クラウドベースのプラットフォーム、戦略的パートナーシップ、製品イノベーション、地理的拡大に注力し、地位を強化しています。
- 北米は、強固な金融インフラとデジタルソリューションの高い採用により35%の市場シェアを持ち、ヨーロッパとアジア太平洋がそれに続き、請求書ファイナンスと動的割引が主要なアプリケーションセグメントです。
市場セグメンテーション分析:
コンポーネント別
コンポーネントによるサプライチェーンファイナンス市場は主にプラットフォームとサービスに分かれており、サービスはさらにコンサルティング&アドバイザリー、統合&展開、サポート&メンテナンスに分かれています。プラットフォームはこのセグメントを支配しており、クラウドベースのソリューションの採用が増加しているため、取引の可視性を簡素化し、流動性管理を改善することから、推定55〜60%の市場シェアを獲得しています。成長は、サプライチェーンの効率を向上させ、運用コストを削減するために自動化されたスケーラブルなプラットフォームを求める企業によって推進されており、サービスはシームレスな実装、カスタマイズ、および継続的なシステム最適化をサポートします。
- 例えば、KinaxisのクラウドベースのRapidResponse®プラットフォームは最近、Q4においてSaaS収益が17%増加したと報告しており、自動化されたリアルタイムのサプライチェーンオーケストレーションを求める企業を引き付けるスケーラブルなプラットフォームソリューションの重要性を強調しています。
プロバイダー別
プロバイダーセグメントでは、テクノロジープロバイダー、金融機関、サプライチェーンソリューションプロバイダーが異なるエコシステムのニーズに応えています。金融機関は、貸付能力とリスク管理の専門知識を活用して請求書ファイナンスと貿易ファイナンスを促進するため、約50%の市場シェアを占めています。このセグメントの成長は、クレジットバックされたサプライチェーンソリューションの需要の増加、銀行と企業の強力なパートナーシップ、およびファイナンスのスピードと透明性を向上させるフィンテックプラットフォームの進歩によって促進されています。
- 例えば、GenpactのAI駆動型ファイナンススイートは最近、グローバルディストリビューターが年間300万以上の請求書を処理することを可能にし、そのうち40%以上が人間の介入なしで処理されるようになりました。これは、サプライチェーンソリューションプロバイダーが従来の銀行機能を反映したクレジットバックおよびファイナンス対応サービスを提供できることを示しています。
アプリケーション別
アプリケーションによるサプライチェーンファイナンス市場には、請求書ファイナンス、在庫ファイナンス、貿易&輸出ファイナンス、動的ディスカウンティング、ファクタリング&リバースファクタリングが含まれます。請求書ファイナンスはこのセグメントをリードしており、約40〜45%の市場シェアを持ち、企業がキャッシュフローを改善し、運転資本のギャップを減少させ、サプライヤーとの関係を維持する必要性によって推進されています。世界貿易量の増加、AIベースの信用評価ツールの統合、早期支払いプログラムの好みが広範な採用をサポートし、動的ディスカウンティングとリバースファクタリングは調達コストとサプライヤーエンゲージメントを最適化しようとする企業の間で注目を集めています。
主要成長要因
- 運転資本最適化の需要増加: 企業は運転資本を最適化し、流動性を向上させるためにサプライチェーンファイナンスソリューションをますます採用しています。貿易量の増加と複雑なグローバルサプライチェーンにより、従来の資金調達に依存せずにキャッシュフロー管理を改善する必要性が生じています。組織は、請求書ファイナンスや動的割引などのソリューションを活用して、売掛金を早期化し、サプライヤーとの関係を改善し、運用効率を維持しています。この要因は、支払いや売掛金のリアルタイムの可視性を強調することでさらにサポートされ、迅速な意思決定を可能にし、財務上のボトルネックを最小限に抑えます。
- 例えば、ロッキード・マーティンは2024年に営業活動から6,972百万ドルの純現金を生成し、5,287百万ドルのフリーキャッシュフローを生み出しました。これは、効率的な運転資本とキャッシュフロー管理が多額の流動性を生み出すことを示しています。
- デジタルトランスフォーメーションと技術の進歩: AI、ブロックチェーン、クラウドベースのプラットフォームを含む先進技術の採用が市場の成長を促進しています。これらの革新は、自動化、透明性の向上、サプライチェーンファイナンスプロセス全体でのリスク評価の改善を可能にします。リアルタイムのデータ分析は、金融機関が財務の健全性を監視し、信用限度を最適化し、詐欺リスクを軽減するのに役立ちます。さらに、ERPシステムとのシームレスな統合やデジタルオンボーディングツールがユーザーエクスペリエンスと運用効率を向上させ、大企業や中小企業の両方が技術駆動型のサプライチェーンファイナンスソリューションを展開することを促進しています。
- 例えば、Aera TechnologyのクラウドネイティブプラットフォームAera Decision Cloudは、グローバルな消費財企業がリアルタイムの需要感知と供給需要のバランスを通じて在庫パフォーマンスを20%向上させ、運転資本の利用を改善し、廃棄物を削減しました。
- 強力な金融機関の参加: 金融機関はサプライチェーンファイナンスの採用を推進する上で重要な役割を果たし続けています。銀行やノンバンクレンダーは、サプライヤーが早期支払いにアクセスできるようにしつつ、バイヤーのリスク軽減を確保するクレジットバックソリューションを提供しています。銀行と技術プロバイダーの戦略的パートナーシップは、サービスの範囲を拡大し、オンボーディングを効率化し、競争力のある資金調達レートを提供します。この積極的な関与は信頼を高め、業界全体での採用を促進し、貿易金融、ファクタリング、リバースファクタリングをサポートする革新的なソリューションへの投資を刺激します。
主要なトレンドと機会
- 動的割引の採用拡大: 動的割引は、バイヤーが請求書金額を削減する代わりにサプライヤーに早期支払い割引を提供することで、重要なトレンドとして浮上しています。このアプローチは、サプライヤーのキャッシュフローを改善し、バイヤーが調達コストを最適化することを可能にすることで、両者に利益をもたらします。早期支払いプログラムの認知度の向上と自動化プラットフォームとの統合が採用を促進しています。企業は流動性のニーズと節約をバランスさせるために、AIベースの割引最適化ツールを探求しており、技術プロバイダーが革新し、市場シェアを獲得するための重要な機会を提供しています。
- 例えば、キャップジェミニのAI.Payablesソリューションは、多国籍クライアントの請求書処理を自動化し、自動化された請求書処理率を90%向上させ、早期支払い割引の利用を25%増加させました。
- 新興市場への拡大: アジア太平洋、ラテンアメリカ、アフリカの新興市場は、サプライチェーンファイナンスプロバイダーにとって有望な機会を提供しています。これらの地域での急速な工業化、貿易量の増加、従来の信用へのアクセスの制限が、資金調達ソリューションの需要を高めています。企業と金融機関は、中小企業や中規模企業を支援するために足跡を拡大し、金融包摂を促進し、サプライチェーンのレジリエンスを強化しています。このトレンドは、市場浸透と収益成長を加速させると予想されており、特に製造業、小売業、物流業界で顕著です。
- 例えば、Birstのクラウドネイティブ分析プラットフォームは、主要なクライアントのデジタルサプライチェーンを支え、在庫回転率を5倍に増加させ、99%のオンタイム配送率を達成し、7分ごとに300以上の異なるソースからデータを統合しています。
- ESGと持続可能な資金調達の統合: 持続可能性に関連するサプライチェーンファイナンスは、企業がESGコンプライアンスと責任ある調達に焦点を当てる中で注目を集めています。バイヤーは持続可能な慣行を持つサプライヤーをますます好み、好条件の資金調達条件で彼らを奨励しています。このトレンドは、グリーンファイナンスソリューションの革新を促進し、企業の社会的責任イニシアチブを強化します。サプライチェーンファイナンスにESG基準を統合することは、サプライヤーとの関係を強化するだけでなく、金融機関や技術プロバイダーが世界的な持続可能性目標に合致するエコフレンドリーな製品を開発する新たな機会を創出します。
主要な課題
- 規制遵守と国境を越えた複雑性: サプライチェーンファイナンスプロバイダーは、特に国境を越えた貿易における進化する規制に関連する課題に直面しています。多様な法的枠組み、税務コンプライアンス、異なる信用報告基準が資金調達プロセスを複雑にします。地域および国際規制の遵守を確保することは、運用コストを増加させ、実施を遅らせます。金融機関と企業は、複雑な貿易金融規則、マネーロンダリング防止法、データプライバシー要件をナビゲートする必要があり、これがスケーラビリティを妨げ、グローバルサプライチェーン全体でのソリューション展開を遅らせる可能性があります。
- 統合と技術的障壁: サプライチェーンファイナンスプラットフォームを既存のERPシステムや企業プロセスと統合することは、特にITインフラが限られている中小企業にとって課題です。レガシーシステム、データの不一致、標準化されたプロトコルの欠如が自動化とリアルタイム分析を妨げる可能性があります。さらに、AIやブロックチェーンなどの先進技術の採用には多額の投資と熟練した人材が必要です。これらの技術的および統合の障壁は、特にコスト効果が高く、シームレスでユーザーフレンドリーなサプライチェーンファイナンスソリューションを求める小規模企業の間で市場の成長を制限する可能性があります。
地域分析
北米
北米は、デジタルプラットフォームの強力な採用、堅固な金融インフラ、高い貿易量により、サプライチェーンファイナンス市場を約35%の市場シェアで支配しています。米国は、大規模な多国籍企業が効率的な運転資本管理とサプライヤー資金調達ソリューションを求めることで地域をリードしています。AI駆動のリスク評価やブロックチェーンベースの貿易金融を含む技術の進歩が、製造業、小売業、物流業界全体での採用を加速させています。成長は、革新的なソリューションを提供する金融機関やフィンテックプロバイダーの積極的な参加によってさらに支えられ、透明性の向上、迅速な取引、流動性管理の最適化を可能にしています。
ヨーロッパ
ヨーロッパは、厳格な規制フレームワークと構造化された金融ソリューションの広範な企業採用によって支えられ、世界のサプライチェーンファイナンス市場の約28%を占めています。ドイツ、フランス、イギリスなどの国々は、キャッシュフローを最適化し、サプライヤーとの関係を強化するために、先進的なプラットフォームと貿易金融ソリューションを活用しています。この地域は、持続可能性に関連した資金調達、ESGコンプライアンス、動的割引プログラムを重視しており、技術プロバイダーにとっての機会を創出しています。欧州連合内での越境貿易の増加と金融機関と企業間の強力な協力が市場の成長をさらに促進し、サプライチェーンの運営を効率化し、資金調達リスクを軽減しています。
アジア太平洋
アジア太平洋は、高成長地域として台頭しており、急速な工業化、貿易量の増加、SMEネットワークの拡大によって、推定市場シェアは25%です。中国、インド、日本、東南アジア諸国は、企業が運転資本を管理し、サプライヤーの流動性を支援するためにサプライチェーンファイナンスソリューションを採用する主要市場です。デジタルトランスフォーメーション、フィンテックの革新、モバイル対応プラットフォームが採用を加速しています。政府と金融機関はSMEへの信用アクセスを積極的に促進しており、eコマースや製造業セクターが請求書ファイナンス、動的割引、リバースファクタリングをますます活用し、地域全体でのサプライチェーンファイナンスの市場浸透と技術革新を推進しています。
ラテンアメリカ
ラテンアメリカは、SME間での構造化された金融ソリューションの需要の高まりと貿易活動の増加によって、世界のサプライチェーンファイナンス市場の約7%を占めています。ブラジル、メキシコ、チリが採用をリードし、流動性の課題に対処し、キャッシュフローを最適化するために請求書ファイナンス、ファクタリング、貿易金融に注力しています。地元の銀行、フィンテック企業、企業間の協力が増加し、自動化された金融プラットフォームへのアクセスを拡大しています。この地域の市場成長は、デジタル化の取り組み、規制の改善、越境貿易における金融リスクの軽減の必要性によって支えられ、業界全体でスケーラブルなサプライチェーンファイナンスソリューションの機会を創出しています。
中東・アフリカ(MEA)
MEA地域は、インフラ開発、貿易拡大、運転資本最適化に対する企業の需要によって、サプライチェーンファイナンス市場の約5%を占めています。UAE、サウジアラビア、南アフリカは、請求書ファイナンス、貿易金融、動的割引ソリューションを採用する主要市場です。金融機関とサプライチェーンソリューションプロバイダーは、デジタルプラットフォームを展開し、物流、エネルギー、製造などのセクターで流動性管理を強化するために協力しています。市場成長はまた、金融包摂、越境貿易促進、フィンテックソリューションの採用を促進する政府の取り組みによって支えられ、企業がキャッシュフローを効率的に管理し、サプライチェーンリスクを軽減することを可能にしています。
市場セグメンテーション:
コンポーネント別:
- コンサルティング&アドバイザリーサービス
- 統合&展開サービス
プロバイダー別:
- 技術プロバイダー
- 金融機関
用途別:
- 請求書ファイナンス
- 在庫ファイナンス
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
サプライチェーンファイナンス市場には、Kinaxis、Maersk Group、Genpact Limited、Lockheed Martin Corporation、Aera Technology、Capgemini SA、JDA Software Group, Inc.、International Business Machines Corporation、Birst, Inc.、およびAccenture PLCが含まれます。サプライチェーンファイナンス市場は、技術革新、戦略的パートナーシップ、およびサービスの差別化によって非常に競争が激しいです。企業は、運用効率、透明性、リスク管理を向上させるために、AI対応プラットフォーム、ブロックチェーンベースの貿易金融ソリューション、クラウド統合システムの開発に注力しています。プロバイダーはまた、大企業と中小企業の両方に合わせたエンドツーエンドのファイナンスソリューションを提供するために、コンサルティング、アドバイザリー、および実装サービスも提供しています。競争戦略には、合併と買収、新興市場への拡大、動的割引、請求書ファイナンス、リバースファクタリングソリューションの導入が含まれます。デジタルトランスフォーメーション、製品革新、顧客中心のサービスへの継続的な投資により、市場参加者は競争優位性を維持し、効率的で技術主導のサプライチェーンファイナンスソリューションへの需要の増加を活用することができます。
主要プレイヤー分析
- Kinaxis
- マースクグループ
- Genpact Limited
- ロッキード・マーティン・コーポレーション
- Aera Technology
- キャップジェミニSA
- JDAソフトウェアグループ株式会社
- インターナショナル・ビジネス・マシーンズ・コーポレーション
- Birst, Inc.
- アクセンチュアPLC
最近の動向
- 2025年5月、マンハッタン・アソシエイツ社は、マンハッタン・アクティブ・ソリューション内で包括的なエージェンティックAI機能を導入しました。これは、サプライチェーンの商取引実行を変革し、最適化を強化し、ユーザー体験を向上させることを目的としたインテリジェントで自律的なデジタルエージェントを特徴としています。
- 2024年2月、Logility, Inc.は、サプライチェーン管理プラットフォームを強化するための生成AI(GenAI)機能を開始しました。この機能は、AIネイティブプラットフォームに基づいて構築されており、会話型インターフェースを通じて複雑なサプライチェーンデータを管理し、迅速な意思決定と生産性の向上を目指しています。
- 2023年5月、アクセンチュアとブルー・ヨンダー社は、アクセンチュアの技術と業界専門知識を活用して組織のサプライチェーンを強化するための戦略的パートナーシップの拡大を発表しました。アクセンチュアのクラウドネイティブプラットフォームエンジニアと業界専門家は、ブルー・ヨンダーと協力してブルー・ヨンダー・ルミネート・プラットフォーム上で新しいソリューションを開発し、エンドツーエンドのサプライチェーン同期を提供する可能性があります。
レポートのカバレッジ
この調査レポートは、コンポーネント、プロバイダー、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の成長に影響を与える外部要因と世界経済の変化を評価し、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- デジタルおよびAI駆動のプラットフォームの採用が世界中の企業で加速します。
- ブロックチェーン技術の統合により、貿易金融の透明性とセキュリティが向上します。
- 中小企業は、より簡単なオンボーディングとデジタルアクセスにより、サプライチェーンファイナンスソリューションをますます利用するようになります。
- 動的割引とリバースファクタリングが、買い手とサプライヤーの間で広く受け入れられるようになります。
- 金融機関は、革新的なソリューションを提供するために技術プロバイダーとのパートナーシップを拡大します。
- クラウドベースのプラットフォームは、企業にスケーラビリティ、柔軟性、リアルタイムの可視性を提供します。
- グローバリゼーションと新興市場により、国境を越えた貿易金融の採用が増加します。
- ESGと持続可能な金融慣行が、サプライヤーの選択と金融条件に影響を与えます。
- 自動化とデータ分析が、信用リスク評価と運転資本管理を最適化します。
- 規制遵守と標準化の取り組みが、安全で効率的かつスケーラブルな市場成長を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サプライチェーンファイナンス市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、サプライチェーンファイナンス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサプライチェーンファイナンス市場のセグメントはどれですか?
サプライチェーンファイナンス市場の成長を促進している主な要因は何ですか?
サプライチェーンファイナンス市場の主要企業はどこですか?
2024年にサプライチェーンファイナンス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サプライチェーンファイナンス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサプライチェーンファイナンス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.53 billion → 2032: USD 13.81 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サプライチェーンファイナンス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サプライチェーンファイナンス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサプライチェーンファイナンス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サプライチェーンファイナンス市場市場の成長要因
- 3.3 サプライチェーンファイナンス市場市場の抑制要因および課題
- 3.4 サプライチェーンファイナンス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サプライチェーンファイナンス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サプライチェーンファイナンス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サプライチェーンファイナンス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サプライチェーンファイナンス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サプライチェーンファイナンス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサプライチェーンファイナンス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サプライチェーンファイナンス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サプライチェーンファイナンス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サプライチェーンファイナンス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サプライチェーンファイナンス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サプライチェーンファイナンス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサプライチェーンファイナンス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサプライチェーンファイナンス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサプライチェーンファイナンス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサプライチェーンファイナンス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサプライチェーンファイナンス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサプライチェーンファイナンス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサプライチェーンファイナンス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サプライチェーンファイナンス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
