
市場概要:
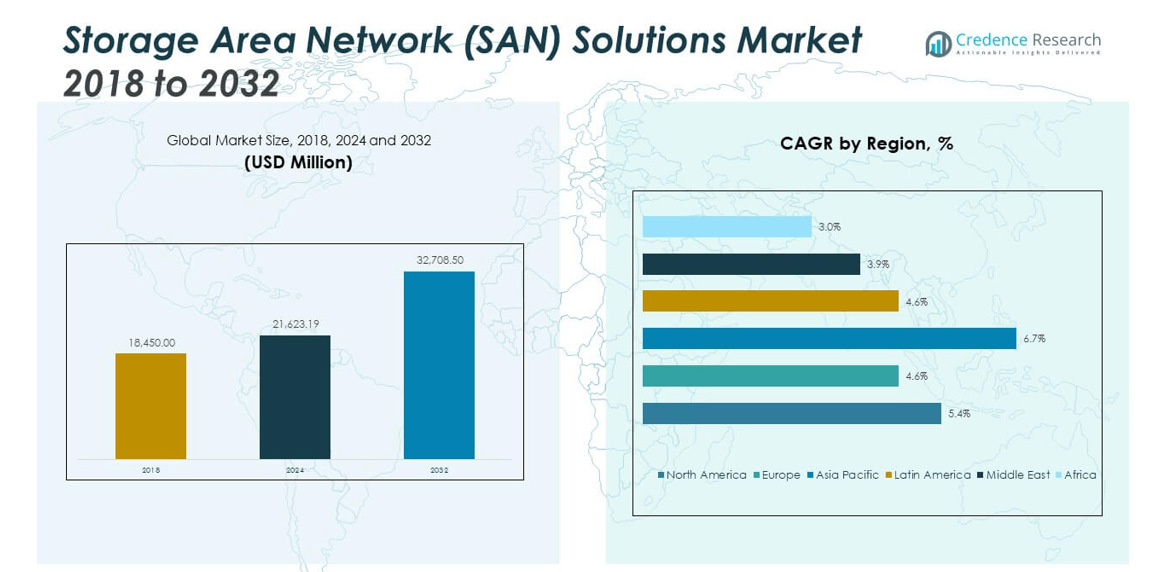
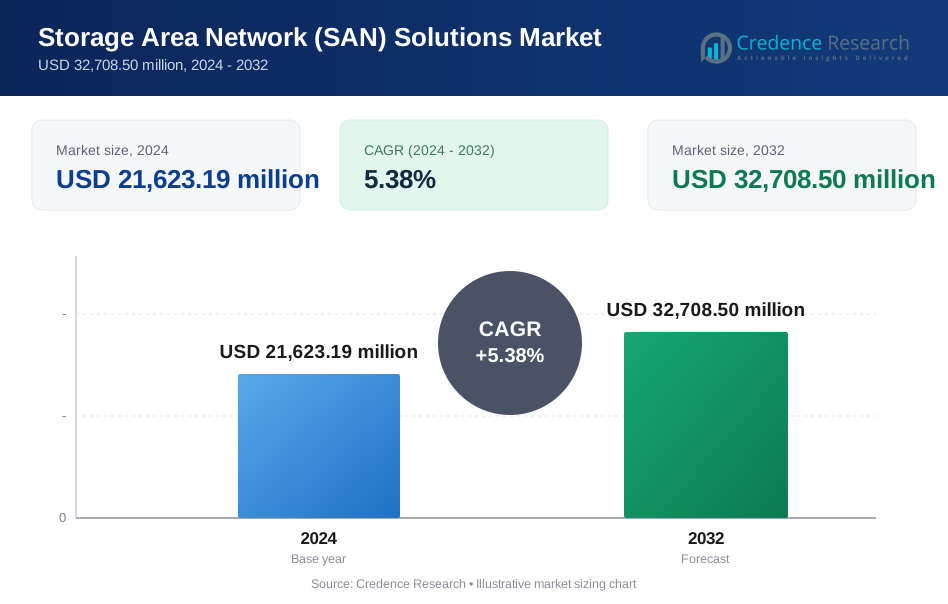
世界のストレージエリアネットワーク (SAN) ソリューション市場の規模は、2018年に184億5,000万米ドルと評価され、2024年には216億2,319万米ドル、2032年には327億850万米ドルに達すると予測されており、予測期間中のCAGRは5.38%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ストレージエリアネットワーク (SAN) ソリューション市場規模 2024 | 216億2,319万米ドル |
| ストレージエリアネットワーク (SAN) ソリューション市場、CAGR | 5.38% |
| ストレージエリアネットワーク (SAN) ソリューション市場規模 2032 | 327億850万米ドル |
企業は仮想化、分析、クラウドワークロードから増大するデータを生成しています。SANソリューションは低遅延と高スループットのストレージを提供します。企業は強力な可用性制御を備えた集中ストレージを必要としています。ミッションクリティカルなアプリケーションは、重負荷下での一貫したパフォーマンスを要求します。SANアーキテクチャは、データセンター全体でスケーラブルなブロックストレージをサポートします。サイバー回復力の必要性が、安全なストレージファブリックの採用を促進します。バックアップとリカバリーサイクルは、迅速なデータアクセスから恩恵を受けます。ハイブリッド環境は、信頼性のあるオンプレミスのパフォーマンスを必要とします。ベンダーは自動化と管理の簡素化を改善しています。運用効率の向上が、プラットフォーム選択の決定を強化します。
北米は成熟した企業IT資産により採用をリードしています。大規模データセンターは高性能ストレージネットワークに依存しています。アメリカ合衆国は金融およびクラウドサービス全体で需要を牽引しています。ヨーロッパはドイツとイギリスでの強い採用で続いています。コンプライアンス重視の産業は、回復力のあるストレージアーキテクチャを好みます。アジア太平洋地域は中国とインドが主導し急速に台頭しています。拡大するデータセンターとデジタルサービスが需要を促進しています。日本と韓国は信頼性のために先進的なストレージを採用しています。ラテンアメリカと中東は緩やかな成長を示しています。インフラの近代化が企業セクター全体での将来の拡大を支えています。
市場の洞察:
- グローバルストレージエリアネットワーク (SAN) ソリューション市場規模は、2018年に184億5000万米ドルと評価され、2024年には216億2319万米ドルに達し、2032年までに327億850万米ドルに達すると予測されており、予測期間中に年平均成長率5.38%で成長しています。
- 北米は成熟したデータセンターにより約37.4%のシェアでリードし、ヨーロッパはコンプライアンス主導の企業ITに支えられ24.4%で続き、アジア太平洋は急速なデータセンターの拡大に支えられ、約24.3%を占めています。
- アジア太平洋は、クラウド採用の増加、大規模なデジタルトランスフォーメーション、中国、インド、東南アジアへの強力な投資により、年平均成長率6.7%で最も急成長している地域です。
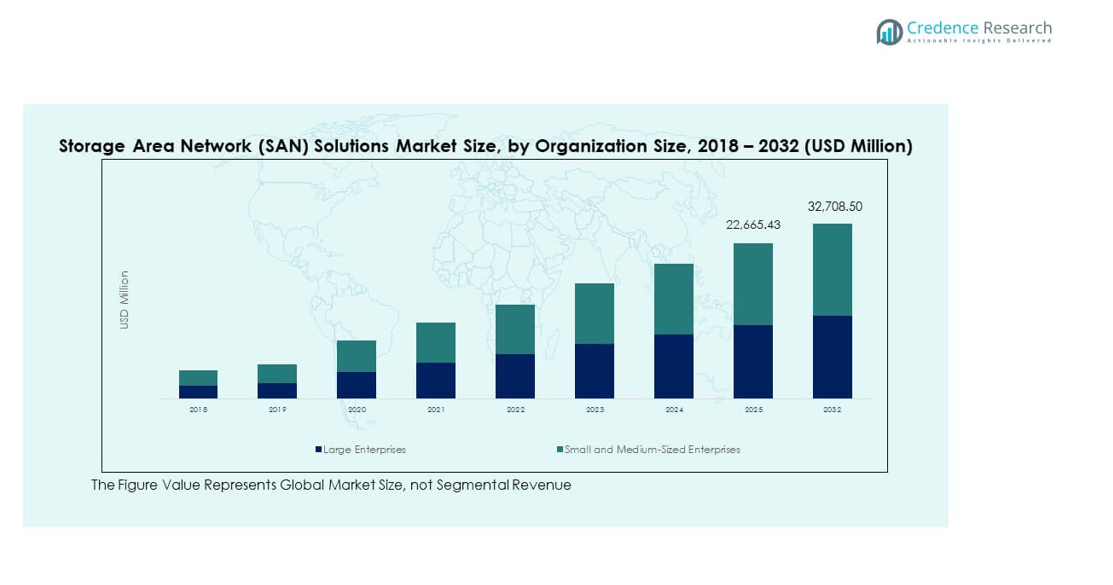
- 組織の規模別では、大企業が市場の約62%を占め、高性能でミッションクリティカルなSANインフラへの依存度が高いことを反映しています。
- 中小企業は、コアアプリケーションの漸進的な採用と選択的なデータセンターの近代化に支えられ、約38%のシェアを占めています。
市場の推進要因:
高性能トランザクション処理インフラへの企業依存の増加
企業は厳密なレイテンシー制御と一貫したスループットを要求するデータベースを運用しています。グローバルストレージエリアネットワーク (SAN) ソリューション市場は、トランザクションが多い環境で予測可能なパフォーマンスをサポートします。金融機関はピーク処理サイクル中の安定したデータフローに依存しています。コアバンキングプラットフォームは、精度のためにブロックレベルのストレージ精度に依存しています。企業リソースシステムは、運用全体での中断のないアクセスを必要としています。製造実行システムは、プロセスの継続性のために迅速なコミット速度を必要としています。SANアーキテクチャは、専用ファブリックを通じてネットワークの混雑を軽減します。これらの機能は、大企業全体での持続的な調達を強化します。
- 例えば、IBMのDS8900Fエンタープライズストレージは、IBM Z環境(zHyperLink経由)で18マイクロ秒、分散システムで90マイクロ秒という応答時間でエンドツーエンドのNVMeパフォーマンスを提供します。DS8950Fのようなハイエンドモデルは、230万IOPSまでサポートしますが、システムの99.99999%の可用性とミッションクリティカルな信頼性により、世界最大の銀行が大量のトランザクションを安全に処理することが可能です。
仮想化およびプライベートクラウドデータセンター環境の拡大
組織はワークロードの制御とセキュリティを維持するためにプライベートクラウド環境を展開しています。グローバルストレージエリアネットワーク (SAN) ソリューション市場は、仮想化要件にうまく適合しています。ハイパーバイザーは、ライブマイグレーションとワークロードの移動性のために共有ストレージに依存しています。集中型ストレージプールはリソースの利用効率とガバナンスを向上させます。ITチームは仮想マシンのための決定論的パフォーマンスを評価しています。SANファブリックは、パフォーマンスの低下なしに高いサーバー密度をサポートします。クラスター化された設計はダウンタイムの露出を減少させます。これらの要因は、企業データセンター全体での採用を持続させます。
- 例えば、VMware vSphere環境では、エンタープライズデータセンター全体で32 Gbファイバーチャネルリンクを使用した導入により検証された、ほぼゼロダウンタイムで数百の仮想マシンのライブマイグレーションをサポートするファイバーチャネルSANが一般的に使用されています。
規制産業におけるミッションクリティカルアプリケーションの成長
規制産業は厳格な可用性要件を持つワークロードを管理しています。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、コンプライアンスに基づくストレージニーズに対応しています。医療提供者は、画像処理や臨床システムへの信頼性の高いアクセスを必要としています。政府機関は、厳格な管理の下で市民の機密データを保存しています。通信事業者は、請求書や加入者記録を継続的に処理しています。SAN環境は、監査やシステムチェック中の可用性を維持します。制御されたアクセスポリシーがデータセキュリティを強化します。規制の圧力が長期的な投資の勢いを維持します。
データ保護と事業継続計画への注目の高まり
組織は運用の中断を制限するために回復力を優先しています。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、構造化された回復フレームワークを可能にします。レプリケーションはサイトレベルのフェイルオーバー戦略をサポートします。スナップショット機能はデータ破損イベントから保護します。企業は回復時間目標を短縮することを目指しています。ストレージファブリックは障害を効率的に分離します。より速いデータ転送がバックアップサイクルを短縮します。継続計画が持続的なSAN採用を推進します。
市場動向:
低レイテンシストレージアクセスのためのNVMe over Fabricsの採用
企業はパフォーマンスを向上させるために高度なインターコネクト標準を採用しています。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、NVMe over Fabricsの統合を通じて進化しています。低レイテンシがワークロード全体でのアプリケーション応答を向上させます。分析プラットフォームは並列データアクセスから恩恵を受けます。最新のスイッチはより高いポート密度と速度をサポートします。ITチームは段階的にストレージネットワークをアップグレードします。パフォーマンスの向上がインフラ刷新の決定を正当化します。このトレンドはエンタープライズストレージの期待を再形成します。
- 例えば、BroadcomのBrocade Gen 7ファイバーチャネル技術は、エンタープライズデータベースと分析ワークロードにおいて、以前の世代と比較してレイテンシをほぼ50%削減し、64 Gbの速度とNVMe over Fabricsをサポートしています。
ソフトウェア定義SAN管理プラットフォームへのシフト
組織は集中化された柔軟な制御レイヤーを好みます。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、ソフトウェア定義管理へのシフトを反映しています。ポリシーベースのプロビジョニングがストレージ操作を簡素化します。自動化が設定エラーと手動作業を削減します。統一されたダッシュボードがファブリック全体の可視性を向上させます。ITチームはより速い展開スケジュールを達成します。運用の一貫性が場所全体で向上します。ソフトウェアの焦点がベンダーの差別化を強化します。
- 例えば、NetAppのONTAPソフトウェアは、ポリシー駆動のSANプロビジョニングを可能にし、数千のLUNにわたる自動ワークロードバランシングをサポートし、顧客はマルチサイト環境での展開時間が60%以上短縮されたと報告しています。
ハイブリッドクラウドストレージアーキテクチャとの統合の進展
企業はオンプレミスシステムをクラウドリソースと接続します。グローバルストレージエリアネットワーク(SAN)ソリューション市場はハイブリッド展開モデルをサポートします。SANプラットフォームはクラウドゲートウェイやコネクタと統合します。ワークロードはパフォーマンスやガバナンスのニーズに基づいてシフトします。データ配置ポリシーは柔軟性を高めます。ハイブリッド設計は災害復旧計画をサポートします。企業は機密データセットを管理し続けます。この傾向はバランスの取れたインフラ戦略をサポートします。
AI駆動のストレージ監視ツールの利用増加
ストレージチームはインテリジェントな監視機能を採用します。グローバルストレージエリアネットワーク(SAN)ソリューション市場はAI対応のインサイトから利益を得ます。システムは障害が拡大する前に異常を検出します。容量予測はインフラ計画を改善します。パフォーマンスチューニングはプロアクティブになります。スマートアラートは運用ノイズを減少させます。意思決定の質はより深い可視性を通じて向上します。AIの採用は将来のSAN管理モデルを形成します。
市場の課題分析:
高い資本投資と複雑な展開要件
組織は大きな初期インフラコストに直面します。グローバルストレージエリアネットワーク(SAN)ソリューション市場は企業全体で予算の精査に直面します。ハードウェアファブリックは熟練した展開リソースを必要とします。レガシー環境は統合の複雑さを増します。小規模企業はより高い参入障壁に直面します。保守契約は継続的な費用を追加します。スキル不足は運用リスクを高めます。コスト圧力は中規模企業の採用を遅らせます。
代替ストレージアーキテクチャとクラウドサービスからの競争
企業は複数のストレージ代替案を評価します。グローバルストレージエリアネットワーク(SAN)ソリューション市場は代替圧力に直面します。ハイパーコンバージドプラットフォームは簡素化された展開モデルを提供します。パブリッククラウドストレージは直接的なハードウェア所有を削減します。意思決定者は総コスト構造を注意深く比較します。SANベンダーはパフォーマンスの価値を防衛しなければなりません。調達サイクルは評価の深さにより延長されます。競争の激しさは伝統的な採用経路に挑戦します。
市場機会:
ハイパースケールおよびコロケーションデータセンターファシリティの拡大
データセンターオペレーターは地域全体で容量を拡大します。グローバルストレージエリアネットワーク(SAN)ソリューション市場は大規模な展開から利益を得ます。ハイパースケール施設は高スループットストレージファブリックを要求します。コロケーションプロバイダーは多様なテナント要件をサポートします。共有インフラは強力なストレージ分離を必要とします。SANソリューションはマルチテナントのパフォーマンス要求を満たします。オペレーターはスケーラブルで実績のあるアーキテクチャを好みます。拡大は持続的なベンダー機会を創出します。
新興経済におけるデジタルトランスフォーメーションの進展
企業は発展途上地域でITシステムを近代化します。グローバルストレージエリアネットワーク(SAN)ソリューション市場はデジタルトランスフォーメーションプログラムから利益を得ます。銀行は顧客エンゲージメントプラットフォームをデジタル化します。製造業者は自動化と分析ツールを展開します。公共部門の機関はレガシーシステムを置き換えます。信頼性のあるストレージはデジタルサービスの提供をサポートします。ローカルデータセンターは容量を拡大します。新興市場は長期的な成長の可能性を提供します。
市場セグメンテーション分析:
コンポーネント別
ハードウェアはSAN導入の物理的なバックボーンを形成し、高スループットのワークロードをサポートします。ソフトウェアはストレージファブリック全体での集中管理、ポリシーの施行、パフォーマンスの最適化を可能にします。サービスは設計、導入、ライフサイクルサポートをカバーし、企業が信頼性を維持するのを助けます。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、これら3つのコンポーネント全てにおいてバランスの取れた需要を反映しています。安定した運用のためにハードウェアの強さ、ソフトウェアの知能、サービスの専門知識に依存しています。
- 例えば、Dell TechnologiesのPowerStoreプラットフォームは、NVMeハードウェアとインテリジェントなソフトウェアオートメーション、ProSupportサービスを統合し、エンタープライズデータセンター全体で一貫したパフォーマンスを維持しながら、マルチペタバイトのスケーラビリティをサポートします。
SANタイプ別
ハイパースケールサーバーSANは、大規模なスケーラビリティと一貫したパフォーマンスを必要とする大規模データセンターに対応します。エンタープライズサーバーSANは、ミッションクリティカルなワークロードと構造化されたストレージニーズを持つ従来の企業をサポートします。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、エンタープライズ導入からのより強いボリューム採用を示しています。また、ハイパースケールの拡大から戦略的成長を得ています。
- 例えば、ハイパースケールオペレーターは、クラスタごとに数万のノードをサポートできるサーバーSANアーキテクチャを導入し、HPEのようなベンダーからのエンタープライズSAN導入は、冗長コントローラーとファブリック設計を通じて、6ナインの可用性でミッションクリティカルなワークロードをサポートします。
技術別
ファイバーチャネルSANは、低遅延と高信頼性の環境で好まれています。ファイバーチャネルオーバーイーサネットSANは、ネットワークの統合を通じてインフラストラクチャの複雑さを軽減します。InfiniBand SANは、分析や高性能コンピューティングにおける極端なパフォーマンスのワークロードをサポートします。iSCSI SANは、IPネットワーク上でのコスト効果の高い導入を提供します。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、多様な技術選択から利益を得ています。企業がパフォーマンス、コスト、複雑さのニーズを調整することを可能にします。
エンドユース別
BFSIは、トランザクション集約型アプリケーションを通じて需要を牽引します。ITと通信は、データセンターの信頼性のためにSANに依存しています。政府と公共部門は、安全なデータ管理を優先します。医療は、臨床システムの可用性に依存しています。小売、製造、その他は、運用ワークロードを通じて安定した採用をサポートします。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、多様な業界の要件に対応しています。規制された用途と商業用途の両方をサポートします。
組織規模別
大企業は、規模とワークロードの複雑さのために採用を支配しています。中小企業は、重要なアプリケーションに対して選択的にSANを採用します。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、両方のセグメントに適応します。パフォーマンスの深さと柔軟な導入オプションのバランスを取ります。
セグメンテーション:
コンポーネント別- ハードウェア
- ソフトウェア
- サービス
- ハイパースケールサーバーSAN
- エンタープライズサーバーSAN
- ファイバーチャネル(FC)SAN
- イーサネット上のファイバーチャネル(FCoE)SAN
- インフィニバンドSAN
- インターネット小型コンピュータシステムインターフェース(iSCSI)SAN
- BFSI
- IT & テレコム
- 政府 & 公共部門
- ヘルスケア
- 小売 & Eコマース
- 製造業
- その他
- 大企業
- 中小企業(SMEs)
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのストレージエリアネットワーク(SAN)ソリューション市場の規模は、2018年に6,992.55百万米ドルから2024年に8,099.92百万米ドルと評価され、2032年までに12,236.31百万米ドルに達すると予測されており、予測期間中のCAGRは5.4%です。北アメリカは2024年に約37.4%のシェアを占めました。この地域では、グローバルストレージエリアネットワーク(SAN)ソリューション市場が強い成熟度を示しています。企業は高性能データセンターに多額の投資を行っています。BFSIとクラウドサービスプロバイダーが安定した需要を牽引しています。高度なITインフラストラクチャが早期採用を支援しています。データ保護要件は厳格なままです。ベンダーは長期契約から利益を得ています。アメリカが地域展開をリードしています。
ヨーロッパ
ヨーロッパのストレージエリアネットワーク(SAN)ソリューション市場の規模は、2018年に4,686.30百万米ドルから2024年に5,271.14百万米ドルと評価され、2032年までに7,514.86百万米ドルに達すると予測されており、予測期間中のCAGRは4.6%です。ヨーロッパは2024年に約24.4%のシェアを占めました。グローバルストレージエリアネットワーク(SAN)ソリューション市場は、コンプライアンス主導の投資から利益を得ています。金融機関は安全なストレージフレームワークを優先しています。製造業とヘルスケアが一貫した採用を支援しています。ドイツ、イギリス、フランスが展開をリードしています。企業は信頼性の高い標準化されたアーキテクチャを好みます。公共部門のデジタル化が需要を支えています。市場の成長は安定しています。
アジア太平洋
アジア太平洋ストレージエリアネットワーク(SAN)ソリューション市場の規模は、2018年に42億8040万米ドルから2024年に52億5110万米ドルと評価され、2032年までに88億8430万米ドルに達すると予測されており、予測期間中のCAGRは6.7%です。アジア太平洋地域は2024年に約24.3%のシェアを占めました。世界のストレージエリアネットワーク(SAN)ソリューション市場は急速なデジタル拡大から勢いを得ています。中国、インド、日本が導入をリードしています。データセンターの建設が急増しています。通信およびクラウドプロバイダーが積極的に投資しています。企業はレガシーインフラを近代化しています。成長速度は他の地域を上回っています。
ラテンアメリカ
ラテンアメリカストレージエリアネットワーク(SAN)ソリューション市場の規模は、2018年に14億3910万米ドルから2024年に16億7342万米ドルと評価され、2032年までに23億8347万米ドルに達すると予測されており、予測期間中のCAGRは4.6%です。ラテンアメリカは2024年に約7.7%のシェアを占めました。世界のストレージエリアネットワーク(SAN)ソリューション市場はこの地域で徐々に拡大しています。ブラジルとメキシコが主要な貢献者です。企業はコアシステムにSANを採用しています。クラウドの採用がインフラのアップグレードを支えています。予算感度が調達を形作っています。市場浸透は選択的に進んでいます。
中東
中東ストレージエリアネットワーク(SAN)ソリューション市場の規模は、2018年に6億4575万米ドルから2024年に7億478万米ドルと評価され、2032年までに9億5200万米ドルに達すると予測されており、予測期間中のCAGRは3.9%です。この地域は2024年に約3.3%のシェアを占めました。世界のストレージエリアネットワーク(SAN)ソリューション市場は政府のデジタル化から恩恵を受けています。GCC諸国が地域需要をリードしています。銀行業務と公共サービスが安定して投資しています。データ主権がローカルストレージの展開を促進しています。採用はプロジェクトベースで進んでいます。インフラのアップグレードが長期的な成長を支えています。
アフリカ
アフリカストレージエリアネットワーク(SAN)ソリューション市場の規模は、2018年に4億590万米ドルから2024年に6億2284万米ドルと評価され、2032年までに8億1344万米ドルに達すると予測されており、予測期間中のCAGRは3.0%です。アフリカは2024年に約2.9%のシェアを占めました。世界のストレージエリアネットワーク(SAN)ソリューション市場はほとんどの国で初期段階にあります。南アフリカが地域の導入をリードしています。企業は基本的なストレージニーズに焦点を当てています。限られたインフラが大規模な展開を遅らせています。公共部門のデジタル化が機会を提供しています。市場の成長は緩やかに進んでいます。
主要プレイヤー分析:
- デル・テクノロジーズ
- ヒューレット・パッカード・エンタープライズ (HPE)
- IBMコーポレーション
- シスコシステムズ株式会社
- ブロードコム株式会社 (ブロケード)
- ネットアップ株式会社
- 日立ヴァンタラ (日立製作所)
- 富士通株式会社
- ファーウェイ・テクノロジーズ株式会社
- レノボ・グループ・リミテッド
- データコア・ソフトウェア・コーポレーション
- スターウィンド・ソフトウェア株式会社
- ニュータニックス株式会社
- NEC株式会社
競争分析:
グローバルストレージエリアネットワーク (SAN) ソリューション市場は、確立されたインフラベンダーと専門ソフトウェアプロバイダーの間で激しい競争が繰り広げられています。主要企業は、パフォーマンスの信頼性、スケーラビリティ、エンタープライズグレードのセキュリティに注力しています。ハードウェアのリーダーは、統合システムとファブリックの革新を通じてポートフォリオを強化しています。ソフトウェアに注力するプレイヤーは、自動化、ポリシーコントロール、仮想化の整合性で差別化を図っています。クラウドおよびデータセンターオペレーターとの戦略的パートナーシップが市場のリーチを拡大します。高いスイッチングコストと長い販売サイクルにより、競争は依然として激しいです。ベンダーはライフサイクルサービスを強調し、クライアントを維持します。製品の互換性とエコシステムの強さが購入者の決定を左右します。継続的な技術アップグレードが競争力のある地位を維持します。
最近の展開:
- 2025年10月、NetAppはINSIGHT 2025イベントで、コンピュートとストレージを独立してスケールできるNetApp AFX(オールフラッシュX)アレイの発売により、ONTAPストレージアーキテクチャの分離を発表しました。このハードウェアと共に、AI大規模言語モデル(LLM)およびエージェントの使用のためにデータを事前処理するよう設計されたソリューション「AIデータエンジン」を導入しました。NetAppはまた、Google Cloudとのパートナーシップを深め、エンタープライズワークロードとAIアプリケーションをサポートするために、ブロックストレージ機能をNetApp Volumesに直接統合しました。
- 2025年11月、日立ヴァンタラは、ミッションクリティカルで成長するAIワークロードを処理するために構築された次世代オールフラッシュNVMeストレージソリューションであるVirtual Storage Platform One(VSP One)Block High Endを発表しました。この発売により、VSP Oneデータプラットフォーム戦略が完了し、サイバー耐性が強化され、100%のデータ可用性保証が提供されます。2025年7月には、同社のVSP Oneソフトウェア定義ストレージ(SDS)がGoogle Cloud Marketplaceで利用可能になり、双方向非同期レプリケーションなどの機能を備えたシームレスなハイブリッドクラウドデータ管理を可能にすることを発表しました。
- 2025年10月、富士通の子会社であるFsas Technologiesは、ヨーロッパのデータセンター向けにデータ主権に焦点を当てた仮想化の代替手段を提供するために、Proxmoxとのリセラーパートナーシップを発表しました。2025年4月には、富士通はSupermicroおよびNidecと協力して、AIワークロードの電力消費の急増に対処するためのデータセンター向け液冷ソリューションを開発し、日本でサブスクリプションベースの提供を開始することを発表しました。ストレージに関しては、富士通は2024年4月にブロック、ファイル、オブジェクトワークロードを単一のコスト効果の高いプラットフォームで処理するよう設計されたETERNUS NU200統合ストレージシステムの出荷を開始しました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、SANタイプ、技術、エンドユース、組織の規模、地域セグメントに基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界をどのように形作っているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業はミッションクリティカルなワークロードのために低遅延ストレージソリューションを優先し続けます。
- ハイブリッドIT戦略は、SANの導入とアップグレードの決定にますます影響を与えるでしょう。
- ソフトウェア定義のSAN管理は、大規模な組織全体で広く受け入れられるようになるでしょう。
- NVMeベースのストレージファブリックは、パフォーマンス重視のインフラモダナイゼーションを推進します。
- データセキュリティと規制遵守は、SAN投資の決定において中心的な役割を果たし続けます。
- ハイパースケールおよびコロケーションデータセンターの拡大は、長期的な需要を維持します。
- 自動化機能は運用効率を向上させ、管理の手間を減らします。
- サービス主導の提供は、ベンダーの差別化と顧客維持を強化します。
- 新興経済国は、デジタルインフラの成長とともにSANの採用を徐々に増加させるでしょう。
- 長期的な企業契約は、安定した予測可能な市場開発をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ストレージエリアネットワーク(SAN)ソリューション市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、ストレージエリアネットワーク(SAN)ソリューション市場はどの程度の年平均成長率で成長すると予測されていますか?
この市場の主要なプレーヤーは誰ですか?
ストレージエリアネットワーク(SAN)ソリューション市場の成長を促進している主な要因は何ですか?
ストレージエリアネットワーク(SAN)ソリューション市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ストレージエリアネットワーク(SAN)ソリューション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のストレージエリアネットワーク(SAN)ソリューション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 21,623.19 million → 2032: USD 32,708.50 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ストレージエリアネットワーク(SAN)ソリューション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ストレージエリアネットワーク(SAN)ソリューション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるストレージエリアネットワーク(SAN)ソリューション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ストレージエリアネットワーク(SAN)ソリューション市場市場の成長要因
- 3.3 ストレージエリアネットワーク(SAN)ソリューション市場市場の抑制要因および課題
- 3.4 ストレージエリアネットワーク(SAN)ソリューション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ストレージエリアネットワーク(SAN)ソリューション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ストレージエリアネットワーク(SAN)ソリューション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ストレージエリアネットワーク(SAN)ソリューション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ストレージエリアネットワーク(SAN)ソリューション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ストレージエリアネットワーク(SAN)ソリューション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はストレージエリアネットワーク(SAN)ソリューション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ストレージエリアネットワーク(SAN)ソリューション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ストレージエリアネットワーク(SAN)ソリューション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ストレージエリアネットワーク(SAN)ソリューション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ストレージエリアネットワーク(SAN)ソリューション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ストレージエリアネットワーク(SAN)ソリューション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のストレージエリアネットワーク(SAN)ソリューション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のストレージエリアネットワーク(SAN)ソリューション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のストレージエリアネットワーク(SAN)ソリューション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のストレージエリアネットワーク(SAN)ソリューション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのストレージエリアネットワーク(SAN)ソリューション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のストレージエリアネットワーク(SAN)ソリューション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのストレージエリアネットワーク(SAN)ソリューション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ストレージエリアネットワーク(SAN)ソリューション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
