
市場概要:
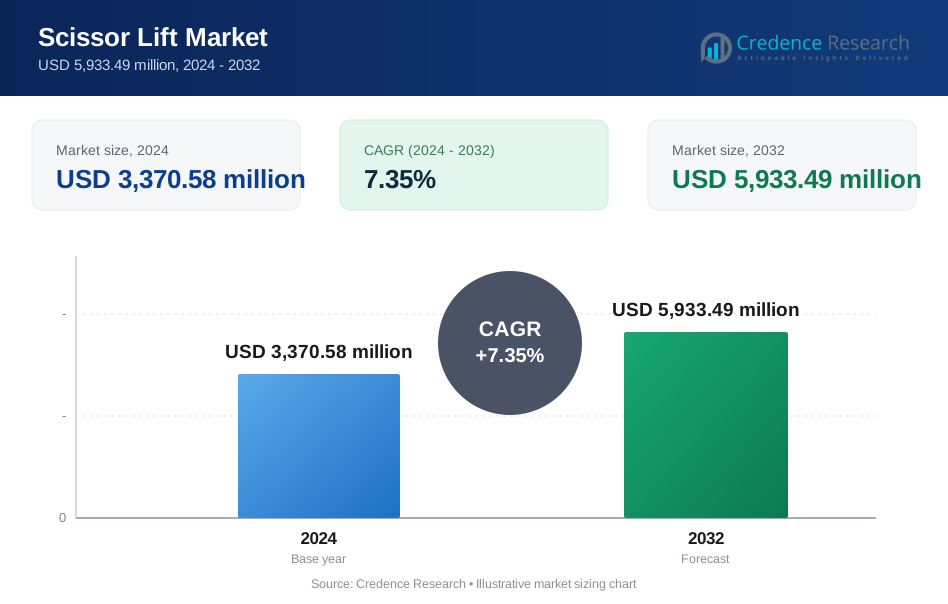
シザーリフト市場の規模は、2018年に26億米ドルから2024年には33億7,058万米ドルと評価され、2032年までに59億3,349万米ドルに達すると予測されており、予測期間中のCAGRは7.35%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| シザーリフト市場規模 2024 | 33億7,058万米ドル |
| シザーリフト市場、CAGR | 7.35% |
| シザーリフト市場規模 2032 | 59億3,349万米ドル |
安全で効率的な空中アクセスソリューションの需要増加が、産業および商業部門全体で市場の成長を促進しています。シザーリフトは、その安定性と垂直到達能力のために、建設、倉庫、物流、施設メンテナンスでますます使用されています。電動モデルは、排出規制とコンパクトな運用ニーズをサポートするため、屋内用途で人気が高まっています。インフラプロジェクトの増加、労働者の安全規制の強化、レンタルフリートの拡大が採用の増加に寄与しています。メーカーは、さまざまな現場の要件を満たすために、軽量で操作しやすいモデルに注力しています。
北米は、広範なレンタル採用、厳しい安全基準、強力な建設活動により、世界のシザーリフト市場をリードしています。ヨーロッパは、改修プロジェクトからの安定した需要と環境に優しい機器の好みにより続いています。アジア太平洋地域は、急速な都市化、インフラ開発、産業自動化により、最も急成長している地域として浮上しています。中国、インド、東南アジアは、物流、倉庫、スマートシティプロジェクトの拡大により大きく貢献しています。ラテンアメリカ、中東、アフリカは、公共投資と安全意識の向上に支えられ、初期の成長可能性を示しています。

市場の洞察:
- シザーリフト市場は、2018年に26億米ドル、2024年に33億7058万米ドルと評価され、予測期間中に7.35%の成長率で2032年には59億3349万米ドルに達すると予測されています。
- 2024年には、北米が35.35%のシェアでトップを占め、次いでアジア太平洋が29.83%、ヨーロッパが23.30%で、建設活動、レンタルフリートの普及、安全規制が牽引しています。
- アジア太平洋は29.83%のシェアで最も成長が速い地域であり、中国、インド、東南アジアにおける急速な都市化、インフラ開発、産業拡大が支えています。
- 2024年には10〜20mのリフト高さセグメントが商業および産業ゾーンでの多用途な用途により最大の市場シェアを獲得しました。
- 2024年には電動エンジンタイプが市場の60%以上を占め、屋内使用、排出規制の遵守、倉庫および小売セクターからの需要増加が要因です。
市場の推進要因
都市および産業ゾーンにおける建設およびインフラ開発活動の増加
不動産およびインフラの急速な成長が空中アクセス機器の需要を押し上げています。都市建設では、ファサード作業、ガラス設置、電気設備のために垂直リフトソリューションが必要です。シザーリフトは、コンパクトな都市サイトでの高さに基づく作業に安定したプラットフォームを提供します。請負業者は低排出ゾーンで電動モデルを好みます。産業ゾーンでは、施設のアップグレード、安全チェック、メンテナンスに使用されます。シザーリフト市場は、スマートシティプロジェクトや倉庫の自動化の成長から恩恵を受けています。開発者は、時間の節約と労働リスクの軽減のためにシザーリフトを好みます。レンタル会社は、増加するサイト需要に対応するために在庫を拡大しています。公共および民間のインフラへの投資が長期的な成長を支えます。
- 例えば、GenieのGS-3246 E-Drive電動シザーリフトは、38フィート1インチ(11.78メートル)の作業高さと700ポンド(318キログラム)のプラットフォーム容量を提供し、スペースが制約された都市の作業現場での効率的な2人のアクセスを可能にします。
厳格な労働者の安全規制が機器のアップグレードとフリートのコンプライアンスを促進
政府および業界の規制当局は、高所作業の安全なソリューションを義務付けています。雇用者は、転倒リスクを減らし、労働安全基準を満たすためにシザーリフトを選択します。定期的な点検、認証、トレーニングがコンプライアンスのある機器の使用を促進します。保険会社は、高リスクゾーンに認証されたプラットフォームを要求します。旧式の機械は、安全基準の進化に対応するために交換が必要です。新しいシザーリフトは、安全インターロック、傾斜センサー、過負荷カットオフを備えています。シザーリフト市場は、企業が安全重視の機器を採用することで成長しています。建設、航空、ユーティリティセクターがコンプライアンス主導の購入をリードしています。メーカーは需要を維持するために規制の整合性に注力しています。
屋内およびエコゾーンでの使用のための電動およびバッテリー駆動モデルの採用拡大
電動化のトレンドが高所作業プラットフォームの好みに変化をもたらしています。バッテリー駆動のシザースリフトが、倉庫、病院、小売店でディーゼル型を置き換えています。低騒音とゼロ排出が人口密集地での使用をサポートします。充電の利便性と運用コストの低下がフリートの採用を促進します。リチウムイオンバッテリーを搭載したモデルは、より長いサイクルと高速充電を提供します。ユーザーは騒音に敏感な環境でのスムーズな操作を重視します。シザースリフト市場では、コンパクトな電動バリエーションの需要が高まっています。レンタルプロバイダーは、屋内プロジェクトにアクセスするためにバッテリー駆動のリフトを好みます。持続可能性へのコミットメントが、複数のセクターでの購入決定を促進します。
- 例えば、SkyjackのSJIII 3219電動シザースリフトは、25フィート6インチの作業高さと272 kgのプラットフォーム容量を提供し、倉庫やメンテナンスなどの屋内用途で一般的に使用され、標準的な作業サイクルをサポートする鉛酸バッテリーを搭載しています。
メンテナンス、修理、オーバーホール(MRO)用途での使用の増加
シザースリフトは建設現場を超えて使用が拡大しています。製造ユニットでは、照明、ダクト、コンベヤーのメンテナンスに使用されます。空港、ショッピングモール、公共の建物では、内部アクセスのために頼りにされています。電気通信やユーティリティポールの定期メンテナンスには、安全な昇降が必要です。鉄道やメトロネットワークでは、構造チェックのためにシザースリフトが配備されています。定期的な施設の維持管理が、年間を通じた産業全体での展開をサポートします。シザースリフト市場は、MROセクターでの非季節的な需要から利益を得ています。コンパクトでモバイルなユニットは、正確な昇降制御で屋内サービスに適しています。長期的なサービス契約が、繰り返しの調達とアップグレードを促進します。
市場トレンド
現代のリフトプラットフォームにおけるスマート制御システムとリモート診断の統合
メーカーは、より安全でスマートな操作のためにシザースリフトにデジタル制御システムを装備しています。リモートモニタリングツールは、機械の使用状況、バッテリーレベル、故障アラートを追跡します。フリートマネージャーはテレマティクスを使用して、サービスのスケジュールを立て、ダウンタイムを防ぎます。タッチスクリーンダッシュボードは、オペレーターのフィードバックと効率を向上させます。予測メンテナンストールは故障を減らし、資産寿命を向上させます。OEMはソフトウェア企業と提携し、IoT対応システムを提供しています。シザースリフト市場は、インテリジェントなフリート監視の需要の高まりから利益を得ています。接続されたプラットフォームは、性能を向上させ、事故を減らし、所有コストを下げます。エンドユーザーは、ライフサイクル管理を改善するためにデジタル対応ユニットを好みます。
- 例えば、Genie IndustriesのGS-4046シザースリフトは、スマートリンクデュアルゾーンコントロールを備え、屋内外での使用を可能にし、25%の傾斜能力と最大1.9 mphの走行速度で機動性を向上させます。
レンタル市場の拡大が所有よりも短期的な機器アクセスへのシフトを促進
プロジェクトベースの作業の増加が、企業に機器を所有するよりもリースすることを促しています。レンタル業者は、定期的なメンテナンスを行うシザースリフトの大規模な在庫を維持しています。請負業者は、資本の固定化やメンテナンスの手間を避けるためにレンタルを好みます。スタジアムの設営やイベントステージなどの季節的なプロジェクトもレンタル需要をサポートします。OEMは、頑丈でメンテナンスが少ないモデルをレンタルフリートに供給しています。シザースリフト市場は、アジア、ヨーロッパ、北米でのレンタルの成長を通じて拡大しています。デジタルレンタルプラットフォームは、予約、追跡、使用状況のモニタリングを簡素化します。レンタルの柔軟性により、企業はプロジェクトのニーズに基づいてリソースをスケールできます。フリートの更新サイクルは、レンタルベースの調達を通じて活発に保たれています。
都市部や屋内の狭いスペースに適したコンパクトで狭い通路用のシザーリフトの需要
都市の作業現場はアクセス制限や高さ制約に直面しています。コンパクトなシザーリフトはエレベーター、廊下、狭いサービススペースに収まります。小売チェーン、病院、美術館は静かで省スペースのリフトを必要としています。軽量モデルは多層構造での床荷重リスクを軽減します。オペレーターは迅速なセットアップ機能を備えたポータブルオプションを求めています。小型プラットフォームリフトは20フィート未満の低高さ用途をサポートします。シザーリフト市場では屋内用シザーリフトの需要が高まっています。OEMは機敏な動きを可能にするタイトな旋回半径を持つコンパクトなシャーシを設計しています。狭いボディのリフトは、メンテナンスや軽建設での使用の増加をサポートします。
- 例えば、JLGのES1930M狭い通路用電動シザーリフトは、30インチの幅、18.6フィートのプラットフォーム高さ、ゼロの内側旋回半径を提供し、倉庫や小売スペースなどの混雑した屋内環境での正確な操作を可能にします。
サイト全体での屋内外両用アプリケーションのためのハイブリッドパワーシステムの新たな利用
ハイブリッドシザーリフトは、電動ドライブとオプションのエンジンベースの充電を組み合わせています。屋内環境ではバッテリーで作動し、開放サイトではディーゼルに切り替えます。デュアルモードは、機器を切り替えることなくプロジェクトゾーン全体での柔軟性を提供します。建設会社は、フェーズ間の機械移動の削減から利益を得ます。電源選択は、コンプライアンスと運用コスト管理を向上させます。OEMは再生ブレーキと充電監視を備えたハイブリッドラインを提供しています。シザーリフト市場は、複雑なサイトでのデュアルユースプラットフォームの需要が高まっています。顧客は安全性や稼働時間を損なうことなく柔軟性を求めています。ハイブリッドモデルはレンタルのダウンタイムを減少させ、フリートの利用を改善します。
市場の課題分析
高い初期投資と所有コストが小規模請負業者や中小企業の採用を制限
多くの小規模企業は、高い購入コストのためにシザーリフトの採用をためらっています。電動またはハイブリッドモデルの資本投資は、手動リフトツールを超えています。予算に制約のある請負業者はレンタルを好み、直接的な機器販売を制限しています。メンテナンスコストとバッテリーの交換は、所有負担をさらに増加させます。訓練を受けたオペレーターの不足は、雇用と訓練の費用を増加させます。中小企業は、不確実なプロジェクトパイプラインのために近代化を遅らせることがよくあります。シザーリフト市場は、小規模建設での浸透が遅れています。OEMは、エントリーレベルのモデルと柔軟なファイナンスを提供することでこのギャップに対処しています。コスト効果のある所有は、価格に敏感な地域での主要な採用障壁です。
供給チェーンの遅延と部品不足が生産と納期に影響
原材料価格の変動と部品不足が製造スケジュールを混乱させています。バッテリーセル、センサー、電子制御は頻繁に遅延します。国際的な輸送の混雑が主要なサブアセンブリの国際供給を遅らせます。リードタイムはOEMとレンタルフリートの両方で延びています。納品のギャップはプロジェクト計画と季節的な機器の可用性に影響を与えます。シザーリフト市場は、新しいユニットの展開における変動を経験しています。ディストリビューターは供給の不確実性のために在庫を慎重に管理しています。物流と部品のインフレが製品価格を引き上げます。調達サイクルの安定化は、増加する需要を満たすために重要です。

市場機会
新興経済国でのインフラ投資の増加が垂直アクセスソリューションの需要を創出
アジア太平洋、ラテンアメリカ、アフリカでの都市化と産業拡大がリフト需要を促進しています。政府は空港のアップグレード、住宅、スマートシティプログラムに資金を提供しています。新しい物流パークや製造ユニットは、高所アクセスプラットフォームを必要とします。シザーリフト市場は、新興地域での機器普及率の低さから恩恵を受けています。OEMはディーラーネットワークを通じてティア2都市に進出しています。現地組立ハブは製品の入手可能性とコスト競争力を向上させます。建設の勢いの増加が、複数年にわたる需要の可視性をサポートしています。
軽量素材とデザイン最適化における技術革新が屋内使用を促進
OEMはアルミニウム合金やモジュラーチャシーを使用して重量を削減しています。高いリフト対重量比を持つコンパクトなリフトは、屋内での使いやすさを向上させます。折りたたみ式のガードレールと低い収納高さが狭いスペースでの保管をサポートします。シザーリフト市場は、ユーザーフレンドリーなデザインの採用が加速しています。改良された可搬性が病院、学校、データセンターでの使用を拡大しています。デザインの焦点は、オペレーターの安全性、機動性、低排出にシフトしています。これらの進歩は、屋内サービスセクター全体でのエンドユーザーベースの拡大を助けています。
市場セグメンテーション分析:
エンジンタイプ別では、電動シザーリフトが屋内用途の増加、低騒音、ゼロエミッションのために支配的です。倉庫、小売店、医療施設は、安全で清潔な環境のためにバッテリー駆動のリフトを好みます。エンジン駆動のリフトは、屋外建設や険しい地形での高いパワーと機動性を提供し、オープンな作業現場で不可欠です。シザーリフト市場は、異なる運用ニーズにより両セグメントでの並行需要から恩恵を受けています。
- 例えば、JLG 4069LEは14.02 m(46 ft)の作業高さと363 kg(800 lb)のプラットフォーム容量を達成し、JLGの仕様書とディーラーサイトで確認されています。エンジン駆動:Skyjack 6832は50%のグレード能力と454 kgの容量を提供し、公式のラフテレインディーゼル仕様に一致しています。
タイプ別では、10–20mセグメントが産業および商業用途での柔軟性のためにリードしています。多層建物や大規模な倉庫に適しています。10m未満のユニットは、ショールームや小売スペースなどの高さ制限のある屋内施設に適しています。20m以上のリフトは、拡張された垂直リーチを必要とする複雑なインフラプロジェクトをサポートします。メーカーは、セクター全体でのバランスの取れた需要のために10–20mの範囲を拡大することに注力しています。
エンドユース別では、建設が一貫した高さアクセスのニーズのために最大のセグメントです。電動およびエンジン駆動ユニットの両方に対する高い需要を促進しています。小売、保管、倉庫用途がそれに続き、eコマースの成長がコンパクトモデルの採用を推進しています。輸送と物流は、機器の取り扱いと施設のメンテナンスのためにリフトを使用しています。公共インフラやユーティリティを含む他のセクターは、修理、検査、施設運営を通じて貢献しています。シザーリフト市場は、さまざまな運用要件と現場特有の好みに支えられ、すべてのセグメントで堅調な成長を見せています。
- 例えば、Genie GS-5390 RTは18.15mの作業高さと680kgの容量を持ち、建設用にレンタル仕様で確認されています。Skyjack SJIII 3215は、倉庫でのフルハイトドライブで272kg(600ポンド)をサポートします。Haulotte HS21 Eは、インフラストラクチャ用に21mの高さと750kgの荷重を達成します。
セグメンテーション:
エンジンタイプ別
- 電動
- エンジン駆動
タイプ別
- <10m
- 10–20m
- 20m
エンドユース別
- 建設
- 小売、保管、倉庫
- 輸送と物流
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのシザーリフト市場規模は、2018年に9億3080万ドルと評価され、2024年には11億9182万ドル、2032年には20億9513万ドルに達すると予測されており、予測期間中のCAGRは7.4%です。2024年には地域シェアの35.35%を占めています。高い建設活動、厳格な安全基準、レンタルモデルの広範な採用が市場成長を支えています。アメリカは都市インフラ、産業メンテナンス、物流施設からの需要でリードしています。カナダは建設投資とエネルギープロジェクトの増加を通じて貢献しています。機器レンタル会社は電動およびハイブリッドモデルでフリートを拡大しています。規制機関は屋内および公共ゾーンでの低排出リフトの採用を推進しています。小売および倉庫への高い浸透も繰り返し需要を促進しています。強力なアフターマーケットとサービスインフラが成長の勢いをさらに強化しています。
ヨーロッパ
ヨーロッパのシザーリフト市場規模は、2018年に6億3232万ドルと評価され、2024年には7億8525万ドル、2032年には12億9915万ドルに達すると予測されており、予測期間中のCAGRは6.5%です。2024年には世界市場シェアの23.30%を占めています。市場拡大は、建物の改修、空港のアップグレード、スマートシティプロジェクトによって支えられています。ドイツ、イギリス、フランスなどの国々は、厳格な労働者安全法を通じて採用を促進しています。都市空間や歴史的構造での使用のために、低騒音、バッテリー駆動モデルの需要が高まっています。レンタルオペレーターはデジタル制御システムとコンパクトプラットフォームでフリートを近代化しています。OEMとサプライヤーの強力な存在が迅速な提供とサービスをサポートしています。持続可能性目標がエネルギー効率の高いリフトバリアントを推進しています。物流と電子商取引の倉庫の成長が新たな需要ポケットを生み出しています。
アジア太平洋
アジア太平洋地域のシザーリフト市場規模は、2018年に7億4776万米ドル、2024年に10億594万米ドルと評価され、予測期間中に年平均成長率8.5%で2032年までに19億2780万米ドルに達すると予想されています。2024年には29.83%の市場シェアを持っています。急速な都市開発、インフラのアップグレード、産業の自動化が需要を促進しています。中国は政府支援の不動産および製造プロジェクトで地域をリードしています。インドは空港、地下鉄、商業建設の成長で続いています。東南アジアは物流拠点や小売の成長による需要で浮上しています。OEMは製造を現地化し、コスト効率の良いモデルを提供しています。新興経済国での労働安全意識の高まりが採用を支えています。短期的なニーズを持つ請負業者の間でフリートレンタルモデルが人気を集めています。全体として、この地域のシザーリフト市場は堅調な長期的な見通しを示しています。
ラテンアメリカ
ラテンアメリカのシザーリフト市場規模は、2018年に1億7680万米ドル、2024年に2億2714万米ドルと評価され、予測期間中に年平均成長率6.4%で2032年までに3億7304万米ドルに達すると予想されています。2024年には世界市場の6.73%を占めています。ブラジルとメキシコが物流ネットワークと商業ゾーンの拡大で主要な成長ドライバーです。インフラの近代化と公共部門の投資が需要を刺激しています。屋外の厳しい環境ではエンジン駆動のリフトが主流です。特定の都市での都市安全規制が屋内使用のための電動リフト需要を促進しています。輸入依存が地元での供給と価格設定に課題をもたらしています。レンタル市場の拡大が小規模請負業者の機器アクセスを支えています。OEMは地元のディストリビューターとのパートナーシップを通じてリーチとアフターサポートを向上させています。
中東
中東のシザーリフト市場規模は、2018年に8060万米ドル、2024年に9638万米ドルと評価され、予測期間中に年平均成長率5.6%で2032年までに1億4896万米ドルに達すると予想されています。2024年には世界市場の2.86%を占めています。サウジアラビア、UAE、カタールでの建設メガプロジェクトが需要を押し上げています。シザーリフトはスタジアム、商業ビル、都市再開発ゾーンで使用されています。厳しい屋外条件に適した頑丈なエンジン駆動モデルの需要が高まっています。ショッピングモール、空港、医療施設での屋内プロジェクトではコンパクトな電動バリアントが求められています。この地域ではフリートレンタルとデジタル対応のアクセスプラットフォームへの関心が高まっています。OEMは地域のレンタルプレイヤーと提携して需要の急増に対応しています。より安全な建設慣行への規制のシフトが採用を改善しています。
アフリカ
アフリカのシザーリフト市場規模は、2018年に3172万米ドル、2024年に6405万米ドルと評価され、予測期間中に年平均成長率3.6%で2032年までに8941万米ドルに達すると予想されています。2024年には世界市場の1.90%を占めています。南アフリカ、ナイジェリア、ケニアでのインフラ開発が初期段階の採用を促進しています。成長は高い機器コストと限られた資金調達オプションによって制限されています。地元の需要は建設と鉱業のための耐久性のあるエンジン駆動リフトに焦点を当てています。空港、ショッピングモール、物流パークでの屋内リフト需要が増加しています。労働者の安全規制に対する認識はゆっくりとしかし着実に高まっています。輸入依存と低いレンタル浸透が市場の広がりを制約しています。多国籍OEMは援助資金によるインフラゾーンを通じてパイロットプロジェクトをテストしています。アフリカのシザーリフト市場は、長期的な拡大の可能性を持ちながら徐々に拡大しています。
主要プレイヤー分析:
- Terex Corporation
- Manitou Group
- JLG Industries
- Galmon (S) Pte Ltd
- Aichi Corporation
- EdmoLift AB
- Haulotte Group
- Wiese USA
- Linamar Corporation
- Advance Lifts, Inc.
- LGMG North America, Inc.
- Shandong Qiyun Group Co., Ltd.
競争分析:
シザーリフト市場は、グローバルOEMと地域メーカー間で強い競争を示しています。大手プレイヤーは、幅広い製品ポートフォリオ、レンタルパートナーシップ、強力なディーラーネットワークを通じて競争しています。企業は、安全性と排出規制を満たすために電動およびハイブリッドモデルに注力しています。製品の信頼性、プラットフォームの安定性、ライフサイクルコストが購買決定に影響を与えます。革新はスマートコントロール、テレマティクス、バッテリー性能に焦点を当てています。これにより、レンタルオペレーターのフリート効率と稼働時間がサポートされます。特に新興地域では、エントリーレベルセグメントでの価格競争が依然として高いです。確立されたブランドは、アフターサービスと部品の供給を通じてシェアを保護しています。地域プレイヤーは、地元のニーズに合わせたコストとカスタマイズで競争しています。戦略的な動きには、能力拡大、地域組立、新モデルの導入が含まれます。レンタル会社とのパートナーシップは、継続的な需要を強化します。競争の激しさは、先進国と発展途上国の市場全体で中程度から高いままです。

最近の動向:
- 2025年4月、JLG Industriesは、軽量構造で混雑した作業現場でのコンパクトな操作性を追求したES1930Mマイクロサイズ電動シザーリフトを発売しました。
- 2025年3月、Aichi Corporationは、ITOCHU Corporationとの資本・業務提携を結び、ITOCHUが27%の株式を取得し、新しいメンテナンス、リース、グローバル市場戦略を通じてシザーリフトを含むAichiの高所作業プラットフォームを拡大しました。
- 2025年2月、Manitou Groupは、インドで製造された24フィートと32フィートのプラットフォーム高さを持つ2つの電動モデルを発売し、北米のシザーリフト市場に参入しました。これらは、建設およびメンテナンスでの屋内外での使用を目的としています。
レポートのカバレッジ:
この調査レポートは、エンジンタイプ、タイプ、エンドユースに基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩も探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的な推奨事項を提供します。
将来の展望:
- 都市インフラの拡張により、商業および住宅建設プロジェクトでコンパクトおよび中高さのシザーリフトの需要が持続します。
- 倉庫の自動化と電子商取引施設の成長により、屋内の物品取り扱い作業で電動シザーリフトの使用が増加します。
- 長期的な所有のコミットメントなしで機器への柔軟なアクセスを好むため、レンタルの浸透が進みます。
- 製品開発は、移動性、輸送効率、および屋内での使用性を向上させる軽量設計に焦点を当てます。
- バッテリー技術の改善により、電動シザーリフトの稼働時間、充電速度、全体的な生産性が向上します。
- 荷重センサーやスマートコントロールなどの安全重視の機能が、規制された作業現場で重要性を増します。
- アジア太平洋地域は、インフラ投資と製造業の拡大により、主要な成長エンジンであり続けます。
- OEMは、コスト削減と納期改善のために地域の組立と流通を拡大します。
- デジタルフリート管理ツールは、予測保守と機器利用率の向上をサポートします。
- 多様なエンドユースの採用により、需要サイクルが安定し、単一の産業セグメントへの依存が減少します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のスカイリフト市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スチールリフト市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのはどのスカイリフト市場セグメントですか?
スカイリフト市場の成長を促進している主な要因は何ですか?
スカイリフト市場の主要企業はどこですか?
2024年において、どの地域がシザーリフト市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シザーリフト市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシザーリフト市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,370.58 million → 2032: USD 5,933.49 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シザーリフト市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シザーリフト市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシザーリフト市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シザーリフト市場市場の成長要因
- 3.3 シザーリフト市場市場の抑制要因および課題
- 3.4 シザーリフト市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シザーリフト市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シザーリフト市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シザーリフト市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シザーリフト市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シザーリフト市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシザーリフト市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シザーリフト市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シザーリフト市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シザーリフト市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シザーリフト市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シザーリフト市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシザーリフト市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシザーリフト市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシザーリフト市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシザーリフト市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシザーリフト市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシザーリフト市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシザーリフト市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シザーリフト市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
