
市場概要:
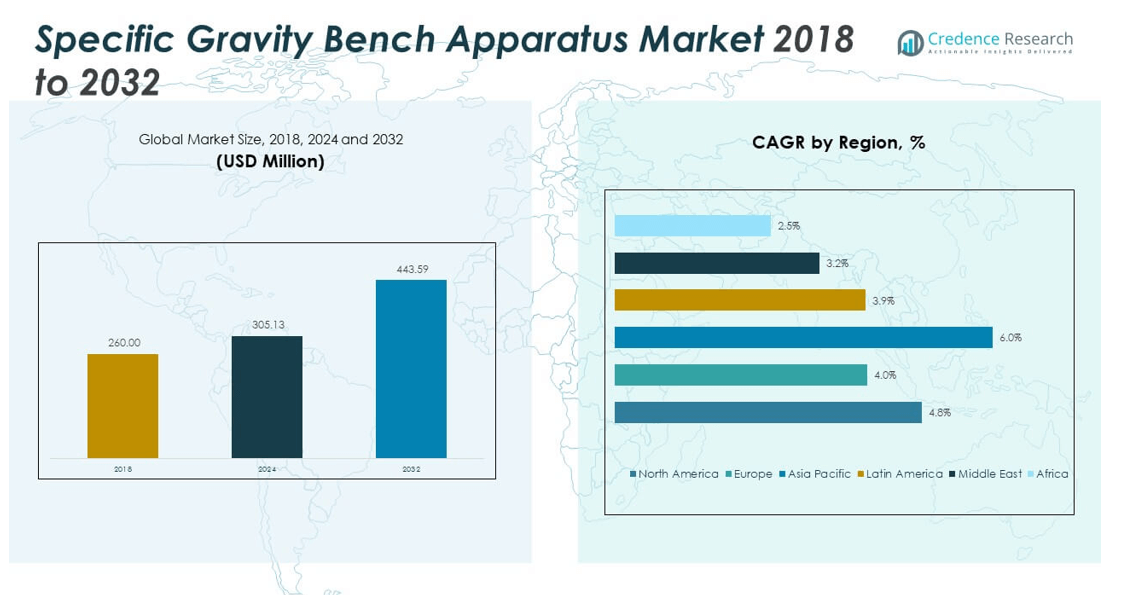
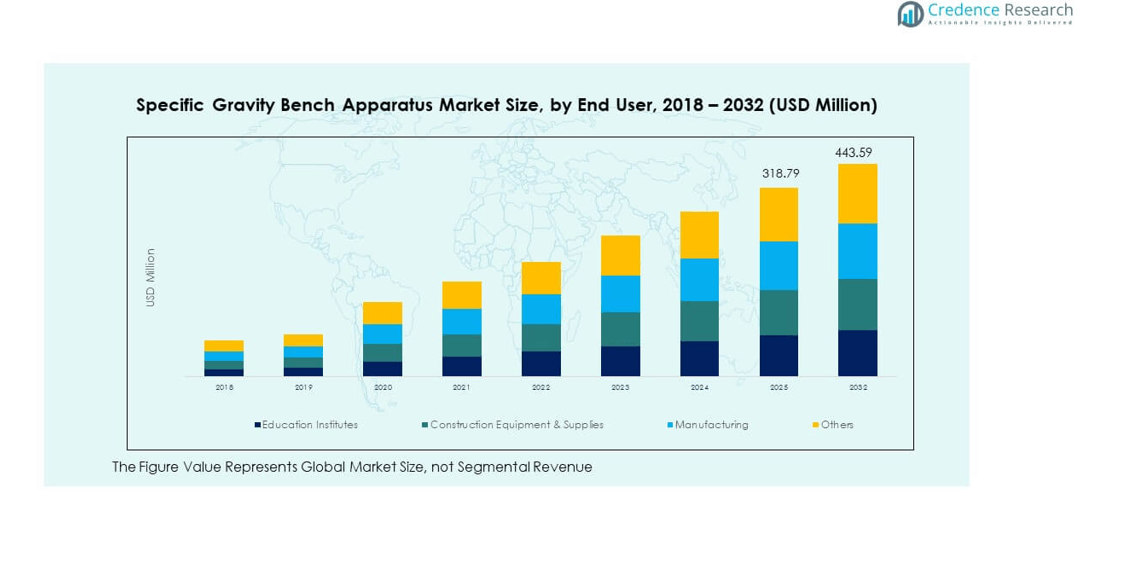
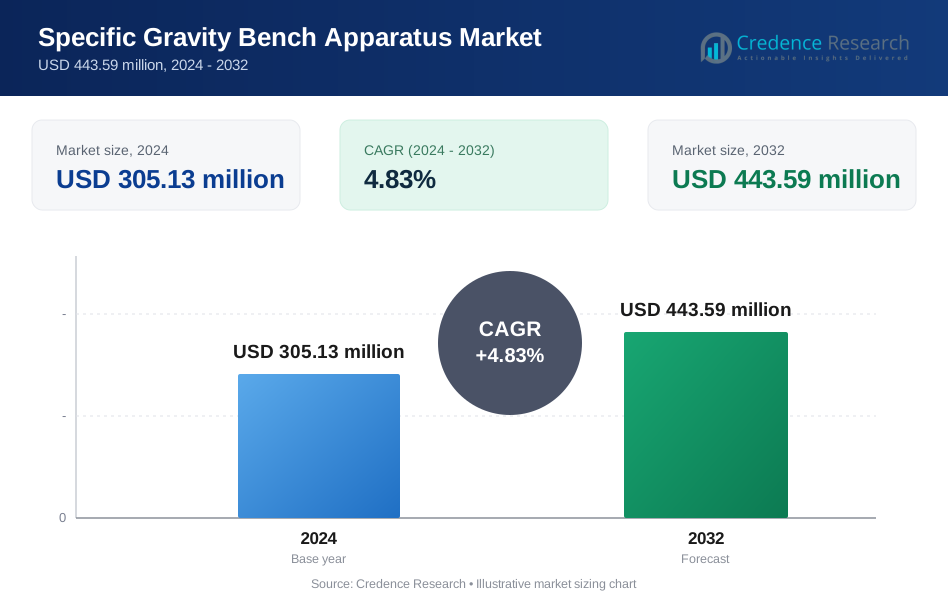
世界の比重ベンチ装置市場の規模は2018年に2億6,000万米ドルと評価されました。2024年には3億513万米ドルに達しました。この市場は2032年までに4億4,359万米ドルに達すると予測されており、CAGRは4.83%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 比重ベンチ装置市場規模 2024 | 3億513万米ドル |
| 比重ベンチ装置市場、CAGR | 4.83% |
| 比重ベンチ装置市場規模 2032 | 4億4,359万米ドル |
市場は正確な材料試験の需要の高まりにより成長しています。建設ラボは、骨材や土壌の正確な密度チェックを必要としています。品質管理チームは、再現性のある結果を得るためにベンチ装置に依存しています。インフラプロジェクトは地域全体で定期的な試験の必要性を増加させています。学術機関や研究機関は実験室の能力を拡大しています。機器のアップグレードにより、使いやすさと試験の一貫性が向上します。標準準拠が安定した交換需要を促進しています。メーカーは長寿命の耐久性のある設計に注力しています。
北米は強力な建設基準と先進的な試験ラボによりリードしています。ヨーロッパはインフラプロジェクト全体で厳しい材料品質規則により続いています。アジア太平洋は都市成長と新しい交通プロジェクトで急速に台頭しています。中国とインドは公共事業全体で試験ラボを拡大しています。東南アジアは産業成長を通じて採用が増加しています。ラテンアメリカは道路と住宅開発を通じて勢いを増しています。中東の需要は大規模なインフラプログラムから上昇しています。
市場の洞察:
- 世界の比重ベンチ装置市場は、2018年に2億6,000万米ドルと評価され、2024年には3億513万米ドルに達し、2032年までに4億4,359万米ドルに達すると予測されており、年平均成長率は4.83%です。
- 北米は約36.4%のシェアでリードしており、強力な基準が理由です。アジア太平洋地域はインフラの成長により約29.5%で続き、ヨーロッパは厳しいコンプライアンス規範により約21.6%を占めています。
- アジア太平洋地域は約29.5%のシェアで最も成長が速く、急速な都市化、教育ラボの拡大、公共インフラプロジェクトの増加に支えられています。
- エンドユーザー別では、建設機器と用品が約35%のシェアを占め、製造業は日常的な材料品質チェックのために約30%を貢献しています。
- 教育機関は約20%のシェアを持ち、その他は学術トレーニングニーズとサードパーティのテスト需要に支えられて約15%を占めています。
市場の推進要因:
公共および民間の建設プロジェクトにおけるインフラ品質管理要件の増加
世界の比重ベンチ装置市場は、建設における厳しい材料品質基準から恩恵を受けています。公共機関は承認のために検証された密度データを必要とし、民間の開発者は内部品質チェックを実施します。テストラボはコンプライアンスのために正確なベンチ装置に依存しています。インフラ監査は日常的なサンプル検証を増加させます。契約者は紛争削減のために信頼できるツールを好みます。標準テストの再現性はプロジェクトの信頼性を向上させます。この需要は安定した調達サイクルを支えます。
- 例えば、Humboldt Mfg. Co.は、ASTM C127およびC128に準拠した比重ベンチを供給しており、25 kgまでの骨材テスト荷重をサポートし、0.1 gの校正されたバランス精度を持っています。
世界中の学術、研究、および政府のテストラボの拡大
大学は土木工学と材料科学プログラムを拡大しています。研究機関は土壌研究のために正確な密度測定を必要とします。政府のラボはインフラ計画と検証をサポートします。トレーニングセンターは実践的な指導のためにベンチ装置を使用します。標準的な方法が機器仕様の決定を導きます。ラボのアップグレードは耐久性のある機器を好みます。世界の比重ベンチ装置市場は、機関の購入から利益を得ています。長い機器寿命は安定した交換需要を確保します。
- 例えば、Controls S.p.A.の学術ラボで使用される恒温水浴は、腐食に強いステンレス鋼タンクと高精度の加熱システムを備え、±0.5 °Cの安定性を維持し、試料の調整と材料テストのためにENおよびASTM基準に準拠しています。
新興経済国における道路、鉄道、都市開発プロジェクトの成長
大規模な輸送プロジェクトは継続的な材料検証を必要とします。土壌および骨材の密度は基礎の安定性に影響を与えます。都市の拡大はラボの承認を増加させます。契約者は社内テスト施設を採用します。ベンチ装置は制御されたテスト条件を保証します。再現可能な結果は工学的決定をサポートします。調達はプロジェクトの規模とともに増加します。機器の信頼性は頻繁なテストサイクルをサポートします。
地域間での建設試験手順の標準化
国際基準は市場間での試験手法を統一します。規制当局は均一な密度測定方法を施行します。請負業者は準拠した実験室機器を採用します。試験の一貫性はプロジェクトのリスクを軽減します。ベンチ装置は制御された環境をサポートします。校正基準は定期的な交換を促進します。コンプライアンス監査は実験室の作業負荷を増加させます。標準の焦点は長期的な需要を支えます。
市場動向:
現代の実験室向けのコンパクトで人間工学に基づいたベンチ装置へのシフト
実験室はスペース効率の良い機器配置を好みます。コンパクトなデザインは都市型試験施設に適合します。人間工学的な特徴はオペレーターの疲労を軽減します。改善されたレイアウトはワークフローの効率を向上させます。メーカーは構造のバランスと安定性を洗練させます。実験室は設置と清掃の容易さを重視します。世界の比重ベンチ装置市場はデザイン重視のアップグレードを反映しています。ユーザーの快適さが購入決定に影響を与えます。
- 例えば、Gilson Company, Inc.は、異なるタンクサイズに対応する調整可能な棚システムを備え、幅が1メートル未満のSG-20比重ベンチを提供しており、繰り返し行われる骨材浸漬試験中のオペレーターのアクセスを向上させています。
耐久性と耐腐食性のための改良された材料の統合
メーカーは耐腐食性の金属とコーティングを採用しています。機器の耐久性は長い使用寿命をサポートします。実験室はメンテナンスの必要性を減らすことを求めています。材料のアップグレードは測定の安定性を向上させます。過酷な試験環境は頑丈な構造を要求します。製品の信頼性はブランドの好みを強化します。購入者は実証済みの品質を好みます。この傾向はプレミアムな位置づけをサポートします。
- 例えば、Forney LPは粉体塗装されたスチールフレームと、連続的な水浸漬に対応する耐腐食性ステンレスタンクを使用しており、高頻度の試験サイクル中の表面劣化を減少させています。
標準に準拠した認証済み機器モデルへの高まる嗜好
実験室は監査のために認証済みの装置を優先します。コンプライアンスは承認の遅延を減少させます。購入者は試験基準に合致したモデルを好みます。認証は調達承認を簡素化します。機器のトレーサビリティが重要性を増しています。メーカーはコンプライアンスの資格を強調します。これにより購入者の信頼が強化されます。認証主導の選択が購買行動を形作ります。
低メンテナンスで校正が容易な機器の需要増加
実験室はダウンタイムを減らすことを目指しています。簡単な校正は一貫した精度をサポートします。低メンテナンスのデザインは運用コストを削減します。試験スケジュールは信頼できる機器を必要とします。簡素化されたサービスは実験室の効率を向上させます。メーカーはユーザーフレンドリーな調整に注力しています。世界の比重ベンチ装置市場はこのシフトを反映しています。信頼性がリピート購入を促進します。
市場課題の分析:
熟練した実験室スタッフと適切な試験処理への高い依存
正確な試験には訓練を受けた技術者が必要です。不適切な取り扱いは結果の信頼性に影響を与えます。スキルのギャップは効果的な機器使用を制限します。訓練費用は小規模な実験室に負担をかけます。手動手順は人為的エラーのリスクを増加させます。実験室はスタッフの離職率の課題に直面しています。世界の比重ベンチ装置市場はユーザーの能力に依存しています。スキルの制約が一部の地域での採用を遅らせます。
コストに敏感でインフラが整っていない地域での限定的な採用
予算の制約が研究所への投資を制限しています。小規模な請負業者は機器の購入を遅らせています。農村部では手動の試験方法が続いています。限られた研究所のインフラが市場浸透を遅らせています。輸入依存が取得コストを上昇させています。メンテナンスのアクセスは不均一です。調達サイクルは長いままです。これらの要因が市場拡大を制約しています。
市場機会:
発展途上国における建設試験インフラの拡大
新興経済国は材料試験研究所に投資しています。インフラプログラムには確認済みの品質データが必要です。新しい研究所は標準的な機器を必要としています。請負業者は正式な試験手法を採用しています。公共事業はコンプライアンスサポートを求めています。グローバル比重ベンチ装置市場は成長の余地を得ています。機器供給者は新しい設置をターゲットにしています。インフラの成長とともに長期的な需要が構築されます。
民間研究所のアウトソーシングと第三者試験需要の増加
開発者は試験を認定された研究所にアウトソーシングしています。独立した研究所はサービス能力を拡大しています。第三者の検証は規制のサポートを得ています。アウトソーシングの成長に伴い、ベンチ装置の需要が高まっています。民間の研究所は標準化されたツールに投資しています。機器のアップグレードは競争力のあるポジショニングをサポートします。それは繰り返しの販売機会を生み出します。市場の拡大はサービスセクターの成長と一致しています。
市場セグメンテーション分析:
タイプ別市場
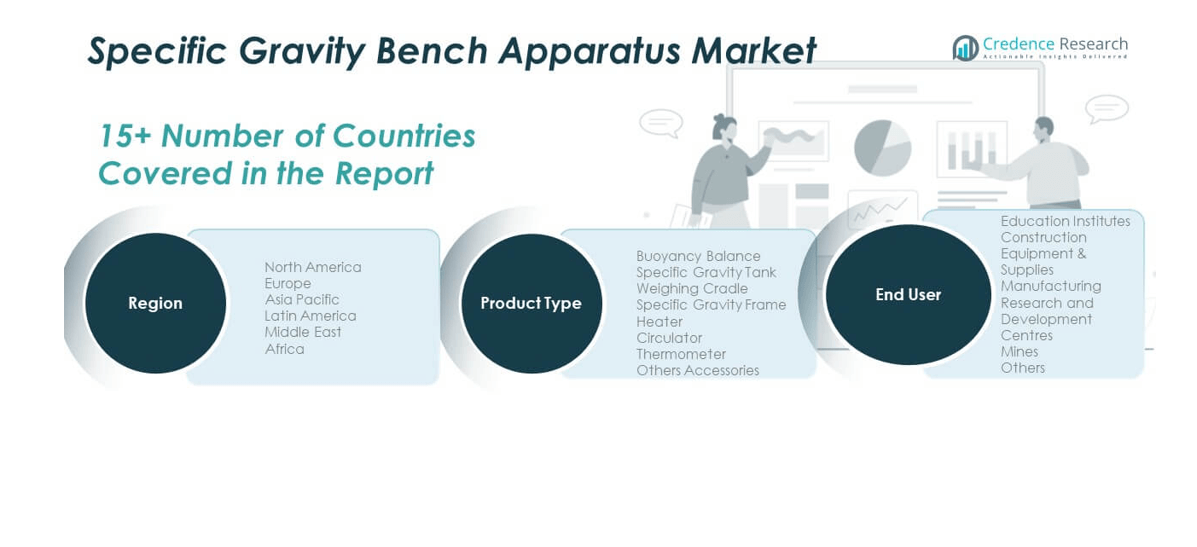
グローバル比重ベンチ装置市場は、機器タイプごとに明確な差別化を示しています。浮力バランスと比重タンクは、コア試験の役割のために強い需要があります。計量クレードルとフレームは、安定した再現可能な測定をサポートします。ヒーターと循環器は、研究所での制御された試験条件を保証します。温度計は温度監視を通じて精度をサポートします。他のアクセサリーはセットアップの柔軟性と試験範囲を向上させます。メーカーはすべてのコンポーネントで耐久性と精度に焦点を当てています。製品の選択は、研究所の規模と試験基準に依存します。
- 例えば、Cooper Research Technologyは、0.1°Cの解像度を持つデジタル温度計と、長期間の骨材試験中に均一なタンク温度を維持できる循環システムを統合しています。
エンドユーザー別市場
グローバル比重ベンチ装置市場は、異なるニーズを持つ幅広いエンドユーザー基盤にサービスを提供しています。教育機関は、教育と実践的な訓練のために装置に依存しています。建設機器と供給ユーザーは、定期的な品質チェックを通じてボリューム需要を促進しています。製造施設は、内部材料の検証に使用しています。研究開発センターは、実験作業に高い精度を必要としています。鉱山は、材料の分類のために密度試験に依存しています。他のユーザーには、試験機関やコンサルタントが含まれます。使用頻度とコンプライアンスのニーズが購入決定を導きます。
- 例えば、Durham Geo-Enterprisesは、独立した地質工学研究所によって広く使用されているベンチシステムを供給し、ASTMの骨材および土壌密度手順に沿った日常的なマルチサンプル試験をサポートしています。
地域別市場
グローバル比重ベンチ装置市場は、地域ごとに異なる採用パターンを示しています。北アメリカは、強力な試験基準と研究所インフラによりリードしています。ヨーロッパは、厳格なコンプライアンスと品質基準で続いています。アジア太平洋は、インフラの拡大と学術投資で急速に成長しています。ラテンアメリカは、道路と住宅プロジェクトを通じて勢いを増しています。中東の需要は、大規模な建設プログラムに関連しています。アフリカは、試験能力の向上に伴い徐々に成長しています。地域の需要は、開発のペースと規制の焦点を反映しています。
セグメンテーション:
- タイプ別市場
- 浮力バランス
- 比重タンク
- 計量クレードル
- 比重フレーム
- ヒーター
- 循環器
- 温度計
- その他のアクセサリー
- エンドユーザー別市場
- 教育機関
- 建設機器&用品
- 製造業
- 研究開発センター
- 鉱山
- その他
- 地域別市場
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
- 北アメリカ
地域分析:
北アメリカ
北アメリカのグローバル比重ベンチ装置市場規模は、2018年に9,568万米ドルから2024年には1億1,095万米ドルと評価され、2032年までに1億6,107万米ドルに達すると予測されており、予測期間中のCAGRは4.8です。グローバル比重ベンチ装置市場は、北アメリカで約36.4%の最大の地域シェアを持っています。強力な試験基準が安定した機器需要を支えています。建設品質管理が主要な要因です。政府資金によるインフラプロジェクトが研究所活動を支えています。教育機関は安定した調達サイクルを維持しています。製造業の研究所は正確な密度試験に依存しています。鉱業および材料試験会社が繰り返し需要を支えています。この地域は成熟した研究所インフラの恩恵を受けています。機器の交換サイクルは予測可能です。
ヨーロッパ
ヨーロッパのグローバル比重ベンチ装置市場規模は、2018年に5,889万米ドルから2024年には6,599万米ドルと評価され、2032年までに8,972万米ドルに達すると予測されており、予測期間中のCAGRは4.0です。グローバル比重ベンチ装置市場は、ヨーロッパで約21.6%のシェアを占めています。厳しい規制基準が機器の採用を形作っています。公共インフラの維持が試験需要を支えています。学術研究が研究所への投資を支えています。工業製造は標準化された材料チェックに依存しています。試験機関はコンプライアンス主導の調達に焦点を当てています。西ヨーロッパが地域需要をリードしています。東ヨーロッパは研究所の拡大を徐々に示しています。市場の成長は安定しており、コンプライアンス主導です。
アジア太平洋
アジア太平洋地域のグローバル比重ベンチ装置市場の規模は、2018年に7,384万米ドルから2024年に8,997万米ドルと評価され、2032年までに1億4,253万米ドルに達すると予測されており、予測期間中のCAGRは6.0です。グローバル比重ベンチ装置市場はアジア太平洋地域で約29.5%のシェアを占めています。急速なインフラ開発が試験ニーズを促進しています。中国とインドが地域消費をリードしています。都市の拡大が実験室の成長を支えています。教育セクターへの投資が機器の需要を高めています。製造能力の拡大が内部試験を増加させています。政府プロジェクトが品質基準を強化しています。東南アジアでは採用が増加しています。この地域は最も急速な成長ペースを記録しています。
ラテンアメリカ
ラテンアメリカのグローバル比重ベンチ装置市場の規模は、2018年に1,768万米ドルから2024年に2,056万米ドルと評価され、2032年までに2,789万米ドルに達すると予測されており、予測期間中のCAGRは3.9です。グローバル比重ベンチ装置市場はラテンアメリカで約6.7%のシェアを占めています。インフラ開発が中程度の需要を支えています。道路や住宅プロジェクトが試験活動を促進しています。ブラジルが地域消費をリードしています。鉱業活動が密度試験のニーズを支えています。公共の実験室は国全体でゆっくりと拡大しています。予算制約が調達サイクルに影響を与えています。民間の試験室は選択的な成長を示しています。
中東
中東のグローバル比重ベンチ装置市場の規模は、2018年に832万米ドルから2024年に903万米ドルと評価され、2032年までに1,158万米ドルに達すると予測されており、予測期間中のCAGRは3.2です。グローバル比重ベンチ装置市場は中東で約3.0%のシェアを占めています。大規模な建設プロジェクトが需要を支えています。政府主導のインフラが試験ニーズを促進しています。湾岸諸国が地域活動を支配しています。学術および試験室は徐々に拡大しています。品質遵守が安定した機器使用を支えています。輸入依存が価格動向に影響を与えています。市場の成長はプロジェクト主導のままです。
アフリカ
アフリカのグローバル比重ベンチ装置市場の規模は、2018年に559万米ドルから2024年に864万米ドルと評価され、2032年までに1,081万米ドルに達すると予測されており、予測期間中のCAGRは2.5です。グローバル比重ベンチ装置市場はアフリカで約2.8%のシェアを占めています。建設の成長が基本的な需要を支えています。鉱業活動が材料試験のニーズを促進しています。南アフリカが地域採用をリードしています。公共インフラ実験室はゆっくりと拡大しています。予算制約が迅速なアップグレードを制限しています。トレーニング機関が徐々に需要を生み出しています。市場の成長は安定しているが控えめです。
主要プレーヤー分析:
- Durham Geo-Enterprises
- Controls S.p.A., Inc.
- Houghton Manufacturing Company
- Cooper Research Technology
- Gilson Company, Inc.
- Forney LP
- Humboldt Mfg. Co.
- Sun Labtek Equipments Manufacturing Private Limited
- Test Mark Industries
- M & L Testing Equipment (1995) Inc.
競争分析:
世界の比重ベンチ装置市場は、グローバルおよび地域のメーカーが混在する中で適度な競争を示しています。確立されたプレーヤーは、精度、耐久性、試験基準への適合に注力しています。製品ポートフォリオは、完全なベンチセットアップと個々のコンポーネントをカバーしています。企業は品質の一貫性とブランドの信頼性を通じて競争しています。流通ネットワークは顧客へのリーチにおいて重要な役割を果たしています。アフターサポートは、研究所との長期的な関係を強化します。価格はコストに敏感な地域で競争力を維持しています。小規模な企業は、ニッチな学術および地域の試験ラボをターゲットにしています。市場競争は、技術の混乱が限られているため安定しています。
最近の進展:
- 2025年12月9日、クーパー・リサーチ・テクノロジーは、点火、制御、計装システムのグローバルプロバイダーであるアルトロニックLLCとの戦略的パートナーシップを発表しました。このパートナーシップは、クーパーの技術能力の重要な拡大を示すとともに、アルトロニックが技術を進化させ、成長を加速させる新たな機会を創出します。この協力は、クーパーの豊富な現場経験と広範なアフターマーケットサポートネットワークを、アルトロニックの長年のエンジニアリング革新と組み合わせ、製品開発を改善し、重要なインフラ設備に依存する顧客の運用信頼性を強化することを目的としています。クーパーのCEOであるスコット・バックハウトによれば、このパートナーシップは、顧客に信頼性があり、先を見据えたエンジンソリューションを提供するという、エンジニアリングソリューション主導の組織であり続けるという同社の継続的なコミットメントと一致しています。
- 2025年6月16日、ギルソンは、効率的な半自動ピペッティング機能を研究室のベンチに提供するために設計された96チャンネルの電動ピペット「PIPETMAN® M96」の発売を発表しました。この製品の発売は、研究室が手動から自動化プロセスへ徐々に移行するのを支援するというギルソンのコミットメントを示しています。PIPETMAN® M96は、96ウェルおよび384ウェルのマイクロプレートでのピペッティングを簡素化し、加速させるよう設計されており、生産性を向上させるとともに、人為的なエラーやオペレーターの疲労を軽減します。このデバイスは、カスタマイズ可能なプロトコルを備えた先進的なタッチスクリーンコントロールと、コンパクトで使いやすいデザインを特徴としており、完全自動化の複雑さなしにスループットを増やしたい研究室に最適です。PIPETMAN® M96は、2025年6月から世界中で利用可能で、2–20 µLおよび10–200 µLの2つの容量範囲があり、Bluetooth接続バージョンと非接続バージョンの両方が用意されています。
- 2025年3月、クエーカー・ホートンは、先進的なソリューションポートフォリオを強化することを目的とした重要な戦略的買収を発表しました。同社は、日本を拠点とする表面処理およびメッキソリューションのサプライヤーであるディプソルケミカルズ株式会社を約1億5300万ドル(230億円)で買収する購入契約を締結しました。この取引は、規制当局の承認および慣例的な条件を条件として、2025年第2四半期に完了する予定でした。この買収は、成長を加速させる戦略的投資を行うための強力な財務基盤を活用するクエーカー・ホートンの能力を示しています。CEOのジョセフ・バークイストによれば、ディプソルはクエーカー・ホートンに、技術サービスモデルを補完し、差別化された先進的なソリューションポートフォリオの幅を広げる製品技術を提供し、特にアジア太平洋地域での存在感を強化します。
レポートのカバレッジ:
この調査レポートは、タイプ、エンドユーザー、地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インフラの品質基準は、公共プロジェクトにおける試験機器の一貫した需要を引き続き促進します。
- 学術研究所の拡張は、大学や訓練機関からの安定した基礎需要を支えます。
- 新興市場は、新しいインフラおよび研究所の設置を通じて、追加の成長をもたらします。
- 製品の耐久性は、長期的な購入者の好みとブランドロイヤルティを形成する重要な要因であり続けます。
- モジュラー機器のデザインは、柔軟性とアップグレードの容易さから、より広く受け入れられるようになります。
- 流通の到達範囲は、地域市場の浸透を改善する上で重要な役割を果たします。
- 交換需要は、確立されたメーカーにとって繰り返しの収益を支えます。
- 民間試験研究所は、アウトソーシングされた試験要件を満たすために調達を拡大します。
- 規制された建設市場では、コンプライアンス要件が購入決定を導きます。
- 地域のインフラ支出パターンは、世界的な市場成長のペースを定義します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
比重ベンチ装置市場の予測成長はどのくらいですか?
2025年から2032年の間に、グローバル比重ベンチ装置市場はどのくらいの年平均成長率で成長すると予測されていますか?
市場成長の主要な要因は何ですか?
どの地域が支配的な市場シェアを持っていますか?
市場はどのような課題に直面していますか?
グローバル比重ベンチ装置市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 比重ベンチ装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の比重ベンチ装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 305.13 million → 2032: USD 443.59 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 比重ベンチ装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 比重ベンチ装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における比重ベンチ装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 比重ベンチ装置市場市場の成長要因
- 3.3 比重ベンチ装置市場市場の抑制要因および課題
- 3.4 比重ベンチ装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 比重ベンチ装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 比重ベンチ装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、比重ベンチ装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 比重ベンチ装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 比重ベンチ装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は比重ベンチ装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 比重ベンチ装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 比重ベンチ装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 比重ベンチ装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 比重ベンチ装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新比重ベンチ装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の比重ベンチ装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の比重ベンチ装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の比重ベンチ装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の比重ベンチ装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの比重ベンチ装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の比重ベンチ装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの比重ベンチ装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 比重ベンチ装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
