
市場概要:
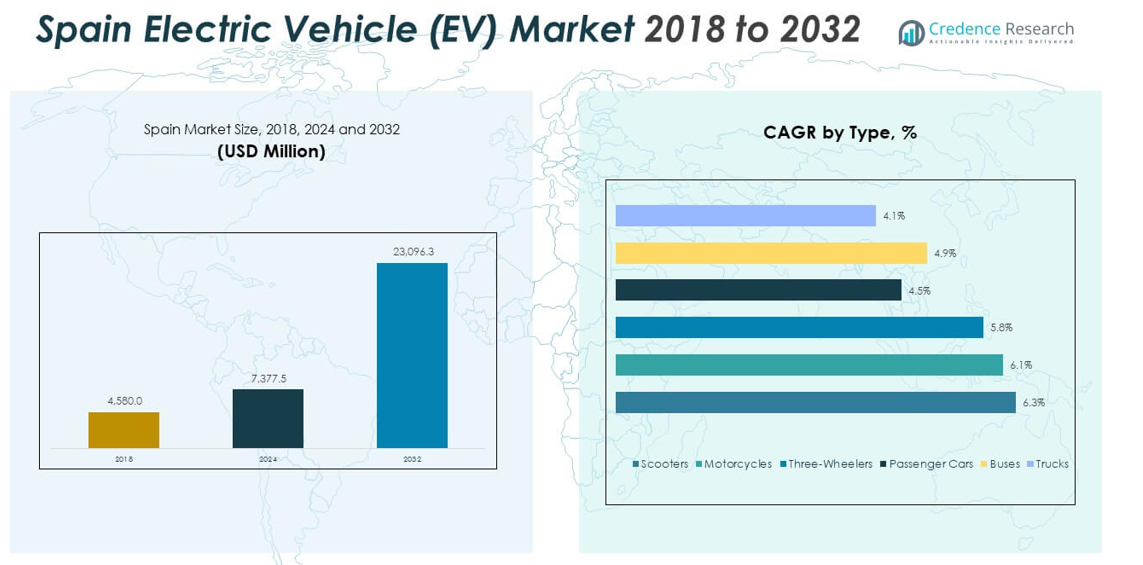
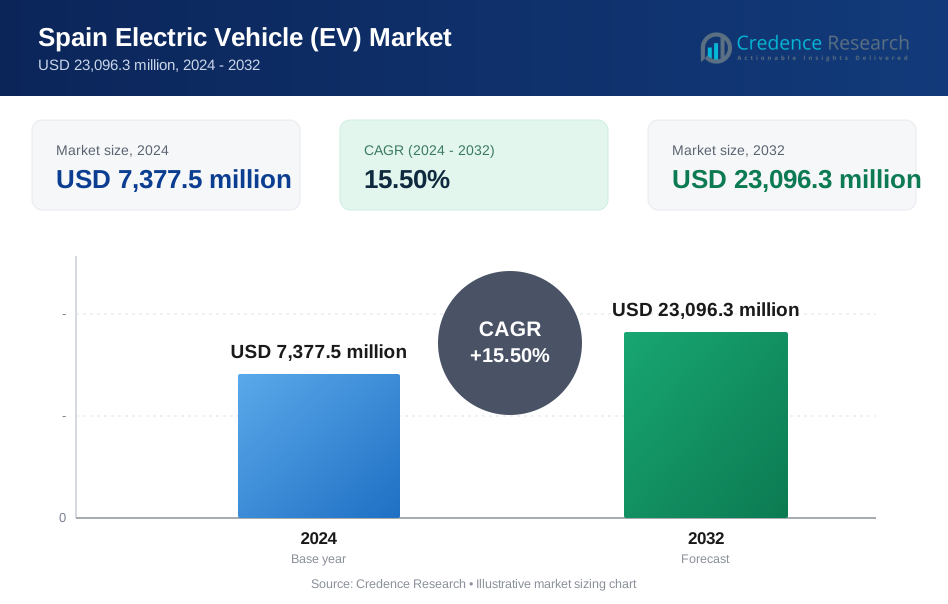
スペインの電気自動車(EV)市場規模は、2018年に45億8,000万米ドルと評価され、2024年には73億7,750万米ドルに達し、2032年には230億9,630万米ドルに達すると予測されており、予測期間中のCAGRは15.50%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スペイン電気自動車(EV)市場サイズ 2024 | 73億7,750万米ドル |
| スペイン電気自動車(EV)市場、CAGR | 15.50% |
| スペイン電気自動車(EV)市場サイズ 2032 | 230億9,630万米ドル |
スペインでは、購入者がよりクリーンな輸送手段と低い運用コストを求める中、EVの急速な採用が見られます。政府のインセンティブが都市部と郊外でのバッテリー駆動モデルの需要を押し上げています。自動車メーカーは新しい目標を達成し、新しいモデルを促進するために地元のサプライチェーンを拡大しています。充電ネットワークは高速道路や主要都市に広がり、長距離旅行を促進しています。フリートオーナーは排出規制を満たし、ブランドイメージを向上させるために電動バンや車を採用しています。持続可能性への強い関心が意識を高め、長期的な採用を支えています。
スペインは、マドリードやバルセロナなどの主要都市での急速な充電器の展開、強力な観光交通、積極的なモビリティ政策により、南ヨーロッパでEVの勢いをリードしています。隣国のフランスとポルトガルは、国境を越えた充電アクセスと地域のEV旅行を強化する支援市場として浮上しています。北ヨーロッパ諸国は、初期段階の投資、密集したインフラ、進んだ消費者採用により成熟したリーダーとして残っています。中央および東ヨーロッパでの関心の高まりは、新しいインセンティブとグリーン輸送目標が加速する中、次の拡大の波を示しています。
市場の洞察:
- スペインの電気自動車(EV)市場は、2018年の45億8,000万米ドルから2024年には73億7,750万米ドルに成長し、2032年には230億9,630万米ドルに達すると予測されています。これは、クリーンなモビリティ需要と充電ネットワークの拡大によって推進されています。
- 中央スペインは、密集した充電アクセスと厳しい低排出政策に支えられ、約42%のシェアを持ち、カタルーニャは観光と都市採用によって約33%を占めています。南部と北部地域は、地域間の充電回廊によって強化され、25%を占めています。
- 最も成長している地域はアンダルシアで、観光に基づくEVレンタルの増加、新しい高速道路充電クラスター、主要都市での持続可能性イニシアチブの拡大により、25%のシェアの一部を占めています。
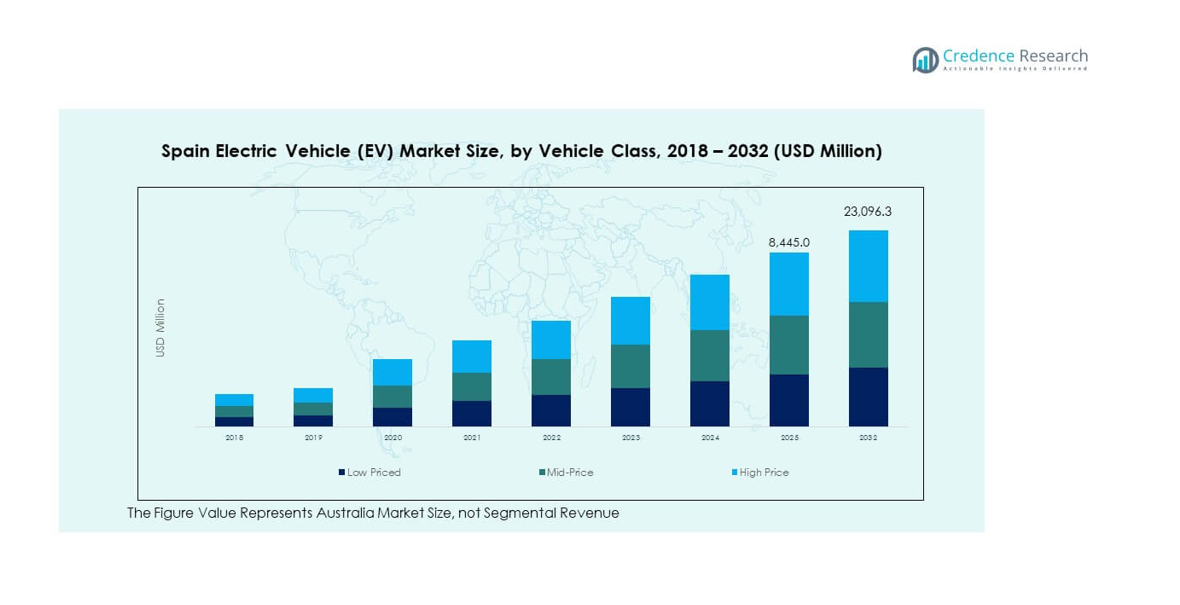
- 2024年の車両クラスミックスでは、中価格帯のEVがスペインの電気自動車(EV)市場の約38%を占めており、強力なモデルの利用可能性と主流の家庭需要に支えられています。
- 高価格帯のEVは、プレミアムブランドとマドリードとバルセロナでの迅速な採用により、約32%を占めています。一方、低価格帯のEVは、コストに敏感な購入者や小規模な都市通勤者に対応し、約30%を占めています。
市場の推進要因:
国家および地域の移動政策による強力な規制の推進
スペインの電気自動車(EV)市場は、クリーンな移動を促進する強力な政策圧力を通じて着実に勢いを増しています。国家規則は、購入者の初期費用を削減する購入助成金をサポートしています。地域の都市は、古い車を制限し、EVの魅力を高める低排出ゾーンを促進しています。充電経路は交通量の多い回廊で拡大し、広範な移動をサポートしています。自動車メーカーは、コンプライアンス目標を達成するために、より航続距離の長い新しいモデルを発売しています。フリートオペレーターは、厳しい排出規則を満たすためにEVバンに移行しています。啓発キャンペーンは、都市部のドライバーに長期的な節約を強調しています。この推進は、市場が一貫した成長を築くのを助けます。
- 例えば、国家MOVES IIIプログラムの下で、政府は€45,000未満の新しいBEVに対して最大€7,000の助成金を提供しており、古い車を廃車しない場合は€4,500を提供しています。
家庭や企業におけるゼロエミッション輸送への関心の高まり
スペインの家庭は、燃料費を削減し、汚染を減らすために電気自動車を採用しています。購入者は、スムーズな運転と低いメンテナンスニーズのためにEVを好みます。都市部の家族は、日常の移動のためにコンパクトなEVモデルに切り替えています。企業は、持続可能性の目標を強化し、顧客の期待に応えるためにEVユニットを展開しています。オフィスや小売エリアでの充電アクセスが増え、ユーザーの快適さを向上させています。スペインの電気自動車(EV)市場は、EVリースプランの増加からサポートを得ています。地元ブランドは、ユーザーのダウンタイムを減らすためにサービスセンターを拡大しています。クリーンな空気への強い国家的な焦点が、長期的なEV需要を高めています。
- 例えば、スペインでのEVの新規登録は、前年と比較して2025年の第1四半期に45.1%増加し、合計44,903台に達しました。
都市、高速道路、観光地における充電ネットワークの拡大
充電の拡大は、スペインのEVの成長において重要な役割を果たしています。新しい公共充電器がモール、サービスステーション、地域センターに登場しています。高速道路には、長距離移動をサポートする高速充電器が追加されています。観光地は、レンタルフリートやホテルのゲストにサービスを提供するために充電器を展開しています。市のプロジェクトは、使いやすさを高めるために駐車ハブの近くにステーションを配置しています。民間企業は、負荷管理をサポートするスマート充電器を設置しています。スペインの電気自動車(EV)市場は、航続距離の不安を減らす広範なカバレッジから利益を得ています。このネットワークの拡大は、新しい購入者の信頼を高め、より速い普及をサポートしています。
EV製造、地元組立、サプライチェーンの強化の成長
スペインは、EV製造と地元組立に向けた積極的なステップを踏んでいます。工場は、より高い効率で電気モデルを生産するために新しいラインを採用しています。地元のサプライヤーは、バッテリーパックユニットや駆動システム部品に投資しています。物流ハブは、地域間でのEVコンポーネントの迅速な輸送をサポートしています。労働力のトレーニングは、電気移動の新しい役割をサポートしています。スペインの電気自動車(EV)市場は、地元生産の増加を通じて強化されています。グローバルブランドとスペインの工場とのパートナーシップは、技術交換を高めています。この産業の拡大は、スペインが長期的なEV規模を改善するのを助けています。
市場のトレンド:
高密度で高速充電可能な先進的なバッテリーパックへのシフト
市場は、より長い航続距離と迅速な充電をサポートするバッテリーパックに向かっています。生産者は、より耐久性のある新しい化学組成を導入しています。購入者は、長距離旅行中の充電時間を短縮できる車を選びます。都市のフリートは、日常のルートで安定したバッテリーパフォーマンスに依存しています。エネルギー企業は、次世代バッテリーのニーズに合った高速充電器を展開しています。スペインの電気自動車(EV)市場は、充電速度の向上を通じて信頼を得ています。新しいプラットフォームは、重い使用に対してより安全な熱制御をサポートしています。これらの進歩は、初期および主流の購入者の間で信頼を高めるのに役立ちます。
- 例えば、ヨーロッパ全体のデータによると、2024年には60–80 kWhのバッテリーパックがEVバッテリーパック市場の約39.25%を占め、中容量パックへの強いシフトを示しています。
電気車両と接続ツールに関連したスマートモビリティサービスの台頭
スマートモビリティサービスはスペインの都市で拡大しています。ライドヘイリング事業者は排出量を削減するためにEVモデルを追加しています。カーシェアリング会社は短距離利用のためにコンパクトなEVを展開しています。接続ツールはリモート診断をサポートし、迅速なサービスを提供します。車両はピーク時のダウンタイムを避けるためにバッテリーの状態を追跡します。スペインの電気車両(EV)市場は、効率的なルーティングを導くテレマティクスに関心を持っています。自治体は公共業務に接続されたEV車両を使用しています。このシフトは、よりクリーンな都市交通オプションを強化します。
- 例えば、EVを使用する車両運営者は、接続ツールとリモート診断を利用してバッテリーの状態を監視し、メンテナンスをスケジュールすることでダウンタイムを削減しています。車両はピーク時にインフラの過負荷を避けるために航続距離と充電パターンを追跡します。
EV充電ハブとエネルギー貯蔵用途における再生可能エネルギーの統合の成長
再生可能エネルギーの統合はスペイン全体で主要なトレンドとなっています。ソーラーおよび風力発電所はグリーン充電のためにEVハブに接続されています。貯蔵ユニットはピーク需要時の供給を安定化するのに役立ちます。都市はクリーンエネルギーで公共充電器をサポートするマイクログリッドを計画しています。エネルギー会社は家庭とグリッドで使用する双方向システムをテストしています。スペインの電気車両(EV)市場は、持続可能な充電エコシステムへの関心から利益を得ています。ホテルやモールはEVステーションを稼働させるために屋上ソーラーを採用しています。このトレンドは国家のエネルギー目標をサポートします。
OTAアップデートと予測機能によるソフトウェア駆動のEV機能の拡大
ソフトウェアはEVの採用においてより大きな役割を果たしています。自動車メーカーは新機能のために頻繁にオーバーザエアアップデートを展開しています。予測ツールはドライバーが近くの充電器でルートを計画するのを助けます。バーチャルダッシュボードはエネルギーの追跡と旅行計画を改善します。アプリはユーザーを混雑の少ない充電ポイントに案内します。スペインの電気車両(EV)市場は、ユーザーの快適さを向上させるスマート機能から利益を得ています。リモートコントロール機能は充電レベルを監視するのに役立ちます。このソフトウェア層は顧客満足度を強化します。
市場課題の分析:
地方での充電の遅さと都市部での高い需要圧力
充電のギャップは多くの地域で摩擦を生んでいます。地方では限られたステーションが旅行の信頼性を低下させます。都市部では高い需要が急速充電の可用性を圧迫しています。電力網の制限が密集した都市での新しい設置を遅らせています。多くの購入者は航続距離への不安からEV計画を遅らせています。車両運営者はピーク時に長い待ち時間に苦労しています。スペインの電気車両(EV)市場は電力網の準備状況の問題に対処しなければなりません。これらの制約は短期的な進展を遅らせています。
高い初期費用、限られたモデルオプション、購入者の価格感度
初期のEV価格は重要な障壁として残っています。多くの家庭は予算の制限から購入を遅らせています。手頃なEVモデルは複数のセグメントで限られたままです。中古EVの供給は小さく、低コストの選択肢を減少させています。バッテリー交換の不安は依然として購入者の信頼に影響を与えています。企業は車両規模を拡大する際にコスト圧力に直面しています。スペインの電気車両(EV)市場は価格と品質の向上をバランスさせなければなりません。より広範な手頃さがより広い採用をサポートします。
市場機会:
高速充電回廊の拡大、観光インフラ、スマートグリッドリンク
スペインは観光に基づく充電ハブの開発において大きな可能性を持っています。ホテルやリゾートは、増加する旅行者に対応するためにEV対応の駐車場を計画しています。高速道路の回廊は、高速充電クラスターの可能性を提供します。エネルギー企業は電力バランスを改善するスマートグリッドリンクをテストしています。レンタルフリートは観光ルート向けにEVユニットに投資しています。スペインの電気自動車(EV)市場は、ターゲットを絞ったインフラ成長から利益を得ることができます。これらの動きは、事業者に新たな収益源を開きます。広範なアクセスは新しいEVユーザーを引き付けるのに役立ちます。
地元のEV生産、バッテリー組立、グリーン製造インセンティブの成長
工業地帯はEV関連の生産において大きな可能性を提供します。工場は新しい電気モデルのために組立ラインを拡大できます。バッテリーパックユニットは地元のサプライヤーに新しい役割を開きます。労働力のスキルアッププログラムは先進的な製造をサポートします。政府のインセンティブはよりクリーンな生産方法を促進します。スペインの電気自動車(EV)市場は、強力な産業拡大から利益を得ることができます。新しいパートナーシップは世界的な投資を引き付けるのに役立ちます。これらの利点はスペインのEVの地位を強化します。
市場セグメンテーション分析:
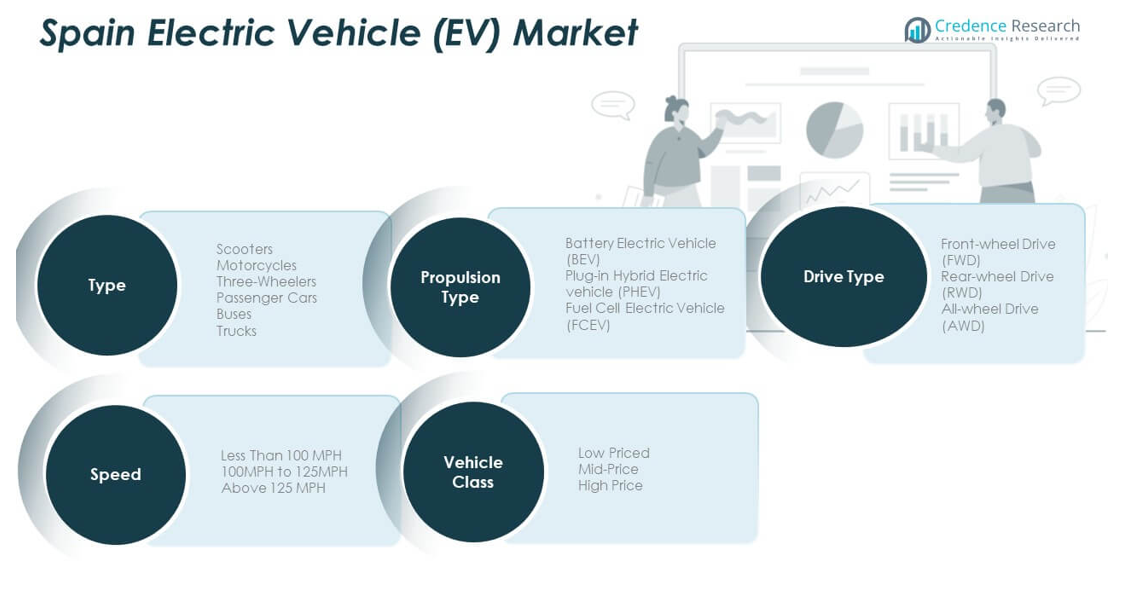
タイプ別
スペインの電気自動車(EV)市場はスクーター、オートバイ、三輪車、乗用車、バスにわたって拡大しています。乗用車は幅広いモデルの利用可能性と増加する家庭利用のために強い支持を得ています。スクーターは短距離移動が主流の密集した都市で人気を集めています。オートバイは迅速な都市移動を求める若い通勤者を引き付けます。三輪車は限られていますが、特定の地域でラストマイルのタスクを果たします。バスは公共交通機関のアップグレードとフリートの電化を通じて需要が高まっています。このミックスは個人および商業ニーズにわたる多様な採用を示しています。
- 例えば、コンパクトな電動スクーターとオートバイは、密集した都市部で迅速かつコスト効果の高いラストマイルの移動を提供し、人気を集めています。乗用車は幅広いモデルの利用可能性と家庭利用のために依然として支配的です。
推進タイプ別
バッテリー電気自動車は、より広い充電アクセスと強力な効率向上のためにリードしています。プラグインハイブリッド電気自動車は長距離旅行中の柔軟性を求めるユーザーを引き付けます。燃料電池電気自動車はインフラの成長が遅いためニッチにとどまっています。BEVは新しいモデルの発売を通じて強い勢いを得ています。PHEVは充電器の密度が低い遠隔地域のユーザーをサポートします。FCEVは水素回廊が全国的に拡大するときに規模を拡大する可能性があります。この構造はバランスの取れた購入者の選択をサポートします。
駆動タイプ別
前輪駆動プラットフォームは低コストで都市移動に強く適しているため支配的です。後輪駆動モデルはより良いハンドリングと高いトルクを求める購入者にアピールします。全輪駆動は安定性とパフォーマンスを求めるプレミアムユーザーの間で関心を集めています。それはEV SUVの販売増加から利益を得ます。この多様性は広範な市場カバレッジをサポートします。
速度と車両クラス別
低速EVは予算重視の購入者と短距離ライダーを引き付けます。中速モデルは通常の通勤者に適しています。高速EVはパフォーマンス重視のユーザーにアピールします。低価格EVはエントリーレベルの採用をサポートします。中価格ユニットは主流の家族のニーズを満たします。高価格EVは高級ブランドと先進機能を通じて人気を集めています。
セグメンテーション:
タイプ別
- スクーター
- オートバイ
- 三輪車
- 乗用車
- バス
推進タイプ別
- バッテリー電気自動車 (BEV)
- プラグインハイブリッド電気自動車 (PHEV)
- 燃料電池電気自動車 (FCEV)
駆動タイプ別
- 前輪駆動 (FWD)
- 後輪駆動 (RWD)
- 全輪駆動 (AWD)
速度別
- 100 MPH未満
- 100 MPHから125 MPH
- 125 MPH以上
車両クラス別
- 低価格
- 中価格
- 高価格
地域分析:
中央スペイン(マドリードと周辺州)
スペインの電気自動車 (EV) 市場は中央スペインで最も強い勢いを示しており、マドリードが推定42%の市場シェアを持っています。マドリードは、充実した充電カバレッジ、厳しい低排出ゾーン、高い公共交通機関の電化によってこのリードを得ています。この地域の購入者は、高い所得水準と強力な都市モビリティ政策により、EVをより速く採用しています。フリートオペレーターは、都市圏全体に設置されたクリーンエア規制を満たすために車両をアップグレードしています。充電オペレーターは、通勤交通をサポートするために急速充電ハブを拡大しています。この地域は、スペイン全体のEV普及の国家基準を設定し、スペイン全体の初期採用者の成長をサポートしています。
カタルーニャと東部スペイン(バルセロナ、バレンシア、沿岸地域)
カタルーニャは、バルセロナの持続可能な交通への強い焦点と積極的なEVインフラ拡大によって、推定33%の市場シェアを確保しています。この地域は、電動レンタルフリートとホテルベースの充電ステーションの需要を高める観光業の恩恵を受けています。沿岸都市は、長距離旅行をサポートするために、高速道路や駐車ハブに充電器を配置しています。バルセロナとバレンシア近郊の工業地域は、燃料コストを削減するために物流ルートにEVを統合しています。スペインの電気自動車 (EV) 市場は、この地域からの強力な自治体の支援を通じて安定した貢献を得ています。また、よりクリーンな個人モビリティを求める家族の間で一貫した採用を記録しています。
南部および北部スペイン(アンダルシア、バスク地方、ガリシア、その他)
南部および北部スペインは、充電回廊の拡大により成長の可能性が高まっており、推定25%の市場シェアを持っています。アンダルシアでは、主要高速道路や地域の首都に新しい充電器が登場するにつれて、EVの認知度が高まっています。北部地域のバスク地方は、強力な産業投資とグリーン政策を通じてEV利用をサポートしています。農村地域では充電器の展開が遅れているため、採用は緩やかなペースで進んでいます。南部の観光地は、ピークシーズン中にレンタルEVの需要を促進しています。この地域は、インフラのギャップが埋まり、新しいインセンティブが小都市に到達するにつれて、長期的な拡大を強化しています。
主要プレイヤー分析:
競争分析:
スペインの電気自動車(EV)市場は、急成長する環境で早期の優位性を確保しようとする国内外の自動車メーカー間で激しい競争が展開されています。主要ブランドは、多様な購入者のニーズに応えるために、コンパクト、中型、プレミアムモデルでポートフォリオを強化しています。充電事業者は主要な回廊全体での高速充電アクセスの拡大を通じて競争しています。フリートの電化は、強力なサービスネットワークを持つ信頼できるサプライヤーへの需要を高めています。新規参入者は、バッテリーの航続距離やスマート機能における革新を推進し、注目を集めています。組立ユニットやサプライチェーンへの投資の増加から利益を得ています。競争圧力は、性能、安全性、ソフトウェアの継続的なアップグレードを促進しています。
最近の動向:
- 2025年5月、SEAT S.A.はバルセロナのマルトレル施設での重要な生産マイルストーンを発表しました。同社は、64,000平方メートルにわたる新設の3億ユーロのバッテリープラントで、年間最大30万台のバッテリーシステムを供給できるプレシリーズ組立を開始しました。同時に、CUPRA RavalおよびフォルクスワーゲンID.2の車体部品のプレシリーズ生産が、先進的なPXLプレス技術を使用して開始され、2026年の本格的な生産開始に向けて準備が進められています。
- 2025年2月、キアはスペインのタラゴナで2025年EVデーを開催し、韓国自動車グループの欧州電化戦略における重要な瞬間を迎えました。同社は、初の専用電動セダンとハッチバックであるKia EV4を発表し、標準の58.3kWhで430kmのWLTP航続距離を提供するバッテリーオプションと、長距離81.4kWhバリアントを提供しました。また、将来のBセグメントの全電動SUVをプレビューするConcept EV2と、キア初の専用プラットフォームビヨンドビークル(PBV)モデルであるPV5も初公開しました。
レポートのカバレッジ:
この調査レポートは、タイプ、推進タイプ、駆動タイプ、速度、車両クラスに基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 採用の増加は、都市や高速道路での国家的なモビリティ目標を強化します。
- 充電インフラの拡大は、個人および商用車両へのアクセスを広げるのをサポートします。
- 地元での組立の成長は、供給の安定性を向上させ、輸入依存を減少させます。
- 新しいEVモデルは、航続距離と性能を向上させ、主流の需要を促進します。
- スマートソフトウェアの統合は、接続された運転体験への関心を高めます。
- 企業の持続可能性目標を通じて、車両の電動化が加速します。
- 再生可能エネルギーを利用した充電ハブは、よりクリーンな輸送への移行をサポートします。
- 地域間のインセンティブの整合性は、市場参入障壁を減少させるのに役立ちます。
- 強力なOEM競争は、すべてのEVカテゴリーでの革新を促進します。
- 消費者の認識の拡大は、スペイン全体での長期的な採用をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スペインのEV市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、スペインのEV市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にスペインのEV市場のどのセグメントが最も大きなシェアを占めましたか?
スペインのEV市場の成長を促進している主な要因は何ですか?
スペインのEV市場での主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スペイン電気自動車(EV)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスペイン電気自動車(EV)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,377.5 million → 2032: USD 23,096.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スペイン電気自動車(EV)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スペイン電気自動車(EV)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスペイン電気自動車(EV)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スペイン電気自動車(EV)市場市場の成長要因
- 3.3 スペイン電気自動車(EV)市場市場の抑制要因および課題
- 3.4 スペイン電気自動車(EV)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スペイン電気自動車(EV)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スペイン電気自動車(EV)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スペイン電気自動車(EV)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スペイン電気自動車(EV)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スペイン電気自動車(EV)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスペイン電気自動車(EV)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スペイン電気自動車(EV)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スペイン電気自動車(EV)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スペイン電気自動車(EV)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スペイン電気自動車(EV)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スペイン電気自動車(EV)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスペイン電気自動車(EV)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスペイン電気自動車(EV)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスペイン電気自動車(EV)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスペイン電気自動車(EV)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスペイン電気自動車(EV)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスペイン電気自動車(EV)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスペイン電気自動車(EV)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スペイン電気自動車(EV)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
