
市場概要
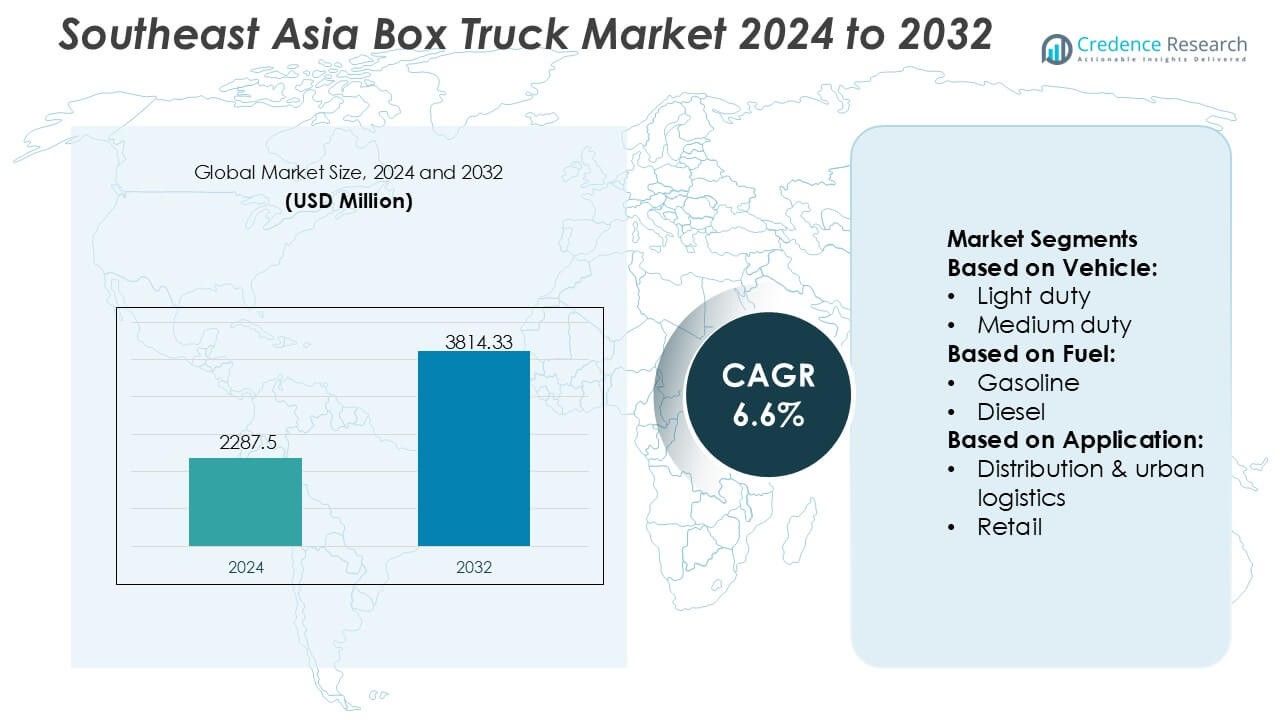
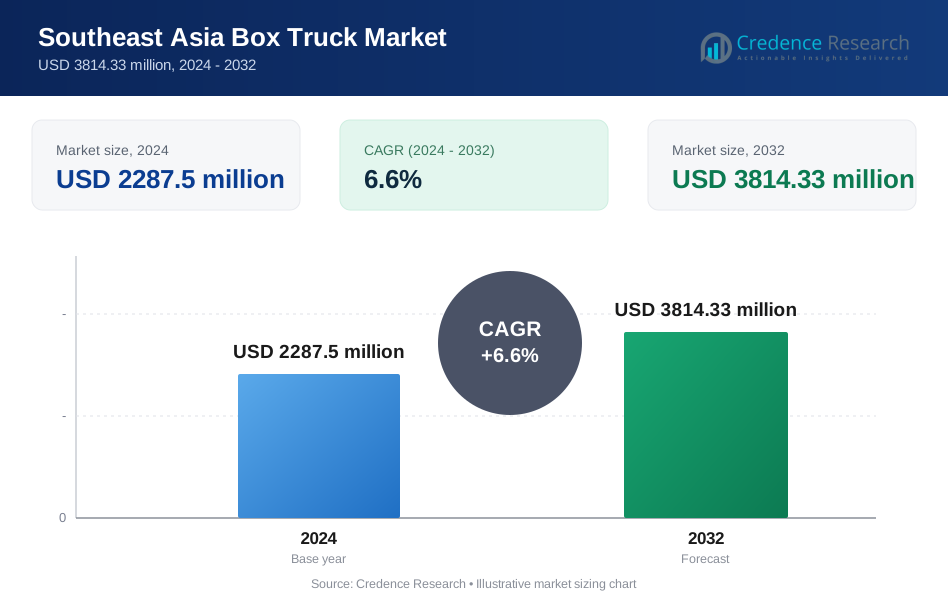
東南アジアのボックストラック市場規模は2024年に2287.5百万米ドルと評価され、2032年までに3814.33百万米ドルに達すると予測されており、予測期間中のCAGRは6.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の東南アジアボックストラック市場規模 | USD 2287.5 Million |
| 東南アジアボックストラック市場、CAGR | 6.6% |
| 2032年の東南アジアボックストラック市場規模 | USD 3814.33 Million |
東南アジアのボックストラック市場は、技術革新と地域全体のフリート近代化を推進するグローバルOEM、地域メーカー、新興の電動モビリティ企業の混合によって形成されています。競争は、企業がeコマース、小売流通、コールドチェーン物流の増大するニーズに応えるために、積載効率、耐久性、低排出性能の向上に注力する中で激化しています。地域に特化した組立、アフターサービスサポート、テレマティクス統合への戦略的投資が市場の地位をさらに強化しています。アジア太平洋地域は、強力な製造能力、拡大する物流ネットワーク、急成長する都市中心部での軽・中型ボックストラックの急速な採用に支えられ、正確に42%の市場シェアを持つ主要地域として位置しています。
市場の洞察
- 市場は2024年に2287.5百万米ドルに達し、2032年までに3814.33百万米ドルに達すると予測されており、強力な物流と流通の拡大によって6.6%のCAGRを達成します。
- 市場の推進要因には、eコマースの浸透の拡大、フリートのアップグレードの加速、軽量ボックストラックの採用の増加が含まれ、これらは密集した都市配送ルートに適しているため、主要なセグメントシェアを占めています。
- トレンドは、電動およびハイブリッドボックストラックへの関心の高まり、テレマティクス統合の強化、コールドチェーン用途のための断熱ボディの広範な使用を示しています。
- OEMが地域の組立を強化し、製品ポートフォリオを多様化し、アフターセールスネットワークを最適化してフリートオペレーターを維持する中で、競争の激化が進んでいます。
- 地域分析では、アジア太平洋が製造規模と物流インフラによって42%のシェアを持ち、他の地域は輸入需要と中・大型トラックの展開を支える国境を越えた貿易連携を通じて貢献しています。
市場セグメンテーション分析:
車両別
軽量ボックストラックは、操作性、低い運用コスト、ラストマイル配送需要が増加し続ける密集した都市環境への適合性により、東南アジア市場で推定54%のシェアを占めています。中型モデルは、燃料効率を損なうことなく高い積載能力を必要とする都市間物流および地域流通ネットワークで着実に採用されています。重型ボックストラックは、主に建設資材の輸送や大規模な小売流通に役立つ小さいながらも重要なセグメントであり、ASEAN回廊全体でのインフラ開発の拡大と国境を越えた貨物活動によって支えられています。
- 例えば、Navistar, Inc.はS13インテグレーテッドパワートレインを通じて性能を向上させ、パワートレインの全体重量を前世代と比較して約24キログラム(52ポンド)削減し、高負荷の地域アプリケーションでの効率的な運用を可能にしました。
燃料別
ディーゼル駆動のボックストラックは、広範な燃料供給インフラ、高いトルク出力、長距離信頼性を求めるフリートオペレーターの強い支持を背景に、推定62%のシェアでトップの地位を保持しています。ガソリン車は、初期投資が少ない軽量アプリケーションで適度な存在感を維持しています。政府がフリートの電化を奨励する中、電気およびハイブリッド車は急速に成長しており、BEVはメンテナンスコストの低さから新興代替品の中で最も高い支持を得ています。CNGとLPGは特定の都市フリートで採用が進んでおり、バイオディーゼルは低排出商用車を促進する地域の持続可能性政策および規制に適合しています。
- 例えば、BYD Motors Inc.は、150 Wh/kgのエネルギー密度をテスト済みで、20%から80%までの急速充電を45分でサポートするBlade Batteryを搭載した最新のeTruckプラットフォームを導入し、フリートの稼働時間と運用効率を大幅に向上させました。
用途別
配送および都市物流は、主要な東南アジアの都市でのマイクロウェアハウジングネットワークの拡大、急速な履行期待、急成長するeコマース活動によって推定48%のシェアで支配的なアプリケーションセグメントを表しています。小売配送は、現代の貿易、コンビニエンスストア、クイックコマースプラットフォームが地域的に拡大する中、すぐに続きます。食品&飲料物流は、コールドチェーン投資の増加とともに拡大し、建設アプリケーションは大規模なインフラプログラムから勢いを得ています。その他のセグメントには、サービスやレンタルフリートが含まれ、中小企業やラストマイル配送オペレーターの多様なモビリティニーズから利益を得ています。
主要な成長ドライバー
- Eコマースとラストマイル配送ネットワークの拡大
東南アジア全域でのオンライン小売浸透の増加は、企業が高い出荷量、頻繁な発送サイクル、迅速な履行要件を管理するためにラストマイル配送フリートを拡大する中で、ボックストラックの需要を強化しています。都市の密集化とマイクロウェアハウスの普及は、狭い道路や交通量の多い回廊に適したコンパクトで効率的なモデルへのフリートの近代化をさらに加速させます。小売業者、物流アグリゲーター、サードパーティの配送プラットフォームは、ルート最適化を強化し、ターンアラウンドタイムを短縮し、主要都市での即日および翌日配送サービスへの高まる期待に応えるために、軽量および中型のボックストラックをますます展開しています。
- 例えば、Tevva Motors Limitedは、105 kWhのLFPバッテリーを搭載した7.5トンの電動トラックを通じて、高頻度の都市配送サイクルに対する能力を実証しました。このトラックは、実際の走行距離で最大227 kmを可能にし、約1時間で20%から80%までの急速DC充電をサポートし、密集したeコマース環境での連続した複数回の運行を支援します。
- インフラ開発と産業拡大
物流ハブ、工業団地、国境を越えた貿易ルート、コールドチェーンネットワークへの大規模な投資は、製造業、FMCG、流通セクターでのボックストラックの採用を促進します。政府は、貨物の移動性を向上させ、フリートオペレーターの運用障壁を低くする輸送インフラの強化を優先しています。商業用不動産開発と経済特区の拡大によって支えられた建設活動の増加は、材料や機器の移動を増加させ、中型および大型ボックストラックの利用を促進します。この勢いは、頻繁な長距離および複数の停留所をサポートできる頑丈で高容量の車両の需要を強化します。
- 例えば、EV重トラックのバリアントは通常、282 kWhのバッテリーシステム(CATL製)を統合しており、通常は短距離輸送またはバッテリー交換の運用に適しており、高負荷シナリオでの単一充電で「300 kmを超える」ことはありません。
- フリートの近代化と低排出モビリティへの移行
排出削減に対する規制の強化と企業の持続可能性へのコミットメントが相まって、よりクリーンで効率的なボックストラックフリートへの移行が加速しています。オペレーターは、燃料コストを削減し、運用の予測可能性を向上させ、都市の排出基準の厳格化に対応するために、ハイブリッド、電動、および代替燃料モデルをますます採用しています。バッテリー技術、充電エコシステム、テレマティクス統合の進展により、航続距離、ルート計画、車両性能が向上します。企業が運用効率、デジタルフリート管理、長期的なコスト最適化を追求する中で、フリートの更新サイクルが短縮され、次世代ボックストラックの商業的な実行可能性が強化されます。
主要なトレンドと機会
- 電動および代替燃料ボックストラックの採用拡大
東南アジアの各国政府は、電動および代替燃料車を促進するためのインセンティブプログラム、パイロットゾーン、低排出都市貨物回廊を導入しています。フリートオーナーは、主要都市での充電インフラと再生可能エネルギーの統合が進む中で、所有総コストのメリットをますます評価しています。メーカーは、物流の強度とルートプロファイルに合わせたBEV、HEV、PHEV、CNGプラットフォームの多様なパワートレイン提供に投資しています。このシフトは、地域の長期的な脱炭素化の軌跡を活用しようとするOEM、バッテリーサプライヤー、および充電インフラパートナーにとって重要な機会をもたらします。
- 例えば、Daimler Truck AGは、メルセデス・ベンツ eActros 300を搭載した336 kWhのバッテリーパックで最大330 kmの実走行距離を提供し、eActros 400は448 kWhのバッテリーを搭載し、1回の充電で最大400 kmを可能にすることで、ゼロエミッション物流を進めています。どちらも集中的な配送サイクルと160 kWでの急速充電能力を備えています。
- テレマティクス、IoT、フリート分析によるデジタル化
テレマティクスシステムの迅速な展開、センサーに基づくモニタリング、クラウド統合フリートプラットフォームは、可視性、燃料最適化、ドライバーのパフォーマンストラッキング、予測保守、ルート効率を向上させます。物流企業はダウンタイムを最小限に抑え、運用費用を削減するためにデジタルプラットフォームへの投資を増やしています。リアルタイムの位置追跡、積載パターン分析、自動保守スケジューリングの組み合わせにより、技術ベンダーに新たな収益機会が生まれます。デジタル貨物エコシステムが拡大する中、統合されたデータ駆動型の運用は、効率と競争優位性を求めるフリートオペレーターにとって重要な差別化要因となります。
- 例えば、Kenworth Truck Companyは、TruckTech+リモート診断システムを新モデルに統合し、リアルタイムのフォルトコードモニタリングを可能にし、診断時間を最大30%短縮しました。また、Smart Diagnosticsプラットフォームは1,000以上のエンジンおよび車両パラメータをモニタリングし、デジタル対応フリートの保守精度と稼働時間を大幅に向上させます。
- コールドチェーンと温度管理物流の成長
医薬品流通、食品配達プラットフォーム、生鮮食品供給チェーンの拡大に伴い、温度管理されたボックストラックの需要が急増しています。小売業者や3PLは、厳格な食品安全、ワクチン輸送、腐敗しやすい商品の取り扱い基準を満たすために、複数コンパートメントの冷蔵ユニットでフリートをアップグレードしています。加工食品や海産物の地域貿易は、高度な断熱トラックボディとエネルギー効率の高い冷却システムの採用をさらに促進しています。このトレンドは、専門のボディビルダー、冷蔵技術プロバイダー、カスタマイズ可能なコールドチェーン対応ボックストラック構成を提供するOEMにとって強力な機会を生み出します。
主要な課題
- 高い取得コストと限られた運用マージン
フリートオペレーターは、高価な車両取得コスト(特に電気およびハイブリッドボックストラック)や変動する燃料価格、運用費用のために大きな財政的圧力に直面しています。中小規模の物流企業はマージンが圧迫され、フリートのアップグレードや先進技術の採用が制限されています。資金調達へのアクセスの制限、新興EV市場での低い再販価値、補助金承認サイクルの遅れが近代化の努力をさらに遅らせています。これらの制約は、フリートの拡大、効率改善、次世代車両の迅速な採用に対する障壁を生み出します。
- 都市部におけるインフラギャップと運用制約
急速な発展にもかかわらず、いくつかの東南アジア市場は、充電インフラの不十分さ、限られた駐車ゾーン、配送効率を低下させる道路渋滞などのインフラ制限に直面しています。狭い道路、不均一な道路品質、配送時間の規制制限が、フリートオペレーターのルート計画を複雑にしています。国境を越えた物流は、ASEAN内の異なる国家基準と規制フレームワークのために追加の遅延に直面しています。これらの構造的課題は、運用の信頼性を妨げ、配送コストを増加させ、より大きなまたは高度なボックストラック構成の採用を遅らせます。
地域分析
北アメリカ
北米は、強力な貿易連携、多国籍物流オペレーター、および統合されたサプライチェーン内での国境を越えた流通のための中型車両の調達の増加に支えられ、東南アジアのボックストラック市場の外部需要の22%を占めています。米国とカナダの企業は、競争力のある製造コストと柔軟なカスタマイズ基準のため、東南アジアからボックストラックをますます調達しています。物流、宅配便、小売業者によるフリートの近代化プログラムは、調達量をさらに強化します。燃料効率の高い低排出商用車に対する規制の強調も、北米のコンプライアンスニーズに合わせたコスト効率の高いディーゼル、電気、および代替燃料モデルを提供する東南アジアのサプライヤーへの関心を高めています。
ヨーロッパ
ヨーロッパは、コールドチェーン、食品流通、都市物流アプリケーションに適した特殊フリートバリアントの積極的な調達により、東南アジアのボックストラック市場の需要の18%を占めています。ヨーロッパの物流企業は、ペイロード効率をサポートし、運用コストを削減する競争力のある価格の軽量ボックストラックボディを求めて、東南アジアのOEMとますます関与しています。この地域の電動化と持続可能なフリートソリューションへの関心の高まりは、東南アジアで製造された電気およびハイブリッドトラックプラットフォームのパートナーシップを促進します。厳しい環境規制と強力な電子商取引の浸透は、ヨーロッパの密集した都市でのラストマイル配送性能を向上させるコンパクトで操作性の高いボックストラックの調達を加速させます。
アジア太平洋
アジア太平洋は、強力な製造基盤、地域内貿易の拡大、および流通、小売、FMCG、建設部門全体でのボックストラックの大規模な採用により、42%の市場シェアを占めています。東南アジアの高い都市化率と、電子商取引とコールドチェーン物流の急速な成長が、軽・中型トラックの地域需要を押し上げています。タイ、インドネシア、ベトナムのOEMは、有利な産業政策、輸出志向の生産、およびEV商用フリートへの投資の増加から恩恵を受けています。ラストマイル配送から重量物輸送まで、多様な物流ニーズを持つこの地域は、東南アジアをボックストラックの主要生産者および高成長消費市場として位置づけています。
ラテンアメリカ
ラテンアメリカは、ブラジル、チリ、メキシコ、コロンビアでのフリートの更新の増加に支えられ、東南アジアのボックストラック市場の輸出関連需要の10%を占めています。物流企業は、地域の生産ギャップと不安定な国内価格を相殺するために、東南アジアのメーカーからのコスト効果の高い輸入を求めています。小売、食品流通、農業供給チェーンの成長により、混合地形で運行可能な耐久性のあるボックストラックの需要が拡大しています。貿易協定と港湾接続の改善により、調達フローが円滑になります。ラテンアメリカのフリートオペレーターが最新のテレマティクスと排出基準に適合したエンジンを採用するにつれ、東南アジアのサプライヤーは、手頃な価格で適応可能なガソリン、ディーゼル、および代替燃料モデルを供給することで利益を得ています。
中東とアフリカ
中東・アフリカ地域は、湾岸諸国および主要なアフリカ経済圏における建設の拡大、FMCG流通、インフラ主導の物流需要によって、東南アジアのボックストラック需要の8%を占めています。地域の購入者は、高温環境での耐久性と西洋の輸入品に比べて低いメンテナンスコストのために、東南アジアのトラックを好みます。UAE、サウジアラビア、南アフリカでの都市流通ネットワークの拡大とコールドチェーンの拡大に伴い、需要はさらに増加しています。輸送回廊や工業地帯への戦略的な政府投資が調達量を増加させ、東南アジアのOEMをフリート拡大プログラムにおける信頼性の高いコスト効率の良いパートナーとして位置付けています。
市場セグメンテーション:
車両別:
- 軽量
- 中量
燃料別:
- ガソリン
- ディーゼル
用途別:
- 流通・都市物流
- 小売
地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
東南アジアのボックストラック市場は、Navistar, Inc.、BYD Motors Inc.、Tevva Motors Limited、SAIC HONGYAN Automotive Co., Ltd.、Daimler Truck AG、Kenworth Truck Company、Nikola Corporation、DAF Trucks、Scania、AB Volvoを含む世界の商用車メーカーと新興の電動トラックイノベーターによって形成された競争的エコシステムを特徴としています。東南アジアのボックストラック市場は、グローバルOEM、地域の組立業者、急成長する電動モビリティのイノベーターの混合によって定義され、フリートの近代化、技術アップグレード、サプライチェーンの効率化を共同で形成しています。メーカーは生産能力の拡大、流通ネットワークの強化、eコマース、コールドチェーン物流、都市配送に適したカスタマイズ可能なボディ構成の提供に注力しています。低排出モビリティへのシフトは、企業が東南アジアの規制および運用要件に最適化されたBEV、HEV、代替燃料プラットフォームへの投資を加速させる中で競争を激化させています。強力なアフターサービスネットワーク、改善されたテレマティクス統合、強化された耐久性基準が競争相手をさらに差別化し、物流、小売、FMCG、建設オペレーターとの長期契約を確保することを可能にしています。
主要プレイヤー分析
- ナビスター社
- BYDモーターズ社
- テヴァ・モーターズ・リミテッド
- SAIC HONGYANオートモーティブ株式会社
- ダイムラー・トラックAG
- ケンワース・トラック・カンパニー
- ニコラ・コーポレーション
- DAFトラックス
- スカニア
- ABボルボ
レポートのカバレッジ
この調査レポートは、車両、燃料、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩についても探求し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的な推奨事項を提供しています。
将来の展望
- 主要な東南アジア経済圏でのeコマース物流ネットワークの拡大に伴い、市場は拡大します。
- フリートオペレーターは、厳しくなる排出基準に対応するため、電気およびハイブリッドボックストラックをますます採用します。
- 都市部での配送需要が増加し、コンパクトで操作性の高い軽量ボックストラックへの需要が高まります。
- コールドチェーンの拡大により、断熱および冷蔵ボックストラックの調達が加速します。
- OEMは、リードタイムを短縮し地域競争力を高めるために、現地での組立に投資します。
- テレマティクスおよびフリート管理システムは、ルート効率と稼働時間を最適化するための標準となります。
- デジタル貨物プラットフォームは、標準化された多用途ボックストラック構成の需要を強化します。
- 地方都市でのインフラ開発が中型トラックの展開を促進します。
- 官民パートナーシップは、老朽化したフリートをよりクリーンで効率的なモデルに更新することを支援します。
- ASEAN内の越境貿易の増加により、耐久性のある長距離ボックストラックの需要が高まります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の東南アジアボックストラック市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、東南アジアのボックストラック市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に東南アジアのボックストラック市場のどのセグメントが最も大きなシェアを占めましたか?
東南アジアボックスカート市場の成長を促進している主な要因は何ですか?
東南アジアのボックストラック市場での主要企業はどこですか?
2024年に東南アジアボックストラック市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 東南アジアボックストラック市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の東南アジアボックストラック市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2287.5 million → 2032: USD 3814.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 東南アジアボックストラック市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 東南アジアボックストラック市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における東南アジアボックストラック市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 東南アジアボックストラック市場市場の成長要因
- 3.3 東南アジアボックストラック市場市場の抑制要因および課題
- 3.4 東南アジアボックストラック市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 東南アジアボックストラック市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 東南アジアボックストラック市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、東南アジアボックストラック市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 東南アジアボックストラック市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 東南アジアボックストラック市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は東南アジアボックストラック市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 東南アジアボックストラック市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 東南アジアボックストラック市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 東南アジアボックストラック市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 東南アジアボックストラック市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新東南アジアボックストラック市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の東南アジアボックストラック市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の東南アジアボックストラック市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の東南アジアボックストラック市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の東南アジアボックストラック市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの東南アジアボックストラック市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の東南アジアボックストラック市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの東南アジアボックストラック市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 東南アジアボックストラック市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
