
市場概要:
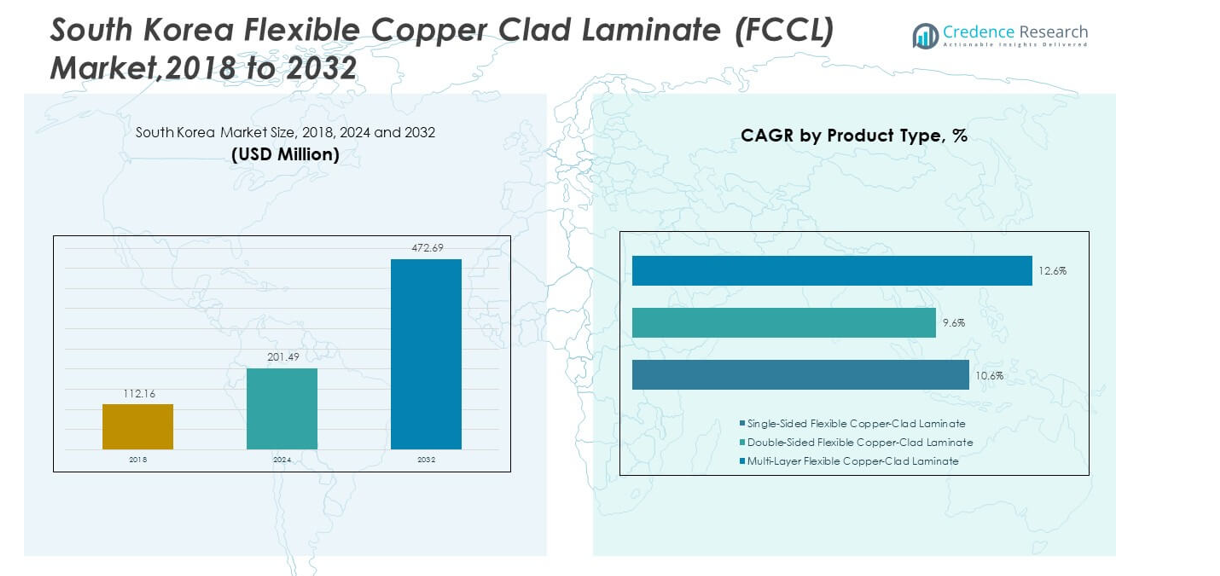
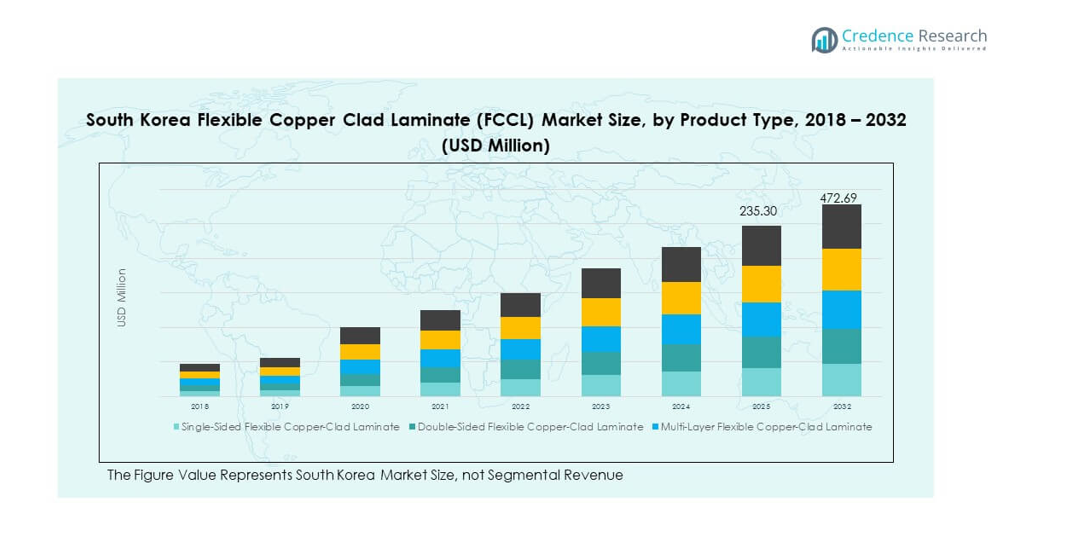
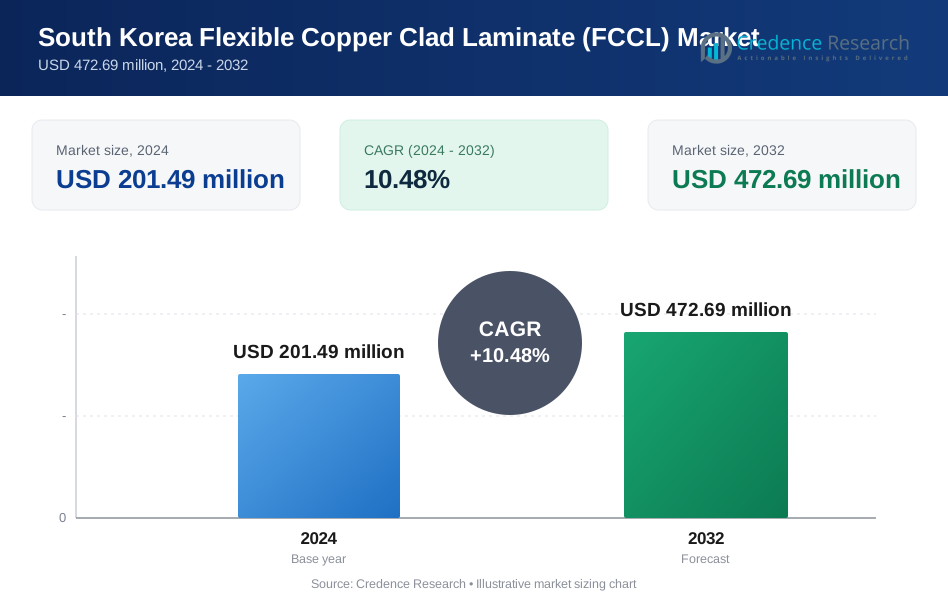
韓国のフレキシブル銅張積層板(FCCL)市場の規模は、2018年に1億1216万米ドルと評価され、2024年には2億149万米ドルに増加し、2032年までに4億7269万米ドルに達すると予測されており、予測期間中のCAGRは10.48%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 韓国フレキシブル銅張積層板(FCCL)市場規模 2024 | 2億149万米ドル |
| 韓国フレキシブル銅張積層板(FCCL)市場、CAGR | 10.48% |
| 韓国フレキシブル銅張積層板(FCCL)市場規模 2032 | 4億7269万米ドル |
軽量電子材料の強い需要が韓国のフレキシブル銅張積層板(FCCL)市場の安定した拡大を促進しています。フレキシブルPCBのメーカーは、性能を損なうことなく曲げをサポートする薄く安定した積層板を好みます。5Gデバイスの普及により、主要な製造拠点で高周波対応のFCCLグレードの需要が高まっています。EVバッテリーモジュールは、耐熱性のある積層構造に依存するフレキシブル回路を統合しています。ディスプレイメーカーは、OLEDや折りたたみ式スクリーンで使用される高密度インターコネクト層にFCCLを採用しています。供給のアップグレードにより、厳しいデバイス仕様に合った品質レベルが向上しています。強力な研究開発活動が材料革新を強化しています。
韓国のフレキシブル銅張積層板(FCCL)市場は、アジア太平洋地域との強い地域的結びつきを示しています。韓国は、半導体、スマートフォン、ディスプレイメーカーの密集したネットワークにより、採用をリードしています。中国は広範な生産基盤を維持し、規模の利益を求めるPCBサプライヤーを引き付けています。台湾は、強固なIC基板とPCBエコシステムを通じて安定した貢献を続けています。日本は、信頼性と低信号損失に焦点を当てたプレミアムFCCLの革新を通じて強い成長を示しています。東南アジア諸国は、新しい電子機器組立拠点と投資の増加により、台頭し始めています。
市場の洞察:
- 韓国のフレキシブル銅張積層板(FCCL)市場は、2018年の1億1216万ドルから2024年には2億149万ドルに成長し、2032年までに4億7269万ドルに達すると予測されています。これは、強力な電子機器、ディスプレイ、半導体製造活動によって推進されています。
- ソウル首都圏は先進的な半導体クラスターと強力なデバイス製造によって45〜50%の最大シェアを保持しています。慶尚地域は自動車用電子機器と輸出関連施設によって25〜30%を占め、全羅・忠清地域はPCBとIoT組立インフラの拡大により15〜20%を占めています。
- 最も成長が速い地域は全羅・忠清ゾーンで、フレキシブルPCB製造、IoTデバイス、デジタルコンポーネント生産に特化した地域産業パークへの投資増加に支えられ、15〜20%のシェアを保持しています。
- チャートからのセグメント分布では、シングルサイドFCCLが主流の消費者向け電子機器におけるコンパクトなフレキシブル回路で広く使用され、約25〜30%のシェアを占めています。
- ダブルサイドおよび多層FCCLはスマートフォン、折りたたみディスプレイ、高度なインターコネクト構造での採用が高く、韓国の電子機器生産を支配しており、約70〜75%のシェアを占めています。
市場の推進要因:
先進的な消費者向け電子機器におけるFCCLの使用拡大
韓国のフレキシブル銅張積層板(FCCL)市場は、主要ハブでのデバイス出力の増加から強力な勢いを得ています。生産者はスマートフォンやウェアラブルのコンパクトなデザインに対応するため、薄い積層板のグレードをアップグレードしています。これにより、大量生産サイクル中のフレキシブル回路の信頼性を向上させる曲げ安定性がサポートされます。ディスプレイメーカーはOLEDや折りたたみ製品での信号制御を強化するために高級FCCLを採用しています。高周波性能のニーズが密集したインターコネクト層全体での材料選択を形作ります。研究開発のアップグレードは、地元企業がグローバルデバイスリーダーによって要求される品質基準を維持するのを助けます。強力な電子機器の拡大は、長期的な供給プログラム全体で需要を安定させます。
- 例えば、パナソニックのFELIOS™ポリイミドFCCLは、折りたたみディスプレイで広く使用される高いフレックス耐久性をサポートする12.5μmのPIフィルムを使用しています。
EVおよび自動車用電子機器におけるFCCLの統合拡大
電気自動車は、コンパクトな回路モジュールでの耐熱性FCCLの新たなニーズを生み出しています。バッテリー制御システムは、狭いレイアウトで重量を減らすフレキシブル回路に依存しています。これにより、設計者は過酷な熱イベント中に安定した電気性能を達成できます。OEMは安全部品のために寸法制御が厳しい積層板を供給するようサプライヤーに求めています。高度なドライバーシステムは、連続負荷パターン下での安定した信号整合性を必要とします。ティアワンサプライヤーは、スマートコンポーネント生産ラインを拡大するにつれて注文を増やしています。強力な自動車電動化は、多くの工場で一貫したボリューム増加を生み出しています。
- 例えば、SKネクシリスは、EV制御ユニットでの熱信頼性を向上させるフレキシブルバッテリー回路で使用される超薄型4μm銅箔を製造しています。
高密度PCB製造能力へのシフト
高密度インターコネクト生産は、戦略的な韓国サイト全体でのFCCL需要を強化しています。製造業者は、コンパクトなボード内での迅速な信号フローをサポートするために低損失積層板を必要としています。これにより、プレミアムデバイスカテゴリーでの出力を強化するための層間隔が狭くなります。生産者は、一貫性を向上させるために新しい積層ラインに投資しています。地元のPCB企業は、技術クラスターを拡大することでグローバルな供給シフトに対応しています。チップパッケージング活動の増加は、耐久性のあるFCCLスタックのニーズを高めています。能力のアップグレードは、企業が先進的な電子機器全体での長期契約を確保するのを助けます。
半導体およびディスプレイエコシステムの強力な成長
半導体の拡大は、チップのパッケージングおよびテストモジュールにおけるFCCLの使用を広げます。これは、先進的なチップセット周辺の熱を管理する回路全体の安定性を向上させます。ディスプレイメーカーは、次世代パネル内の薄いインターコネクトのために柔軟なラミネートを好みます。材料供給者は、エッチング結果を改善するためによりクリーンな銅表面を導入します。高速データデバイスは、ピーク負荷時に安定した誘電強度を持つFCCLを必要とします。クラスター全体での生産シナジーにより、主要メーカーのリードタイムが短縮されます。強力なエコシステムは、多くの高級デバイスにわたる持続的なFCCL統合を保証します。
市場動向:
コンパクトシステム設計のための超薄型FCCLグレードの採用
薄くて軽量な材料は、韓国のフレキシブル銅張積層板(FCCL)市場における強力なトレンドを定義します。生産者は、トップティアデバイスの小型化目標を満たす超薄層を供給します。これは、曲げポイント全体で電気的安定性を損なうことなく回路の柔軟性を向上させます。ウェアラブルメーカーは、薄型で耐久性のある製品構造を提供するために薄いFCCLを選択します。折りたたみ式スクリーンは、繰り返し動作下での高いフレックス耐久性の必要性を押し進めます。生産者は、狭い接着ゾーンでの剥離強度を向上させるために樹脂ブレンドを修正します。トレンドの強度は、多くのセクターでのコンパクトなスマート機器の迅速な展開とともに高まります。
- 例えば、日本メクトロンのフレキシブル回路は、小さな半径で20万回以上の曲げサイクルをサポートし、耐久性のあるウェアラブルおよび折りたたみデバイス設計を可能にします。
5GおよびRFデバイス向けの高周波対応FCCLへのシフト
5Gの拡大は、韓国全体のRFフロントエンド回路で使用されるFCCLのアップグレードを促進します。エンジニアは、高信号速度で低誘電損失を持つラミネートグレードを必要とします。これは、コンパクトなデバイスフォーマット内のアンテナおよびフィルターでの正確なルーティングをサポートします。ネットワーク機器メーカーは、多バンド操作のために安定したFCCLに投資します。R&Dグループは、ピーク転送イベント中の熱処理を改善するために新しい基板をテストします。RFレイアウトに合わせた精密制御された銅表面の需要が高まります。このトレンドは、より多くの5GおよびWi-Fiモジュールが消費者および産業デバイスに導入されるにつれて加速します。
- 例えば、デュポンのPyralux® AP FCCLは、誘電率3.4および損失正接0.004を特徴とし、高周波5Gモジュールに適しています。
FCCL製造ラインでの自動化の増加
生産者は、新しいFCCLプラント全体で自動光学検査およびハンドリングツールを統合します。自動化は、薄いラミネート構造における欠陥検出の精度を向上させます。これは、多くのグレードにわたる大規模な出力サイクル中の材料廃棄物を削減します。ロボットサポートは、多段階ラミネーションタスク中のアライメント制御を強化します。スマート生産は、トレーサビリティを改善し、オペレーターの意思決定サイクルを加速します。サプライヤーは、頻繁なバッチシフト中の一貫性を維持するためにデータ駆動ツールを使用します。自動化トレンドは、主要な電子機器メーカーへのより強力な輸出コミットメントとともに高まります。
エコ効率の高いFCCL材料の使用拡大
持続可能性は、大規模なOEMネットワーク全体でエコ効率の高いFCCLの受け入れを広げます。これは、より良い熱安定性を持つハロゲンフリー樹脂システムを供給するよう生産者を促します。デバイスブランドは、処理中の排出を削減しながら安全性を強化する材料を求めます。リサイクル可能性の目標は、多くのデバイスで使用されるフレキシブル回路全体のラミネート設計を形作ります。いくつかのプラントは、企業のフットプリント目標を達成するためにクリーンなエネルギーラインに投資します。グローバルバイヤーは、長期的な持続可能性ガイドラインに沿ったサプライヤーを好みます。このトレンドは、消費者向け電子機器全体でのより強力な環境目標とともに加速します。
市場の課題分析:
高い技術的障壁と複雑な生産要件
韓国のフレキシブル銅張積層板(FCCL)市場は、デバイスエコシステム全体での厳しい技術基準により困難に直面しています。高度な表面処理ラインを必要とする正確な銅の接着制御が求められます。超薄膜は、ラミネーションやエッチングの工程で欠陥のリスクを増加させます。生産者は、ボリュームを拡大しながら均一な誘電特性を維持しなければなりません。高周波デバイスは、損失安定性と熱挙動に対する厳しい要件を導入します。敏感なグレードで歩留まりの変動が発生すると、供給のギャップが生じます。これらの障壁は、資本や研究開発力が不足している小規模企業の参入を制限します。
激しい競争と原材料の感受性
生産者は、銅箔や特殊樹脂の価格変動に関連するコスト圧力に直面しています。PCBや半導体セグメント全体で世界的な需要が逼迫すると、利益率が圧迫されます。中国や台湾の競合他社は、攻撃的な価格で大量のグレードを導入しています。地元企業は、コスト優位性ではなく品質を通じて差別化しなければなりません。樹脂システムで使用される化学物質に対する規制圧力がコンプライアンスコストを増加させます。OEMは、既存の生産サイクルに負担をかける迅速なリードタイムを求めています。これらの要因が組み合わさり、持続的な競争および運用リスクを生み出します。
市場の機会:
新興のモビリティおよびスマートデバイスプラットフォームにおけるFCCLの拡大
韓国のフレキシブル銅張積層板(FCCL)市場は、EVアーキテクチャやスマートモジュールの増加から新たな機会を得ています。狭いスペースで剛性構造を置き換える軽量回路を求める設計者をサポートします。ウェアラブルの成長は、より高いフレックス耐久性を持つFCCLの需要を増加させます。ロボットやIoTデバイスは、安定した熱制御を持つコンパクトなラミネートを必要とします。高度なディスプレイは、薄型パネル全体での高級インターコネクト材料の需要を高めます。地元のサプライヤーは、成長するアジアの組立ハブへの輸出提供を拡大できます。これらのセグメントは、強力な革新パイプラインを持つ企業にとって長期的な機会を創出します。
高周波、低損失FCCL技術における成長の可能性
高速電子機器は、RF、AI、および5Gシステムに特化したFCCLの機会を開きます。ピーク負荷での損失を減少させる樹脂改革への投資をサプライヤーに促します。チップパッケージング企業は、密集した信号経路のための信頼性のある材料を求めています。熱安定性の向上は、高度なボードの厳しい性能規則を満たすのに役立ちます。強力な研究開発能力を持つ生産者は、世界的なOEMからの設計勝利を確保できます。アップグレードされた能力は、韓国の高級電子供給チェーンにおける地位を強化します。この機会は、高性能デジタルシステムへの世界的な関心の高まりとともに拡大します。
市場セグメンテーション分析:
製品タイプ別
韓国のフレキシブル銅張積層板(FCCL)市場は、すべての製品カテゴリーで強い採用を示しています。片面FCCLは、コンパクトデバイス用のフレキシブルプリント回路で安定した使用を確保しています。両面FCCLは、より高いルーティング密度を必要とする中級消費者向け電子機器で広く好まれています。多層FCCLは、信頼性と信号精度が重要な高度なディスプレイや高性能モジュールでその地位を強化しています。メーカーが高級製品向けに薄型インターコネクト構造にシフトするにつれて需要が高まります。各製品タイプは、進化するデバイスアーキテクチャに合わせた定義された製造ワークフローをサポートします。成長の勢いは、拡大する電子クラスター全体で堅調に続いています。
- 例えば、LG Innotekの多層FCCL構造は、20μmライン/20μm間隔までの微細ピッチ回路形成をサポートし、スマートフォンの高密度接続を可能にします。
材料タイプ別
ポリイミドベースのラミネートは、熱安定性と優れた屈曲耐久性によりリードしています。エポキシ樹脂ラミネートは、コストと耐久性が生産目標と一致する必要がある大量市場向けデバイスをサポートします。PTFEラミネートは、低誘電損失が必要な通信システムで使用される高周波モジュールで注目を集めています。柔軟な絶縁ラミネートは、安定した価格で中程度の性能を必要とする幅広い用途に対応します。材料の選択は、デバイスの複雑さと韓国の生産拠点全体の熱要件に応じて変化します。
- 例えば、東レのポリイミドフィルムは、400°C近くの連続温度に耐え、要求の厳しい半導体および航空宇宙回路用のFCCL構造をサポートします。
厚さ別
薄いラミネートは、ウェアラブル、折りたたみ式スクリーン、およびスペースが限られた回路において強い関連性を持っています。中厚グレードは、バランスの取れた剛性と耐熱性を持つ主流の電子機器をサポートします。厚いラミネートは、耐久性が重要な自動車用電子機器や産業システムで価値を保持します。
エンドユーザー産業別
スマートフォンとタブレットは、高い出力サイクルのため需要を支配しています。ラップトップとPCは、内部接続層の安定した消費を維持しています。ウェアラブルは、多機能デバイスの使用が増加する中で急速に拡大しています。自動車用電子機器は、EVの採用を通じて勢いを増しています。他のセグメントには、IoTや産業用電子機器が含まれ、一貫した成長経路を追加しています。
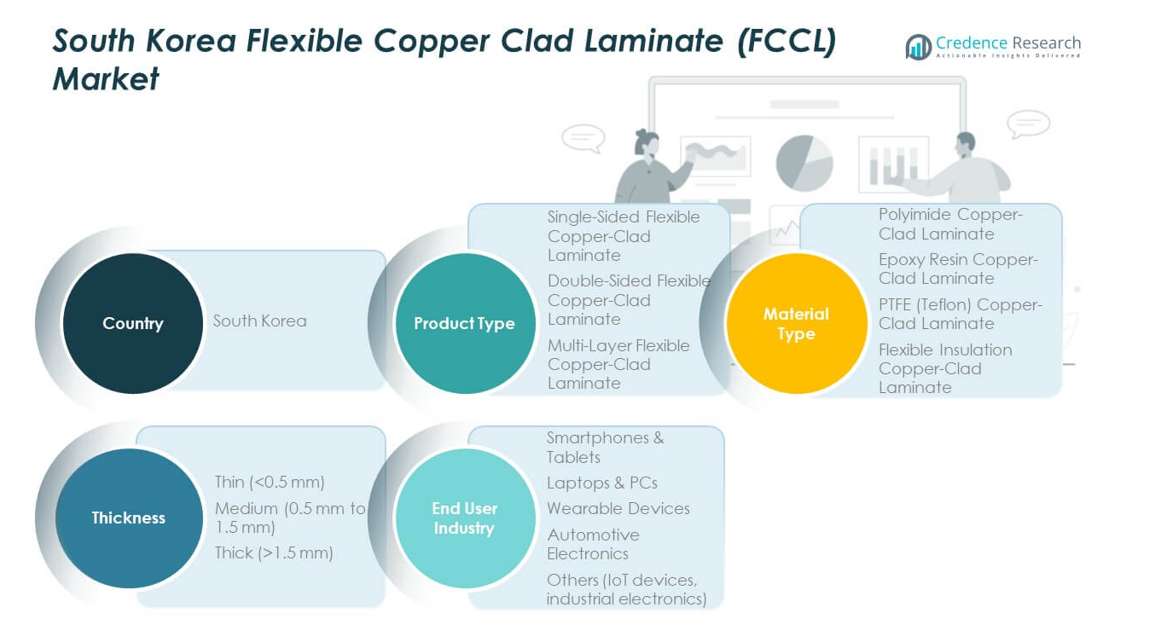
セグメンテーション:
製品タイプ別
- 片面フレキシブル銅張積層板
- 両面フレキシブル銅張積層板
- 多層フレキシブル銅張積層板
- ポリイミド銅張積層板
- エポキシ樹脂銅張積層板
- PTFE(テフロン)銅張積層板
- 柔軟絶縁銅張積層板
- 薄い(<0.5 mm)
- 中厚(0.5 mmから1.5 mm)
- 厚い(>1.5 mm)
- スマートフォン&タブレット
- ラップトップ&PC
- ウェアラブルデバイス
- 自動車用電子機器
- その他(IoTデバイス、産業用電子機器)
地域分析:
ソウル首都圏 – 支配的な電子ハブ
韓国のフレキシブル銅張積層板(FCCL)市場は、国内地域の中で最大の市場シェアを持つソウル首都圏で最も高い需要の集中を示しています。主要な半導体、ディスプレイ、電子機器メーカーが存在し、先進的なFCCLグレードに依存していることから利益を得ています。この地域は、強力な研究開発活動とプレミアム接続材料の早期採用を通じて、革新サイクルをリードしています。スマートフォン、折りたたみ式スクリーン、高密度デバイスで使用されるフレキシブル回路の調達量を推進しています。供給チェーンは、ソウルと仁川近くの主要な産業クラスター周辺にしっかりと統合されています。この地域の強力なインフラは、効率的な流通と迅速な技術導入をサポートしています。全国的なFCCL需要の成長ペースを設定し続けています。
慶尚地域 – 拡大する製造拠点
慶尚地方は、電子機器や自動車の生産拠点が拡大しているため、韓国のフレキシブル銅張積層板(FCCL)市場で中程度のシェアを持っています。電力モジュール、インフォテインメントユニット、スマートモビリティシステムでFCCLを使用する強力な産業施設から恩恵を受けています。釜山と蔚山は、輸出指向のセグメントのためのアクティブな部品製造を通じて貢献しています。サプライヤーがEV電子機器や高性能コンピューティング部品の生産を拡大するにつれて、需要が増加しています。この地域は、中高級FCCL厚さカテゴリーの安定した調達をサポートしています。この地域の製造ネットワークは、産業用電子機器全体での製品多様化を強化しています。国内のFCCL成長の勢いにおいて重要な貢献者であり続けています。
全羅・忠清地方 – 新興成長ゾーン
全羅と忠清地方は、韓国のフレキシブル銅張積層板(FCCL)市場で小さいながらも急速に拡大しているシェアを持っています。これらの地域は、PCB製造、IoT組立ライン、精密電子機器への投資の増加を通じて注目を集めています。新興の工業団地は、生産能力を向上させ、信頼性のあるFCCL調達を必要とするサプライヤーを引き付けています。工場が先進材料とデジタル部品の国家目標に合わせるにつれて、地域の需要が強化されています。これらの地域は、多様化した電子機器で使用されるフレキシブル絶縁ラミネートと中級材料タイプをサポートしています。製造能力を強化する地域の取り組みにより、成長の可能性が高まっています。これにより、これらのゾーンはFCCL供給と革新の重要な将来の貢献者として位置付けられています。
主要プレイヤー分析:
競争分析:
韓国のフレキシブル銅張積層板(FCCL)市場は、強力な国内の電子機器および半導体エコシステムによって駆動される非常に競争力のある構造を特徴としています。長期契約を確保するために、先進的な樹脂システム、超薄型ラミネート、精密銅処理に投資する確立されたプレイヤーが含まれています。企業は、高密度回路のための材料品質、フレックス耐久性、信号安定性、供給信頼性を通じて競争しています。企業がスマートフォン、ウェアラブル、車載電子機器向けのプレミアムFCCLグレードに注力するにつれて、差別化が進んでいます。競争の勢いは、活発な研究開発プログラムによって強力に維持されています。いくつかのサプライヤーは、輸出範囲を強化するために戦略的パートナーシップを活用しています。市場シェアの変動は、革新能力、生産規模、顧客統合と一致しています。
最近の展開:
- 2025年11月、サムスン電機は住友化学グループと「ガラスコア」の製造に関する合弁事業を設立するための覚書(MOU)を締結しました。「ガラスコア」は次世代半導体パッケージ基板の重要な材料です。サムスン電機は現在、世宗工場のパイロットラインでガラスパッケージ基板のプロトタイプを製造しており、量産は2027年以降に開始される予定です。ガラスコア技術は、従来の基板と比較して厚さを約40%削減し、大面積基板での反り制御と信号性能を向上させます。
- 2025年9月、サムスン電機はKPCAショー2025で先進的な次世代パッケージ基板技術を展示しました。同社は現在量産中のAIおよびサーバー用FCBGA基板を展示し、標準的なFCBGAと比較して面積が10倍以上大きく、内部層数が3倍以上の新しい基板を紹介しました。サムスン電機は2022年10月にAIおよびサーバー用FCBGA基板の量産に成功した韓国初の企業であり、現在もサーバー用FCBGAを量産する唯一の韓国メーカーです。
- 2025年6月、LGイノテックは半導体基板向けの革新的な銅ポスト(Cu-Post)技術を発表しました。この技術は2021年から開発が始まりました。この革新的な技術は、性能を維持しながら半導体基板のサイズを最大20%削減し、より密な回路レイアウトを可能にします。Cu-Post方式は従来のはんだボールの代わりに銅柱を使用し、銅の熱伝導率が従来のはんだの7倍以上であるため、熱放散を大幅に改善します。LGイノテックはこの技術に関連する約40件の特許を取得しており、RF-SiPおよびFC-CSP基板に適用する計画で、2030年までに半導体部品事業を年間3兆ウォン(22億ドル)に成長させることを目指しています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、材料タイプ、厚さ、エンドユーザー産業セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 5G、RF、および高度なコンピューティングニーズに合わせた高周波FCCLの需要が増加します。
- 新しい樹脂システムを通じて材料革新が加速し、信号および熱性能が向上します。
- サプライヤーはウェアラブルおよび折りたたみデバイスの成長を支えるために薄膜FCCLの生産を拡大します。
- 自動車エレクトロニクスの採用が、EVの統合強化とセンサーモジュールの拡大に伴い増加します。
- 国内生産者がアジアおよび世界のPCB組立ハブをターゲットにすることで輸出量が増加します。
- 製造自動化が超薄型ラミネートカテゴリーの歩留まり管理を強化します。
- スマートファクトリーはデータ駆動型ツールを使用して銅の接着性と誘電体の安定性を最適化します。
- 地元企業は、世界的な競争力を高めるプレミアムFCCLラインに投資します。
- 持続可能性の目標が、ハロゲンフリーおよびエコ効率の高いラミネート構造のより広範な使用を促進します。
- 業界のパートナーシップが深まり、主要なエレクトロニクスブランドの迅速な製品サイクルを支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の韓国のフレキシブル銅クラッドラミネート(FCCL)市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、韓国のフレキシブル銅クラッドラミネート(FCCL)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った韓国のフレキシブル銅クラッドラミネート(FCCL)市場のセグメントはどれですか?
韓国のフレキシブル銅クラッドラミネート(FCCL)市場の成長を促進している主な要因は何ですか?
韓国のフレキシブル銅クラッドラミネート(FCCL)市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 韓国フレキシブル銅張積層板(FCCL)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の韓国フレキシブル銅張積層板(FCCL)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 201.49 million → 2032: USD 472.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 韓国フレキシブル銅張積層板(FCCL)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 韓国フレキシブル銅張積層板(FCCL)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における韓国フレキシブル銅張積層板(FCCL)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 韓国フレキシブル銅張積層板(FCCL)市場市場の成長要因
- 3.3 韓国フレキシブル銅張積層板(FCCL)市場市場の抑制要因および課題
- 3.4 韓国フレキシブル銅張積層板(FCCL)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 韓国フレキシブル銅張積層板(FCCL)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 韓国フレキシブル銅張積層板(FCCL)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、韓国フレキシブル銅張積層板(FCCL)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 韓国フレキシブル銅張積層板(FCCL)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 韓国フレキシブル銅張積層板(FCCL)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は韓国フレキシブル銅張積層板(FCCL)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 韓国フレキシブル銅張積層板(FCCL)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 韓国フレキシブル銅張積層板(FCCL)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 韓国フレキシブル銅張積層板(FCCL)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 韓国フレキシブル銅張積層板(FCCL)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新韓国フレキシブル銅張積層板(FCCL)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の韓国フレキシブル銅張積層板(FCCL)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の韓国フレキシブル銅張積層板(FCCL)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の韓国フレキシブル銅張積層板(FCCL)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の韓国フレキシブル銅張積層板(FCCL)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの韓国フレキシブル銅張積層板(FCCL)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の韓国フレキシブル銅張積層板(FCCL)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの韓国フレキシブル銅張積層板(FCCL)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 韓国フレキシブル銅張積層板(FCCL)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
