
ニッケル採掘市場の概要:
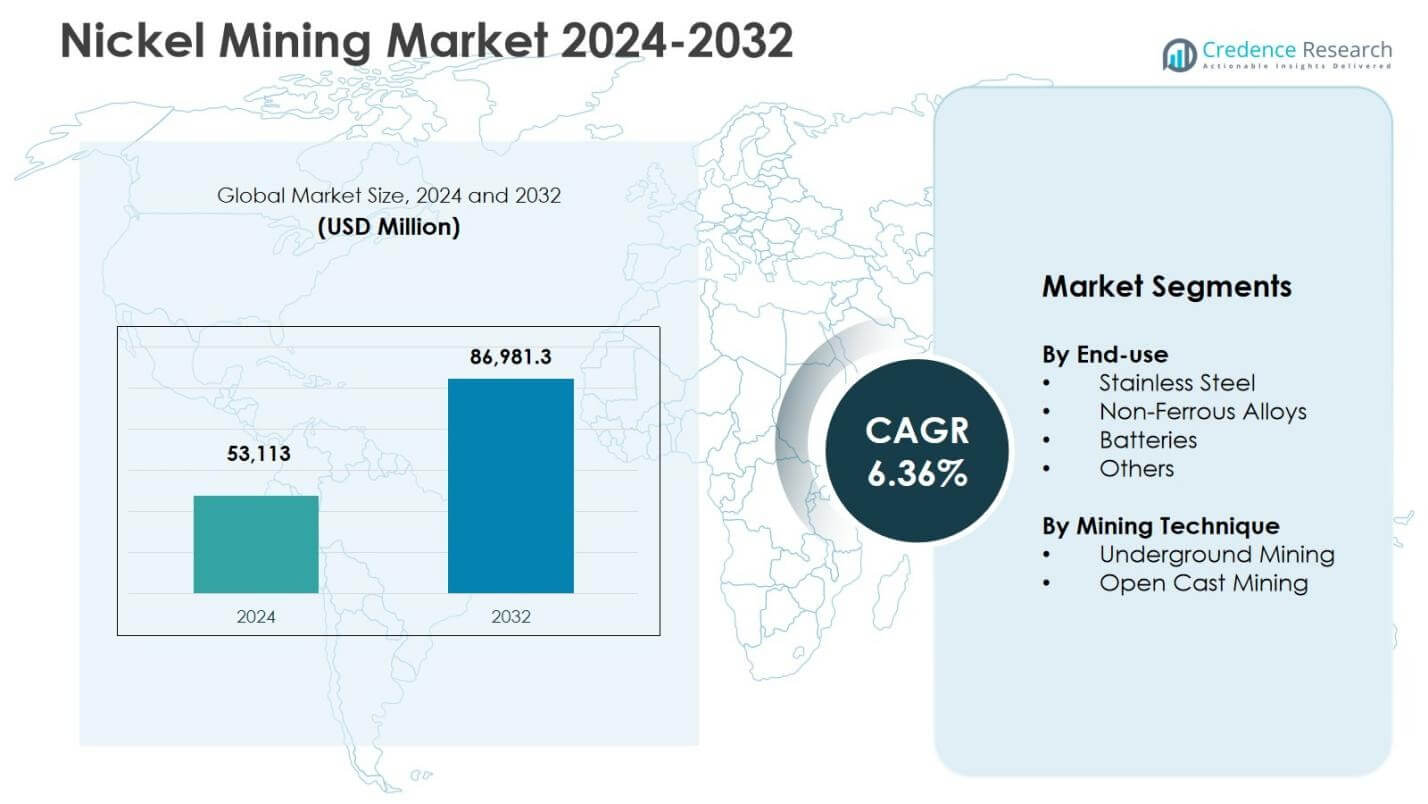
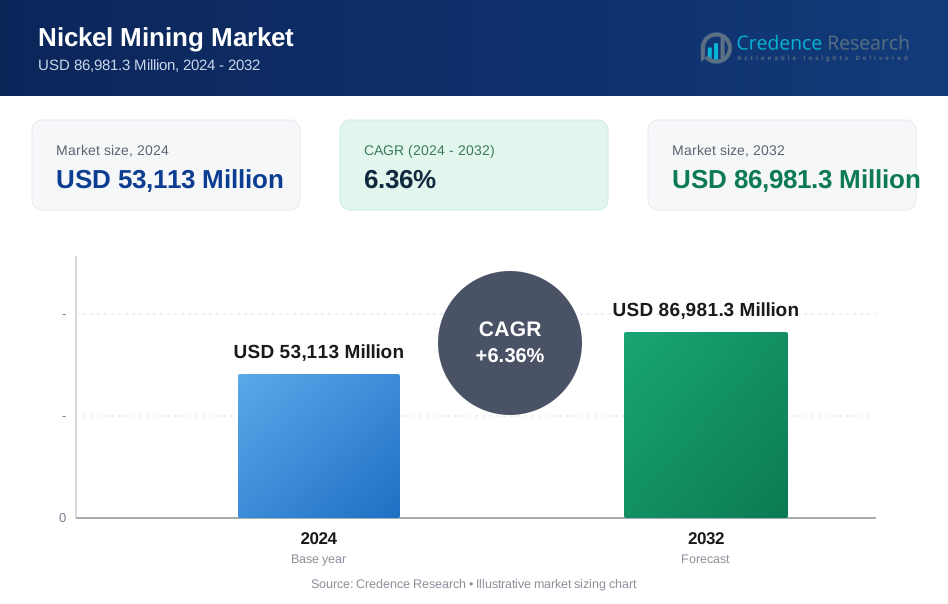
ニッケル採掘市場の規模は2024年にUSD 53,113百万と評価され、予測期間中にCAGR 6.36%で2032年にはUSD 86,981.3百万に達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ニッケル採掘市場規模 2024 | USD 53,113百万 |
| ニッケル採掘市場、CAGR | 6.36% |
| ニッケル採掘市場規模 2032 | USD 86,981.3百万 |
ニッケル採掘市場の洞察
- 市場の成長はステンレス鋼の生産増加とEVバッテリー供給チェーンからの需要加速によって牽引され、ステンレス鋼が2024年に64.8%のシェアを占める支配的な最終用途セグメントとして浮上しています。
- 主要なトレンドには、精製および加工能力の拡大、採掘作業の技術的近代化、持続可能で責任あるニッケル調達への注目の増加が含まれ、これが世界のエネルギー転換産業を支えます。
- Vale S.A.、BHP、Glencore、Norilsk Nickel、金川グループ、Anglo Americanなどの主要企業は、硫化物およびラテライト鉱床における資源開発、生産最適化、戦略的パートナーシップを通じて地位を強化しています。
- 地域分析では、アジア太平洋が2024年に52.6%のシェアでリードし、続いてヨーロッパが17.4%、北アメリカが15.8%を占め、ラテンアメリカと中東・アフリカは新たな採掘および加工プロジェクトを通じてその役割を拡大しています。
ニッケル採掘市場のセグメンテーション分析:
最終用途別:
最終用途セグメント別のニッケル採掘市場は、ステンレス鋼が支配的であり、2024年に64.8%のシェアを占め、建設、自動車、化学処理、工業製造からの強い需要によって牽引されています。このセグメントは、インフラのアップグレードや都市開発プロジェクトで使用されるステンレス鋼のグレードの耐食性、強度、耐久性を向上させるニッケルの役割から利益を得ています。バッテリーセグメントは、電気自動車およびエネルギー貯蔵の展開によって勢いを増し続け、非鉄合金およびその他は航空宇宙および電子機器の特殊用途に貢献しています。しかし、ステンレス鋼は一貫した大規模な工業消費によりリーダーシップを維持しています。
- 例えば、Terrafameは2025年からStellantisにEVバッテリー用の低炭素ニッケル硫酸を供給し、業界で最も小さい炭素フットプリントの1つを持つ統合鉱山から化学プロセスを通じて生産しています。
採掘技術別:
ニッケル採掘市場において、採掘技術別では、露天掘り採掘が2024年に57.3%のシェアを占め、運用コストの低さ、鉱石回収率の高さ、アジア太平洋およびアフリカ全域での表層近くのラテライト鉱床へのアクセスの容易さに支えられました。この方法は、ステンレス鋼およびバッテリーグレードのニッケル供給チェーンからの需要の増加に対応するための大規模生産を可能にします。地下採掘は、主に成熟した採掘地域の高品位硫化鉱床に対応して残りの市場シェアを保持していますが、露天掘りの操作は、プロセスの効率性、スケーラビリティ、および有利なプロジェクト経済性により、優位性を保っています。
- 例えば、インドネシアのマルクにある青山控股集団のウェダ湾露天掘り鉱山は、2023年に浅いラテライト鉱床から推定51.67万トンのニッケルを生産し、ステンレス鋼供給チェーンのための効率的な大規模出力を可能にしました。
主要成長要因
ステンレス鋼生産の増加
ニッケル採掘市場は、2024年に世界のニッケル消費の大部分を占めた拡大するステンレス鋼産業により、強い成長を遂げています。ステンレス鋼生産は、建設、自動車、産業機械、化学処理セクターでの耐久性、耐食性、機械的強度を高めるニッケルの役割により、引き続き増加しています。急速な都市化、インフラ投資、アジア太平洋地域での製造業の拡大が需要をさらに強化しています。さらに、輸送およびエネルギーシステムにおける高性能鋼グレードへのシフトがニッケルの使用を強化し、採掘企業が生産能力を拡大し、鉱石抽出を最適化し、産業成長を支えるための長期的な供給チェーンを確保することを促しています。
- 例えば、Vale S.A.は2024年後半に、ステンレス鋼およびエネルギー産業からの需要増加に対応するために、ブラジルのオンサ・プーマ鉱山での生産を強化する計画を発表しました。
バッテリーおよびEV供給チェーンからの需要加速
ニッケル採掘は、エネルギー密度、走行距離、およびバッテリー性能を向上させるニッケル豊富なカソード化学が、電気自動車およびエネルギー貯蔵技術の急速な拡大から大きな利益を得ています。政府は、インセンティブや排出削減政策を通じてEVの採用を促進し、ラテライトおよび硫化鉱床の両方から供給されるバッテリーグレードのニッケルの需要を増加させています。主要なバッテリーメーカーおよび自動車OEMは、長期的なオフテイク契約を確保するために採掘企業と戦略的パートナーシップを形成しています。この動きは、新しい採掘プロジェクト、処理技術、および精錬所の拡張への投資を刺激し、高純度のクラスIニッケルを使用した先進的なリチウムイオンバッテリーの供給パイプラインを強化しています。
- 例えば、テスラは2022年にカナダから持続可能に生産されたクラスIニッケルを北米のギガファクトリーに供給するため、Vale S.A.と供給契約を結びました。
鉱業と加工における技術革新
技術革新はニッケル採掘市場の主要な成長ドライバーとして機能し、運用効率、鉱石回収、持続可能性のパフォーマンスを向上させます。自動化、デジタル鉱山計画、リモートモニタリング、データ駆動の意思決定システムは、地下および露天掘りの両方の作業における生産性を高め、ダウンタイムを削減します。湿式製錬およびHPAL加工技術の進歩は、低品位ラテライト資源の経済的実行可能性を拡大し、バッテリーグレードのニッケル中間体の生産をサポートします。これらの改善は生産コストを下げ、廃棄物を最小限に抑え、環境遵守を強化し、鉱業者が利益率を強化し、業界の持続可能性の期待に応えながら、グローバルなサプライチェーン全体で競争力を維持することを可能にします。
主要なトレンドと機会
持続可能で責任ある採掘慣行へのシフト
ニッケル採掘市場を再形成する主要なトレンドは、より持続可能で責任あるニッケルの調達への業界全体の移行です。鉱業会社は、環境規制の強化と投資家や下流産業からのESG期待に応えるため、脱炭素化イニシアチブ、再生可能エネルギーの統合、水リサイクルシステム、尾鉱管理の改善にますます投資しています。特にEVバッテリーに使用されるニッケルにおいて、認証プログラムとトレーサビリティフレームワークの重要性が増しています。自動車メーカーは倫理的に調達された材料を要求しており、このトレンドは低炭素生産技術、循環経済戦略、カーボンフットプリント報告を採用する鉱業者にとっての機会を創出し、市場の地位を強化し、プレミアム供給契約へのアクセスを向上させます。
- 例えば、PT Vale Indonesiaは、365 MWの容量を持つ3つの水力発電所でソロワコニッケル製錬所に電力を供給し、1978年以来インドネシアで最も低い炭素強度のニッケル生産を達成しています。
ニッケル精製と付加価値加工の拡大
ニッケル採掘市場におけるもう一つの重要なトレンドは、地域の供給セキュリティをサポートし、輸入材料への依存を減らすための国内精製、中間体生産、付加価値加工への注力の増加です。大規模な鉱石埋蔵量を持つ国々は、バッテリーおよびステンレス鋼のサプライチェーン内でより大きな経済的価値を獲得するために、製錬所、HPALプラント、統合加工ハブに投資しています。政府、鉱業会社、技術提供者間の戦略的パートナーシップが下流の拡大を可能にし、地元の製造エコシステムを促進しています。このトレンドは、高純度ニッケル硫酸塩、マット、先駆体などの高度なバッテリーマテリアル生産における新たな収益機会を創出します。
- 例えば、住友金属鉱山の合弁会社であるタガニートHPALニッケルコーポレーションは、ミンダナオでHPALプラントを運営しており、年間30,000メートルトンのニッケルと2,640メートルトンのコバルトを混合ニッケル-コバルト硫化物として生産し、日本でさらに精製しています。
主要な課題
環境規制と社会的ライセンスの取得
ニッケル採掘市場は、環境コンプライアンス、土地利用規制、採掘地域における地域社会の期待に関連する重大な課題に直面しています。森林伐採、尾鉱処分、水質汚染、炭素排出に対する監視が強まる中、操業者は環境管理基準と修復慣行の改善を求められています。プロジェクト承認の遅延、より厳しい許可枠組み、地域社会の反対は、開発のタイムラインを延ばし、運営コストを増加させる可能性があります。強固な社会的ライセンスを維持するには、環境保護、利害関係者の関与、地域開発プログラム、透明なESG報告への継続的な投資が必要であり、長期的な運営の継続性と規制の整合性を確保することが求められます。
価格の変動とサプライチェーンの不確実性
ニッケル採掘会社は、商品価格の変動、需要パターンの変化、サプライチェーンの動向が進化する環境で操業しています。市場の不確実性は、ステンレス鋼生産の変化、バッテリー化学の移行、地政学的リスク、主要生産国における輸出政策の変化から生じます。突然の価格下落は、プロジェクトの実現可能性、資本投資の決定、収益性に影響を与える可能性があり、特に高コストの操業において顕著です。さらに、物流の混乱、エネルギーコストの変動、精製所のボトルネックが、グローバルなバリューチェーン全体での運営リスクを引き起こします。採掘企業は、リスクヘッジ戦略、柔軟な生産計画、戦略的パートナーシップを採用して、財務的なリスクを管理し、長期的なパフォーマンスを安定させる必要があります。
地域分析
アジア太平洋
アジア太平洋地域は、2024年にニッケル採掘市場で52.6%のシェアを占め、大規模な埋蔵量、高い生産能力、中国、インドネシア、フィリピンのステンレス鋼、バッテリー、EV産業からの強い下流需要によって牽引されています。インドネシアのラテライト鉱床と精製インフラの拡大は、地域の供給ポジションを強化し続けており、オーストラリアは硫化鉱石採掘を通じて大きく貢献しています。政府支援の投資、地元での付加価値を促進する輸出政策、グローバルなバッテリーメーカーとのパートナーシップが市場拡大をさらに支えています。産業化の進展と地域の加工統合がアジア太平洋地域のリーダーシップを強化し、産業およびエネルギー転換用途における採掘ニッケルの持続的な需要を確保しています。
ヨーロッパ
ヨーロッパは2024年のニッケル採掘市場で17.4%のシェアを占めており、ステンレス鋼、航空宇宙、電気自動車用バッテリー製造エコシステムからの需要の増加に支えられています。この地域は持続可能で責任あるニッケルの調達を優先し、環境に適合した採掘作業や精製技術への投資を奨励しています。フィンランドやロシアなどの国々は硫化物ベースのニッケル生産の主要な貢献者であり、EUの脱炭素化政策はバッテリーグレードのニッケルの需要を加速させています。戦略的供給パートナーシップ、リサイクルイニシアチブ、地域加工拠点の開発は、地域が長期的な供給の安全性のために部分的に輸入に依存しているにもかかわらず、ヨーロッパのグローバルバリューチェーンにおける地位を強化しています。
北アメリカ
北アメリカは2024年のニッケル採掘市場で15.8%のシェアを占めており、国内のバッテリー製造とクリーンエネルギーイニシアチブを支えるためのカナダとアメリカでの採掘活動の再開によって牽引されています。この地域は、高品位の硫化物鉱床、強力な規制フレームワーク、クラスIニッケルの探査と下流処理への投資の増加の恩恵を受けています。エネルギー転換鉱物とEV供給チェーンに対する政府の支援は、プロジェクト開発と自動車メーカーとの戦略的オフテイク契約を促進します。生産量はアジア太平洋地域よりも低いものの、技術の採用、持続可能性を重視した採掘慣行、先進材料産業との統合を通じて地域の地位を強化しています。
ラテンアメリカ
ラテンアメリカは2024年のニッケル採掘市場で8.6%のシェアを獲得しており、ブラジル、キューバ、コロンビア、そして新興の探査ホットスポットにおけるニッケル資源によって支えられています。この地域の成長は、ラテライト採掘プロジェクトへの投資の増加、貿易パートナーシップの拡大、多様化した供給源を求める世界のバッテリーおよびステンレス鋼メーカーからの関心の高まりに影響されています。好ましい地質、インフラの改善、外国参加を引き付けるための政策改革が生産の可能性を強化しています。しかし、物流、環境コンプライアンス、資本集約度に関連する運用上の課題が続いており、企業は地域の採掘回廊全体で長期的な成長機会を解放するためにプロジェクトの効率と持続可能性基準を向上させることを求められています。
中東・アフリカ
中東・アフリカ地域は2024年のニッケル採掘市場で5.6%のシェアを占めており、マダガスカル、南アフリカ、および東アフリカの一部の国々での資源開発イニシアチブによって牽引されています。この地域は未開発の埋蔵量、投資フレームワークの改善、能力拡大を支援する多国籍採掘企業の参加から利益を得ています。世界のステンレス鋼およびバッテリー供給チェーンからの需要の増加は、新たな探査活動とインフラ主導のプロジェクト開発を促進しています。地政学的リスク、規制の一貫性、運用上の制約に関連する課題にもかかわらず、進行中の近代化努力とパートナーシップは、地域の世界的なニッケル供給への貢献と長期的なセクターの多様化を強化しています。
ニッケル採掘市場のセグメンテーション:
エンドユース別
- ステンレス鋼
- 非鉄合金
- バッテリー
- その他
採掘技術別
- 地下採掘
- 露天採掘
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
Vale S.A.、BHP、Glencore、Norilsk Nickel、金川集団国際資源有限公司、アングロ・アメリカン、住友金属鉱山株式会社、MMC Norilsk Nickel、Sherritt International Corporation、Erametは、ニッケル採掘市場を形成する主要企業です。市場は非常に集中した構造を反映しており、大手多国籍鉱業企業が大規模な埋蔵量、統合された加工能力、ステンレス鋼、バッテリー、EVメーカーとの長期供給契約を支配しています。これらの企業は、生産効率の拡大、高純度のクラスIニッケルの開発、供給の安全性を強化するためのラテライトおよび硫化物資源ポートフォリオへの投資に注力しています。戦略的優先事項には、技術の近代化、コスト最適化、環境基準の厳格化とステークホルダーの期待に応えるためのESGに沿った運営が含まれます。複数のプレーヤーが、パートナーシップ、精錬所の拡張、下流統合を追求して、グローバルなサプライチェーン内での価値獲得を強化しています。一方、新興地域の生産者や政府支援プロジェクトが競争を激化させており、確立された鉱業者が革新し、販売契約を確保し、地理的に多様化して市場のリーダーシップを維持する必要性を強調しています。
主要プレイヤー分析
- アングロ・アメリカン
- MMCノリリスク・ニッケル
- シェリット・インターナショナル・コーポレーション
- ヴァーレ S.A.
- 金川グループ・インターナショナル・リソース株式会社
- 住友金属鉱山株式会社
- グレンコア
- エラメット
- BHP
- ノリリスク・ニッケル
最近の動向
- 2025年12月、タロン・メタルズ社はルンディン・マイニングのイーグル鉱山とハンボルト製粉所を買収するための最終契約を締結し、タロンの下で米国の主要なニッケル・銅資産を統合し、探査と生産の可能性を拡大しました。
- 2025年10月、カナダ・ニッケルとネットカーブは、オンタリオ州での低炭素産業開発を支援するため、クロフォード・ニッケル・プロジェクトのニッケル尾鉱に炭素隔離技術を適用する戦略的パートナーシップを進めました。
- 2025年12月、ルンディン・マイニングはイーグル鉱山とハンボルト製粉所をタロン・メタルズに売却し、純粋なアメリカのニッケル・銅会社を創出しました。
レポートのカバレッジ
この調査レポートは、エンドユース、採掘技術 および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ステンレス鋼および電気自動車用バッテリーの需要が世界の産業で強化されるにつれて、市場は拡大を続けるでしょう。
- 鉱業会社は、エネルギー転換のバリューチェーンに長期的なニッケル供給を確保するために、高品位の硫化鉱床およびラテライト鉱床への投資を増やすでしょう。
- バッテリーグレードのクラスIニッケル生産は、OEMおよびセルメーカーが高エネルギー密度の化学を強調するにつれて、戦略的優先事項を得るでしょう。
- 大規模な資源基盤を持つ国々は、国内の付加価値を促進するために、精製および処理能力の拡大を加速させるでしょう。
- 持続可能性、脱炭素化、およびESGコンプライアンスは、将来のプロジェクト開発と投資家の意思決定において中心的な役割を果たすでしょう。
- 技術駆動の鉱業運営、自動化、およびデジタル監視システムは、生産性と運用の信頼性を向上させるでしょう。
- 鉱業者、精製業者、およびバッテリーメーカー間の戦略的提携は、サプライチェーンの統合とオフテイクの安全性を強化するでしょう。
- リサイクルおよび二次ニッケルの取り組みは、産業が循環経済の調達モデルを模索するにつれて勢いを増すでしょう。
- 価格変動および政策主導の市場シフトは、投資サイクルおよび生産計画に影響を与え続けるでしょう。
- 地政学的および規制リスクを地域間で軽減するために、鉱業資産の地理的多様化が進むでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ニッケル鉱業市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
ニッケル鉱業市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたニッケル鉱業市場のセグメントはどれですか?
ニッケル鉱業市場の成長を促進している主な要因は何ですか?
ニッケル鉱業市場の主要企業はどこですか?
2024年にニッケル鉱業市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ニッケル採掘市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のニッケル採掘市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 53,113 Million → 2032: USD 86,981.3 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ニッケル採掘市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ニッケル採掘市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるニッケル採掘市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ニッケル採掘市場市場の成長要因
- 3.3 ニッケル採掘市場市場の抑制要因および課題
- 3.4 ニッケル採掘市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ニッケル採掘市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ニッケル採掘市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ニッケル採掘市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ニッケル採掘市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ニッケル採掘市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はニッケル採掘市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ニッケル採掘市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ニッケル採掘市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ニッケル採掘市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ニッケル採掘市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ニッケル採掘市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のニッケル採掘市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のニッケル採掘市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のニッケル採掘市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のニッケル採掘市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのニッケル採掘市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のニッケル採掘市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのニッケル採掘市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ニッケル採掘市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
