
ニッケル市場の概要:
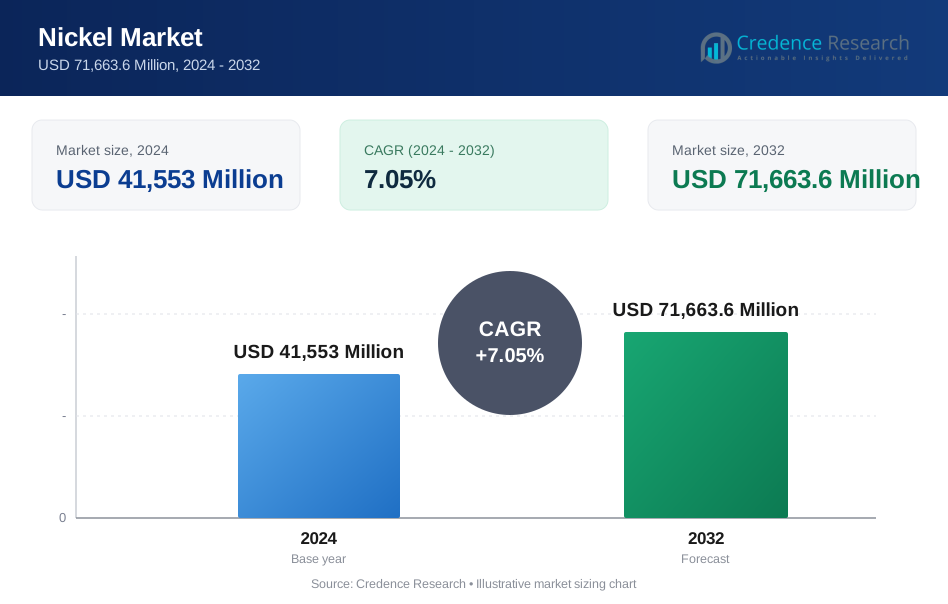
ニッケル市場の規模は2024年にUSD 41,553百万と評価され、2032年までにUSD 71,663.6百万に達すると予測されており、予測期間中のCAGRは7.05%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のニッケル市場規模 | USD 41,553百万 |
| ニッケル市場、CAGR | 7.05% |
| 2032年のニッケル市場規模 | USD 71,663.6百万 |
ニッケル市場の洞察
- 市場の概要では、ステンレス鋼、バッテリー、合金製造からの強い需要が強調されており、2024年にはステンレス鋼セグメントが56.2%のシェアを持ち、クラス1(99.8%)のニッケルがバッテリーおよび高純度用途での重要な役割により71.6%のシェアを占めています。
- 市場の推進要因には、電気自動車用バッテリー生産の急速な成長、インフラおよび産業開発の増加、高性能ニッケル合金の航空宇宙およびエネルギー分野での採用拡大が含まれます。
- 市場のトレンドは、主要生産者による精製技術への投資増加、持続可能性イニシアチブ、バリューチェーン統合を示しており、市場の制約には価格変動、環境規制、高い運用およびプロジェクト開発コストが含まれます。
- 地域分析では、アジア太平洋地域が2024年に64.3%のシェアでニッケル市場をリードし、ヨーロッパが14.8%、北米が11.2%で続いており、鉱業の拡大、EVバッテリー製造、ステンレス鋼生産の成長に支えられています。

ニッケル市場のセグメンテーション分析:
クラス別
クラス別のニッケル市場は、クラス1(99.8%)が2024年に71.6%のシェアを占めることで強くリードしており、バッテリーグレードの化学物質、高純度合金、先進的なステンレス鋼の配合における重要な使用によって推進されています。生産者は、EVおよびエネルギー貯蔵のサプライチェーンを支えるために、湿式製錬およびHPAL技術への投資を増やしており、プレミアムグレードのニッケルの需要を強化しています。クラス2(<99.8%)は、バルクステンレス鋼生産に適したコスト効果の高い特性により28.4%のシェアを獲得していますが、高性能バッテリー用途との互換性が限られているため、その成長は比較的緩やかです。
- 例えば、BHPのクウィナナニッケル精錬所は、ニッケルマットを99.8%の純粉末およびブリケットに精製しており、2021年のニッケル硫酸プラントの追加により、EV用リチウムイオンバッテリーをサポートしています。
用途別
用途別では、ステンレス鋼が2024年に56.2%のシェアで支配的なサブセグメントとして浮上しました。これは、建設、家電、輸送部品、産業機器における消費の増加に支えられており、ニッケルが耐食性と構造の耐久性を向上させます。バッテリーは21.4%のシェアを占め、電気自動車におけるニッケル豊富なカソード化学の強力な浸透により急速に拡大しています。合金は9.6%のシェアを持ち、続いて電気めっきが6.8%、特殊鋼が4.1%、その他が1.9%と続き、これらのセグメントの成長は航空宇宙、電子機器の小型化、精密工学の用途によって促進されています。
- 例えば、インドの地下鉄車両は、腐食しやすい環境での軽量で高強度の構造のために、1シェルあたり約8トンのタイプ301LNニッケル含有ステンレス鋼を組み込んでいます。
主要成長要因
ステンレス鋼生産と産業用途の急増
ニッケル市場は、建設、インフラ、自動車、食品加工、産業機器製造におけるステンレス鋼の需要の増加により、強力な成長を遂げています。ニッケルは耐食性、耐久性、構造強度を向上させ、パイプ、タンク、鉄道システム、消費者家電で使用される高性能ステンレス鋼グレードに不可欠です。急速な都市化、アジア太平洋地域での産業化の拡大、先進国でのインフラ改修が大規模な消費を促進し続けています。さらに、製造能力、エネルギー処理施設、化学プラントへの戦略的投資がニッケルの持続的な使用を強化し、重工業および産業バリューチェーンにおける重要な合金元素としての役割を強化しています。
- 例えば、JSW Steel Ltd.は、8-10%のニッケル含有量を持つSS304ステンレス鋼パイプを製造しており、自動車の燃料および油圧システムで使用され、高ストレス環境での優れた耐圧性と耐食性を提供します。
電気自動車とバッテリー製造の急速な拡大
電気自動車の採用の加速は、特にNMCやNCAといったニッケル豊富なリチウムイオンバッテリー化学において、ニッケル需要を大幅に押し上げています。バッテリーメーカーは、優れたエネルギー密度、長い走行距離、性能効率のために高ニッケルカソードをますます好んでいます。電気自動車生産に対する政府のインセンティブ、バッテリーギガファクトリーへの投資の進展、自動車メーカーの電動化への強いコミットメントが、世界のバッテリーサプライチェーンにおけるニッケル消費を増幅しています。さらに、エネルギー貯蔵システム、再生可能エネルギー統合プロジェクト、グリッドレベルの貯蔵用途の出現が、ニッケルをクリーンエネルギー技術の戦略的原材料として長期的な市場展望を強化しています。
- 例えば、POSCO Future Mは、プレミアムEV向けに95%以上のニッケル含有量を持つ超高ニッケルカソード材料を開発し、エネルギー密度を最大化し、都市型エアモビリティに適しています。これらの単結晶カソードは、低ニッケルバリアントと比較して走行距離を延ばし、安全性と寿命を向上させます。
高性能合金と航空宇宙部品の使用増加
ニッケル市場は、航空宇宙、発電、海洋システム、高温産業環境での高性能ニッケルベース合金の採用増加から恩恵を受けています。これらの合金は優れた耐熱性、強度、酸化耐性を提供し、タービンブレード、航空機エンジン、原子炉部品、重要な工学構造に理想的です。航空旅行の増加、ガスタービン艦隊のアップグレード、エネルギーインフラの容量拡大が需要を刺激し続けています。さらに、超合金製造、精密鋳造技術、防衛グレードのアプリケーションの進展がニッケル消費をさらに高め、先進材料と高信頼性工学セグメントでの価値を強化しています。
主要なトレンドと機会
持続可能な採掘とリサイクル主導のニッケル供給への移行
ニッケル市場を形作る主要なトレンドは、持続可能な抽出、低炭素精錬、循環経済の調達モデルへの注目の高まりです。鉱業会社は、環境負荷を軽減するために、責任ある運営、廃棄物最小化技術、再生可能エネルギーを利用した製錬施設への投資を増やしています。同時に、ステンレス鋼と使用済みバッテリーのリサイクルは、二次ニッケル供給の重要な機会を開き、資源効率とサプライチェーンの回復力をサポートします。高度なスクラップ回収システム、湿式製錬リサイクルプロセス、政府主導の持続可能性の義務の開発がこのシフトをさらに強化し、業界を世界的な脱炭素化目標に合わせながら長期的な供給の安全性を可能にします。
- 例えば、ニューファンドランド・ラブラドールのヴェールのロングハーバー製錬所は、湿式製錬法を使用して、1トンあたり4.4トンのCO2相当の炭素フットプリントでニッケルを生産しており、業界平均の13トンを大幅に下回っています。
HPAL処理とバッテリーグレード精錬における技術革新
高圧酸浸出(HPAL)処理と湿式製錬精錬における技術進歩は、ラテライト鉱石からバッテリーグレードのクラス1ニッケルを生産するための強力な機会を提供します。これらの革新は、EVカソード製造に必要な高純度の硫酸ニッケルの供給をサポートし、従来の硫化鉱資源への依存を減らします。統合精錬ハブ、オートメーション技術、デジタルプロセス最適化への投資が生産効率と運用信頼性を向上させます。鉱業者、バッテリーメーカー、化学プロセッサー間の協力が、リソースの付加価値のある下流材料への変換を加速し、バッテリーマテリアルエコシステム全体での垂直統合を強化し、長期的な市場競争力を向上させます。
- 例えば、GEMはインドネシア中部スラウェシにあるPT Vale Indonesiaと提携し、EVバッテリー用の混合水酸化物沈殿物として年間少なくとも60,000トンのニッケルを生産することを目的とした14億ドルのHPAL施設を設立しました。
主要な課題
世界市場における価格変動と需給の不均衡
ニッケル市場は、採掘量の変動、地政学的な不確実性、投機的取引、周期的な産業需要によって引き起こされる価格変動に関連する課題に直面しています。限られた採掘地域への過度の依存、生産の中断、輸出管理政策の変動は供給の不安定性を引き起こし、下流の製造業者やバッテリー生産者に影響を与えます。突然の生産能力拡大や供給過剰の段階も、バリューチェーン全体の収益性に圧力をかける可能性があります。これらの変動によるリスクは、製造業者にヘッジ戦略の採用、調達ネットワークの多様化、在庫管理の最適化を促しますが、持続的な不確実性は依然として生産者や最終使用産業にとって戦略的な課題をもたらします。
採掘と精錬における環境規制と高い運用コスト
厳しい環境コンプライアンス要件、排出規制基準、土地再生義務は、ニッケル採掘および精錬会社にとって運用の複雑さを増大させます。高い資本集約性、廃棄物管理コスト、規制承認の遅れは、特に生態学的に敏感な地域でのプロジェクト開発のタイムラインを制約することがよくあります。地域社会や利害関係者は、責任ある採掘慣行をますます要求しており、持続可能性の期待とコンプライアンスの圧力をさらに高めています。さらに、エネルギー集約的な加工方法、労働費用の上昇、インフラ関連の制約がコスト競争力に影響を与え、操業者は長期的な存続可能性を維持するために、よりクリーンな技術、プロセス効率の改善、環境に配慮した生産フレームワークへの投資を余儀なくされています。
地域分析
アジア太平洋地域
アジア太平洋地域は、2024年に64.3%の市場シェアを持ち、強力なステンレス鋼生産、拡大する電気自動車バッテリー製造、中国、インドネシア、日本、韓国における大規模な産業開発によってニッケル市場を支配しました。インドネシアの急速に増加するラテライト採掘および精錬能力は、クラス1バッテリーグレードのニッケルへの投資と相まって、地域の供給リーダーシップを強化し続けています。インフラ支出の増加、都市建設、製造業の拡大は、合金および産業用途全体での消費をさらに刺激しています。政府支援の採掘政策、EVローカライゼーションプログラム、下流バリューチェーンの統合は、予測期間中にアジア太平洋地域を世界のニッケル需要の主要な成長エンジンとして強化しています。
ヨーロッパ
ヨーロッパは2024年に14.8%の市場シェアを占め、電気自動車製造、航空宇宙合金、先進工学産業からの需要の増加によって牽引されています。この地域は、持続可能な調達、リサイクルの取り組み、低炭素ニッケル生産に強く焦点を当てており、循環経済の実践と責任ある採掘パートナーシップを促進する規制枠組みによって支えられています。ドイツ、フランス、北欧地域でのギガファクトリーの拡大は、カソード材料用の高純度クラス1ニッケルの消費を強化します。さらに、特殊鋼メーカーやタービン部品メーカーの存在が産業需要を支え、サプライチェーンの多様化戦略と技術主導の精錬能力がヨーロッパの世界市場における戦略的位置を引き続き強化しています。
北アメリカ
北アメリカは2024年に11.2%の市場シェアを保持し、国内バッテリーサプライチェーン、航空宇宙製造、高性能合金生産への投資の増加によって支えられています。アメリカとカナダは、輸入依存を減らし、戦略的鉱物の安全性を強化するために、地域の鉱業探査、精錬プロジェクト、バッテリー材料の統合を進めています。電気自動車製造、エネルギー貯蔵の展開、防衛用エンジニアリング部品の成長が持続的なニッケル消費を促進します。クリーンエネルギーインセンティブや重要鉱物開発プログラムを含む支援的な政策枠組みが能力拡大を促進します。さらに、リサイクルインフラの進展とステンレス鋼スクラップからのニッケル回収が、産業用途と技術主導の製造セクター全体での供給の回復力を強化します。
ラテンアメリカ
ラテンアメリカは2024年に5.6%の市場シェアを占め、ニッケル採掘活動の拡大、資源開発プロジェクト、世界的なステンレス鋼およびバッテリー材料サプライチェーンへの参加の増加によって牽引されています。ブラジルとキューバは、投資流入、探査プログラム、鉱業セクターのインフラの近代化によって支えられ、主要な貢献者として残っています。この地域は、特に鋼生産に使用されるクラス2ニッケルのアジアおよびヨーロッパへの輸出機会の増加から利益を得ています。国際的な精錬およびバッテリー産業の利害関係者との協力の増加が下流統合の可能性を高め、資源ベースの産業成長を支援する政府の取り組みがラテンアメリカの世界的なニッケル市場における新興の役割を強化します。
中東・アフリカ
中東・アフリカは2024年に4.1%の市場シェアを占め、継続的な鉱業探査、冶金投資の強化、南部およびサハラ以南のアフリカ全体での産業開発の増加によって支えられています。南アフリカやマダガスカルなどの国々は、特に世界的なバッテリー材料サプライチェーンに関連するニッケル・コバルト採掘を通じて地域の生産に貢献しています。インフラの拡大、建設およびエネルギーセクターにおけるステンレス鋼の消費、輸出指向の生産が安定した需要を支えます。国際的な投資家や技術提供者との戦略的パートナーシップが能力の向上と運用効率の改善を促進し、資源主導の経済プログラムが地域を長期的な世界的ニッケル供給への徐々に強化される貢献者として位置付けます。
ニッケル市場のセグメンテーション:
クラス別タイプ
- クラス 1 (99.8%)
- クラス 2 (<99.8%)
用途別
- ステンレス鋼
- 特殊鋼
- バッテリー
- 電気めっき
- 合金
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ニッケル市場の競争環境は、Vale SA、BHP、Glencore、Norilsk Nickel、金川グループ国際資源有限公司、住友金属鉱山株式会社、Eramet SA、Sherritt International Corporation、Western Areas Ltd.、Independence Group NLなどの主要企業の存在によって形成されています。これらの企業は、採掘能力の強化、精錬技術の進歩、ステンレス鋼、バッテリー材料、高性能合金における統合バリューチェーン能力の拡大に注力しています。戦略的優先事項には、クラス1バッテリーグレードのニッケル生産への投資、EVおよびカソードメーカーとの長期供給契約、環境基準の強化に対応する持続可能性を重視した運営が含まれます。市場参加者は、競争力を高めるために、コスト最適化、埋蔵量の拡大、下流の協力をますます重視しています。さらに、インドネシア、オーストラリア、カナダ、アフリカでの合併、探査プログラム、パートナーシップは、資源の安全性と生産の多様化を支援し、技術を活用した処理、リサイクルイニシアチブ、垂直統合は、世界のニッケル産業の進化する競争ダイナミクスを強化しています。
主要プレイヤー分析
- インディペンデンス・グループNL
- グレンコア
- 住友金属鉱山株式会社
- ウェスタン・エリアズ・リミテッド
- エラメットSA
- シェリット・インターナショナル・コーポレーション
- ノリリスク・ニッケル
- ヴァーレSA
- 金川グループ国際資源有限公司
- BHP
最近の動向
- 2025年12月、ルンディン・マイニングは、イーグル鉱山とハンボルト製粉所をタロン・メタルズに売却するための最終契約を締結し、戦略的買収契約により純粋なアメリカのニッケル・銅会社を創出しました。
- 2024年12月、アバックスは2025年1月10日にニッケル硫酸塩先物契約を開始すると発表し、ニッケル市場におけるバッテリーメタルの価格発見を改善することを目指しています。
レポートのカバレッジ
この調査レポートは、クラスの種類、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術革新を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ニッケル市場は、ステンレス鋼、電気自動車、高度な合金製造からの需要が高まるにつれて持続的な成長を遂げます。
- バッテリーグレードのクラス1ニッケルは、自動車メーカーが長距離電気自動車のために高ニッケル化学に移行するにつれて、より強い重要性を獲得します。
- 採掘および精錬会社は、持続可能な生産、低炭素技術、責任ある調達慣行への投資をますます増やします。
- ステンレス鋼と使用済みバッテリーのリサイクルが拡大し、二次ニッケル供給を強化し、サプライチェーンの回復力を向上させます。
- 採掘、精錬、バッテリーマテリアル処理における垂直統合が強化され、企業は長期的な資源アクセスを確保します。
- インドネシアとアジア太平洋地域は、世界のニッケル生産と下流処理エコシステムにおけるリーダーシップを強化し続けます。
- HPALおよび湿式製錬における技術革新が生産効率を向上させ、高純度出力をサポートします。
- 鉱山業者、EVメーカー、化学プロセッサー間の戦略的パートナーシップがバリューチェーンのコラボレーションモデルを再構築します。
- 市場参加者は、価格変動と世界的な需要の変動を管理するために、コスト最適化と能力拡張に焦点を当てます。
- 規制の枠組みと環境コンプライアンス基準が、投資決定とプロジェクト開発にますます影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ニッケル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にニッケル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたニッケル市場のセグメントはどれですか?
ニッケル市場の成長を促進している主な要因は何ですか?
ニッケル市場の主要企業はどこですか?
2024年にニッケル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ニッケル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のニッケル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 41,553 Million → 2032: USD 71,663.6 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ニッケル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ニッケル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるニッケル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ニッケル市場市場の成長要因
- 3.3 ニッケル市場市場の抑制要因および課題
- 3.4 ニッケル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ニッケル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ニッケル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ニッケル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ニッケル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ニッケル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はニッケル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ニッケル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ニッケル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ニッケル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ニッケル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ニッケル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のニッケル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のニッケル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のニッケル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のニッケル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのニッケル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のニッケル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのニッケル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ニッケル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
