
市場概要
スマートフォンディスプレイ市場は2024年に644.8億米ドルと評価され、予測期間中に年平均成長率7.9%で成長し、2032年には1,184.6億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のスマートフォンディスプレイ市場規模 | 644.8億米ドル |
| スマートフォンディスプレイ市場、CAGR | 7.9% |
| 2032年のスマートフォンディスプレイ市場規模 | 1,184.6億米ドル |
スマートフォンディスプレイ市場は、Visionox Technology Inc.、シャープ株式会社、Innolux Corporation、BOE Technology Group Co., Ltd.、E Ink Holdings Inc.、天馬微電子股份有限公司、Samsung Display Co., Ltd.、AU Optronics Corp.、ジャパンディスプレイ株式会社、およびLG Display Co., Ltd.といった主要企業によって形成されています。これらの企業は、プレミアムおよびミッドレンジのスマートフォンをサポートするOLED、AMOLED、LTPO、フレキシブル、高リフレッシュレートパネルの進化を通じて競争しています。生産能力と材料革新への強力な投資が、グローバルな携帯電話ブランドとの供給契約を確保するのに役立っています。アジア太平洋地域は、大規模な製造、迅速な5G展開、高スペックディスプレイへの強い消費者需要により、2024年に市場をリードし、約44%のシェアを占めました。
市場インサイト
- スマートフォンディスプレイ市場は2024年に480億米ドルと評価され、2032年には1,184.6億米ドルに達すると予測されており、年平均成長率は7.9%です。
- 成長はOLED、高リフレッシュレートパネル、大型スクリーンの採用拡大によって促進され、6インチ以上のセグメントが2024年に約71%のシェアを占めています。
- 主要なトレンドには、120Hzディスプレイのより広い利用可能性、折りたたみ式スクリーンの生産拡大、フルスクリーンデザインをサポートする画面下センサーの急速な進化が含まれます。
- 競争は依然として激しく、主要企業はOLEDの生産能力、LTPOの効率性、フレキシブルモジュール、耐久性の向上に投資し、中価格帯の拡大が価格圧力を強めています。
- アジア太平洋地域は2024年に約44%のシェアで市場をリードし、次いで北米が28%を占め、フルHD解像度は世界的に約52%のセグメントシェアで支配的な地位を保持しました。
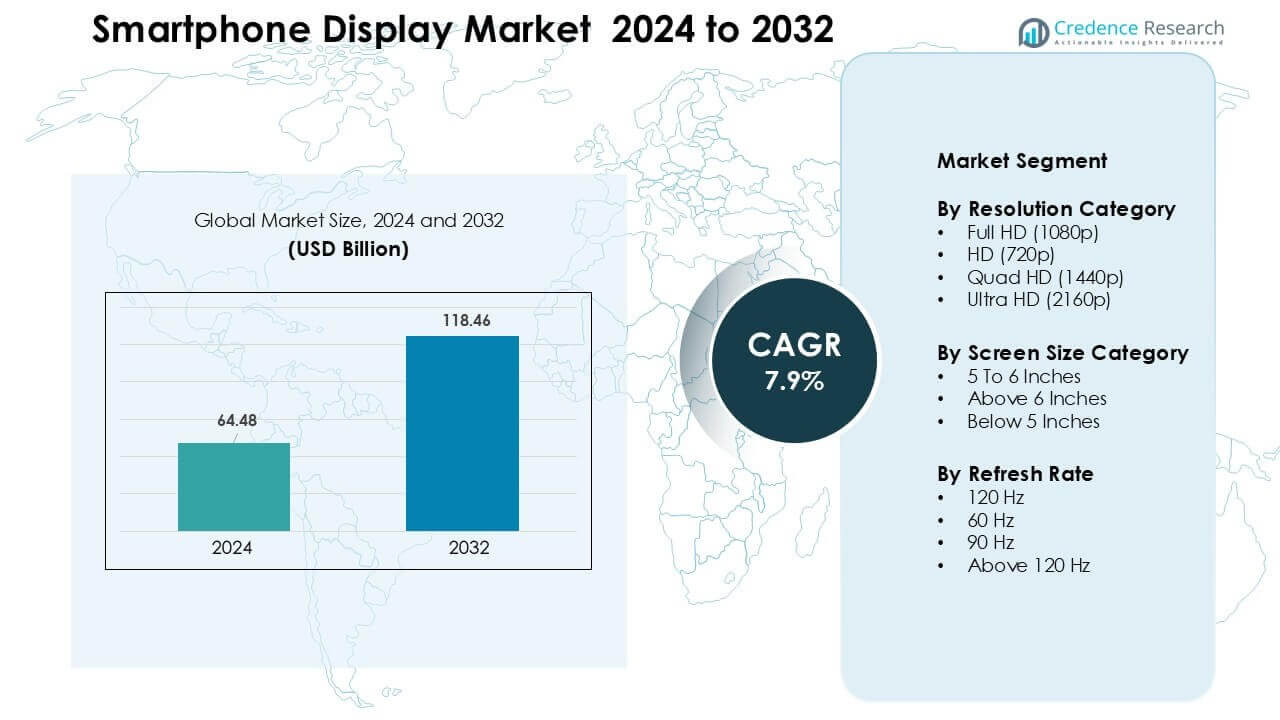
市場セグメンテーション分析:
解像度カテゴリー別
フルHDは2024年に約52%のシェアで解像度カテゴリーをリードしました。電話ブランドは、フォーマットが明瞭さ、バッテリー使用、製造コストのバランスを取るため、フルHDを好みました。中価格帯および上位中価格帯のデバイスは、価格を上げずに鮮明なビジュアルを提供するためにこの解像度を使用しました。クアッドHDはプレミアムフォンでニッチなシェアを持ち、ウルトラHDは高い電力消費のために限られたままでした。HDスクリーンは、購入者がより鮮明なディスプレイに移行するにつれて減少しました。ゲームやソーシャルビデオの成長も、ブランドがフルHDを最も実用的な大量市場の選択肢として維持するよう促しました。
- 例えば、XiaomiはXiaomi 13などのモデルを出荷しました。これは6.36インチディスプレイで、2400×1080ピクセル(フルHD+)を特徴とし、バッテリー消費を高解像度パネルと比較して控えめに保ちながら、スムーズな120 Hzリフレッシュを可能にしています。
画面サイズカテゴリ別
2024年には6インチ以上がこのセグメントを支配し、約71%のシェアを占めました。消費者はストリーミング、ゲーム、マルチタスクのために大画面を好みました。電話ブランドは、より大きなバッテリーとスリムなベゼルをサポートするためにこのサイズを採用しました。5から6インチの範囲は、コンパクトな取り扱いを好む予算重視の購入者の間で適度な基盤を維持しました。5インチ未満は、アプリのレイアウトやメディアの習慣がより大きな視聴スペースを要求するため、縮小し続けました。没入型コンテンツの需要の高まりとより良い画面対ボディ比が、6インチ以上のカテゴリを地域全体で先行させました。
- 例えば、中価格帯のトレンドは2024年までに「標準」として6.5インチディスプレイにシフトしました。これは、こうした画面サイズがメーカーに5000 mAh程度のバッテリー容量を提供しつつ、改良されたディスプレイエリアを実現することを可能にしたためです。
リフレッシュレート別
2024年には120 Hzが約46%のシェアでトップの地位を占めました。高リフレッシュパネルはゲーム、ブラウジング、スクロールを改善し、中価格帯およびプレミアムフォンの重要な機能となりました。ブランドは競争の激しい価格帯で目立つために120 Hzを使用し、コンポーネントコストが下がりました。90 Hzカテゴリは低中価格帯で成長し、60 Hzはエントリーレベルモデルで一般的でした。120 Hz以上のパネルはニッチなゲームフォンに残りました。スムーズなUIパフォーマンスとより良い動きの明瞭さへの需要が、120 Hzの世界市場での台頭を支えました。
主要成長ドライバー
高リフレッシュレートディスプレイの需要の高まり
高リフレッシュレートパネルの需要は、消費者がスムーズなナビゲーション、より良い動きの明瞭さ、ゲームパフォーマンスの向上を期待するため、増加し続けています。電話メーカーは中価格帯モデルでも90 Hzおよび120 Hzの画面を提供し、これらのディスプレイを標準機能にしています。高いリフレッシュレートは流れるようなスクロールをサポートし、長時間のソーシャルメディア使用中の視覚的な負担を軽減します。ゲーム中心の電話も採用を推進しており、迅速な応答ディスプレイが競争プレイでのユーザー体験を向上させます。コンポーネントコストの低下により、ブランドはこれらのパネルをより広い価格帯に展開することができます。モバイルゲーム、短編動画コンテンツ、eスポーツの関与の強い成長が、このドライバーを世界市場で強化し続けています。
- 例えば、Samsung Galaxy F15 5Gは2024年に6.5インチのSuper AMOLEDディスプレイを搭載し、1080×2340ピクセルで90 Hzのリフレッシュレートをサポートし、非フラッグシップユーザーにスムーズなUIとビデオ再生を提供する中価格帯デバイスとして発売されました。
価格セグメント全体でのOLED採用の拡大
OLED技術は、ブランドがLCDからより鮮やかでエネルギー効率の高いパネルに移行する中で主要なドライバーであり続けています。薄型デザイン、より深い黒、改善されたコントラストが、OLEDディスプレイを購入者の間で広く受け入れられるようにしています。メーカーはOLED画面を使用してプレミアムな魅力を高めつつ、ピクセルレベルの照明制御により電力使用を低く抑えています。柔軟で堅牢なOLEDモジュールのコストは引き続き低下し、中価格帯の電話にも適しています。このトレンドは、常時オンディスプレイや画面内指紋センサーなどの機能のエコシステム成長を促進します。韓国と中国での生産出力の増加も供給の安定性と市場拡大をサポートしています。
- 例えば、Samsungの2024年中価格帯モデルSamsung Galaxy A55 5Gは6.6インチのOLEDディスプレイを使用しており、OLEDがもはやプレミアムフラッグシップに限定されていないことを示しています。
大画面スマートフォンの好みの成長
ディスプレイの大型化への着実な移行が、顧客がスマートフォンをビデオストリーミング、ゲーム、読書、オンラインショッピングに頼る中で、強力な成長を促進しています。6インチ以上のスマートフォンが主流である理由は、より快適な視聴体験を提供し、より高いバッテリー容量をサポートするからです。スリムなベゼルと高度なアスペクト比により、ブランドは取り扱いを損なうことなく大画面を提供できます。没入型コンテンツへの需要も、鮮やかなマルチタッチパネルの広範な採用を促進しています。メーカーは、大型ディスプレイを使用して中価格帯および高級モデルを差別化し、分割画面タスクなどの生産性用途をサポートしています。OTTプラットフォームとモバイルエンターテインメントの人気は、地域を超えてこの推進力を強化しています。
主要なトレンドと機会
折りたたみ式および柔軟なディスプレイへの急速な移行
折りたたみ式の電話は、携帯性と拡張された画面スペースを組み合わせたディスプレイをブランドが開発する中で、新たな機会を開きます。柔軟なOLEDは、エンターテインメント、ゲーム、そして生産性タスクに適したタブレットと電話のハイブリッドを可能にします。ヒンジの故障率の低下と強化された超薄型ガラスにより、折りたたみ式は以前の世代よりも耐久性が向上しています。企業は、クラムシェルやトライフォールドデバイスなどの新しいフォームファクターを探求し、より多くのユーザーにリーチしています。高級バイヤーは、使いやすさの向上と独自の美学により強い関心を示しています。韓国と中国での生産能力の拡大により、価格が時間とともに下がり、折りたたみ式が高級ニッチを超えて市場成長を加速させるでしょう。
- 例えば、Samsung Galaxy Z Fold 5(2023年)は、7.6インチの内部AMOLEDディスプレイと6.2インチの外部スクリーンを備えており、ポケットに収まる形でタブレットのようなスペースを提供します。
画面下技術の進展
画面下カメラ、センサー、指紋モジュールは、よりクリーンで途切れのない画面デザインの機会を生み出します。ブランドは、カメラモジュール上の光透過率と画素密度を改善し、視覚的な歪みを減少させることに取り組んでいます。これらの進展は、ノッチやパンチホールのないフルスクリーン体験を提供するのに役立ちます。透明OLED層と最適化されたアルゴリズムへの投資の増加は、画面下での画像キャプチャ品質を向上させます。メーカーはまた、より大きなタッチセンシティブゾーンに生体認証セキュリティを統合し、精度を向上させています。生産技術が成熟するにつれて、画面下コンポーネントは高級および中価格帯デバイス全体での差別化をサポートし、ブランドがより没入型でシームレスなユーザー体験を提供するのに役立ちます。
- 例えば、ZTE Axon 40 Ultra(2022年)は、ノッチやパンチホールのないフルスクリーン体験を可能にする16MPの画面下フロントカメラを備えた6.8インチAMOLEDディスプレイを特徴としています。
主要な課題
パネル生産コストの上昇と供給不安定性
不安定な原材料価格と変動する需要サイクルは、ディスプレイ生産を脆弱にします。OLEDモジュールは、高度な設備、クリーンルーム施設、高精度の製造を必要とし、全体のコスト構造を増加させます。ガラス基板、ドライバーIC、偏光子の供給の混乱も、入手可能性に影響を与えます。市場のリーダーは、特に中価格帯カテゴリーで、プレミアム機能と手頃な価格のバランスを取る圧力に直面しています。地域の生産ギャップは、需要のピークシーズン中にリスクを深めます。ブランドは、サプライヤーを多様化し、長期契約を確保し、在庫を管理してコストを安定させる必要があります。これらの課題は、先進的なディスプレイ技術が世界的に拡大する速度に影響を与え続けています。
先進的なディスプレイパネルの高い消費電力
高解像度および高リフレッシュレートのディスプレイは、特にバッテリー容量が小さい中級デバイスにおいて、電力管理の課題を引き起こします。OLEDパネルはLCDよりも電力消費が少ないですが、より明るい画面や常時オンの機能がバッテリー性能への要求を高めます。ゲーマーや動画を多く視聴するユーザーはバッテリーの消耗が速く、ブランドは適応型リフレッシュシステムや最適化されたディスプレイドライバーに投資を迫られています。メーカーは、材料効率やピクセル切り替え技術を改善することでエネルギー使用量を削減することを目指しています。これらの改善が成熟するまで、高い電力需要は特定の先進ディスプレイの大量採用を制限し、特にバッテリー容量と最適化が消費者にとって最も重要な予算セグメントで影響を与えます。
地域分析
北米
北米は2024年に約28%のシェアを占め、OLEDや高リフレッシュレートパネルを搭載したプレミアムスマートフォンの強い需要に支えられました。消費者は大画面、先進的なタッチ機能、ゲームやストリーミングのための高い明るさレベルを好みました。ブランドは中級プレミアムデバイスに120 HzおよびLTPO技術を統合することに注力しました。キャリア支援のアップグレードプログラムも、ディスプレイの交換サイクルを加速しました。5Gの採用の成長は、アプリのパフォーマンスとビデオの明瞭さを向上させるために高品質のディスプレイを支えました。市場はフラッグシップの発売に集中しており、エコ効率の高い耐久性のある画面材料への着実なシフトが見られました。
ヨーロッパ
ヨーロッパは2024年に約23%のシェアを獲得し、中級およびフラッグシップモデルでのAMOLEDスクリーンの採用が高まったことに支えられました。購入者はディスプレイの品質、色精度、エネルギー効率を重視しました。この地域はまた、メディア利用や生産性のニーズから6インチ以上の携帯電話の強い受け入れを示しました。ヨーロッパのブランドは持続可能性を強調し、低電力パネルやリサイクル部品を推進しました。交換需要は、より良いリフレッシュレートやHDRサポートを求めて消費者がアップグレードする中で安定していました。折りたたみ式デバイスの拡大は、ドイツ、フランス、イギリスなどの主要市場でプレミアムディスプレイの採用をさらに強化しました。
アジア太平洋
アジア太平洋は2024年に約44%のシェアを占め、スマートフォンの生産が多く、消費者需要が強いことに支えられました。中国、韓国、インドは、すべての価格帯でOLED、LTPS LCD、および高リフレッシュレートパネルの採用をリードしました。ゲーム、OTTストリーミング、ソーシャルメディアの利用から、大画面の携帯電話が最も好まれました。地域のメーカーはフレキシブルOLEDやアンダーディスプレイモジュールの生産を拡大し、全体のコストを下げました。5Gの展開の拡大と中級スマートフォンの浸透の増加は、新興経済国での先進的なディスプレイ機能の需要を加速させました。
ラテンアメリカ
ラテンアメリカは2024年に約3%のシェアを占め、フルHDおよびAMOLEDスクリーンを備えた中級デバイスの安定した成長が見られました。消費者は、屋外での使用が多いため、日光下での視認性が良い耐久性のあるディスプレイを好みました。ブランドは、競争力のある価格帯で90 Hzおよび120 Hzのパネルに注力し、ゲームの需要の高まりに応えました。経済的制約が購入者の選択を形作り、価値重視のモデルの強い採用につながりました。オンライン小売と通信融資プログラムの拡大により、ブラジル、メキシコ、コロンビアなどの国々で大画面スマートフォンへのアクセスが改善されました。
中東・アフリカ
中東・アフリカ地域は2024年に約2%のシェアを持ち、機能豊富なミッドレンジおよびプレミアムスマートフォンの需要増加に支えられました。高輝度AMOLEDと大画面フォーマットは、重いビデオやゲームコンテンツを消費する若いユーザーの間で人気を集めました。湾岸諸国は120 HzとOLEDパネルを備えたフラッグシップモデルの採用が早く、一方でアフリカ市場は手頃な価格のためにフルHD LCDディスプレイを好みました。4Gと5Gの普及拡大と小売流通ネットワークの拡大が販売を促進しました。デジタルライフスタイルの拡大と若者中心の需要が地域全体の市場成長を支えました。 解像度カテゴリー別
- フルHD (1080p)
- HD (720p)
- クアッドHD (1440p)
- ウルトラHD (2160p)
- 5インチから6インチ
- 6インチ以上
- 5インチ未満
- 120 Hz
- 60 Hz
- 90 Hz
- 120 Hz以上
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
スマートフォンディスプレイ市場は、Visionox Technology Inc.、シャープ株式会社、Innolux Corporation、BOE Technology Group Co., Ltd.、E Ink Holdings Inc.などの主要パネルメーカーによる強力な競争が特徴です。これらの企業は、プレミアムおよびミッドレンジスマートフォンの性能向上ニーズに応えるため、OLED、AMOLED、LTPO、柔軟なディスプレイのポートフォリオ拡大に注力しています。生産者は、輝度、リフレッシュレート、電力効率、耐久性を向上させるためにR&Dに多額の投資を行い、高度な基板とドライバ技術を通じて製造コストを削減しています。韓国、中国、台湾での生産能力拡大は供給の安定性を強化し、高級パネルの大規模展開を支援します。世界のスマートフォンブランドとのパートナーシップは、サプライヤーが長期契約を確保し、折りたたみ式およびディスプレイ内モジュールの採用を加速させるのに役立ちます。競争は、各ブランドが地域ごとの消費者の期待の変化に応えながら、マイクロOLED、透明ディスプレイ、省エネアーキテクチャの革新を追求することで激化しています。
主要プレイヤー分析
- Visionox Technology Inc.
- シャープ株式会社
- Innolux Corporation
- BOE Technology Group Co., Ltd.
- E Ink Holdings Inc.
- Tianma Microelectronics Co., Ltd.
- Samsung Display Co., Ltd.
- AU Optronics Corp.
- ジャパンディスプレイ株式会社
- LG Display Co., Ltd.
最近の動向
- 2025年10月、ジャパンディスプレイ株式会社(JDI):BEYOND DISPLAYへの投資を加速し、低利益のLCDスマートフォンパネルからの焦点を移すため、新しい組織構造を導入(2025年10月1日発効)。
- 2025年9月、AU Optronics Corp.(AUO):業界のトラッカーは、AUOがウェアラブルデバイスにマイクロLEDを供給したことを指摘(例:AUO製造を引用した最初のマイクロLEDスマートウォッチ製品の発売)、AUOはマイクロLEDおよび自動車/モバイルディスプレイプロジェクトを推進し続けた。
- 2025年8月、Samsung Display Co., Ltd:折りたたみ式OLEDラインナップをさらに差別化するための新しい折りたたみディスプレイブランドMONT FLEX™を発表(K-Display 2025で展示)。
レポートのカバレッジ
この調査レポートは、解像度カテゴリ、画面サイズカテゴリ、リフレッシュレート、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- OLEDおよびAMOLEDパネルは、中価格帯および高級スマートフォンに広がります。
- 高リフレッシュレートディスプレイは、低価格モデルでも標準になります。
- 耐久性が向上するにつれて、折りたたみ式および巻き取り式スクリーンの採用が広がります。
- 画面下カメラおよびセンサーは、よりクリーンな全画面デザインをサポートします。
- LTPO技術は、省電力および適応型リフレッシュ機能により成長します。
- ユーザーがより良いメディアおよびゲーム体験を求めるため、より大きな画面サイズが主流になります。
- マイクロOLEDおよびマイクロLEDの革新が明るさとエネルギー効率を向上させます。
- メーカーは柔軟な基板と超薄型ガラスへの投資を増やします。
- アジア太平洋地域の生産能力が世界的な供給を強化し続けます。
- エネルギー使用を抑え、リサイクル素材を使用した持続可能性に焦点を当てたディスプレイが増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スマートフォンディスプレイ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にスマートフォンディスプレイ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスマートフォンディスプレイ市場のセグメントはどれですか?
スマートフォンディスプレイ市場の成長を促進している主な要因は何ですか?
スマートフォンディスプレイ市場の主要企業はどこですか?
どの地域がスマートフォンディスプレイ市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スマートフォンディスプレイ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスマートフォンディスプレイ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 64.48 billion → 2032: USD 118.46 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スマートフォンディスプレイ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スマートフォンディスプレイ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスマートフォンディスプレイ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スマートフォンディスプレイ市場市場の成長要因
- 3.3 スマートフォンディスプレイ市場市場の抑制要因および課題
- 3.4 スマートフォンディスプレイ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スマートフォンディスプレイ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スマートフォンディスプレイ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スマートフォンディスプレイ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スマートフォンディスプレイ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スマートフォンディスプレイ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスマートフォンディスプレイ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スマートフォンディスプレイ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スマートフォンディスプレイ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スマートフォンディスプレイ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スマートフォンディスプレイ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スマートフォンディスプレイ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスマートフォンディスプレイ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスマートフォンディスプレイ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスマートフォンディスプレイ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスマートフォンディスプレイ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスマートフォンディスプレイ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスマートフォンディスプレイ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスマートフォンディスプレイ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スマートフォンディスプレイ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
