
市場概要
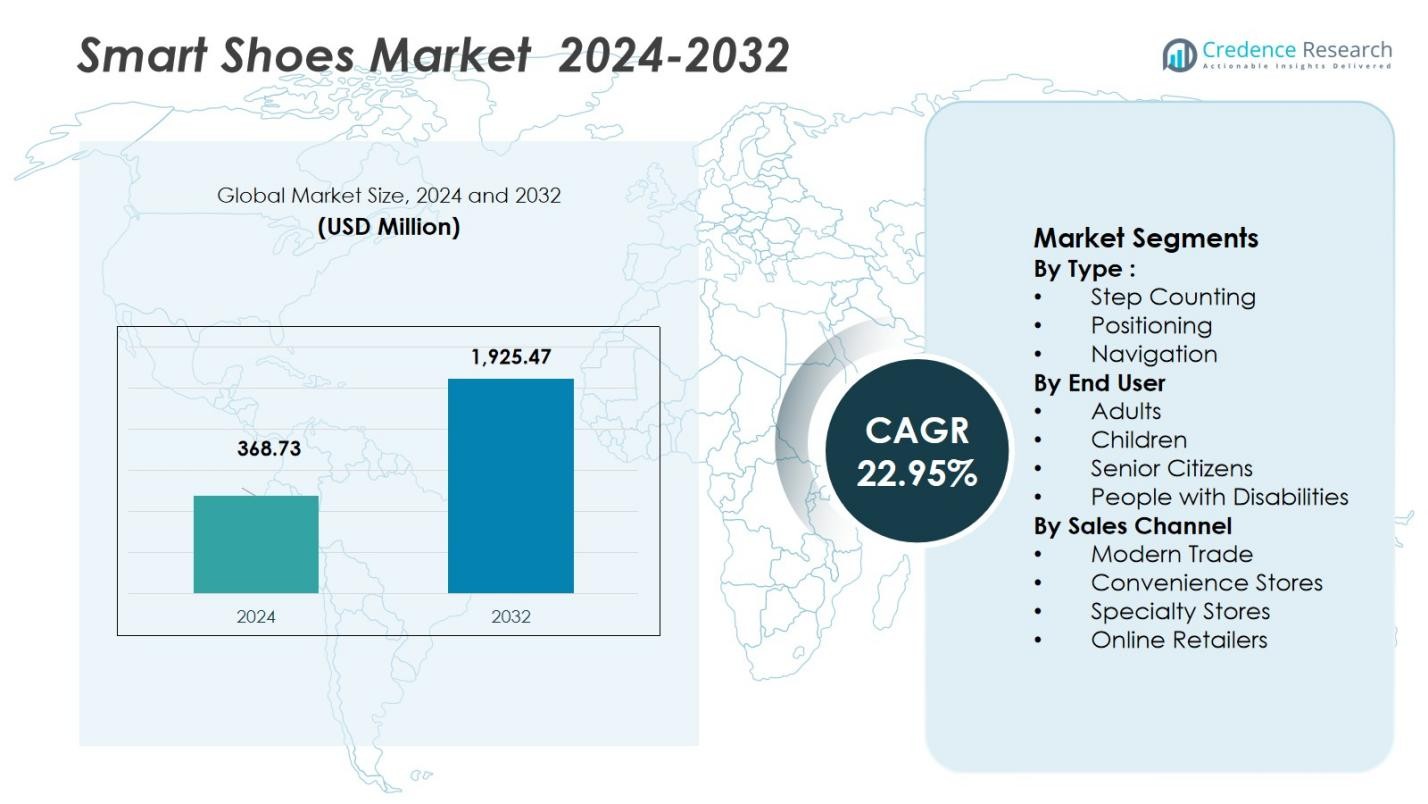
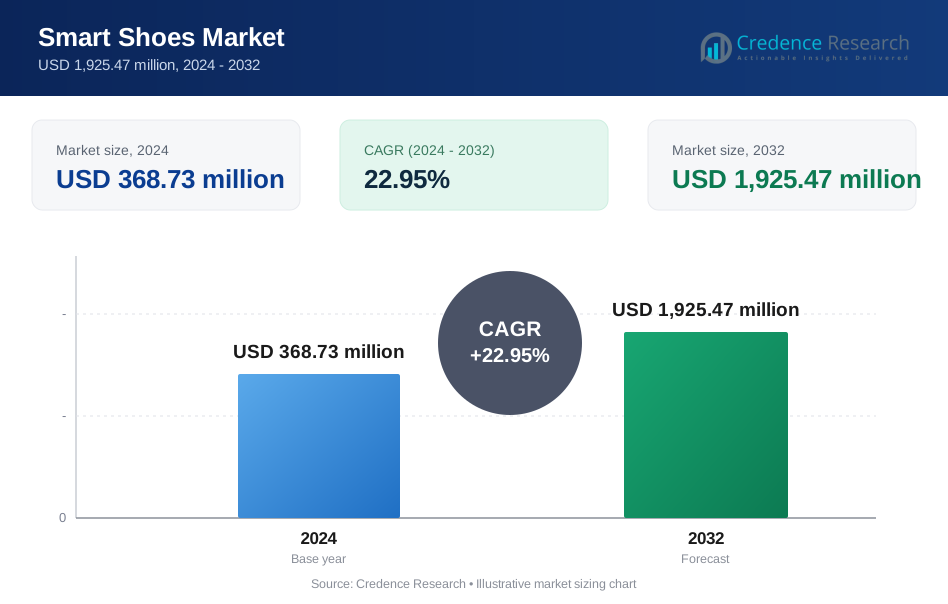
スマートシューズ市場の規模は2024年に3億6,873万米ドルと評価され、予測期間中に22.95%のCAGRで成長し、2032年には19億2,547万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スマートシューズ市場規模 2024 | USD 368.73 Million |
| スマートシューズ市場、CAGR | 22.95% |
| スマートシューズ市場規模 2032 | USD 1,925.47 Million |
スマートシューズ市場は、Nike, Inc.、Adidas Group、PUMA SE、Under Armour, Inc.、Digitsoleなどのトッププレーヤーによって形作られ続けています。これらの企業は強力なブランド認知、技術統合、広範な流通ネットワークを活用しています。これらの業界リーダーは、センサー対応のステップカウントデザインから自己調整およびアプリ連携のスマートフットウェアまで、フィットネスとライフスタイルの両方のセグメントに対応するために、製品革新に多額の投資を行っています。地域的には、2024年現在、北米が44.5%のシェアで世界市場をリードしており、高い消費者購買力とウェアラブルの広範な採用に支えられています。ヨーロッパが20.0%の市場シェアで続き、アジア太平洋地域が18.7%を占めており、健康意識の高まりと急速な都市化を反映しています。ラテンアメリカは9.0%、中東・アフリカは7.8%を占めており、主要市場以外での成長はあるものの、より控えめな採用を示しています。
市場インサイト
- スマートシューズ市場は2024年に3億6,873万米ドルと評価され、2032年までに22.95%のCAGRで成長し、19億2,547万米ドルに達すると予測されています。
- フィットネスとウェルネステクノロジーの採用が進む中、消費者は活動追跡や健康モニタリングのためにセンサー対応のフットウェアを好むようになり、需要が高まっています。
- AI駆動の分析の拡大とウェアラブルエコシステムとの統合により、スマートシューズにおける個別の歩行分析、姿勢追跡、怪我予防機能へのトレンドが形成されています。
- Nike、Adidas、PUMA、Under Armour、Digitsoleなどの主要ブランドは、技術革新とグローバルな流通を通じて市場を支配しており、ステップカウントは2024年に42%のシェアを持ち、オンライン小売業者を通じた販売は49%のシェアを獲得しています。
- 地域的には、2024年に北米が44.5%の市場を占め、ヨーロッパが20.0%、アジア太平洋が18.7%、ラテンアメリカが9.0%、中東・アフリカが7.8%を占めており、世界市場での多様な採用を示しています。
 市場セグメンテーション分析:
タイプ別:
2024年、ステップカウントセグメントは、42%のシェアでスマートシューズ市場をリードしました。これは、フィットネス意識の高まりと、日常使用に適した基本的な健康追跡機能の統合によるものです。その支配力は、複雑なナビゲーションシステムを必要としない、コスト効果の高いスマートウェアラブルを求める消費者の間での強い採用を反映しています。ポジショニングは33%のシェアを持ち、スポーツパフォーマンスのモニタリングや位置情報追跡の需要に支えられています。ナビゲーションは25%のシェアを占め、屋内ガイダンスや移動支援の新しいアプリケーションからの関心を集めています。ステップカウントのリーダーシップは、シンプルな機能、低価格、主流のフィットネスエコシステムとの互換性によって促進されています。
- 例えば、アンダーアーマーのHOVRシリーズは、MapMyRunプラットフォームを通じてGPS対応の距離測定とランニングフォーム診断を提供し、アスリートのエンゲージメントを向上させました。
エンドユーザー別:
2024年、成人はフィットネステクノロジー、スポーツパフォーマンス分析、ライフスタイル指向のウェアラブルへの関心の高まりにより、57%のシェアで市場を支配しました。このグループは、購買力が高く、健康追跡アプリとの強いエンゲージメントから恩恵を受けており、彼らのリーディングポジションを強化しています。子供は18%のシェアを占め、安全性に焦点を当てたスマートフットウェアのトレンドの高まりに支えられています。高齢者は14%のシェアを持ち、転倒検知や健康モニタリング機能の需要が高まっています。障害者は11%のシェアを獲得し、移動支援機能によって促進されています。成人の採用は、持続的なフィットネスとウェルネスの優先事項により、主な成長ドライバーとなっています。
- 例えば、スケッチャーズのハンズフリースリップインズラインや、サムスンのGalaxy Watch6の不規則な心拍リズム通知は、高齢者の間で注目を集めています。
販売チャネル別:
オンライン小売業者は、デジタルショッピングの利便性、広範な製品の入手可能性、eコマースプロモーションとブランドパートナーシップの強い影響により、2024年に49%のシェアでスマートシューズ市場をリードしました。モダントレードは、プレミアムスポーツおよびライフスタイルチェーンの存在に支えられ、26%のシェアを占めました。専門店は、パフォーマンス志向の購入者向けのパーソナライズされたフィッティングと製品ガイダンスによって15%のシェアを持ちました。コンビニエンスストアは、限られた製品範囲を反映して10%のシェアを獲得しました。オンライン小売の支配力は、急速なデジタル採用、シームレスな価格比較、スマートフットウェアブランドからの広範なダイレクト・トゥ・コンシューマー戦略によって促進されています。
主要な成長ドライバー
フィットネスとウェルネステクノロジーの採用拡大
個人の健康とアクティブなライフスタイルに対する世界的な強調が、ステップトラッキング、カロリーモニタリング、歩行分析機能を備えたスマートシューズの強い需要を促進しています。消費者は、従来のフットウェアから、パフォーマンス向上と日常活動のモニタリングをサポートするデータ駆動型ソリューションにますますシフトしています。フィットネスアプリやウェアラブルエコシステムとの統合は、ユーザーエンゲージメントを高め、リピート購入行動を生み出します。スポーツ愛好者、ジムユーザー、日常のフィットネス意識の高い消費者が市場拡大を促進しており、ブランドはバイオメトリックインサイトを活用して、スマートシューズをニッチなガジェットではなく、必須のウェルネスアクセサリーとして位置付けています。
- 例えば、フランスの会社であるDigitsoleは、Mov-Scan技術を搭載した接続型インソールを製造しており、バイオメカニクスを分析し、パフォーマンスを最適化し、リアルタイムで動きのデータを追跡することで怪我を防止します。
センサーとIoT統合の進展
センサーの精度、小型化、低消費電力のIoT接続の急速な改善により、スマートシューズの採用が加速しています。埋め込み型の圧力センサー、モーショントラッカー、GPSモジュールは、パフォーマンス評価と移動支援のためのリアルタイム分析を可能にします。これらの機能は製品の機能性を高め、スポーツトレーニング、医療モニタリング、個別フィードバックにおいてスマートシューズをより価値のあるものにします。Bluetoothとクラウド接続の統合により、シームレスなデータ転送とリモート分析がさらにサポートされます。継続的な技術の進歩により、メーカーはよりインテリジェントで耐久性があり、応答性の高いフットウェアを提供し、消費者および支援用途の両方で市場の成長を強化しています。
- 例えば、NikeのAdaptシリーズは、足の形状と動きに自動的に調整するモーター駆動の靴ひもを備えており、個別のフィット感とサポートを提供します。
医療と支援移動における応用の拡大
フィットネスを超えて、スマートシューズは医療モニタリング、リハビリテーション、移動支援で注目を集めており、市場浸透を広げています。転倒検知、歩行矯正、姿勢モニタリングなどの機能は、高齢者や障害を持つ個人にとって大きなメリットを提供します。医療提供者やリハビリセンターは、患者の進捗を追跡し、治療プログラムを個別化するためにスマートフットウェアをますます採用しています。非侵襲的で継続的なモニタリングを提供する能力により、スマートシューズは予防医療や運動障害における貴重なツールとして位置付けられています。この拡大する臨床的関連性は、新たな収益源を開拓し、専門製品開発への投資を促進しています。
主要なトレンドと機会
AI駆動の個別分析の拡大
市場を形作る主要なトレンドは、AI対応の洞察により、動き、パフォーマンス、健康改善のための個別の推奨を提供する方向へのシフトです。機械学習アルゴリズムは、歩行パターンを分析し、怪我のリスクを予測し、個々のユーザーに合わせたフィットネスガイダンスを提供できます。この能力はユーザー体験を向上させるだけでなく、サブスクリプションベースのデジタルサービスやアプリ統合の機会を創出します。ブランドはAIプラットフォームを探求し、製品を差別化し、長期的なエンゲージメントを構築し、ハードウェア販売以外の収益を解放しています。このトレンドは、スマートシューズを単なる追跡デバイスではなく、インテリジェントなコンパニオンとして位置付けています。
- 例えば、NikeのAdapt BBは、埋め込みセンサーとカスタムNike FitAdaptアプリを使用して、ユーザーの活動とフィードバックに基づいて靴の締め具合を自動的に調整します。
電子商取引と直接消費者モデルの成長
デジタル採用の加速により、ブランドがオンラインプラットフォームや直接消費者チャネルを通じて拡大するための大きな機会が生まれています。電子商取引は、製品の可視性を広げ、比較を容易にし、重い小売インフラ投資なしでグローバル市場へのアクセスを可能にします。個別のサイズ測定ツール、バーチャル試着技術、オンラインプロモーションが顧客のコンバージョンをさらに促進します。スタートアップや既存ブランドは、デジタルチャネルを活用して革新的なモデルを迅速に立ち上げ、ユーザーフィードバックを収集し、製品機能を洗練しています。このシフトは流通コストを削減するだけでなく、ブランドと顧客の関係を強化し、市場浸透を加速し、スケーラブルな成長を促進します。
- 例えば、Nikeのモバイルアプリ「Nike Fit」は拡張現実を使用してユーザーの足をスキャンし、完璧な靴のサイズを推奨します。これにより、オンラインでの靴のフィット精度が大幅に向上し、返品が減少します。
主要な課題
高い製品コストと価格感度
関心が高まっているにもかかわらず、市場は高度なセンサー、電子機器、ソフトウェア統合によって駆動されるスマートシューズの高コストという重大な課題に直面しています。発展途上市場の価格に敏感な消費者は、従来の履物や基本的なウェアラブルを好むことが多く、大衆採用を制限しています。交換サイクルの短さと長期耐久性に関する懸念も投資を妨げます。メーカーは、より広範な人口層に浸透するために、革新と手頃な価格のバランスを取る必要があります。コストの最適化とスケーラブルな生産がなければ、プレミアム価格は市場の拡大を遅らせ、主にフィットネス愛好者や高所得層への成長を制限する可能性があります。
データプライバシーとユーザー信頼の懸念
スマートシューズは、敏感な生体情報や位置データを収集するため、プライバシー、セキュリティ、データの悪用に関する懸念を引き起こします。透明なデータポリシーや強力なサイバーセキュリティ保護がない製品を採用することにユーザーは躊躇するかもしれません。デジタルヘルスデータや国境を越えたデータストレージに関する規制圧力は、グローバルメーカーにとって複雑さを増します。個人情報の漏洩や悪用は、ブランドの信頼性を損ない、消費者の信頼を妨げる可能性があります。信頼の壁を克服し、持続可能な市場成長を支援するためには、安全なプラットフォームの構築、コンプライアンスの確保、明確な同意メカニズムの提供が不可欠です。
地域分析
北米
2024年、北米地域は世界のスマートシューズ市場の44.5%を占め、支配的な地域市場となりました。高い消費者支出力、ウェアラブルフィットネスデバイスの広範な採用、健康とウェルネスの成熟した文化が需要を促進しています。この地域は、強力な技術インフラとデータ駆動型の健康とパフォーマンストラッキングを重視するフィットネス意識の高い消費者の高い浸透率から恩恵を受けています。北米に拠点を置く、または積極的に活動している主要な履物およびウェアラブルブランドは、積極的なマーケティング、頻繁な製品発売、広範な小売流通ネットワークを通じて地域の成長をさらに促進しています。
ヨーロッパ
ヨーロッパ地域は2024年に世界のスマートシューズ市場の20.0%を占めました。ヨーロッパでは、健康とフィットネスに対する消費者の意識の高まりとウェアラブルフットウェアの採用の増加が市場拡大を支えています。規制の枠組みとデータ保護基準が、ウェアラブル技術に対する消費者の信頼を高めています。確立されたスポーツ履物ブランドの存在とフィットネスおよびライフスタイルウェアラブルに対する安定した需要が成長をさらに促進しています。その結果、スマートシューズは、パフォーマンスとウェルネスの利点を求める都市部の健康意識の高いヨーロッパの消費者の間で日常の履物としてますます受け入れられています。
アジア太平洋
アジア太平洋地域は2024年に世界のスマートシューズ市場の18.7%を占めました。可処分所得の増加、都市化の進展、若年層の健康意識の高まりが需要を促進しています。拡大するeコマースインフラとスマートフォンの普及率の上昇が、スマートフットウェアの流通と購入をサポートしています。中国やインドなどの新興市場は、フィットネス愛好者や従来の靴からアップグレードする初めての購入者をターゲットにするメーカーに特に潜在性を示しています。価格に敏感でありながら技術にオープンな消費者の組み合わせにより、アジア太平洋は中高級スマートシューズの提供にとって高成長地域となっています。
ラテンアメリカ
ラテンアメリカ地域は、2024年に世界のスマートシューズ市場の9.0%を占めると推定されています。インターネット普及率の向上とフィットネスおよびウェアラブル技術の認知度の高まりが地域の採用を促進しています。都市部の人口はスマート健康モニタリングウェアラブルをますます重視しており、拡大するeコマースチャネルがスマートフットウェアへのアクセスを容易にしています。それにもかかわらず、価格に対する感受性と先進地域と比較して低い可処分所得が制約となっています。地元のディストリビューターやグローバルブランドがオンラインおよび小売のプレゼンスを拡大するにつれて、ラテンアメリカは安定したが控えめな成長の機会を提供しています。
中東およびアフリカ
中東およびアフリカ(MEA)地域は、2024年に世界のスマートシューズ市場の7.8%を占めました。需要は健康意識の高まり、都市部の中産階級人口の増加、ウェアラブルフィットネス製品への関心の高まりによって牽引されています。デジタル普及が進み、グローバルなフットウェアブランドが地域的に拡大するにつれて、特に若い技術に精通した消費者がスマートシューズを採用し始めています。しかし、インフラの制約、可処分所得の変動、認知度の限界が成長を抑制し続けています。認知度と流通チャネルが改善されるにつれて、MEAは徐々に拡大するがまだ十分に浸透していない市場を提供しています。
市場セグメンテーション:
タイプ別:
- ステップカウント
- ポジショニング
- ナビゲーション
エンドユーザー別
- 大人
- 子供
- 高齢者
- 障害者
販売チャネル別
- モダントレード
- コンビニエンスストア
- 専門店
- オンライン小売業者
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
スマートシューズ市場は非常に競争が激しく、Nike, Inc.、Digitsole、Adidas Group、PUMA SE、Under Armour, Inc.、Salted Venture Inc.、Sole Power, LLC、No New Folk Studio Inc.、Intellinium、Powerlace Technology Inc.などの主要プレーヤーが含まれています。業界の競争は、急速な製品革新、技術的差別化、フィットネス志向およびライフスタイルセグメントを対象としたブランドポジショニングに焦点を当てています。主要企業は、自己締めシューズ、統合センサーシューズ、アプリ連携パフォーマンストラッカーなどの新モデルを定期的に発売し、機能性と利便性に対する消費者の好みの変化に対応しています。小規模でニッチなプレーヤーは、リハビリテーション、移動支援、またはバイオメカニクス分析などの専門的なアプリケーションをターゲットにすることで、大手企業に挑戦しています。これらの企業はしばしば、データ駆動の価値提案、低コストの代替品、または地域に関連するデザインを強調しています。競争圧力は、継続的な研究開発、新しいセンサーや自動フィット技術の特許取得、フットウェアメーカーとテクノロジー企業との戦略的コラボレーションを促進しています。
主要プレイヤー分析
- ナイキ, Inc.
- ソールパワー, LLC
- プーマ SE
- インテリニウム
- アディダスグループ
- アンダーアーマー, Inc.
- B‑シュー Ltd
- ソルテッドベンチャー Inc.
- パワーレーステクノロジー Inc.
- デジットソール
最近の動向
- 2025年10月、ナイキ, Inc.は、ロボティクス企業デフィーと共同で開発したプロジェクトアンプリファイを発表しました。これは、バッテリー駆動のモーターとブレースを使用して歩行とランニングのパフォーマンスを向上させることを目的としたパワードフットウェアシステムで、機動性とパフォーマンスの向上を目指しています。
- 2025年7月、パラゴンフットウェアは、子供向けの新しいスマートスクールシューズを発売するためにフレッシュフィートとのパートナーシップを発表しました。
- 2025年10月、ナイキはバイオニックフットウェア企業デフィーと共同で、プロジェクトアンプリファイを発表しました。これは、歩行とランニング用のパワードフットウェアシステムで、機動性を向上させることを目的とした最初のモーター駆動の「スマートシューズ」の取り組みの一つです。
レポートのカバレッジ
この調査レポートは、タイプ、エンドユーザー、販売チャネル、および地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- センサー技術がより正確でコンパクトかつ手頃な価格になるにつれて、スマートシューズの採用が加速します。
- スマートシューズの広範なヘルステックエコシステム(フィットネスアプリ、ウェアラブル、医療機器)との統合により、スポーツを超えたユースケースが拡大します。
- 支援移動とリハビリテーションへの関心の高まりにより、高齢者や障害者の間での需要が増加します。
- ブランドは、AI分析を活用して、個別の歩行、姿勢、怪我予防の洞察を提供するようになります。
- 直接消費者向けおよびオンライン小売チャネルが世界的に拡大し、アクセスが向上し、流通コストが削減されます。
- 健康とウェルネスへの意識の高まりにより、スマートシューズは運動用途を超えた日常生活の選択肢の一部となります。
- フットウェア企業とテック企業のコラボレーションにより、ファッション、快適さ、知性を組み合わせたハイブリッドデザインが生まれます。
- 新興市場での地域拡大により、都市人口の増加に伴い新たな成長ポケットが生まれます。
- 持続可能で耐久性のある素材やリサイクル可能なコンポーネントの需要が増加し、スマートシューズが循環経済の目標に一致します。
- スマートシューズによる縦断的な健康モニタリングが予防医療のトレンドを支え、医療セクターからの関心を引きつけます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スマートシューズ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
スマートシューズ市場は2025年から2032年の間に、どの複合年間成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスマートシューズ市場のセグメントはどれですか?
スマートシューズ市場の成長を促進している主な要因は何ですか?
スマートシューズ市場の主要企業はどこですか?
2024年にスマートシューズ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スマートシューズ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスマートシューズ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 368.73 million → 2032: USD 1,925.47 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スマートシューズ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スマートシューズ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスマートシューズ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スマートシューズ市場市場の成長要因
- 3.3 スマートシューズ市場市場の抑制要因および課題
- 3.4 スマートシューズ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スマートシューズ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スマートシューズ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スマートシューズ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スマートシューズ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スマートシューズ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスマートシューズ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スマートシューズ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スマートシューズ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スマートシューズ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スマートシューズ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スマートシューズ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスマートシューズ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスマートシューズ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスマートシューズ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスマートシューズ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスマートシューズ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスマートシューズ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスマートシューズ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スマートシューズ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
