
スマートグリッド管理サービス市場の概要:
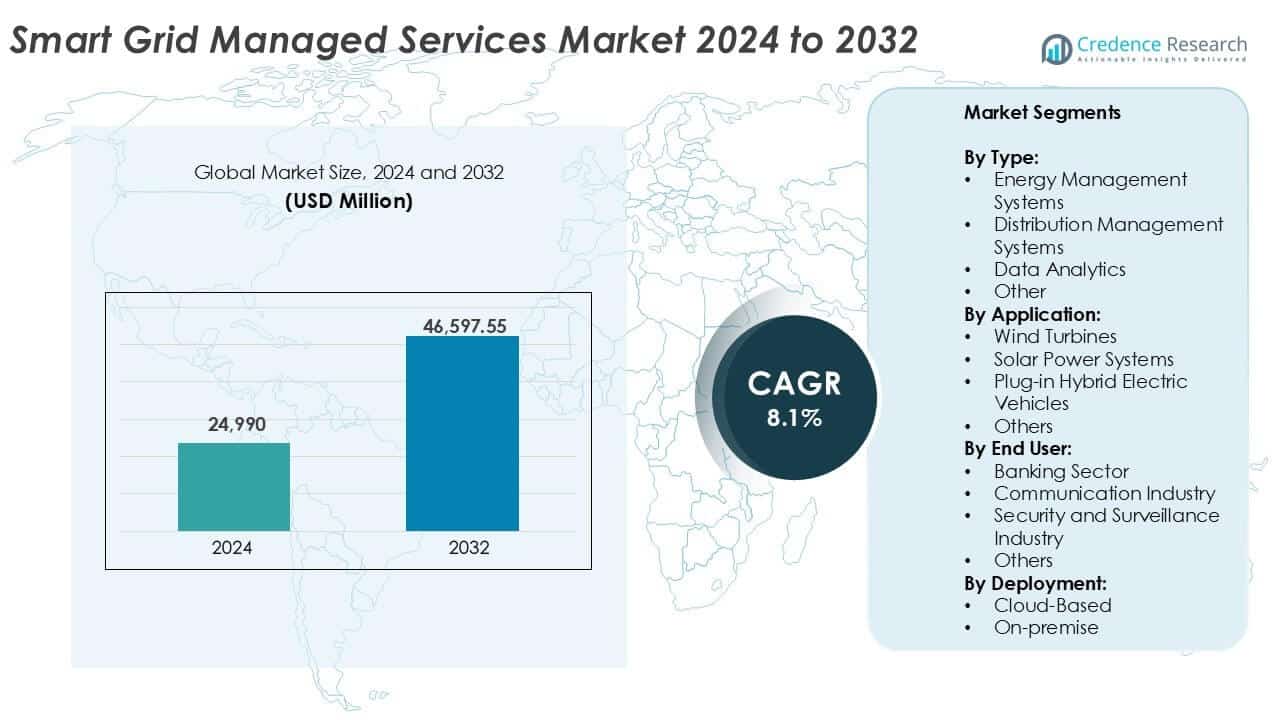
スマートグリッド管理サービス市場は2024年に24,990百万米ドルと評価され、2032年までに46,597.55百万米ドルに達すると予測されており、2025年から2032年の予測期間中に年平均成長率(CAGR)8.1%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スマートグリッド管理サービス市場規模 2024 | USD 24,990 million |
| スマートグリッド管理サービス市場、CAGR | 8.1% |
| スマートグリッド管理サービス市場規模 2032 | USD 46,597.55 million |
スマートグリッド管理サービス市場は、先進的なグリッドオートメーション、分析、およびサイバーセキュリティ機能で知られるSiemens AG、General Electric Company、Schneider Electric SE、ABB Ltd.、IBMなどのグローバルプレイヤーによって主導されています。これらの企業は、デジタルインフラへの移行を進めるユーティリティ向けにエンドツーエンドのサービスモデルを提供しています。Wipro Limited、SAP SE、Cisco Systems, Inc.は、クラウドベースのプラットフォームとAI駆動のインサイトを通じてグリッドの近代化をサポートし、Grid4CやEsyaSoft Technologiesのようなニッチな企業は需要予測と分散エネルギー管理に特化しています。北米は2024年に33%の市場シェアを持つ主要地域として浮上し、強力な規制支援、グリッドのデジタル化、スマートメーターとDERの広範な採用によって支えられています。この地域のスマートグリッドインフラとユーティリティアウトソーシングモデルの早期展開により、管理されたグリッドサービスの最も成熟した市場として位置づけられています。
スマートグリッド管理サービス市場の洞察
- スマートグリッド管理サービス市場は2024年に24,990百万米ドルと評価され、2032年までに46,597.55百万米ドルに達すると予測されており、予測期間中に年平均成長率8.1%で成長しています。
- グリッドの近代化イニシアチブと再生可能エネルギー源の導入の増加が、リアルタイムモニタリング、予測分析、および分散エネルギー統合サポートの需要を促進しています。
- クラウドベースの導入は、そのスケーラビリティとコスト効率のために市場の60%以上を占め、エネルギー管理システムはタイプセグメントで35%以上のシェアを持っています。
- 北米は2024年に33%の地域シェアを持ち、次いでヨーロッパが28%、アジア太平洋が24%で、スマートメーターの展開とユーティリティアウトソーシングによる急速な成長が見られます。
- 高い統合コストとデータプライバシーの懸念が主要な制約となり、特にレガシーインフラと限られたデジタル準備がある地域では、小規模ユーティリティの採用を遅らせています。
スマートグリッド管理サービス市場のセグメンテーション分析:
タイプ別
エネルギー管理システム(EMS)は、2024年にスマートグリッド管理サービス市場でタイプ別に支配的であり、セグメントシェアの35%以上を占めました。EMSの採用は、エネルギー効率の向上命令とリアルタイムのグリッド監視要件によって推進されています。公共事業者や企業は、運用コストを削減し、電力使用を最適化するためにEMSを使用しています。分散型エネルギーリソースと需要応答プログラムの統合が進むことで、EMSの導入がさらに促進されています。配電管理システムとデータ分析は、停電管理、予測保守、グリッドネットワーク全体での実用的な洞察の必要性から注目を集めています。
- 例えば、SiemensのSpectrum Power EMSは、100万以上のエンドポイントを持つグリッドをサポートし、リアルタイム監視のために2秒ごとにデータ更新サイクルを処理します。
用途別:
2024年には、太陽光発電システムが用途別市場をリードし、全体のシェアの38%以上を占めました。脱炭素化目標により推進される世界的な太陽エネルギー容量の増加は、先進的なグリッド統合と監視サービスの需要を支えています。スマートグリッド管理サービスは、太陽光発電事業者がグリッドの安定性を維持し、出力変動を予測するのを助けます。風力タービンも同様のクリーンエネルギー移行から恩恵を受ける重要なセグメントとして続きます。プラグインハイブリッド電気自動車(PHEV)セグメントは、EVインフラの成長と車両からグリッドへの統合(V2G)イニシアチブによって着実に拡大しています。
- 例えば、GE DigitalのGridOSは、500 MWを超える容量の太陽光発電所を5分間隔で予測するサポートをしています。
エンドユーザーと展開別:
通信業界は2024年に主要なエンドユーザーとして浮上し、市場シェアの約33%を占めました。途切れない電力とネットワークの信頼性への高い依存が、グリッド監視と制御ソリューションの需要を支えています。銀行セクターやセキュリティ&監視業界も、重要なインフラニーズから採用が増加しています。展開においては、クラウドベースのソリューションが60%以上のシェアを占め、初期コストの低さ、スケーラビリティ、統合の容易さによって推進されています。オンプレミス展開は、セキュリティに敏感なアプリケーションや厳格なデータ制御規制のある地域で依然として関連性があります。
スマートグリッド管理サービス市場の主要成長要因
グリッドの近代化とインフラ投資の増加
スマートグリッド管理サービスは、先進国と新興国での電力グリッドの近代化への投資の増加から利益を得ています。政府と公共事業者は、古い送電および配電システムをアップグレードするために多額の予算を割り当てています。これらのイニシアチブには、センサー、高度なメータリングインフラストラクチャ(AMI)、自動化技術の導入が含まれることがよくあります。管理サービスは、これらの現代的なデジタルグリッドの運用、保守、最適化において重要な役割を果たしています。例えば、多くの北米およびヨーロッパの公共事業者は、効率を向上させ、運用リスクを軽減するためにグリッド運用をサードパーティプロバイダーにアウトソーシングしています。アジア太平洋地域では、急速な都市化と産業拡大が国のグリッドをデジタルトランスフォーメーションに向かわせています。公共事業者は、デジタルスキルのギャップを埋め、スケーラブルなソリューションを実装するために管理サービスパートナーに依存しています。これらの開発は、スマートグリッドの監視、予測保守、停電対応、データ分析サポートの長期的な需要を増加させ、市場の成長を促進しています。
- 例えば、デューク・エナジーは米国のサービスエリア全体で700万以上のスマートメーターを展開し、メーターデータ管理と停電分析のためにマネージドサービスを利用しています。
再生可能エネルギーの統合と分散型エネルギー資源(DER)の成長
世界的なクリーンエネルギーへの移行は、スマートグリッドマネージドサービスの採用を加速しています。電力会社は、風力や太陽光のような断続的なエネルギー源を既存の電力網に統合するという圧力に直面しています。これらのエネルギー源は、従来のインフラでは単独で対処できない変動性と複雑性をもたらします。スマートグリッドマネージドサービスは、リアルタイムの負荷調整、遠隔資産監視、予測分析を提供し、グリッドの安定性を確保します。屋上太陽光発電、エネルギー貯蔵、マイクログリッドなどの分散型エネルギー資源の増加に伴い、電力会社は双方向の電力フローと分散型発電を管理する必要があります。マネージドサービスプロバイダーは、DERの調整、仮想発電所の運営、需要応答管理のためのスケーラブルなツールを提供し、この移行を可能にします。特にヨーロッパ、中国、米国で再生可能エネルギーの容量が増加し続ける中、柔軟で信頼性のあるグリッドサービスの需要は主要な推進力であり続けます。
- 例えば、エネルXは、DER.OSやVPP Connect APIのような高度なプラットフォームを利用して、世界中で15,000以上の商業および産業サイトと9.5 GWの柔軟な容量を管理し、分散型エネルギー資源の制御と仮想発電所の調整を行っています。
サイバーセキュリティリスクとコンプライアンス要件の増加
サイバーセキュリティは、電力会社が運用をデジタル化し接続性を拡大する中で、スマートグリッドマネージドサービスの主要な推進力となっています。IoT対応のグリッド資産の普及に伴い、サイバー脅威の攻撃対象が大幅に拡大しました。電力会社は、NERC CIP、GDPR、国のデータ保護法などの厳しいサイバーセキュリティ規制を遵守しなければなりません。マネージドサービスは、先進的なセキュリティ監視、脅威検出、インシデント対応機能を提供し、電力会社がリスクへの露出を減らすのを助けます。これらのサービスは、セキュリティプロトコルを定期的に更新し、脆弱性評価を実施することで、継続的なコンプライアンスを確保します。特に小規模な電力会社は、社内で管理できないセキュリティ機能をアウトソーシングすることで利益を得ます。重要インフラを標的としたサイバー攻撃がより頻繁かつ高度化する中、グリッドセクターにおけるマネージドサイバーセキュリティサービスの需要は増加し続けています。この傾向は、セキュリティコンプライアンスを必要不可欠なものにするだけでなく、マネージドサービスの分野における競争上の差別化要因ともなっています。
スマートグリッドマネージドサービス市場の主要トレンドと機会
グリッド運用におけるAIと予測分析の拡大
人工知能(AI)と予測分析は、ユーティリティがグリッド運用を管理する方法を変革しています。AIを活用したソリューションは、リアルタイムの負荷予測、故障検出、予測保守を可能にし、ダウンタイムと運用コストの削減に役立ちます。マネージドサービスプロバイダーは、数千のスマートメーターやグリッドセンサーからのデータを処理するために、機械学習アルゴリズムをプラットフォームに組み込んでいます。この変化により、ユーティリティは反応的な戦略から積極的な戦略に移行でき、サービスの質と顧客満足度を向上させます。予測分析はまた、機器の故障を事前に特定することで、より良い資産管理をサポートします。グリッドデータの量が増加するにつれて、AIは大規模な意思決定に不可欠になります。スマートメーター、IoTデバイス、クラウドベースの分析の組み合わせにより、マネージドサービス企業がエネルギー最適化や自動グリッドバランシングのような付加価値サービスを提供する新たな機会が開かれます。
- 例えば、シーメンスのSpectrum Powerグリッド管理ソフトウェアは、スマートメーターからのデータを活用して、15分間隔で負荷予測を実行します。
電気自動車(EV)充電インフラの成長
電気自動車の世界的な急速な拡大は、スマートグリッドマネージドサービスにとって大きな機会を提供します。EVの普及はグリッド需要を増加させ、新たな負荷プロファイルを動的に管理する必要があります。ユーティリティは、特にピーク時のEV充電活動を監視しバランスを取るためにマネージドサービスに頼っています。マネージドプラットフォームは、EVのエネルギー需要を予測し、充電スケジュールを最適化し、地域のグリッド過負荷を防ぎます。車両からグリッドへの(V2G)技術も継続的な監視と統合を必要とし、マネージドサービスプロバイダーはこれを適切に処理する能力を持っています。ヨーロッパ、中国、米国の政府はEVインフラに大規模な投資を行っており、サービス需要をさらに高めています。従来の移動手段から電動化された移動手段へのシフトは、グリッドオペレーターとサービスプロバイダーがシームレスなEVグリッド統合ソリューションで協力するための長期的な機会を保証します。
スマートグリッドマネージドサービス市場の主要な課題
高い初期統合と移行コスト
長期的なコスト削減にもかかわらず、多くのユーティリティはスマートグリッドマネージドサービスへの移行において財政的な障害に直面しています。レガシーシステムを高度なマネージドプラットフォームと統合するには、ハードウェアのアップグレード、ソフトウェアライセンス、トレーニングへの先行投資が必要です。これらの移行コストは、予算が限られている小規模なユーティリティや自治体機関を妨げます。さらに、古いインフラと現代のサービスアーキテクチャ間の互換性の問題が複雑さを増します。一部のユーティリティは、データの機密性やアウトソーシングに伴う運用リスクのために、社内での管理を維持することを好みます。規制承認や調達サイクルの遅延がプロジェクトの実行をさらに遅らせます。この課題に対処するために、マネージドサービスプロバイダーは柔軟な価格モデル、段階的な実施戦略、強力なROIの正当化を提供して市場の受け入れを得る必要があります。
データプライバシーの懸念とサードパーティベンダーへの信頼の欠如
スマートグリッドの運用は、膨大な量の消費者およびインフラデータを生成します。ユーティリティは、プライバシーやコンプライアンスの懸念から、このデータを第三者のサービスプロバイダーと共有することをためらうことがよくあります。エンドユーザー、規制当局、企業の利害関係者は、特にプライバシー法が厳しい地域で、顧客データの厳格な管理を求めています。サービスベンダーによるデータの漏洩や不正使用は、評判の損害や法的な結果を招く可能性があります。これにより、ユーティリティがアウトソーシングサービスを完全に採用する意欲が制限され、特に請求、顧客エンゲージメント、サイバーセキュリティなどの重要な分野で顕著です。透明なデータガバナンス、コンプライアンス認証、セキュアなクラウドインフラを通じて信頼を築くことが、サービスプロバイダーがこの課題を克服し、ソリューションを拡大するために不可欠です。
スマートグリッド管理サービス市場の地域分析
北アメリカ
北アメリカは2024年にスマートグリッド管理サービス市場をリードし、世界シェアの約33%を占めました。この地域は、先進的なグリッドインフラ、強力な規制フレームワーク、高いユーティリティのデジタル化レベルから恩恵を受けています。米国は、政府資金による近代化プログラムと再生可能エネルギー統合目標に支えられ、大部分の需要を牽引しています。カナダも、クリーンエネルギー推進とスマートメーターの採用により成長を示しています。北アメリカのユーティリティは、グリッドの複雑化と分散型エネルギー資産の管理のために、監視、サイバーセキュリティ、分析サービスをますますアウトソーシングしており、スマートグリッド管理サービスにおいて最も成熟した地域市場となっています。
ヨーロッパ
ヨーロッパは2024年に市場シェアの約28%を占め、積極的な気候目標、再生可能エネルギーの採用、スマートグリッド展開の取り組みによって推進されています。ドイツ、英国、フランス、オランダなどの国々は、グリッド自動化、需要側管理、リアルタイム分析に投資しています。欧州連合のエネルギー移行政策と資金プログラムは、ユーティリティが安全でスケーラブルなグリッド運用のために管理サービスプロバイダーと提携することを奨励しています。グリッドのデジタル化は、電気自動車インフラとスマートホーム技術の成長によってさらに支えられています。この地域は、データセキュリティ、運用の透明性、規制の遵守に強く焦点を当てているため、高いサービス採用率を維持しています。
アジア太平洋
アジア太平洋は2024年に世界のスマートグリッド管理サービス市場の24%を占め、最も成長が速い地域です。急速な都市化、電力需要の増加、中国、インド、日本、韓国での大規模なスマートメーターの展開が強い市場成長を支えています。政府は、特に太陽光と風力の再生可能エネルギー統合を支えるために、強靭なグリッドインフラに投資しています。中国はエネルギー近代化計画の下で広範なデジタルグリッドの取り組みを主導し、インドは改良された配電セクタースキーム(RDSS)を通じて配電自動化を加速しています。リモートグリッド管理、リアルタイム負荷予測、停電対応サービスの必要性が地域の強い需要を促しています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場の約8%を占めました。この地域では、ブラジル、メキシコ、チリが先頭に立って高度なメーターインフラとグリッドオートメーションを展開し、スマートグリッド技術の採用が徐々に進んでいます。老朽化したインフラとグリッドの信頼性の問題が、特にエネルギー管理と予測保守におけるマネージドサービスの必要性を促進しています。政府のインセンティブとスマートエネルギープログラムへの多国間資金提供がこの移行を支援しています。しかし、予算の制約と規制の遅れが広範な展開を遅らせています。これらの課題にもかかわらず、マネージドサービスプロバイダーは、送電ネットワークの近代化と都市中心部での分散型発電の統合において機会を見出しています。
中東・アフリカ
中東・アフリカ地域は2024年に7%の市場シェアを持ち、エネルギー多様化を支えるデジタルグリッドサービスへの関心が高まっています。UAEやサウジアラビアなどの湾岸諸国はスマートシティイニシアチブと再生可能エネルギーに投資し、マネージドグリッドサービスの需要を促進しています。南アフリカやケニアの公益事業は、グリッド損失を管理しサービスの信頼性を向上させるためにスマートソリューションを採用しています。この地域の採用は増加していますが、インフラのギャップや資金制約のために不均一です。マネージドサービスプロバイダーは、展開の障壁に対処しグリッド性能を向上させるために、モジュラーソリューションと官民パートナーシップに焦点を当てています。
スマートグリッドマネージドサービス市場のセグメンテーション:
タイプ別:
- エネルギー管理システム
- 配電管理システム
- データ分析
- その他
用途別:
- 風力タービン
- 太陽光発電システム
- プラグインハイブリッド電気自動車
- その他
エンドユーザー別:
- 銀行業界
- 通信業界
- セキュリティおよび監視業界
- その他
展開別:
- クラウドベース
- オンプレミス
地理別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
スマートグリッド管理サービス市場は、スケーラビリティ、サービス統合、革新性で競争する多国籍企業と専門技術企業の混在が特徴です。ゼネラル・エレクトリック・カンパニー、シーメンスAG、ABB Ltd.、シュナイダーエレクトリックSEなどの主要企業は、包括的なグリッドサービスのポートフォリオと強力なグローバルユーティリティパートナーシップでリードしています。IBM、ウィプロ、SAP SEのような企業は、成熟したグリッドと新興グリッドの両方に対応する高度な分析、AI駆動のソリューション、クラウドベースの管理プラットフォームを提供しています。一方、EsyaSoft Technologies、Grid4C、Globemaのような企業は、グリッド予測、分散型エネルギーリソース(DER)統合、メーターデータ管理におけるニッチな能力を提供しています。Itron、Eaton、Xylem Inc.は、ハードウェアとソフトウェアのシナジーを通じてサービス提供を拡大しています。クラウド展開とサイバーセキュリティは重要な差別化要因となっています。市場のプレーヤーは、戦略的なコラボレーション、ユーティリティ特有のカスタマイズ、管理されたエネルギー最適化サービスにますます注力し、競争が激しく急速に進化するグリッドサービスエコシステムでの存在感を強化しています。
主要プレイヤー分析
- ABB Ltd.
- シスコシステムズ株式会社
- イートンコーポレーションplc
- EsyaSoft Technologies Private Limited
- ゼネラル・エレクトリック・カンパニー
- Globema Sp. z o.o.
- Grid4C Inc.
- インターナショナル・ビジネス・マシーンズ・コーポレーション(IBM)
- アイトロン株式会社
- 三菱電機株式会社
- SAP SE
- シュナイダーエレクトリックSE
- シーメンスAG
- ウィプロリミテッド
- ザイレム株式会社
最近の開発
- 2025年6月、イートンとシーメンスエナジーは、北米のデータセンター向けにモジュラーでグリッドに依存しない電力システムを提供するための戦略的イニシアチブを開始しました。この共同ソリューションは、現地発電とスマートインフラを統合し、グリッドの回復力を向上させ、再生可能エネルギーの統合を加速します。
- 2024年2月、アイトロンとシュナイダーエレクトリックは、EcoStruxure ADMSとグリッドエッジインテリジェンスを統合し、スマートメーターとDERからのリアルタイムの可視性を実現するために提携しました。このコラボレーションは、分散型エネルギーの採用を支援し、北米全体でグリッドの柔軟性を強化しました。
レポートのカバレッジ
この調査レポートは、タイプ、アプリケーション、エンドユーザー、展開および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 世界中でユーティリティがグリッドのデジタル化を加速させるにつれて、マネージドサービスの需要が増加します。
- AIと機械学習の統合により、予測保守と故障検出の能力が向上します。
- スケーラビリティと運用の柔軟性のため、クラウドベースの展開モデルが引き続き主流となります。
- 再生可能エネルギーの拡大により、グリッドバランシングとDER調整サービスへの依存が増加します。
- グリッドインフラがより接続され、データ駆動型になるにつれて、サイバーセキュリティサービスの需要が高まります。
- ユーティリティはコスト削減と労働力のスキルギャップに対処するために、より多くの運用機能をアウトソーシングします。
- EV充電インフラの成長は、負荷予測と最適化における新たなマネージドサービスの機会を促進します。
- ユーティリティとテック企業の間のパートナーシップは、専門的なグリッド管理プラットフォームを共同開発するために強化されます。
- 新興市場は、老朽化した電力インフラを近代化するために、スマートグリッドサービスをより迅速に採用します。
- 規制の枠組みは、グリッドの信頼性と効率性を確保するために、第三者サービスモデルをますますサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スマートグリッドマネージドサービス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
スマートグリッドマネージドサービス市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスマートグリッドマネージドサービス市場のセグメントはどれですか?
スマートグリッドマネージドサービス市場の成長を促進している主な要因は何ですか?
スマートグリッドマネージドサービス市場の主要企業はどこですか?
2024年にスマートグリッドマネージドサービス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スマートグリッド管理サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスマートグリッド管理サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 24,990 million → 2032: USD 46,597.55 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スマートグリッド管理サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スマートグリッド管理サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスマートグリッド管理サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スマートグリッド管理サービス市場市場の成長要因
- 3.3 スマートグリッド管理サービス市場市場の抑制要因および課題
- 3.4 スマートグリッド管理サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スマートグリッド管理サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スマートグリッド管理サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スマートグリッド管理サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スマートグリッド管理サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スマートグリッド管理サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスマートグリッド管理サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スマートグリッド管理サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スマートグリッド管理サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スマートグリッド管理サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スマートグリッド管理サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スマートグリッド管理サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスマートグリッド管理サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスマートグリッド管理サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスマートグリッド管理サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスマートグリッド管理サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスマートグリッド管理サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスマートグリッド管理サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスマートグリッド管理サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スマートグリッド管理サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
