
市場概要
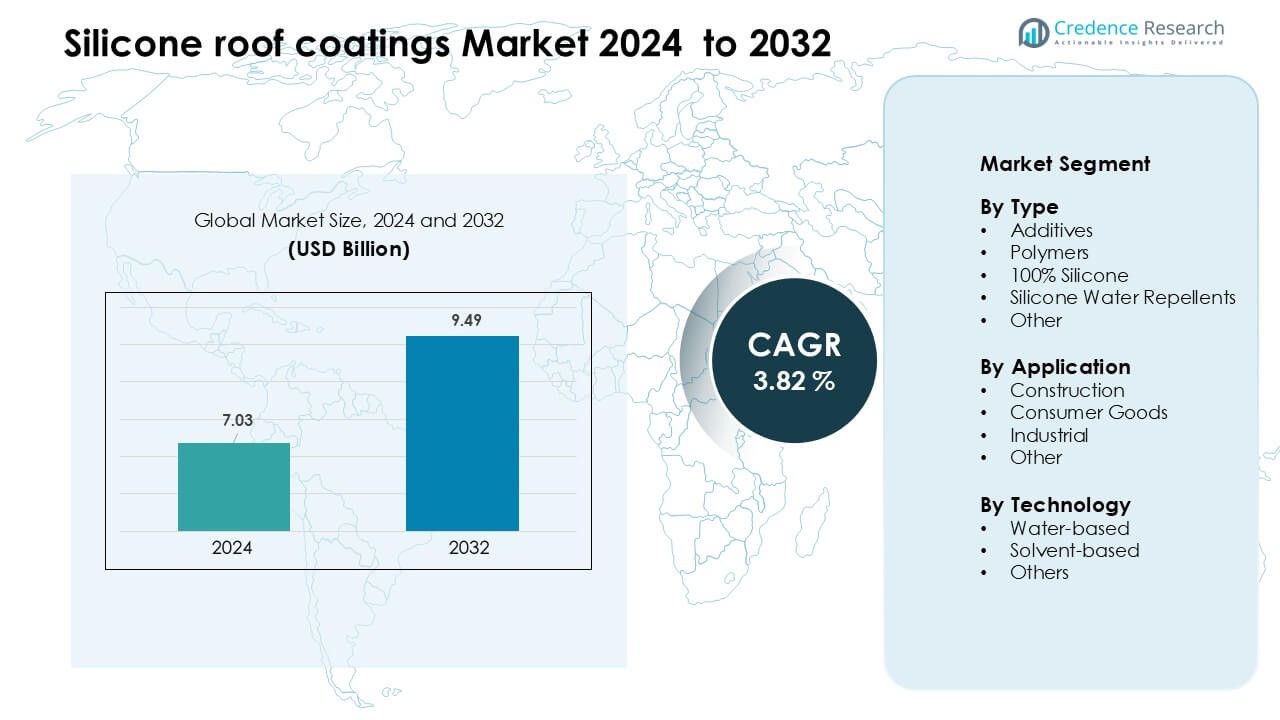
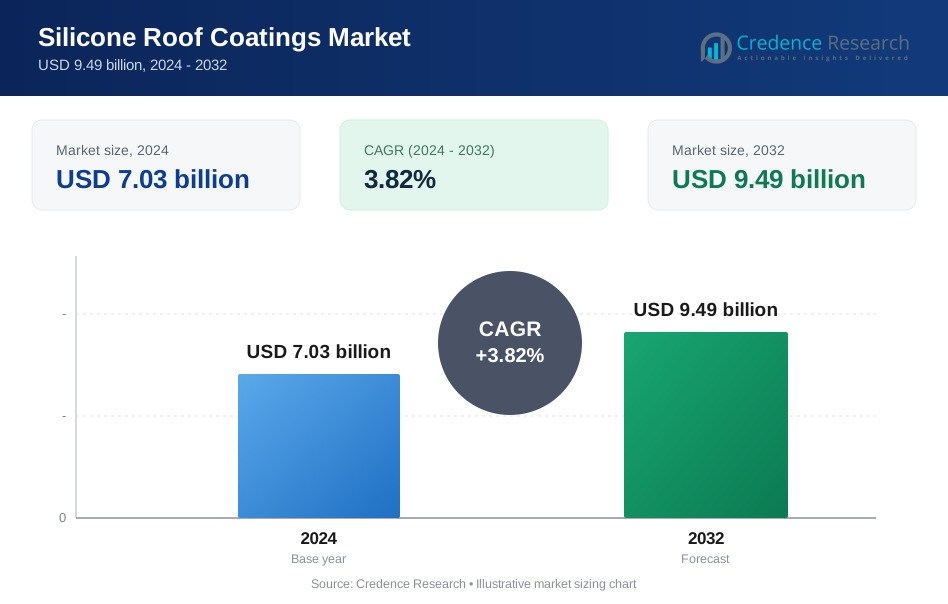
シリコン屋根コーティング市場は2024年に703億米ドルと評価され、予測期間中に年平均成長率3.82%で成長し、2032年には949億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| シリコン屋根コーティング市場規模 2024 | 703億米ドル |
| シリコン屋根コーティング市場、CAGR | 3.82 % |
| シリコン屋根コーティング市場規模 2032 | 949億米ドル |
シリコン屋根コーティング市場は、PPG Industries、Wacker Chemie AG、HITAC Adhesives & Coatings、The Sherwin-Williams Company、BASF SE、SIKA AG、Neogard、Akzo Nobel N.V.、RPM International Inc.、DOWなどの主要企業によって形成されています。これらの企業は、先進的なコーティング技術、強力な流通ネットワーク、反射性および低VOC配合への投資拡大を通じて競争しています。製品の革新は、商業屋根の修復における耐久性、UV安定性、性能向上に焦点を当てています。2024年には、北米が約38%のシェアを保持し、リトロフィット活動の多さ、強力な請負業者エコシステム、クールルーフシステムの広範な採用により、主要な地域として位置づけられました。
市場の洞察
- シリコン屋根コーティング市場は2024年に703億米ドルと評価され、予測期間中に年平均成長率3.82%で成長し、2032年には949億米ドルに達すると予想されています。
- 成長は、省エネ屋根の需要増加、修復プロジェクトの拡大、商業ビル全体での低VOCおよび反射コーティングシステムを促進する厳しい規制によって推進されています。
- 主要なトレンドには、クールルーフ基準の急速な採用、大規模な産業および物流施設での使用増加、高温負荷および老朽化インフラに直面する地域での強力な機会があります。
- 競争は依然として激しく、主要企業は耐久性のある100%シリコン配合、UV耐性の向上、広範な請負業者パートナーシップに焦点を当てていますが、価格感度および基材の適合性の問題が制約として作用しています。
- 2024年には北米が約38%のシェアを保持し、100%シリコンがタイプセグメントで約41%のシェアを持ち、商業および産業用途の多さによって支えられました。
市場セグメンテーション分析:
タイプ別
100%シリコンは2024年にシリコン屋根コーティング市場で約41%のシェアを持ちました。長期間のUV安定性、高い反射率、貯水への強い耐性を求める建物所有者からの強い需要がありました。このタイプは、サービス寿命を延ばし、冷却負荷を軽減するため、商業屋根で広く採用されました。ポリマーおよびシリコン撥水剤は、軽度の保護に対する費用対効果の高いオプションとして進化し、添加剤は接着性および硬化を強化しました。タイプセグメント全体の成長は、リトロフィットプロジェクトの増加と老朽化した屋根システムにおける耐久性のある保護層の必要性によって推進され続けました。
- 例えば、Henry CompanyのPro-Grade 988シリコーンコーティングは、技術データシートによれば、雨に安全な条件下でわずか15分で硬化し、永久的な水たまり耐性を提供します。
用途別
2024年には建設業が約58%のシェアで市場を支配しました。このセグメントは、住宅、商業、産業用建物がエネルギーコストを削減し、全面的な屋根の交換を遅らせるためにシリコーンコーティングを採用したことで拡大しました。建設会社は、施工が速く、強い耐候性を持つこれらのコーティングを好み、プロジェクトのスケジュールを改善しました。消費財や産業用途では、機器の表面や保管構造に対する需要が増加しました。政府がヒートアイランドを管理し、都市部の持続可能性目標を支援するためにクールルーフソリューションを推進したことで、用途全体での需要が増加しました。
- 例えば、EnerconのEnerFlex SP 300 100%シリコーンコーティングは、商業/産業用屋根に使用され、ソーラーリフレクティブインデックス(SRI)が110で、現場での適用では、室内のサーモスタット測定温度が約77°Fから約72°Fに1週間で低下し、HVAC消費が2,733 kWh削減されました。
技術別
2024年には、水性技術が約52%の最大シェアを占めました。施工業者は、VOCレベルが低く、安全な取り扱いが可能で、屋根の修復中に速乾性があるため、水性の配合を選びました。これらのコーティングは、厳しい空気質規制があり、環境に適合した材料の需要が高い地域で注目を集めました。溶剤ベースのコーティングは、より強い化学耐性を必要とする過酷な気候において関連性を保ち、他の新興技術はニッチな修理や特殊コーティングのタスクで成長しました。技術全体の市場成長は、グリーンビルディング基準の上昇とエネルギー効率の高い屋根ソリューションへのシフトによって推進されました。
主要成長要因
エネルギー効率の高い屋根の需要増加
エネルギー効率の高い屋根システムの需要は、シリコーン屋根コーティング市場を強化し続けています。建物の所有者や施設管理者は、シリコーンコーティングがより多くの日光を反射し、室内温度を下げるため、暖かい地域での冷房負荷を軽減するのに役立つため、これを好みます。多くの商業施設は、長期的な電力使用を削減し、全面的な屋根の交換を遅らせるために、これらの反射システムを選択します。都市でのヒートアイランド効果に対する認識の高まりが、企業にクールルーフソリューションの採用を促しています。いくつかの地域の政府も、コードやインセンティブプログラムを通じて反射コーティングを推進しています。これらの要因は、古い商業および産業用建物での広範なアップグレードを促進し、製品の安定した採用を推進しています。
- 例えば、Henry Companyは、TropiCool® 887 100%シリコーン屋根コーティングが、3,000時間の加速UV曝露後も反射率を維持し、独立したテストで熱放射率0.90が記録されたと報告しています。
屋根修復プロジェクトの拡大
屋根の修復活動は、物件所有者が全面的な屋根交換の費用対効果の高い代替案を求める中で増加しています。シリコーンコーティングは、老朽化した膜、金属屋根、アスファルトシステムに対して効果的であるため、このシフトを支えています。これらのコーティングは、UV耐性を向上させ、湿気を遮断し、表面の劣化を減少させることで屋根の寿命を延ばします。修復プロジェクトはまた、作業を迅速に完了することができ、ビジネスのダウンタイムを制限します。商業施設全体で予算が厳しくなる中、修復ソリューションの選好がさらに高まっています。産業スペース、倉庫、小売センターが拡大する中、長い屋根のスパンがシリコーンベースの修復システムにとって大規模な機会を生み出しています。
- 例えば、GacoのS20シリコーンシステムは、ヒューストンのRKIで177,000平方フィートの金属屋根を修復し、屋根のサービス寿命を20年延長しました。これにより、全面的な撤去の必要がなくなりました。
環境および規制のサポート
環境政策は、低VOCおよびエコフレンドリーな屋根材の需要を強化し続けています。水性シリコーンコーティングは、安全な取り扱いと適用中の排出量の削減を提供することで、これらの目標を達成します。LEEDなどのグリーンビルディング認証は、反射性のある屋根システムの使用を奨励し、シリコーンコーティングの受け入れを広げています。多くの都市が都市の熱を軽減し、地域の気候耐性を向上させるためにクールルーフを推進しています。これらの規則は、建設会社に持続可能なコーティング材料へのシフトを促します。商業ビル全体でのグリーンリノベーションプログラムへの投資の増加は、需要をさらに高め、市場の拡大を支えています。
主要なトレンドと機会
クールルーフと持続可能な建築慣行の採用
クールルーフ基準は、政府や大企業がエネルギー使用を削減し、気候目標を支援することを目指す中で、需要を形成し続けています。シリコーンコーティングは、高い反射率と長期的な耐候性を提供し、グリーンビルディングラベルを求める建物に最適です。より多くの商業開発業者が、熱的快適性を向上させ、運用コストを削減するために、改修サイクルに反射性コーティングを含めています。ヒートアイランドの懸念が高まる中、北米、ヨーロッパ、アジアの都市では、更新された建築基準を通じてクールルーフの遵守を促進しています。これらの変化は、新しい設置と改修の両方において、シリコーンコーティングにとって強力な機会を生み出しています。
- 例えば、GAFのUniSeal® Extreme Siliconeは、CRRCによって初期の太陽反射率0.83と熱放射率0.90でリストされており、カリフォルニアのTitle-24およびLEEDのヒートアイランド緩和クレジットの厳しいクールルーフ基準を満たすことができます。
大規模商業および産業施設の成長
倉庫、データセンター、物流拠点、製造工場が世界中で拡大しており、シリコーン屋根コーティングにとって強力な機会を生み出しています。これらの大規模な構造物は、停滞水、UV劣化、熱ストレスに耐えるコーティングの恩恵を受けます。多くの施設運営者は、広範な建物の屋根温度を安定させ、冷却費用を削減するためにシリコーンコーティングを使用しています。eコマースの保管スペースやラストマイル配送センターの増加は、需要をさらに押し上げています。産業ゾーンが老朽化した屋根をアップグレードする中で、シリコーンコーティングは、低メンテナンスで長持ちする保護層として採用され、長期的な成長の見通しを強化しています。
- 例えば、Progressive MaterialsのHS-3200高固形分シリコーンコーティングは、160,000平方フィートの倉庫プロジェクトで使用され、ASTM C1549を使用した適用後の反射率測定で初期の太陽反射率0.88を記録し、大規模産業建物のエネルギー効率基準を満たすことができました。
主要な課題
互換性と表面準備の問題
既存のすべての屋根面がシリコーンコーティングに完全に適しているわけではなく、多くの施工業者にとって設置が複雑になります。シリコーンを塗布する前に、徹底的な清掃、修理、またはプライマー層が必要な基材もあり、プロジェクトの時間とコストが増加します。湿気が閉じ込められている建物や深刻な構造的損傷を受けた建物は、コーティング後の失敗リスクが高まります。これらの懸念から、物件所有者は慎重になり、特定の高リスクな表面での使用が制限されます。地域によって適用方法が一貫していないため、性能のばらつきも生じます。その結果、表面準備が高価な場合や、訓練を受けた施工者が限られている場合には採用が遅れます。
価格感度と代替コーティングからの競争
シリコーン屋根コーティングは、アクリルやポリウレタンの選択肢よりも初期費用が高く、コスト重視の市場で価格感度を生み出します。多くの小規模事業者や住宅所有者は、シリコーン製品が高い耐久性を提供する場合でも、低価格のコーティングを選びます。競合技術はUV耐性や水性能を向上させ続けており、シリコーンの優位性を狭めています。労働コストが低い市場では、大規模プロジェクトにおいても安価なコーティングが好まれます。この競争は、メーカーに保証、改良された処方、施工者の訓練を通じて差別化を求めます。購入者の間での高い価格意識は制約として作用し、価格に敏感な地域での採用を遅らせます。
地域分析
北米
北米は2024年にシリコーン屋根コーティング市場で約38%のシェアを占めました。商業ビル、倉庫、工業施設がエネルギー節約と屋根寿命の延長を求めて強力に採用しました。地域の厳しいVOC規制は水性シリコーンコーティングの使用を広げ、改修プロジェクトへの高い支出が需要を後押ししました。ヒートアイランド問題の増加により、大都市は反射屋根システムを推進しました。拡大するeコマース物流拠点やデータセンターが使用をさらに増加させました。米国は大規模な屋根面積、強力な施工者ネットワーク、持続可能な屋根改修への安定した投資により主要な貢献者であり続けました。
ヨーロッパ
ヨーロッパは2024年に約26%のシェアを占め、厳しい環境規制と地域のグリーンビルディング認証への強い焦点が推進力となりました。ドイツ、英国、フランスなどの国々は、エネルギー性能を向上させ、炭素フットプリントを削減するために商業構造にシリコーンコーティングを採用しました。老朽化した工業用屋根の改修が安定した成長を支え、公的機関の建物はますますクールルーフソリューションに移行しました。南ヨーロッパでは、熱削減と長期的なコスト利益の認識が広がり、使用が促進されました。持続可能な建設と低VOC材料への地域のコミットメントがシリコーンコーティングの強い需要を維持しました。
アジア太平洋
アジア太平洋は2024年に約24%のシェアを占め、急速な都市開発、製造施設の拡大、エネルギーコストの上昇により最も急速な成長を記録しました。中国、インド、日本、韓国は、商業複合施設や工業団地が耐久性と反射性のある屋根ソリューションを求めて採用を増やしました。建設活動の増加と暑い気候条件が熱負荷を管理するためにシリコーンコーティングの使用を促しました。物流拠点や大型小売サイトへの外国投資が需要を後押ししました。エネルギー効率の高い建材への地域のシフトと屋根修復ソリューションの強力な採用が長期的な市場拡大を強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、商業および工業ビルの修復プロジェクトの増加に支えられました。ブラジル、メキシコ、チリなどの国々は、高温地域での屋根のUV耐性を向上させるためにシリコーンコーティングを使用しました。低メンテナンスの屋根ソリューションへの嗜好の高まりが採用を促進しました。予算の制約により、多くの不動産所有者が完全な屋根の交換ではなく修復を選び、これがシリコーンコーティングに有利に働きました。省エネ材料の認識が高まる中、より多くの開発者が反射システムを採用しました。経済の変動や輸入原材料への依存にもかかわらず、市場の成長は安定していました。
中東・アフリカ
中東・アフリカ地域は2024年に約5%のシェアを持ち、極端な暑さの条件と強力な商業インフラ活動に支えられた需要がありました。シリコーンコーティングは、UV放射や熱ストレスに耐える能力から、ショッピングモール、ホテル、倉庫、工業団地で採用が進みました。湾岸諸国は冷却需要を管理するために反射屋根の使用を増やしました。アフリカの商業開発と倉庫の拡張が適度な成長を支えました。限られた施工業者の認識と高い製品コストが広範な浸透を遅らせましたが、政府が省エネ建材を推進する中で長期的な機会は強力なままでした。
市場セグメンテーション:
タイプ別
- 添加剤
- ポリマー
- 100%シリコーン
- シリコーン撥水剤
- その他
用途別
- 建設
- 消費財
- 工業
- その他
技術別
- 水性
- 溶剤ベース
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
シリコーン屋根コーティング市場は、グローバルな化学企業や専門的な屋根ソリューション提供者の間で激しい競争が繰り広げられています。PPG Industries、Wacker Chemie AG、HITAC Adhesives & Coatings、The Sherwin-Williams Company、BASF SE、SIKA AG、Neogard、Akzo Nobel N.V.、RPM International Inc.、DOWなどの主要企業は、高い反射率、長期的なUV耐性、強力な耐候性を提供するプレミアムシリコーン製剤の拡張に注力しています。多くの企業は、環境規制の強化に対応する低VOCの水性技術を開発し、水たまり耐性を向上させるためにR&Dに投資しています。屋根施工業者とのパートナーシップ、保証付きの修復システム、全国的な流通ネットワークが市場のリーチを強化します。いくつかのメーカーはまた、生産能力を拡大し、商業需要の増加をサポートするために統合された屋根修復システムを導入しています。世界的に改修とクールルーフプログラムが増加する中、競争は性能の信頼性、施工効率、長寿命の提供に集中しています。
主要プレイヤー分析
- PPGインダストリーズ(米国)
- ワッカーケミーAG(ドイツ)
- HITAC ADHESIVES & COATINGS(インド)
- シャーウィン・ウィリアムズ・カンパニー(米国)
- BASF SE(ドイツ)
- SIKA AG(スイス)
- ネオガード(米国)
- アクゾノーベルN.V.(オランダ)
- RPMインターナショナルInc.(米国)
- DOW(米国)
最近の動向
- 2025年10月、ワッカーは高機能シリコーン(コーティング用を含む)を展示会で紹介し、要求の厳しい用途で使用される新しいセラミファイングシリコーングレードを強調しました。これは、建物の屋根コーティングセグメントに影響を与える可能性のあるシリコーン材料の継続的な革新を示しています。
- 2025年10月、METALCON 2025でアクゾノーベルはエネルギー硬化およびシリコーン改質コイルコーティング(CERAM-A-STAR®および関連技術)を紹介し、耐久性および屋根/コーティングされた金属建物のエンベロープに関連する反射/熱管理特性を強調しました。
- 2025年9月、ダウは新しい高度なシリコーン製品、DOWSIL™ EG-4175シリコーンゲル(2025年9月4日)を発売しました。これは、EVおよび再生可能エネルギーの電力電子機器向けに設計された高温、高信頼性のシリコーンゲルです。電子機器を対象としていますが、この発売はシリコーン化学とグローバルな供給/チャネルの動きを継続的に投資していることを示しており、エラストマー屋根コーティングの配合に使用されるシリコーンポリマーの可用性と革新に影響を与える可能性があります。(ダウは以前にもシリコーンエラストマー屋根コーティング化学の認定ディストリビューターを指名していました。)
レポートのカバレッジ
この調査レポートは、タイプ、用途、技術、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する産業動向、規制シナリオ、技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- より多くの建物がクールルーフシステムを採用するにつれて、シリコーン屋根コーティングの需要が増加します。
- 物件所有者がコスト効果の高い屋根寿命延長を好むため、修復プロジェクトが拡大します。
- より厳しいVOC規制により、水性シリコーンコーティングが注目を集めます。
- 大規模な産業および物流施設が主要経済圏での強力な採用を促進します。
- 技術のアップグレードにより、耐久性、反射性、および耐湿性が向上します。
- メーカーは一貫した施工品質を確保するために、施工業者のトレーニングプログラムを強化します。
- プレミアム100%シリコーン配合は商業用屋根の好ましい選択肢として残ります。
- 持続可能性の目標がエネルギー節約のために反射コーティングの採用を促します。
- アジア太平洋およびラテンアメリカの新興市場は、より速い長期成長を記録します。
- より多くの企業が能力を拡大し、先進的なコーティングシステムを導入するにつれて、競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シリコン屋根コーティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、シリコン屋根コーティング市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったシリコン屋根コーティング市場のセグメントはどれですか?
シリコン屋根コーティング市場の成長を促進している主な要因は何ですか?
シリコン屋根コーティング市場の主要企業はどこですか?
シリコン屋根コーティング市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シリコン屋根コーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシリコン屋根コーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.03 billion → 2032: USD 9.49 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シリコン屋根コーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シリコン屋根コーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシリコン屋根コーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シリコン屋根コーティング市場市場の成長要因
- 3.3 シリコン屋根コーティング市場市場の抑制要因および課題
- 3.4 シリコン屋根コーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シリコン屋根コーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シリコン屋根コーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シリコン屋根コーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シリコン屋根コーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シリコン屋根コーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシリコン屋根コーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シリコン屋根コーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シリコン屋根コーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シリコン屋根コーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シリコン屋根コーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シリコン屋根コーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシリコン屋根コーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシリコン屋根コーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシリコン屋根コーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシリコン屋根コーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシリコン屋根コーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシリコン屋根コーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシリコン屋根コーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シリコン屋根コーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
