
市場概要:
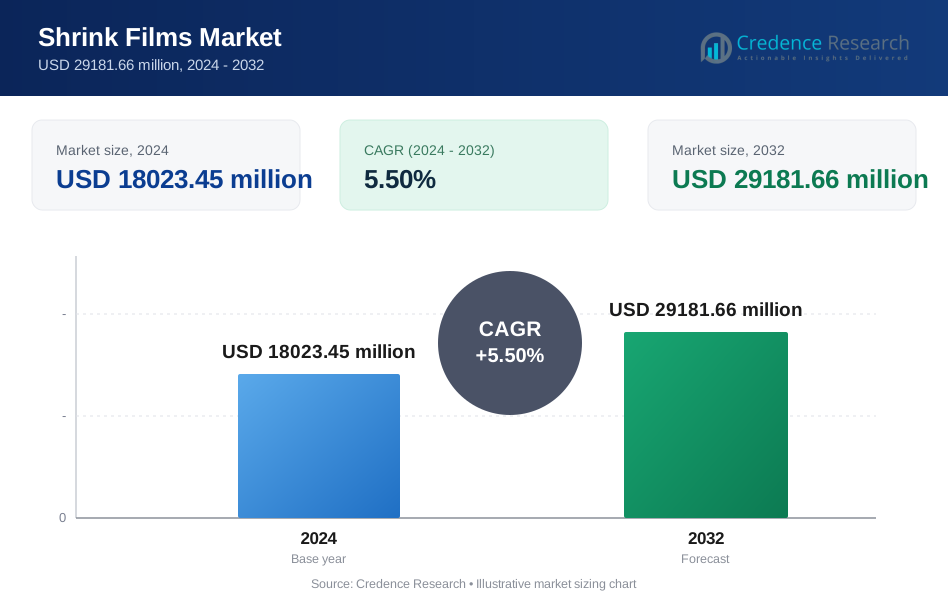
世界のシュリンクフィルム市場は、2024年の18023.45百万米ドルから2032年には推定29181.66百万米ドルに成長すると予測されており、2024年から2032年の間に年間平均成長率(CAGR)5.50%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| シュリンクフィルム市場規模 2024 | USD 18023.45 百万 |
| シュリンクフィルム市場、CAGR | 5.50% |
| シュリンクフィルム市場規模 2032 | USD 29181.66 百万 |
シュリンクフィルムの採用が増加している要因はいくつかあります。包装廃棄物の最小化と材料効率の向上に対する関心の高まりにより、メーカーは生分解性およびリサイクル可能なシュリンクフィルムに投資しています。食品・飲料業界は主要な推進力であり、シュリンクフィルムは製品の鮮度を保ち、視覚的な魅力を高めるのに役立ちます。さらに、優れた強度と透明性を提供する多層シュリンクフィルムなど、ポリマー材料の技術進歩が市場拡大を促進しています。物流および小売における二次包装ソリューションの需要の高まり、軽量でコスト効果の高い包装へのシフトも市場成長に寄与しています。食品の安全性と衛生に関する消費者の意識の高まりにより、抗菌特性を持つシュリンクフィルムの選好がさらに高まっています。さらに、包装プロセスの自動化の進展により、高速生産ラインでの効率を確保する高性能シュリンクフィルムの需要が高まっています。
地域的には、北米とヨーロッパが確立された包装産業の存在と持続可能な包装を促進する厳しい規制により、シュリンクフィルム市場を支配しています。アジア太平洋地域は、特に中国とインドにおける都市化の進展、可処分所得の増加、製造活動の拡大により、最も急速な成長が期待されています。中東およびアフリカも、小売および食品加工分野への投資の増加に支えられた成長を経験しています。ラテンアメリカは、ブラジルとメキシコが需要を牽引する重要な役割を果たし、潜在的な市場として浮上しています。先進的な包装技術への投資の増加と組織化された小売チェーンの台頭が、発展途上地域での市場浸透をさらに加速させています。さらに、製品革新と戦略的パートナーシップに注力するグローバルおよび地域市場のプレーヤーの存在が、さまざまな地域における競争のダイナミクスを形成しています。
市場の洞察:
- 世界のシュリンクフィルム市場は、2024年の180億2345万米ドルから2032年には291億8166万米ドルに成長すると予測されており、包装、食品、物流業界での需要増加により、年平均成長率(CAGR)は5.50%を記録します。
- 食品・飲料部門はシュリンクフィルムの最大の消費者であり、肉、乳製品、即席食品などの製品に対する改ざん防止、鮮度保持、視覚的に魅力的な包装の需要が高まっています。
- 多層シュリンクフィルムやバイオベースの代替品を含むポリマー材料の技術革新が進み、シュリンクフィルムの耐久性、透明性、持続可能性を向上させています。
- 電子商取引と小売部門の拡大が、オンラインおよび大量小売市場での製品保護、ブランディング、効率的な物流を確保するため、シュリンク包装された二次包装の需要を促進しています。
- 持続可能性への懸念から、メーカーは生分解性およびリサイクル可能なシュリンクフィルムに向かっており、政府は使い捨てプラスチックと循環経済イニシアチブに関する厳しい規制を施行しています。
- アジア太平洋地域は市場の35%を占め、中国、インド、日本での急速な工業化、都市化、可処分所得の増加により主導されています。一方、北米(28%)およびヨーロッパ(25%)は持続可能で高性能な包装を引き続き強調しています。
- 包装プロセスの自動化が進む中、食品加工、製薬、物流部門での運用効率を確保するため、高速、耐熱性、使いやすいシュリンクフィルムの採用が増加しています。
市場の推進要因:
食品・飲料業界からの需要の増加
食品・飲料業界は、製品保護、保存期間の延長、視覚的魅力を提供する効率的な包装ソリューションを求めるメーカーにとって、世界のシュリンクフィルム市場の主要な推進力であり続けています。シュリンクフィルムは、安全で改ざん防止のバリアを提供し、肉、乳製品、即席食品などの生鮮品の包装に最適な選択肢となります。利便性食品の好みの高まりと組織化された小売の浸透の増加が、食品包装におけるシュリンクフィルムの採用をさらに加速させています。例えば、大きな肉の塊には真空シュリンク包装が使用され、袋の破損率の低下や真空シール中のジュース漏れの防止などの利点を提供します。さらに、高品質で衛生的な包装ソリューションを義務付ける規制要件が、優れたバリア特性を持つ先進的なシュリンクフィルムの需要を強化しています。
電子商取引と小売部門の拡大
電子商取引と現代の小売形式の急速な拡大が、シュリンクフィルム市場に大きな影響を与えています。オンラインショッピングが成長を続ける中、企業は輸送や保管中の製品の安全性を確保する耐久性とコスト効率の高い包装ソリューションを必要としています。例えば、シュリンクフィルムは湿気、ほこり、物理的損傷に対して優れた保護を提供し、物流やサプライチェーンにおける二次包装の好ましい選択肢となっています。さらに、小売部門はプロモーションや大量包装のためにシュリンク包装されたマルチパックソリューションにますます依存しており、市場の成長をさらに促進しています。ブランディングと製品の視認性に対する関心の高まりも、棚の魅力と消費者の関与を高める高透明度のシュリンクフィルムの需要を促進しています。
シュリンクフィルム材料の技術革新
ポリマー技術の継続的な進歩により、機械的特性と環境持続可能性が向上した高性能シュリンクフィルムの開発が進んでいます。多層共押出フィルム、生物由来のシュリンクフィルム、リサイクル可能な材料などの革新は、メーカーが炭素排出量の削減に注力する中で注目を集めています。例えば、ダウ・ケミカル社は、強度と耐久性を向上させながら材料削減を可能にするよう設計された多層共押出シュリンクフィルムを開発しました。これらのフィルムは、3層構造で40μm、5層構造で30μmの最適化された厚さを実現し、材料使用量を削減します。より薄く、しかしより耐久性のあるシュリンクフィルムへの移行は、材料使用の最適化だけでなく、全体的な包装コストの削減にもつながっています。さらに、デジタルおよびフレキソ印刷技術の進歩により、シュリンクフィルムにカスタマイズされた高品質のブランディングが可能となり、競争の激しい市場で製品を差別化しようとする企業にとって好まれる選択肢となっています。抗菌コーティングや酸素バリア特性が強化されたシュリンクフィルムの開発は、製薬や医療包装などの敏感な産業における応用をさらに拡大しています。
持続可能な包装ソリューションへの注目の高まり
持続可能性と環境規制への注目の高まりは、シュリンクフィルム市場に大きな影響を与え、メーカーに環境に優しい代替品の開発を促しています。世界中の政府はプラスチック廃棄物を削減するための厳しい規制を実施しており、生分解性およびリサイクル可能なシュリンクフィルムの採用を促進しています。持続可能な包装ソリューションに対する消費者の好みは、リサイクル素材や堆肥化可能な材料から作られたシュリンクフィルムへの投資をブランドにさらに促しています。例えば、トウモロコシやサトウキビなどの再生可能資源から作られた生物由来のシュリンクフィルムは、従来の石油ベースのフィルムの持続可能な代替品として開発されています。企業はまた、循環経済の取り組みを採用し、シュリンクフィルムの生産において消費後リサイクル樹脂の使用を促進しています。産業がより環境に優しい包装へと移行する中で、持続可能なシュリンクフィルムの需要は大幅な成長を遂げ、世界市場の未来を形作ると予想されています。
市場動向:
高性能および多層フィルムの採用の増加
世界のシュリンクフィルム市場は、耐久性、透明性、バリア特性が向上した高性能および多層フィルムへのシフトを目の当たりにしています。メーカーは、食品・飲料、製薬、工業包装などの産業に対応するため、引張強度と耐穿刺性が向上したフィルムの開発に注力しています。多層共押出フィルムは、湿気、酸素、汚染物質に対する優れた保護を提供する能力から人気を集めています。例えば、Amcor Plcは、ポリエチレンストリームでリサイクル可能でありながら、透明性、強靭性、機械適性が向上したAmPrima PE Plusという多層シュリンクフィルムを開発しました。さらに、ポリマー科学の進歩により、材料消費を削減しながら高性能を維持する超薄型シュリンクフィルムの生産が可能となり、企業がコストを最適化し、持続可能性を向上させるのに役立っています。
シュリンクフィルムへのデジタル印刷の人気上昇
ブランディングと製品差別化の重要性が高まる中、シュリンクフィルムへのデジタル印刷の採用が進んでいます。企業は高品質な印刷シュリンクフィルムを活用して、棚での魅力を高め、目を引くパッケージを作り、消費者の関与を向上させています。デジタル印刷技術は、デザインの柔軟性、高解像度のグラフィックス、短い生産サイクルを可能にし、限定版やカスタマイズされたパッケージを展開したいブランドにとって好ましい選択肢となっています。例えば、HP Indigoのデジタル印刷技術はシュリンクスリーブラベルで広く使用されており、ブランドはプロモーションやパーソナライズのための可変データ印刷を用いて高解像度のカスタマイズデザインを生産できます。さらに、インクの配合や印刷技術の改善により、シュリンクフィルムへの接着性と色の保持力が向上し、パッケージがそのライフサイクルを通じて視覚的に魅力的であり続けることを保証しています。
リサイクル可能およびバイオベースのシュリンクフィルムへの需要の急増
持続可能性のトレンドがシュリンクフィルム市場を再形成しており、リサイクル可能およびバイオベースの代替品の需要が高まっています。プラスチック廃棄物に関する規制圧力と消費者の意識が高まり、メーカーはバイオポリエチレン(Bio-PE)やポリ乳酸(PLA)ベースのシュリンクフィルムなどの革新的な材料を模索しています。企業は、環境に優しいシュリンクフィルムの機械的特性を向上させるために研究開発に投資し、従来の石油ベースのプラスチックの実行可能な代替品を作り出しています。例えば、Inteplast Groupは、ポストコンシューマーレジン、バイオベースの材料、堆肥化可能、リサイクル準備が整った特性を取り入れたInteGreen™ラインの持続可能なフィルムを導入しました。さらに、大手ブランドや小売業者はクローズドループリサイクルの取り組みを採用し、リサイクル含有量の高いシュリンクフィルムの使用を奨励しています。環境規制がより厳しくなるにつれ、持続可能なシュリンクフィルムの需要は今後数年間で加速すると予想されています。
従来の包装を超えたシュリンクフィルムの用途の拡大
シュリンクフィルムは伝統的に食品、飲料、消費財の包装に使用されてきましたが、その用途は新しい産業に拡大しています。医療分野では、シュリンクフィルムが改ざん防止の医薬品包装や無菌医療機器の包装にますます利用されています。産業部門では、シュリンクフィルムが耐久性と保護特性のために重機、パレット、建設材料のバンドルに採用されています。例えば、博物館や美術館は、貴重な工芸品や芸術作品を輸送中または長期保管中に保存し保護するために、特殊なシュリンクフィルムを使用しています。さらに、電子機器産業は、デバイスやコンポーネントの安全で湿気に強い包装のためにシュリンクフィルムを活用しています。産業界が多用途で効率的な包装ソリューションを求める中、シュリンクフィルム市場は多様化し、さまざまな分野で新たな成長の道を開いています。
市場の課題分析:
環境問題と規制遵守
持続可能性への世界的な関心の高まりと厳しい環境規制は、シュリンクフィルム市場にとって大きな課題をもたらしています。主にポリエチレン(PE)やポリ塩化ビニル(PVC)で作られた従来のシュリンクフィルムは、プラスチック廃棄物に寄与し、リサイクルが難しいことが多いです。世界中の政府や規制機関は使い捨てプラスチックに対する制限を強化しており、メーカーにとって遵守コストが高くなっています。コスト効率と性能を維持しながら、生分解性およびリサイクル可能な代替品を開発する圧力は、業界のプレーヤーにとって重要な課題であり続けています。
原材料価格の変動
原材料の価格変動、特に石油化学系樹脂は、シュリンクフィルムの生産コストに直接影響を与えます。ポリエチレンやポリプロピレンのシュリンクフィルムの製造における原油派生物への依存は、市場を世界的な石油価格の変動に脆弱にします。サプライチェーンの混乱、地政学的緊張、インフレ圧力は、コストの不確実性をさらに悪化させます。これらの価格変動は、メーカーが利益率を維持しながら、エンドユーザーに競争力のある価格を提供することを困難にします。
リサイクルと廃棄物管理の課題
持続可能な包装ソリューションの需要が高まっているにもかかわらず、シュリンクフィルムのリサイクルは、その多層構造と異なる材料組成のために複雑な問題となっています。多くのシュリンクフィルムは、特化したリサイクル施設を必要としますが、これらは多くの地域で広く利用可能ではありません。適切な廃棄物管理インフラの欠如と消費者の認識不足が、リサイクルの取り組みをさらに妨げています。持続可能性が企業や消費者の主要な購買基準となる中、企業は循環型経済の原則に沿ったシュリンクフィルムの開発を迫られています。
代替包装ソリューションからの競争
ストレッチフィルム、紙ベースの包装、バイオディグレーダブルラップなどの代替包装ソリューションの利用可能性は、シュリンクフィルム市場に競争的な課題をもたらします。エコフレンドリーでコスト効果の高い包装オプションを求める企業は、持続可能性の目標に合致する代替品を模索しています。包装材料の継続的な進化と再利用可能で堆肥化可能なソリューションへの嗜好の高まりが競争を激化させ、シュリンクフィルムメーカーに革新と製品差別化への投資を促しています。
市場機会:
世界のシュリンクフィルム市場は、持続可能で高性能な包装ソリューションの需要増加により、重要な成長機会を提供しています。規制機関や消費者がエコフレンドリーな材料を重視する中、メーカーは生分解性、リサイクル可能、バイオベースのシュリンクフィルムを開発する機会を持っています。循環型経済の原則の採用が進む中、ポストコンシューマーリサイクル(PCR)材料への投資が奨励され、食品・飲料、製薬、消費財などの持続可能性を重視する産業に対応することが可能になります。QRコード、RFIDタグ、偽造防止機能を組み込んだシュリンクフィルムを含むスマートパッケージングソリューションの台頭も、製品の安全性とブランドエンゲージメントを向上させる革新の道を開きます。
多様な産業にわたる応用の拡大も、市場成長の可能性に寄与しています。物流や電子商取引部門は、特に大量輸送業務において、安全で軽量、コスト効率の高い二次包装としてシュリンクフィルムにますます依存しています。医療業界では、改ざん防止の製薬包装や無菌医療製品の包装にシュリンクフィルムの採用が増加しています。さらに、アジア太平洋、ラテンアメリカ、中東の新興市場は、急速な工業化、可処分所得の増加、組織化された小売の成長により、有利な機会を提供しています。企業が包装効率とブランディングを優先する中、カスタマイズされた高透明度、デジタル印刷されたシュリンクフィルムの需要が高まると予想され、市場プレーヤーに差別化と競争優位の道を提供します。
市場セグメンテーション分析:
世界のシュリンクフィルム市場は、タイプ、用途、エンドユーザー、厚さ、流通チャネルに基づいてセグメント化されており、それぞれのカテゴリが市場のダイナミクスを形成する上で重要な役割を果たしています。
種類別、シュリンクフィルムは、低バリア、中バリア、高バリア、超高バリアフィルムに分類されます。高バリアおよび超高バリアシュリンクフィルムは、特に食品および医薬品包装において、湿気や酸素に対する優れた保護特性のため、需要が増加しています。
用途別、ラップ、バッグ、ラベルが主要なセグメントであり、特にラップは産業全体での二次包装での広範な使用によりリードしています。高透明度でカスタマイズ可能なシュリンクラベルのブランド化および小売包装での需要の高まりが、市場需要をさらに促進しています。
エンドユーザー別、乳製品、果物&野菜、ベーカリー&菓子類、肉類、家禽、シーフード産業がシュリンクフィルムの主要な消費者を代表しています。肉類、家禽、シーフードセグメントは、保存期間の延長と改ざん防止包装ソリューションの必要性から急速に拡大しています。
厚さ別、シュリンクフィルムは、15ミクロン以下、15から30ミクロン、30から50ミクロン、50ミクロン以上に分類されます。15から30ミクロンの厚さのフィルムは、耐久性と柔軟性のバランスが取れているため、食品包装で広く使用されています。
流通チャネル別、シュリンクフィルムは、ポリエチレン(PE)、ポリプロピレン(PP)、PET、EVOH、PVC材料で利用可能です。PEとPPは、コスト効率、リサイクル可能性、さまざまな包装用途との互換性により市場を支配しています。持続可能なPETおよびEVOHフィルムの需要の高まりが、業界における材料選択にさらに影響を与えています。
セグメンテーション:
種類別
- 低バリア
- 中バリア
- 高バリア
- 超高バリア
用途別
- ラップ
- バッグ
- ラベル
エンドユーザー別
- 乳製品
- 果物&野菜
- ベーカリー&菓子類
- 肉類、家禽、シーフード
- その他
厚さ別
- 15ミクロン以下
- 15から30ミクロン
- 30から50ミクロン
- 50ミクロン以上
流通チャネル別
- ポリエチレン
- ポリプロピレン
- PET
- EVOH
- PVC
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ(市場シェア28%)
北米は、確立された包装産業と食品、飲料、小売業界からの強い需要により、世界のシュリンクフィルム市場の約28%を占めています。アメリカ合衆国とカナダがこの地域をリードしており、冷凍食品、即席食品、マルチパック飲料包装でシュリンクフィルムが広く使用されています。電子商取引の急成長により、輸送中の製品安全を確保するためにシュリンク包装された二次包装の需要がさらに高まっています。持続可能な包装に関する規制の義務により、リサイクル可能で生分解性のシュリンクフィルムの採用が促進されています。さらに、ポリマー技術とデジタル印刷技術の進歩が革新を続け、北米は市場成長の重要な貢献者となっています。
ヨーロッパ(市場シェア25%)
ヨーロッパは、厳格な持続可能性規制と食品および製薬業界の強い存在感に支えられ、世界のシュリンクフィルム市場の約25%を占めています。ドイツ、フランス、イギリスなどの国々は、欧州グリーンディールと持続可能な包装に対する消費者の嗜好の高まりにより、環境に優しいシュリンクフィルムの採用を先導しています。個人ケア、化粧品、家庭用品の包装における高性能シュリンクフィルムの需要も増加しています。循環経済イニシアチブへの投資の増加とリサイクルインフラの改善が市場拡大をさらに支えています。企業がプラスチック廃棄物の削減と材料効率の向上に注力する中、この地域は革新的なシュリンクフィルムソリューションの重要な市場であり続けています。
アジア太平洋(市場シェア35%)
アジア太平洋は35%のシェアで世界のシュリンクフィルム市場を支配しており、最も急成長している地域です。中国、インド、日本などの国々での急速な工業化、都市化、可処分所得の増加が、食品・飲料、電子商取引、消費財を含む複数の業界での需要を促進しています。成長する組織化された小売セクターと製造および物流への外国投資の増加が、市場成長をさらに加速させています。持続可能性規制は国によって異なりますが、意識の高まりと環境に優しい包装を促進する政府の取り組みにより、この地域でのリサイクル可能でバイオベースのシュリンクフィルムの採用が進むと予想されています。さらに、コスト効率の高い生産と原材料の入手可能性が地域の製造業者に競争優位性を提供しています。
ラテンアメリカ、中東、アフリカ(LAMEA)(市場シェア12%)
LAMEAは、ブラジルとメキシコがラテンアメリカでの需要をリードし、世界のシュリンクフィルム市場の12%のシェアを持っています。食品加工、小売、製薬セクターの拡大がこの地域の主要な推進力です。中東とアフリカでは、小売インフラ、消費財、物流への投資の増加が、特に二次包装用途でのシュリンクフィルムの需要を促進しています。しかし、限られたリサイクル施設、原材料コストの変動、規制の不確実性などの課題が市場成長を妨げています。これらの課題にもかかわらず、経済発展と都市化がコスト効率の高い効率的な包装ソリューションの需要を促進するため、この地域は着実な拡大を目指すと予想されています。
主要プレイヤー分析:
- シールドエアー社
- クレハ社
- ウィンパック社
- フレクソパック社
- カバリス・ホールディングス社
- プレミアムパック社
- シュール・フレキシブルズ・グループ
- クプラスト・マテイカ・クマール社
- ビュルゴフォル社
- アルフォ・バキュームパッケージング・ハンス・ブレゼレ社
- アトランティスパック社
- イナウエングループ
- ギャップフォイル
- アレン・プラスチック・インダストリーズ社
競争分析:
世界のシュリンクフィルム市場は非常に競争が激しく、主要プレイヤーは市場地位を強化するために製品の革新、持続可能性、戦略的パートナーシップに注力しています。ベリー・グローバル社、シールドエアー社、アムコール社、カバリス社を含む主要メーカーは、フィルムの耐久性、透明性、リサイクル性を向上させるために研究開発に多額の投資を行っています。企業は、規制基準や持続可能な包装に対する消費者の需要に応えるため、生分解性や消費後リサイクル樹脂などの環境に優しい材料をますます採用しています。市場プレイヤーはまた、デジタル印刷技術を活用して、ブランドやプロモーションのニーズに応えるカスタマイズされた高視覚効果のシュリンクフィルムを提供しています。合併、買収、地域施設の開発を含む拡張戦略は、新興市場で競争優位を得るために一般的です。 例えば、ベリー・グローバル社は、包装業界における持続可能性と革新への取り組みを示す、30%の認証済み消費後リサイクル(PCR)コンテンツを含む新しいBontite® Sustane™ ストレッチフィルムを導入しました。さらに、地元および地域のメーカーの存在感が増すことで市場競争が激化し、革新とコスト効率が促進されています。持続可能性とパフォーマンスが重要な差別化要因であるため、企業は高度な材料配合とスマートパッケージングソリューションに注力しています。
最近の展開:
- 2023年11月、ヨーロッパの主要な包装メーカーであるCoverisは、食品包装用途向けに設計された完全にリサイクル可能な熱成形フィルムである最新の革新、MonoFlex Thermoformを発表しました。この開発は、持続可能な包装ソリューションへの重要な一歩を示し、従来のリサイクル不可能な熱成形材料に代わる環境に優しい選択肢を提供します。
- 2024年6月、Coverisはポーランドに拠点を置く柔軟な紙と包装フィルムの生産者であるHadepol Flexoの買収を完了しました。この買収により、Coverisは中東欧での存在感を拡大し、ベーカリーおよび菓子業界向けの製品を強化します。
市場の集中度と特性:
世界のシュリンクフィルム市場は、国際的な企業と地域のプレーヤーが市場シェアを競う中で、適度に分散した構造を示しています。Berry Global Inc.、Sealed Air Corporation、Amcor plcのような支配的な企業が市場の大部分を占める一方で、多くの中規模および地域のメーカーが地域供給に貢献しています。確立されたプレーヤーと新興プレーヤーの存在が競争のある環境を促進し、材料科学と製造効率の継続的な革新を推進しています。市場は、リサイクル可能で生分解性の材料に強く焦点を当てた持続可能で高性能なシュリンクフィルムの需要が増加していることが特徴です。多層共押出フィルムや高透明度印刷能力などの技術的進歩が製品の差別化を形成しています。さらに、規制政策の影響力の増大とエコフレンドリーな包装への消費者の嗜好の変化が、メーカーに持続可能な生産方法への投資を促しています。市場の動態は、eコマース、小売、物流包装の進化するトレンドによってさらに影響を受けています。
レポートのカバレッジ:
この調査レポートは、タイプ別、用途別、エンドユーザー別、厚さ別、流通チャネル別に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場トレンド、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場の動態、規制の状況、技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業向けの戦略的な推奨事項を提供します。
将来の展望:
- 世界のシュリンクフィルム市場は、さまざまな業界で柔軟で軽量な包装ソリューションの需要が高まる中、着実な成長が期待されています。
- プラスチック廃棄物削減に対する規制圧力の増加により、生分解性およびリサイクル可能なシュリンクフィルムの採用が加速します。
- 多層共押出技術の進歩により、フィルムの強度、透明度、およびバリア特性が向上し、製品性能が改善されます。
- eコマース部門は、耐久性のある二次包装ソリューションの需要を引き続き牽引し、市場拡大を支援します。
- デジタルおよび高精細印刷技術への投資の増加により、シュリンクフィルムを使用する企業のブランディング機会が向上します。
- アジア太平洋、ラテンアメリカ、中東の新興市場は、急速な都市化と小売インフラの拡大により、重要な成長機会を提供します。
- 原材料費の上昇とサプライチェーンの混乱は、メーカーにとって課題となり、持続可能でコスト効率の高い生産方法への移行を促します。
- 製薬および医療業界でのシュリンクフィルムの採用が増加し、改ざん防止および無菌包装に貢献し、市場の成長に寄与します。
- 環境に優しい包装を好む消費者の嗜好が、使用済みリサイクルおよびバイオベースのシュリンクフィルムソリューションの革新を促します。
- 戦略的な合併、買収、および生産能力の拡大が競争環境を形成し、革新と市場統合を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルシュリンクフィルム市場の規模はどのくらいですか?
2024年から2032年の間にシュリンクフィルム市場が成長すると予測される年平均成長率はどのくらいですか?
グローバルシュリンクフィルム市場の成長を促進している要因は何ですか?
グローバルシュリンクフィルム市場の主要なセグメントは何ですか?
グローバルシュリンクフィルム市場が直面しているいくつかの課題は何ですか?
グローバルシュリンクフィルム市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シュリンクフィルム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシュリンクフィルム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18023.45 million → 2032: USD 29181.66 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シュリンクフィルム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シュリンクフィルム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシュリンクフィルム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シュリンクフィルム市場市場の成長要因
- 3.3 シュリンクフィルム市場市場の抑制要因および課題
- 3.4 シュリンクフィルム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シュリンクフィルム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シュリンクフィルム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シュリンクフィルム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シュリンクフィルム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シュリンクフィルム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシュリンクフィルム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シュリンクフィルム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シュリンクフィルム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シュリンクフィルム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シュリンクフィルム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シュリンクフィルム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシュリンクフィルム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシュリンクフィルム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシュリンクフィルム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシュリンクフィルム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシュリンクフィルム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシュリンクフィルム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシュリンクフィルム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シュリンクフィルム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
