
市場概要
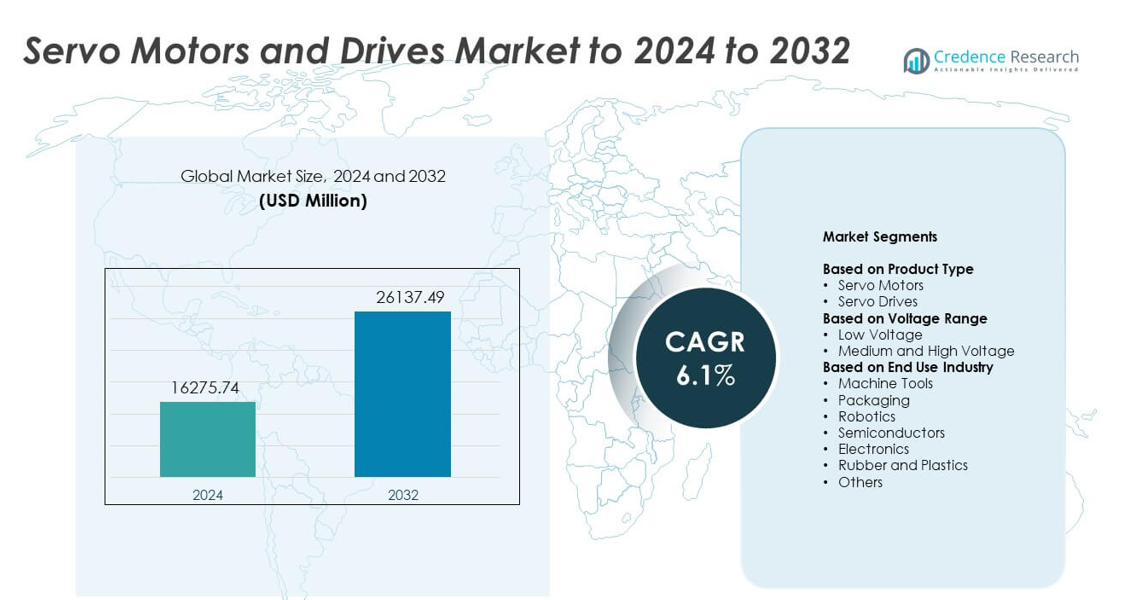
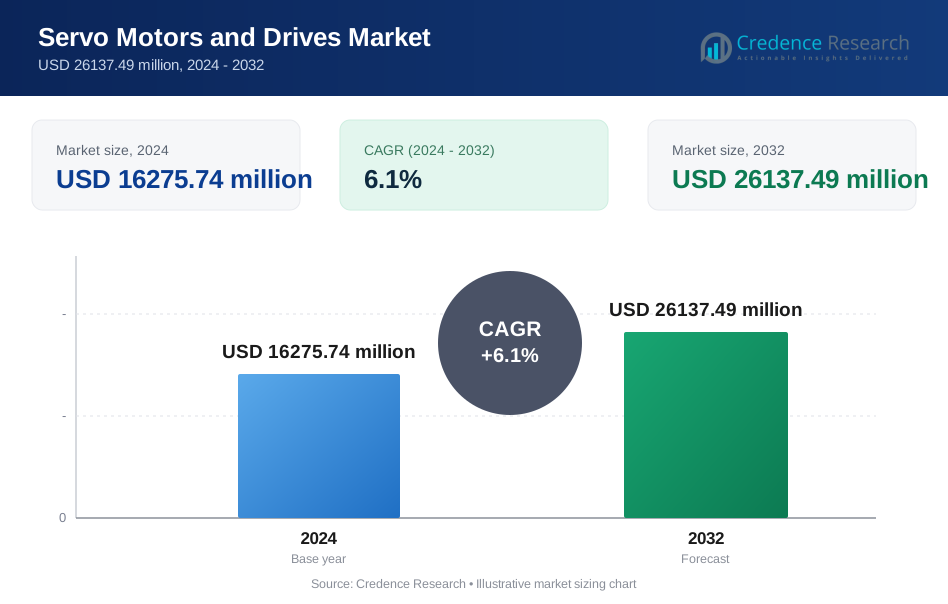
サーボモーターとドライブの市場規模は2024年に16275.74百万米ドルと評価され、2032年までに26137.49百万米ドルに達すると予測されており、予測期間中のCAGRは6.1%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| サーボモーターとドライブ市場規模 2024 | 16275.74百万米ドル |
| サーボモーターとドライブ市場、CAGR | 6.1% |
| サーボモーターとドライブ市場規模 2032 | 26137.49百万米ドル |
サーボモーターとドライブ市場には、ABB、デルタエレクトロニクス、富士電機、ダンフォス、ボッシュレックスロス、アドバンストモーションコントロールズ、日立、バウミュラー、アライドモーション、インジェニアキャットなどの主要企業が含まれています。これらの企業は、高精度のモーションシステム、省エネルギードライブ、現代の自動化向けに設計されたデジタル制御プラットフォームを通じて競争しています。彼らの焦点は、ロボット工学、半導体ツール、先進的な製造ラインにあり、安定した世界的な需要を支えています。アジア太平洋地域は、2024年に約34%のシェアで市場をリードし、大規模な産業拡大により、北米が約32%のシェア、ヨーロッパが約29%のシェアで続き、成熟した自動化エコシステムでの強い採用を反映しています。
市場インサイト
- サーボモーターとドライブ市場は2024年に16275.74百万米ドルに達し、2032年までに26137.49百万米ドルに達すると予測されており、CAGRは6.1%です。
- ロボット工学、包装、工作機械、半導体装置における自動化の進展が強い需要を促進し、2024年にはロボット工学が約28%の最大のエンドユースシェアを占めています。
- 主要なトレンドには、リアルタイムモニタリングを備えたスマートサーボドライブの採用、コンパクトな高トルク設計の需要増加、デジタル工場全体での省エネルギーシステムの広範な使用が含まれます。
- 市場は競争が激しく、主要ベンダーはデジタル制御プラットフォームを拡大し、エンコーダーの精度を向上させ、自動化インテグレーターとのパートナーシップを形成して世界的な存在感を強化しています。
- アジア太平洋地域は2024年に34%のシェアで市場をリードし、北米が32%、ヨーロッパが29%で続き、サーボドライブが製品セグメントで約58%のシェアを占めました。
市場セグメンテーション分析:
製品タイプ別
サーボドライブは2024年に約58%のシェアで支配的な地位を占めました。自動化された生産ライン全体での正確なモーションコントロールの需要増加から強い採用がありました。サーボドライブは、より速い応答、高いトルク精度、より良いエネルギー使用をサポートし、メーカーが旧式のシステムをアップグレードするのを助けました。サーボモーターは、コンパクトな機械やロボット工学での使用が増加したため、安定した成長を見せましたが、多くの業界が制御ユニットのみを交換し、モータードライブ全体を交換しなかったため、シェアはドライブよりも低いままでした。
- 例えば、三菱電機のMELSERVO-J5サーボアンプは3.5 kHzの速度周波数応答を提供します。これらはサーボドライブ制御のために0.1 kWから7 kWまでの定格出力をサポートします。
電圧範囲別
低電圧ユニットは2024年にサーボモーターとドライブ市場をリードし、約71%のシェアを占めました。包装、電子機器の組み立て、軽工業システムでの広範な使用がこのリードを支えました。低電圧ソリューションは、安全な操作、容易な統合、低い設置コストを提供し、小規模および中規模の自動化プロジェクトでの採用を促進します。中高電圧ユニットは重工業で成長しましたが、コストが高く、金属成形や大型コンベアシステムなどの特殊な高出力用途での使用が限られているため、依然として小規模です。
- 例えば、オムロンの1Sサーボシステムは50 Wから15 kWの電力範囲をカバーしています。精密な低電圧モーションコントロールのために23ビットの高解像度絶対エンコーダを使用しています。
エンドユース産業別
ロボティクスは2024年に約28%のシェアで主要なエンドユースセグメントとして浮上しました。工場自動化の進展、コボットの設置増加、電子機器や自動車組立における高精度ニーズの高まりが強い需要を生み出しました。ロボティクスアプリケーションは、精度、再現性、滑らかな動作に大きく依存しており、セグメントの成長を後押ししました。機械工具、包装、半導体装置は生産ラインの急速な近代化により続き、ゴム、プラスチック、その他の産業は低ボリュームでの採用を続けました。
主要成長要因
産業自動化需要の高まり
製造、電子機器、物流における自動化の拡大がサーボモーターとドライブの強い需要を促進します。企業は精度を向上させ、廃棄物を削減し、速度を向上させるために工場を近代化し、高精度モーションシステムへの依存を高めています。ロボティクス、CNCツール、自動包装ラインの成長も需要を強化します。多くの産業が手動プロセスからスマート生産に移行し、この移行によりサーボシステムが安定した効率的で再現可能なモーションコントロールのための重要なコンポーネントとして位置付けられます。
- 例えば、パナソニックのMINAS A6サーボドライブは高速制御のために3.2 kHzの応答帯域幅に達します。選択されたA6モーターは23ビットエンコーダで最大6500 rpmの速度で動作します。
精密モーション技術の進歩
改良されたエンコーダシステム、コンパクトなモーターデザイン、デジタル制御プラットフォームがサーボソリューションの広範な使用をサポートします。現代の生産にはより厳しい公差と動的な速度制御が求められ、先進的なサーボアーキテクチャの魅力が増しています。高解像度のフィードバックとリアルタイムのモニタリングがさまざまな機械の性能を向上させます。これらの革新はダウンタイムを削減し、精度を高め、オペレーターが製品品質を維持するのを助け、企業が古い技術を新しいサーボベースのモーションシステムに置き換えるよう促します。
- 例えば、レニショーのRESOLUTE絶対エンコーダは1 nmまでの線形解像度を提供します。サーボ軸での速度が最大100 m/sでもこの細かい解像度を維持します。
産業全体でのロボティクスの成長
産業用および協働ロボットの使用の増加がサーボモーターとドライブの需要を強化します。ロボティクスアプリケーションは高速応答、高トルク密度、安定した多軸制御に依存しており、これがサーボの能力に一致します。自動車、電子機器、倉庫業界は効率を向上させ、反復的または高リスクのタスクを処理するためにロボットを導入しています。このロボット設置の増加と小規模自動化プロジェクトの拡大が組み合わさり、サーボシステムが現代のロボティックモーションコントロールの中心に位置付けられています。
主要なトレンドと機会
省エネルギーサーボシステムへのシフト
メーカーは、省エネルギーのサーボドライブを採用し、再生機能を備えて電力使用を削減し、持続可能性の目標をサポートしています。このトレンドは、地域全体での電力コストの上昇と環境基準に一致しています。熱損失が少なく効率が高い先進的なモーターは、運用コストを削減しようとする業界にとって魅力的です。エネルギー効率の高い機械に対する政府の関心が高まる中、最適化されたサーボ技術を提供するベンダーにとっての機会が拡大しています。
- 例えば、Bosch RexrothのIndraDrive M電源ユニットは、18 kWから120 kWまでの範囲をカバーしています。これらは、省エネルギーのライン再生を使用して、ブレーキエネルギーを供給ネットワークに戻します。
IIoTとスマートモニタリングの統合
サーボシステムは、予知保全とリアルタイム診断をサポートするために産業ネットワークにますます接続されています。スマートドライブは、オペレーターが負荷条件、速度パターン、故障履歴を追跡するのを助け、生産計画を改善し、ダウンタイムのリスクを減少させます。クラウド接続およびイーサネットベースのサーボプラットフォームの採用は、工場がデジタルワークフローに移行する中で増加しています。この統合は、高度な分析とリモート制御機能の新たな機会を生み出します。
- 例えば、Rockwell AutomationのKinetix 5700は、統合モーションを備えており、1 msの最小ベース更新レートをサポートします。この高速EtherNet/IPサイクルは、各軸の厳密なサーボモニタリングとリアルタイム診断を可能にします。
コンパクトで軽量なデザインの拡大
小型化されたサーボモーターは、電子機器の組み立て、医療機器、コンパクトなロボットのニーズに対応しています。メーカーは、高トルク密度と安定した位置決め精度を持つ小型デバイスを求めています。このトレンドは、柔軟な生産レイアウトやスペースが制約された機械をサポートします。ポータブルな自動化ツールや精密なマイクロマシナリーの需要が高まる中、これらのコンパクトなサーボソリューションの採用が加速しています。
主要な課題
高度なシステムへの高い初期投資
サーボモーターとドライブは、従来のモーション機器よりも高い初期コストを伴い、中小規模のメーカーの採用を制限しています。設置、調整、統合には専門的なスキルが必要で、プロジェクト全体のコストを増加させます。予算が限られている企業は、効率の向上にもかかわらず、アップグレードを遅らせます。このコスト障壁は、発展途上地域での近代化を遅らせ、交換サイクルに影響を与えます。
複雑な設置と技術的専門知識の必要性
サーボシステムは、最適な性能を発揮するために正確なセットアップ、パラメータ調整、継続的なモニタリングが必要です。多くの施設は訓練された技術者が不足しており、導入時のエラーやダウンタイムのリスクを増加させます。古い機械との互換性の問題も統合の課題を生み出します。これらの技術的障害は、基本的な自動化から高度なモーション制御への移行を遅らせます。
地域分析
北米
北米は、2024年にサーボモーターとドライブ市場で約32%のシェアを占めました。自動車、電子機器、航空宇宙製造における高度な自動化からの強力な採用がありました。この地域は、大規模な生産施設全体でロボット、CNC機械、モーション制御プラットフォームの広範な使用から利益を得ています。デジタルファクトリーへの投資の増加と高精度機器の需要の高まりが市場拡大を支え続けています。主要な技術プロバイダーの存在と強力な産業の近代化トレンドにより、北米はサーボシステムの導入における主要な貢献者であり続けています。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを獲得し、ドイツ、イタリア、フランスでの自動化の成熟度が高いことが要因です。自動車工場、包装ライン、半導体事業での高い需要がサーボの採用を支えています。地域のエネルギー効率の高い機械とインダストリー4.0への注力が、先進的なサーボドライブへのアップグレードを加速させています。高性能で低排出の産業機器に対する強い規制圧力が、精密モーションシステムの使用を促進します。重工業とロボットの展開が、ヨーロッパをサーボ技術の主要市場としてさらに強化しています。
アジア太平洋
アジア太平洋は2024年に約34%のシェアで成長の勢いをリードし、中国、日本、韓国、インドの大規模な製造拠点が支えています。エレクトロニクス生産の拡大、ロボット設置の増加、工場自動化への強い投資が急速な採用を促進しています。地域の成長する半導体および包装セクターは、高精度のサーボシステムに大きく依存しています。スマートファクトリーへの政府のインセンティブと労働コストの上昇圧力が、より速い機械化を促しています。これらの要因がアジア太平洋を最もダイナミックで急成長する地域市場にしています。
ラテンアメリカ
ラテンアメリカは2024年に約3%のシェアを占め、自動車部品、食品加工、包装工場での需要が着実に増加しています。ブラジルやメキシコなどの国々は、生産ラインを自動化して効率を向上させ、運用損失を削減し続けています。予算の制約により採用は徐々に進んでいますが、産業クラスターでの近代化プログラムが市場拡大を支えています。産業用ロボットやCNC機械の輸入の増加も、地域の製造業での先進的なサーボドライブとモーターの必要性を高めています。
中東とアフリカ
中東とアフリカは2024年に約2%のシェアを占め、自動化の初期段階ながら成長しています。石油・ガス、金属、物流などのセクターでの需要が強まり、精密制御が運用の安全性と生産性を向上させています。特に湾岸諸国での新しい製造ゾーンへの投資が、サーボシステムの利用を増加させています。技術的な専門知識の不足と高い設置コストが広範な普及を遅らせていますが、進行中の産業多様化の取り組みが長期的な成長機会を生み続けています。
市場セグメンテーション:
製品タイプ別
- サーボモーター
- サーボドライブ
電圧範囲別
- 低電圧
- 中高電圧
最終用途産業別
- 工作機械
- 包装
- ロボット
- 半導体
- エレクトロニクス
- ゴムとプラスチック
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
サーボモーターとドライブ市場には、ABB、デルタ電子、富士電機、ダンフォス、ボッシュ・レックスロス、アドバンストモーションコントロールズ、日立、バウミュラー、アライドモーション、インジェニアキャットなどの主要プレーヤーが存在します。企業が高度なモーションコントロール技術、省エネアーキテクチャ、リアルタイム監視をサポートするデジタルドライブプラットフォームに注力するため、市場は激しい競争を示しています。ベンダーは、トルク密度の向上、応答システムの高速化、自動化機器に適したコンパクトなモーターデザインを通じてポートフォリオを強化しています。多くのメーカーは、現代の生産ニーズに応えるために、ソフトウェア駆動の制御機能と統合された安全機能に投資しています。ロボティクス企業、機械メーカー、オートメーションインテグレーターとの戦略的パートナーシップは、市場のリーチを拡大するのに役立ちます。エンコーダーの精度、通信プロトコル、電力最適化の継続的なアップグレードも、急速に進化する産業オートメーション環境での差別化を強化します。
主要プレーヤー分析
最近の開発
- 2025年に、Allientはロボティクスおよび産業オートメーション向けの高性能モーションコントロールポートフォリオを拡大するために、Pyxmosサーボドライブファミリーを発表しました。
- 2025年に、ボッシュ・レックスロスは、制御キャビネットからドライブを移動させ、スペースと配線のニーズを最大90%削減する、キャビネットフリーのIP65サーボドライブシステムであるctrlX DRIVEを導入しました。
- 2024年に、ABBは小型機械およびOEMモーションアプリケーションにおける正確な速度とトルク制御のために、コンパクトなドライブプラットフォームを位置付ける更新されたACS180機械ドライブカタログを発行しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、電圧範囲、最終用途産業、および地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 工場が生産ライン全体で自動化を進めるにつれて、市場は拡大します。
- ロボットの採用が増加し、高精度サーボシステムの需要が高まります。
- コンパクトで軽量なサーボ設計は、スペースが限られた機械での使用が広がります。
- 省エネルギー駆動装置は、電力節約のニーズが高まる中でより強く採用されます。
- リアルタイム監視が可能なスマートサーボプラットフォームは、デジタル工場の採用とともに成長します。
- 半導体および電子製造業が、より高い多軸サーボの需要を牽引します。
- 電気自動車の生産の成長は、組立およびテストにおけるサーボの使用を増加させます。
- 老朽化した産業プラントでは、旧式のモーションシステムの置き換えが加速します。
- サーボベンダーは、予測保守サポートなどのサービスベースのモデルを拡大します。
- 新興市場では、労働コストと自動化のニーズが高まる中で、サーボシステムの採用がより速く進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サーボモーターおよびドライブ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、サーボモーターおよびドライブ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサーボモーターとドライブ市場のセグメントはどれですか?
サーボモーターとドライブ市場の成長を促進している主な要因は何ですか?
サーボモーターとドライブ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サーボモーターおよびドライブ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサーボモーターおよびドライブ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 16275.74 million → 2032: USD 26137.49 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サーボモーターおよびドライブ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サーボモーターおよびドライブ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサーボモーターおよびドライブ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サーボモーターおよびドライブ市場市場の成長要因
- 3.3 サーボモーターおよびドライブ市場市場の抑制要因および課題
- 3.4 サーボモーターおよびドライブ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サーボモーターおよびドライブ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サーボモーターおよびドライブ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サーボモーターおよびドライブ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サーボモーターおよびドライブ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サーボモーターおよびドライブ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサーボモーターおよびドライブ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サーボモーターおよびドライブ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サーボモーターおよびドライブ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サーボモーターおよびドライブ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サーボモーターおよびドライブ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サーボモーターおよびドライブ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサーボモーターおよびドライブ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサーボモーターおよびドライブ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサーボモーターおよびドライブ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサーボモーターおよびドライブ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサーボモーターおよびドライブ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサーボモーターおよびドライブ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサーボモーターおよびドライブ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サーボモーターおよびドライブ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
