
市場概要
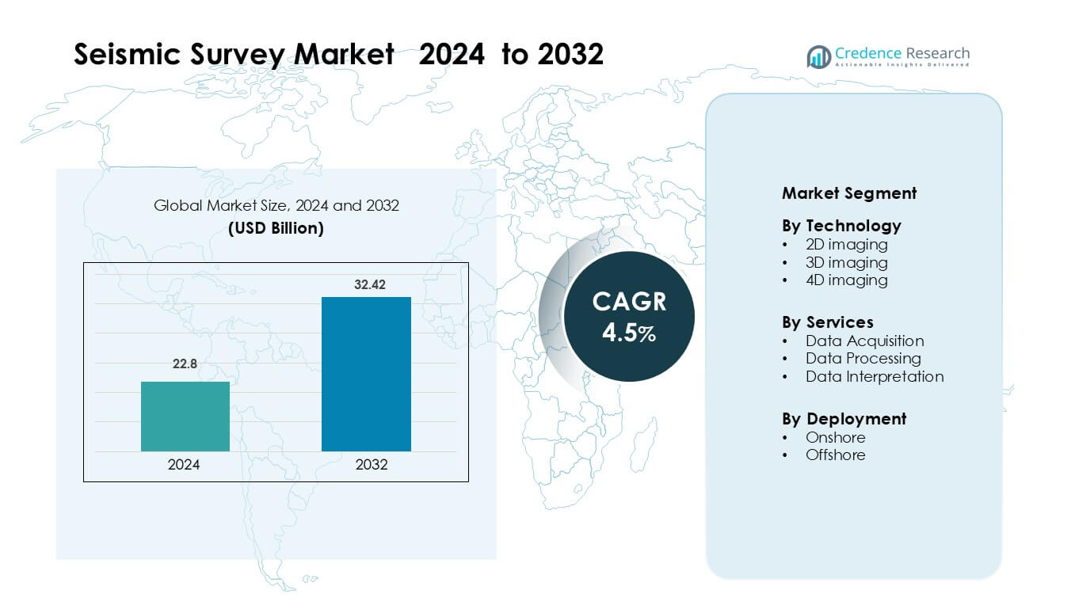
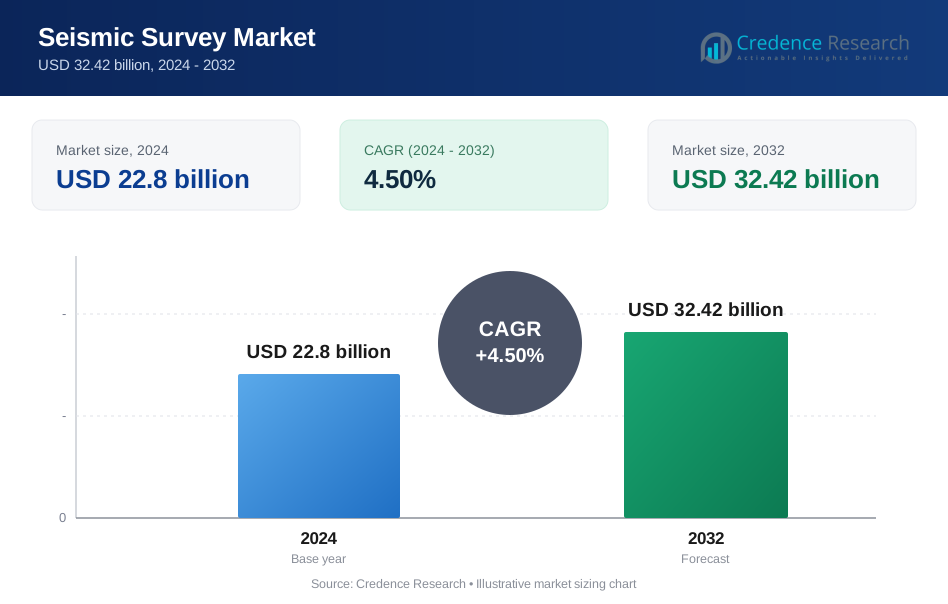
地震探査市場は2024年に228億米ドルと評価され、予測期間中に年平均成長率4.5%で成長し、2032年には324.2億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 地震探査市場 サイズ 2024 | 228億米ドル |
| 地震探査市場、CAGR | 4.5% |
| 地震探査市場 サイズ 2032 | 324.2億米ドル |
地震探査市場は、Fugro NV、Dawson Geophysical Co.、Agile Seismic LLC、Fairfield Geotechnologies、Asian Energy Services Ltd.、Amerapex Corp.、Echo Seismic Ltd.、Alphageo India Ltd.、BGP Inc.、China Oilfield Services Ltd.などの主要企業によって形成されており、これらの企業は高度な3Dおよび4Dイメージング、海底ノードの展開、AI対応のデータ処理を通じて地位を強化しています。これらのプレーヤーは、地下の明瞭度を向上させ、探査リスクを低減し、オフショアおよびオンショア環境でエネルギー企業をサポートすることに焦点を当てています。北米は、メキシコ湾での強力なオフショア活動とシェールが豊富な地域からの継続的な需要により、2024年に世界市場の約36%を占めています。
市場の洞察
- 地震探査市場は2024年に228億米ドルと評価され、予測期間中に年平均成長率4.5%で成長し、2032年には324.2億米ドルに達すると予想されています。
- 深海、超深海、シェール探査への投資の増加が3Dイメージングの需要を牽引しており、より高い精度と掘削リスクの低減により、58%の支配的なシェアを持っています。
- AI対応の処理、海底ノードの展開、マルチクライアント調査の拡大が主要なトレンドを形成し、オペレーターはより明確なイメージングとコスト効率の高い探査モデルを求めています。
- 競争が激化する中、主要企業は高度な地下マッピング、デジタルワークフロー、低ノイズ取得システムに焦点を当て、オフショアおよびオンショアフィールドでのグローバルリーチを強化しています。
- 北米はメキシコ湾での強力な活動に支えられ36%のシェアを持ち、アジア太平洋とヨーロッパはオフショアライセンスラウンドの拡大と高度な地震技術の採用の増加により続きます。
市場セグメンテーション分析:
技術別
3Dイメージングは、より高い解像度、強力な地下の明瞭度、石油とガスの探査における信頼性により、2024年に約58%の支配的なシェアを持っています。エネルギー企業が掘削リスクを削減し、貯留層の精度を向上させるために3Dマッピングに依存するにつれて、需要が高まっています。成熟した盆地やフロンティア盆地全体での採用が進み、オペレーターは資本効率の高いフィールド開発を支援するために高度な地震ボリュームを好んでいます。2D調査は地域スキャンに有用であり、4Dイメージングは生産モニタリングと貯留層変化検出での使用の増加を通じて拡大しています。
- 例えば、シェルはメキシコ湾のマーズ油田で3D地震探査を使用し、50フィートから200フィートの間隔で最大500の平行プロファイルを撮影しました。これにより、2Dから3Dへの依存を大幅に移行し、1996年までにこの地域の井戸の約80%が3Dデータを使用して配置されるようになりました。
サービス別
データ取得は2024年に約52%のシェアを占め、このセグメントをリードしています。これは、探査会社が正確な地球物理学的判断をサポートするために高品質のフィールド記録を優先するためです。オペレーターが深海、超深海、およびタイトな陸上フィールド全体で調査の範囲を拡大するにつれて、成長が強化されます。AIベースのノイズリダクションと強化されたイメージングアルゴリズムを通じてデータ処理が勢いを増し、探査チームが井戸の配置とフィールド評価を導くためにより迅速な構造的および層序的洞察に依存するため、データ解釈サービスが上昇しています。
- 例えば、フェアフィールド・ジオテクノロジーズは、デラウェア盆地で440 km²をカバーするマルチクライアント3D調査を取得し、高解像度データを提供することで、データ取得の範囲を大幅に拡大しました。
展開別
オフショア展開は、2024年に約55%の支配的なシェアを占めており、深海および超深海探査への大規模な投資によって推進されています。エネルギー会社は、新しい盆地の発見に関連する資源の可能性と経済性の向上のため、オフショア調査を好みます。オンショア活動は、シェール、タイトオイル、コールベッドメタン地域全体で安定しており、運用コストの低さと迅速な調査実行によって支えられています。政府が新しいオフショアブロックを承認し、オペレーターが高影響の地震キャンペーンに移行するにつれて、オフショアの勢いは続きます。
主要成長ドライバー
新しい盆地でのエネルギー探査の増加
深海、超深海、フロンティア盆地での探査の増加は、高度な地震探査への強い需要を促進します。世界のエネルギー会社は、成熟したフィールドが減少し、国の政府が新しいオフショアブロックを開放する中で、新しい炭化水素の見込みに焦点を当てています。この拡大は、掘削リスクを軽減し、貯留層の成功率を向上させるための正確な地下画像の必要性を高めます。オペレーターは、資本集約的な井戸にコミットする前に、大規模な区画を評価するために2D、3D、および4Dの地震プログラムに依存しています。多くの機関も、好意的な入札ラウンドと柔軟なライセンス計画を通じて未探査地域への投資を促進しています。アフリカ、南アメリカ、アジア太平洋地域全体で探査が広がるにつれて、地震プレーヤーは安定したプロジェクトパイプラインを獲得します。
- 例えば、TGSとViridienは、ブラジルのバレイリーニャス盆地のフロンティア深海地域で、独自のGeoStreamer技術を使用して、Ramform Tethysストリーマー船を用いた5,300 km²のマルチクライアント3D地震調査を実施しています。
高度なイメージング技術の採用
高解像度の3Dおよび4Dイメージング手法は、オペレーターがより明確な貯留層ビューとより予測可能な開発結果を求める中で、市場を強化します。最新の地震システムは、より鮮明な深度精度、より速い処理、複雑な地形全体でのノイズリダクションの向上を提供します。企業はこれらのツールを使用して貯留層の構造を研究し、流体の動きを追跡し、長期的な生産計画をサポートします。高度なセンサー、海底ノード、ブロードバンドソースの使用は、オフショアおよびオンショア環境全体でデータ品質をさらに向上させます。多くのエネルギー企業もデジタルワークフローに移行し、自動解釈ツールを使用して調査のタイムラインを短縮しています。これらの革新は、地震作業をより信頼性の高いものにし、主要な探査および生産サイクルに不可欠なものにします。
- 例えば、BPは2009年以降、アトランティス油田で4回の独立した4D海底ノード(OBN)モニター調査を実施しています。2022年の調査では、受信パッチが200 × 200 mのグリッドに密集され、塩下イメージングの信号対雑音比が改善されました。
再生可能エネルギーとインフラプロジェクトにおける地震探査の役割の拡大
地震探査は現在、風力発電所の設置、地熱探査、主要インフラ計画を支援しており、従来の石油・ガスを超えて市場を拡大しています。オフショア風力発電開発者は、安全なタービンの設置場所を選び、地質的な危険を避けるために高精度の海底マッピングに依存しています。地熱企業は地震研究を利用して熱貯留層を特定し、プロジェクトの成功を向上させ、掘削の不確実性を減少させています。政府もまた、トンネル計画、ダム開発、地震多発地域での危険評価のために地震作業を利用しています。これらの応用は、地表下イメージングを標準要件として採用する世界のエネルギーおよび建設セクターにおいて、調査会社に新たな機会を創出します。この変化は新たな収益チャネルを提供し、化石燃料サイクルへの依存を減少させます。
主要なトレンドと機会
海底ノード(OBN)調査の拡大
海底ノード調査は、よりクリーンな信号、豊かな深度イメージング、複雑なオフショア環境でのより良い結果を提供するため、注目を集めています。世界中で深海および超深海プロジェクトが成長するにつれて、オペレーターは不均一な海底、塩体、および断層に関連する課題を克服するためにOBNシステムを選択しています。このトレンドは、OBNプログラムがより大きな展開チームと長期間の調査を必要とすることが多いため、長期契約価値を高めます。企業はまた、コスト削減のために自動化されたノード処理と迅速な回収システムに投資しています。オフショア風力発電所の増加は、海底イメージングの新たな機会を生み出し、OBN技術が多部門の役割に拡大するのを助けます。
- 例えば、TGSはエクソンモービル・ガイアナのために、410日間で2,400 km²をカバーするOBNキャンペーンを実施し、ZXPLRノードを予定より20日早く回収しました。これは記録的な深海ノード調査です。
AIとクラウドベースの処理の統合
AIとクラウドプラットフォームは、処理速度の向上、人為的ミスの削減、画像の明瞭度の向上により、大きな機会を生み出します。多くのサービスプロバイダーは、機械学習モデルを使用して構造を分類し、ノイズを除去し、大規模データセット内の貯留層パターンを強調しています。クラウドツールは、国を超えたチームがリアルタイムで協力し、解釈作業を加速し、掘削やフィールド計画のための迅速な意思決定を可能にします。これらのデジタルツールはまた、オペレーターのハードウェア投資を削減し、地震ワークフローをよりスケーラブルにします。データ量が3Dおよび4Dイメージングで増加するにつれて、AI支援の処理は地震会社にとって重要な差別化要因となります。
- 例えば、PSS-Geoはクラウドベースのインバージョンプラットフォームを使用しており、ユーザーはポストスタック地震データをアップロードします。彼らのMLモデルは、井戸データと事前に訓練されたモデルに基づいて、クラウド内で岩石と流体の特性(例:空隙率、密度、流体タイプ)を予測します。
マルチクライアント調査の拡大
オペレーターが前払いの探査費用を削減するコスト共有モデルを好むため、マルチクライアント地震プログラムが拡大しています。調査会社は大規模な地域データセットを取得し、複数の買い手にライセンスを販売することで、継続的な収益を生み出し、調査の経済性を向上させます。政府は、ライセンスラウンド中に完全な地表下パッケージを提供することで、新たな探査者を引き付けるためにマルチクライアントプロジェクトを促進しています。このモデルはデータの利用可能性を高め、意思決定を迅速化し、小規模な探査企業のリスクを軽減します。アフリカ、南米、アジア太平洋でのオフショア入札ラウンドが加速するにつれて、マルチクライアント地震ライブラリの需要は引き続き増加しています。
主要な課題
環境規制と調査制限
より厳しい環境規制は大きな課題をもたらしており、特に海洋生態系に害を及ぼさないようにしなければならないオフショアプロジェクトにとっては重要です。多くの地域では、海洋哺乳類の移動サイクルを保護するために季節的な制限を義務付けており、調査スケジュールの遅延や運用コストの増加を招いています。騒音制御の要件もまた、専門的な設備や監視チームを必要とし、コンプライアンスの費用を増加させています。環境団体は引き続き地震活動を精査しており、いくつかの国では法的措置や許可の遅延を引き起こしています。これらの要因はスケジュールの柔軟性を低下させ、プロジェクト計画に不確実性をもたらします。企業は、規制遵守を維持するために、より静かな音源、高度な監視、より良い緩和戦略に投資しなければなりません。
高い運用コストと不安定なエネルギー支出
地震調査には大型船舶、重機、訓練された乗組員、長時間の展開が必要であり、高い運用コストを引き起こします。オフショア調査は特に、船舶の日割り料金、燃料使用、物流の要求により高額です。石油とガスの価格が変動すると、オペレーターは探査予算を削減し、地震需要を減少させ、サービスプロバイダーに財政的圧力をかけます。コストに敏感な企業は、大規模な3Dまたは4Dキャンペーンを延期する可能性があり、長期的なプロジェクトパイプラインに影響を与えます。調査会社は、費用を削減し競争力を維持するために、自動化、デジタルワークフロー、効率的なフィールドシステムの採用を迫られています。
地域分析
北米
北米は、メキシコ湾での強力なオフショア投資と安定したシェールに焦点を当てたオンショアプログラムにより、2024年に約36%のシェアで地震調査市場をリードしています。エネルギー企業は、探査の精度を向上させ、掘削リスクを低減するために、先進的な3Dおよび4Dイメージングを使用しています。政府のライセンスラウンド、深海再開発、炭素貯留モニタリングへの関心の高まりも地域の需要を支えています。オペレーターが海底ノードとAI強化処理ツールに依存することで、技術の採用は高いままです。新しいオフショアブロックが開放され、統合デジタルワークフローが上流のオペレーション全体で標準となるにつれて、市場はさらに成長します。
ヨーロッパ
ヨーロッパは、北海、バレンツ海、東地中海での活動により、2024年に約24%のシェアを占めています。オペレーターは、成熟した盆地の再開発を最適化し、老朽化したオフショアフィールドでの回収率を向上させるために、地震調査を優先しています。この地域ではまた、風力発電所の立地、海底危険マッピング、炭素捕捉プロジェクトのために地震イメージングを使用しています。環境基準は依然として厳しく、企業は低騒音源や高度な監視ツールに向かっています。政府が透明なデータアクセスをサポートする中、フロンティア盆地全体でマルチクライアント調査が拡大しています。これらの要因は、高解像度地震プログラムの安定した長期需要を維持するのに役立ちます。
アジア太平洋
アジア太平洋は、オーストラリア、中国、インド、インドネシア、マレーシアでの主要な探査プログラムにより、2024年に約27%のシェアを占めています。政府はライセンスラウンドを加速し、国内のエネルギー安全保障を強化するためにオフショア拡張を奨励しています。南シナ海と北西シェルフでの深海の見込みは、大規模な3Dキャンペーンを推進しています。この地域はまた、地熱資源マッピングやオフショア風力評価のために地震ツールを採用しています。国営石油会社への投資の増加は、最新のイメージングシステムやクラウドベースの処理の需要を高めています。アジア太平洋は、広大な未探査地域とエネルギー消費の増加により、強力な長期成長を提供し続けています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、ナミビア、アンゴラ、モザンビークでの主要な探査の影響を受け、2024年に約21%のシェアを持ちます。国営石油会社は新しい貯留層をマッピングし、能力拡張を支援するために地震活動を増加させています。アフリカは、フロンティアの沖合盆地全体でマルチクライアント調査が増加し、重要なホットスポットとなっています。オペレーターがより深く、より複雑な地質構造をターゲットにするため、高度な3Dおよび4Dプログラムが増加しています。政府は長期的なエネルギー投資を支援し、安定したプロジェクトパイプラインを作成しています。この地域ではまた、インフラ開発や地熱評価のために地震イメージングを使用しています。
南アメリカ
南アメリカは、主にブラジル、ガイアナ、スリナムでの広範な沖合活動によって、2024年に約18%のシェアを占めています。プレソルト盆地での深海および超深海プロジェクトが、大規模な3Dおよび海底ノード調査の需要を促進しています。探査会社は高影響ブロックを追求し、貯留層の可能性を評価するために正確な地震イメージングへの依存を増やしています。ライセンスラウンドが新しい沖合ゾーンを開放する中、マルチクライアントライブラリが拡大しています。アルゼンチンのシェール地域での陸上プログラムがさらなる需要を追加しています。南アメリカの盆地への国際的な参加の増加が、地域全体での強力な長期的な地震成長を支えています。
市場セグメンテーション:
技術別
- 2Dイメージング
- 3Dイメージング
- 4Dイメージング
サービス別
- データ取得
- データ処理
- データ解釈
展開別
- 陸上
- 沖合
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
地震調査市場は、Fugro NV、Dawson Geophysical Co.、Agile Seismic LLC、Fairfield Geotechnologies、Asian Energy Services Ltd、Amerapex Corp.、Echo Seismic Ltd.、Alphageo India Ltd.、BGP Inc.、China Oilfield Services Ltd.などの主要プレーヤー間で強い競争が特徴です。これらの企業は、先進的なイメージング能力とグローバルなプロジェクト実行に焦点を当てています。企業は高解像度の3Dおよび4D調査、海底ノード技術、AI駆動の処理プラットフォームを強化し、データの明瞭性と運用効率を向上させています。多くのプロバイダーは、沖合やフロンティア盆地での費用対効果の高い探査オプションを求めるオペレーターを引き付けるために、マルチクライアントライブラリを拡大しています。国営石油会社との戦略的パートナーシップ、デジタルワークフローへの投資、低ノイズソースの採用は、競争優位性を維持するのに役立ちます。企業はまた、再生可能エネルギー、炭素貯蔵、インフラ関連の地震アプリケーションに多様化し、石油とガスのサイクルへの依存を減らし、長期的な成長機会を確保しています。
主要プレイヤー分析
- Fugro NV
- Dawson Geophysical Co.
- Agile Seismic LLC
- Fairfield Geotechnologies
- Asian Energy Services Ltd
- Amerapex Corp.
- Echo Seismic Ltd.
- Alphageo India Ltd.
- BGP Inc.
- China Oilfield Services Ltd.
最近の動向
- 2025年11月、Fugroはイタリアのリミニ沖プロジェクトのための地球物理学的および考古学的調査を完了しました。これらの調査は、イタリアでの初期の固定式海上風力発電の設計とケーブルルーティングを支援します。
- 2025年8月、Dawson Geophysicalは100,000個のGeospace Pioneer超軽量地震ノードを購入することに合意しました。この投資はチャンネル容量を拡大し、CCUSモニタリング作業の拡大を含むプロジェクトをサポートします。
レポートのカバレッジ
この調査レポートは、技術、サービス、展開および地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 深海、超深海、フロンティア盆地での世界的な探査活動が増加します。
- オペレーターがより高い地下の明瞭度を求めるため、3Dおよび4Dイメージングの採用が強化されます。
- 複雑な海域での精度向上により、海底ノード調査が拡大します。
- AIベースの処理と自動解釈が地震ワークフローの標準になります。
- 企業がコスト分担の探査モデルを好むため、マルチクライアント地震ライブラリが成長します。
- 再生可能エネルギープロジェクトが海上風力および地熱マッピングのための地震需要を増加させます。
- 炭素貯留モニタリングが地震サービスプロバイダーに新たな長期的な機会を創出します。
- 低ノイズ源と環境コンプライアンス技術が広く使用されるようになります。
- 国営石油会社が国内資源の安全性を高めるために大規模な地震キャンペーンを強化します。
- 取得、処理、解釈のデジタル統合がプロジェクトのタイムラインを最適化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の地震調査市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、地震調査市場はどの程度の年平均成長率で成長すると予測されていますか?
地震調査市場の主要な地域はどこですか?
地震調査市場の成長の主要な要因は何ですか?
地震調査市場におけるアプリケーション別の主要セグメントはどれですか?
地震調査市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 地震探査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の地震探査市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 22.8 billion → 2032: USD 32.42 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 地震探査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 地震探査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における地震探査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 地震探査市場市場の成長要因
- 3.3 地震探査市場市場の抑制要因および課題
- 3.4 地震探査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 地震探査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 地震探査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、地震探査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 地震探査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 地震探査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は地震探査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 地震探査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 地震探査市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 地震探査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 地震探査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新地震探査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の地震探査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の地震探査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の地震探査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の地震探査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの地震探査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の地震探査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの地震探査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 地震探査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
