
市場概要
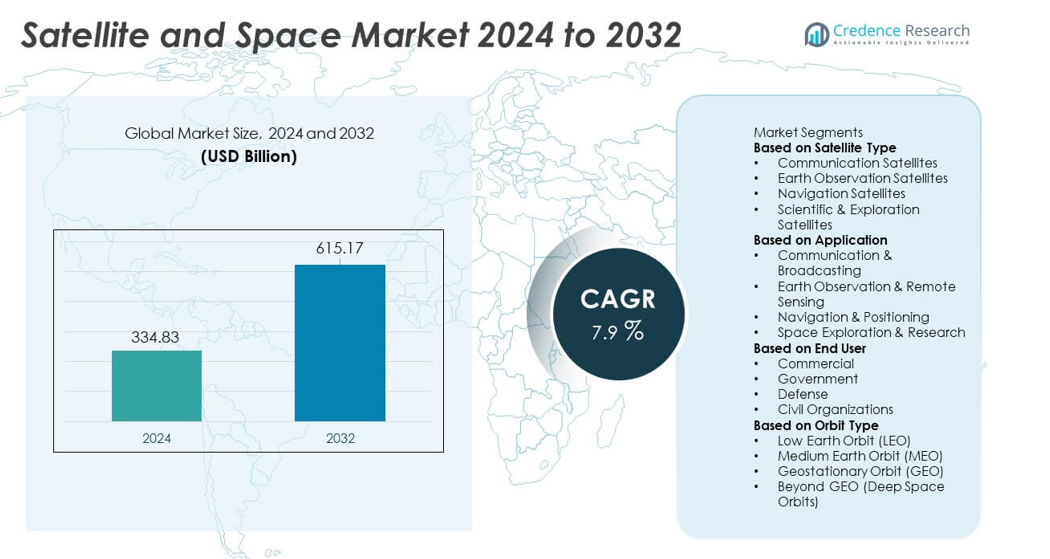
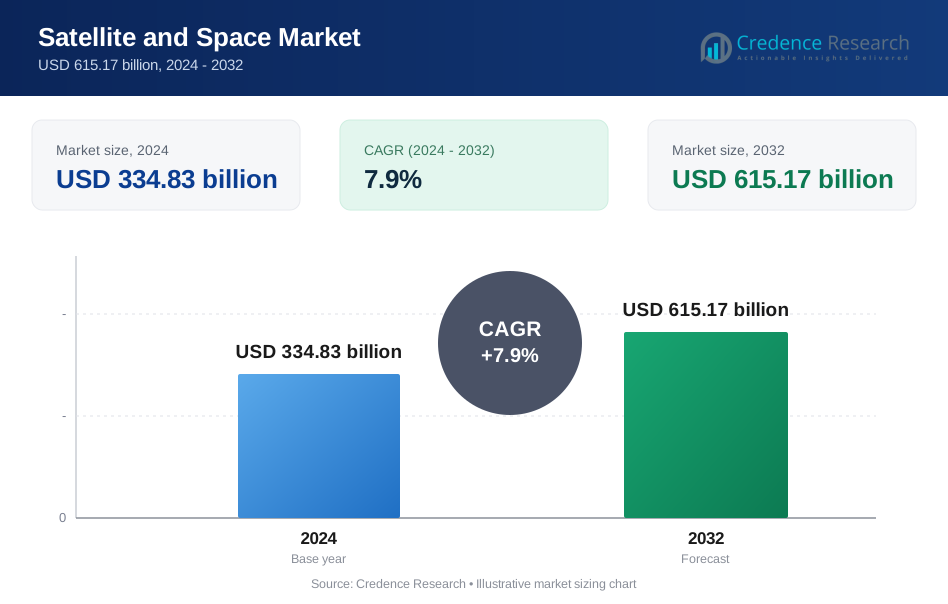
衛星および宇宙市場は2024年に3,348.3億米ドルに達し、2032年までに6,151.7億米ドルに成長すると予測されており、予測期間中のCAGRは7.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の衛星および宇宙市場規模 | 3,348.3億米ドル |
| 衛星および宇宙市場、CAGR | 7.9% |
| 2032年の衛星および宇宙市場規模 | 6,151.7億米ドル |
衛星および宇宙市場は、SpaceX、エアバス・ディフェンス・アンド・スペース、ロッキード・マーティン・コーポレーション、ボーイング・ディフェンス、スペース&セキュリティ、ノースロップ・グラマン・コーポレーション、タレス・アレーニア・スペース、マクサー・テクノロジーズ、ブルーオリジン、CASC、ISROなどの主要企業によって牽引されています。これらの企業は、高度な衛星製造、高スループット通信システム、信頼性の高い打ち上げサービスを通じて能力を拡大しています。これらの企業は、再利用可能なロケット、大規模な衛星コンステレーション、高解像度のイメージング技術に投資し、ブロードバンド、ナビゲーション、地球観測データに対する世界的な需要の高まりに対応しています。地域別では、北米が38%のシェアで市場をリードしており、強力な政府プログラムと民間部門の革新によって支えられています。一方、アジア太平洋地域は29%のシェアで続いており、国家宇宙ミッションの拡大と急速なデジタル導入によって推進されています。
市場の洞察
- 衛星および宇宙市場は2024年に3,348.3億米ドルに達し、2032年までに7.9%のCAGRで成長し、接続性と高度な衛星システムへの需要の高まりによって支えられています。
- 主要な推進要因には、通信衛星への投資の増加、地球観測ニーズの拡大、国家安全保障、気候モニタリング、深宇宙ミッションのための政府資金の増加が含まれます。
- 主要なトレンドには、LEOメガコンステレーションの急速な成長、再利用可能な打ち上げ機の進展、衛星製造、ブロードバンドサービス、宇宙探査プログラムへの商業参加の増加が含まれます。
- 競争活動は、SpaceX、エアバス、ロッキード・マーティン、タレス・アレーニア・スペース、マクサー・テクノロジーズなどの企業が高スループット衛星、イメージング技術、コスト効率の高い打ち上げソリューションに投資することで激化しています。
- 地域別では、北米が38%のシェアでリードしており、続いてアジア太平洋が29%、ヨーロッパが27%です。セグメント別では、通信衛星が44%のシェアで支配しており、通信および放送アプリケーションが41%、商業エンドユーザーセグメントが世界市場全体で48%を占めています。
市場セグメンテーション分析:
衛星タイプ別
通信衛星は44%のシェアでセグメントをリードしており、ブロードバンド接続の需要増加、IoTネットワークの採用拡大、商業および政府の通信ニーズに対する高スループット衛星の利用拡大によって推進されています。これらの衛星は、遠隔地やサービスが行き届いていない地域でのデータ伝送、放送、リアルタイム通信をサポートします。地球観測衛星は、農業、気候監視、災害管理における用途の増加により着実に成長し、ナビゲーション衛星はグローバルポジショニングサービスを強化します。科学および探査衛星は、深宇宙ミッションや研究プログラムを引き続きサポートしています。高度なペイロードと低遅延通信システムへの継続的な投資が、通信衛星の優位性を維持しています。
- 例えば、SpaceXはStarlink Gen2を通じて衛星容量を強化し、V2 Mini衛星ごとに約96 Gbpsの帯域幅を持ち、先進的なフェーズドアレイアンテナを使用しています。
用途別
通信および放送は41%のシェアで支配しており、衛星テレビ、ブロードバンドサービス、安全な通信ネットワーク、航空および海事セクター向けの移動性ベースの接続に対する強い需要に支えられています。高速衛星インターネットへの移行と、直接家庭向けサービスの世界的な拡大が着実な採用を促進しています。地球観測およびリモートセンシングの用途は、防衛監視、環境モニタリング、商業分析での利用により増加しています。ナビゲーションとポジショニングは、輸送、自律システム、精密マッピングにとって重要です。宇宙探査と研究は、機関や民間企業が月面ミッションや深宇宙プログラムに投資することで勢いを増し、長期的な成長機会を広げています。
- 例えば、MaxarはWorldView Legion衛星を使用してリモートセンシングセグメントを強化し、30 cmクラスのセンサーを使用して主要地域で1日最大15回の再訪をキャプチャするよう設計されています。
エンドユーザー別
商業セグメントは48%の最大シェアを持ち、衛星ブロードバンド、イメージングサービス、ナビゲーションサポート、データ駆動型商業アプリケーションの需要増加によって推進されています。民間企業は、コンステレーション打ち上げ、再利用可能なロケット、衛星サービスモデルへの投資を強化し、アクセスを拡大しています。政府機関は、天気予報、公共通信、国家宇宙プログラムの主要ユーザーとして残っています。防衛ユーザーは、監視、安全な通信、ナビゲーションの正確性のために衛星に依存しており、安定した調達サイクルに貢献しています。市民組織は、環境保護、災害対応、科学研究のために衛星サービスを採用しています。公共と民間のパートナーシップの拡大と商業投資の拡大が、商業セグメントのリーダーシップを引き続き強化しています。
主要成長ドライバー
グローバル接続性の需要増加
高速接続の需要増加が、特にサービスが行き届いていない遠隔地域での通信衛星の強力な採用を促進しています。ブロードバンドの拡大、5Gバックホールサポート、IoTデバイスの統合の増加が、信頼性のある衛星ネットワークの必要性を高めています。企業は、高スループットおよび低地球軌道のコンステレーションに投資し、データ容量を強化し、遅延を減少させています。航空、海事、移動性セクターは、継続的なカバレッジのために衛星通信に依存しています。デジタルサービスが拡大し、接続性が経済成長に不可欠になるにつれて、衛星ネットワークはインフラギャップを埋め、グローバルな通信ニーズを満たす上で中心的な役割を果たしています。
- 例えば、SESはO3b mPOWERコンステレーションでグローバルな接続性を強化し、1ビームあたり最大10,000 Mbpsを提供できる衛星を展開しました。
地球観測とデータ分析の拡大
地球観測衛星は、農業、環境監視、災害対応、防衛用途のために高解像度の画像に依存する政府や産業界において勢いを増しています。気候インテリジェンス、天気予報、資源マッピングの需要が増加し、高度なリモートセンシング衛星の展開を促進しています。商業ユーザーは、物流、エネルギー管理、都市計画のために衛星分析を採用しています。合成開口レーダー、ハイパースペクトルイメージング、クラウドベースの分析における技術的進歩は、データの正確性とリアルタイムの洞察を向上させます。宇宙ベースのインテリジェンスへの依存が高まるにつれ、地球観測セグメントは市場成長の重要な推進力となります。
- 例えば、Planet Labsは200以上のDove衛星を用いて、毎日最大120万平方キロメートルの画像を3〜5メートルの解像度で撮影することで、監視能力を拡大しました。
宇宙探査と商業打ち上げサービスの成長
宇宙探査は、月面ミッション、深宇宙研究、宇宙船開発への投資が増加することで加速しています。商業打ち上げプロバイダーは、打ち上げコストを削減し、ミッションの頻度を増やすために再利用可能なロケットプログラムを拡大しています。政府は、探査能力を向上させ、科学的ミッションを支援するために民間企業と協力しています。小惑星採掘、宇宙旅行、長期宇宙居住に対する関心の高まりは、打ち上げサービスと宇宙船製造の需要を高めています。宇宙がよりアクセスしやすくなるにつれ、探査イニシアチブは、複数のセグメントにわたる革新、パートナーシップ、市場拡大のための重要な機会を創出します。
主要なトレンドと機会
メガコンステレーションと低軌道システムの台頭
低軌道のメガコンステレーションは、グローバルなブロードバンドカバレッジ、低遅延通信、大規模なIoT統合の新たな機会を創出します。企業は、シームレスなインターネットアクセスを提供し、産業全体のデジタルトランスフォーメーションを支援するために、数千の小型衛星に投資しています。これらのコンステレーションは、従来の静止衛星システムへの依存を減らし、自動車のサポートやリモート産業監視などの新しい商業サービスを可能にします。展開コストが低下し、製造が拡大するにつれ、LEOベースのネットワークは競争環境を再構築し、強力な長期成長の機会を提供します。
- 例えば、AmazonのProject Kuiperは、ピーク時に1日あたり最大5基の衛星を組み立てることができる自動化ラインを使用して衛星を製造し、各光学間衛星リンクで100 Gbpsの帯域幅をサポートすることで、コンステレーション展開を進めました。
商業化の進展と民間セクターの参加増加
商業プレイヤーは、衛星製造、打ち上げサービス、データソリューションをますます支配し、革新を促進し、運用コストを削減しています。民間企業は、柔軟な衛星プラットフォーム、再利用可能なロケット、衛星サービスモデルを導入し、企業や政府のアクセスを拡大しています。ベンチャーキャピタルの投資は、ナビゲーションシステム、イメージング技術、宇宙ベースの通信ソリューションを開発するスタートアップを支援しています。商業化が加速するにつれ、公共と民間の協力は、探査、防衛の近代化、グローバル接続サービスにおける新たな機会を創出します。
- 例えば、Rocket Labは、1回の打ち上げで320 kgのペイロード容量に達する70回以上のElectronミッションを飛行させることで、商業打ち上げアクセスを改善しました。
主要な課題
高い打ち上げコストと資本集約型インフラ
衛星および宇宙市場は、高価な打ち上げ運用、製造コスト、および地上インフラの要件により、高い財務的障壁に直面しています。再利用可能なロケットの進歩にもかかわらず、多くの小規模および新興プレーヤーは市場への参入に苦労しています。長い開発サイクル、技術的リスク、および高い保険料は、運用上の課題をさらに高めます。これらの財務的圧力は、実質的な投資支援を欠く企業の拡張性を制限し、拡大を遅らせます。コスト効率を管理しながら、性能と信頼性を維持することが重要な課題となっています。
宇宙ゴミと規制の制約
衛星の展開が増加することで、宇宙ゴミ、軌道の混雑、衝突リスクに対する懸念が高まっています。規制機関は、衛星の廃棄、軌道管理、周波数割り当てに関する厳しいガイドラインを課し、運用者のコンプライアンス負担を増加させています。国間の調整は複雑で、展開のタイムラインを遅らせています。デブリ関連のリスクは運用の継続性を脅かし、商業および政府のミッションの長期的な持続可能性に対する懸念を高めます。宇宙活動が加速する中、革新と規制および環境保護のバランスを取ることが業界の基本的な課題となっています。
地域分析
北米
北米は、強力な政府資金、高度な宇宙プログラム、および高い商業参加によって、衛星および宇宙市場の38%を占めています。米国は、衛星通信、国家安全保障システム、地球観測プロジェクト、および深宇宙探査ミッションへの広範な投資でリードしています。主要な航空宇宙企業および打ち上げサービスプロバイダーは、LEOコンステレーション、再利用可能なロケット、および衛星ベースのブロードバンドネットワークを拡大しています。防衛監視、気候モニタリング、および高速接続の需要の増加が地域の優位性をさらに強化しています。カナダはリモートセンシングプログラムと通信衛星の開発を通じて貢献しています。強力な技術能力と宇宙革新エコシステムが北米のリーダーシップを維持しています。
ヨーロッパ
ヨーロッパは、強力な制度プログラム、協力的な研究イニシアティブ、および拡大する商業衛星活動によって、27%を占めています。欧州宇宙機関(ESA)は、地域の技術力を強化する地球観測、ナビゲーション、および科学ミッションに投資しています。ドイツ、フランス、イギリスなどの国々は、衛星製造、打ち上げ機開発、および高度なリモートセンシング能力でリードしています。持続可能な宇宙運用と規制の枠組みに対する関心の高まりが地域の競争力を強化しています。商業プレーヤーは、ブロードバンド、イメージング、およびナビゲーションシステムのサービスを拡大しています。ヨーロッパの公私の投資の組み合わせと戦略的自律性への焦点が、衛星および宇宙セクターの安定した成長を促進し続けています。
アジア太平洋
アジア太平洋地域は29%のシェアを持ち、急速な衛星配備、強力な政府の取り組み、商業打ち上げ活動の増加によって推進されています。中国とインドは野心的な宇宙プログラム、打ち上げ能力の拡大、通信、ナビゲーション、イメージングをサポートする大規模な衛星コンステレーションで地域をリードしています。日本と韓国は高度な研究開発プログラムと商業衛星ソリューションを通じて貢献しています。ブロードバンド接続、災害管理ツール、農業モニタリングの需要の高まりが採用を加速させています。民間企業からの投資の増加が革新と製造能力を強化しています。大規模な人口と急成長するデジタル経済を持つアジア太平洋地域は、衛星および宇宙市場における最もダイナミックな地域の一つであり続けています。
ラテンアメリカ
ラテンアメリカは4%のシェアを獲得しており、衛星ブロードバンド、リモートセンシング、国家安全保障アプリケーションの需要増加に支えられています。ブラジル、アルゼンチン、メキシコなどの国々は、通信ネットワークを強化し、農村部の接続性を改善するために衛星プログラムを拡大しています。政府は農業、環境モニタリング、気候リスク管理のために地球観測システムに投資しています。世界の宇宙機関や民間企業とのパートナーシップの拡大が地域の能力を強化しています。主要地域と比較して予算の制約や採用の遅れがあるにもかかわらず、デジタル変革とインフラ需要の増加がラテンアメリカ全体の安定した市場成長を支え続けています。
中東・アフリカ
中東とアフリカは2%のシェアを持ち、国の宇宙イニシアチブの増加、通信ニーズの増加、衛星ベースのサービスの拡大によって推進されています。UAEやサウジアラビアなどの湾岸諸国は、衛星製造、宇宙探査ミッション、地理空間インテリジェンスに多額の投資を行っています。アフリカは、農業、災害対応、遠隔地での接続性をサポートするために、衛星ブロードバンドと地球観測ツールの採用を増やしています。地域政府は国際宇宙機関と協力して地元の能力を開発しています。インフラの課題が残るものの、デジタル化の進展と戦略的な国家プログラムが長期的な市場開発を支えています。
市場セグメンテーション:
衛星タイプ別
- 通信衛星
- 地球観測衛星
- ナビゲーション衛星
- 科学・探査衛星
用途別
- 通信・放送
- 地球観測・リモートセンシング
- ナビゲーション・ポジショニング
- 宇宙探査・研究
エンドユーザー別
- 商業
- 政府
- 防衛
- 民間組織
軌道タイプ別
- 低軌道 (LEO)
- 中軌道 (MEO)
- 静止軌道 (GEO)
- GEO以遠 (深宇宙軌道)
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境分析では、SpaceX、Airbus Defence and Space、Lockheed Martin Corporation、Boeing Defense, Space & Security、Northrop Grumman Corporation、Thales Alenia Space、Maxar Technologies、Blue Origin、CASC、ISROなどの主要企業の強い存在感が示されています。これらの組織は、先進的な衛星製造、高頻度の打ち上げ能力、地球観測、通信ネットワーク、宇宙探査ミッションへの関与拡大を通じて市場を強化しています。主要企業は、性能向上と運用コスト削減のために、再利用可能な打ち上げシステム、次世代衛星コンステレーション、高スループット通信ペイロードに多額の投資を行っています。官民パートナーシップは、研究、深宇宙ミッション、戦略的国家プログラムを支援しています。商業プレーヤーは、イメージング、ブロードバンド、ナビゲーションソリューションへの柔軟なアクセスを提供する衛星サービスモデルをますます採用しています。政府は、防衛の近代化、気候監視、安全な通信要件を通じて需要を促進し続けています。競争が激化する中、差別化は打ち上げの信頼性、技術革新、コンステレーションの拡大、持続可能な宇宙運用に焦点を当てています。
主要プレイヤー分析
- SpaceX
- エアバス・ディフェンス・アンド・スペース
- ロッキード・マーティン・コーポレーション
- ボーイング・ディフェンス、スペース&セキュリティ
- ノースロップ・グラマン・コーポレーション
- タレス・アレニア・スペース
- マクサー・テクノロジーズ
- ブルーオリジン
- 中国航天科技集団公司(CASC)
- インド宇宙研究機関(ISRO)
最近の動向
- 2025年11月、インド宇宙研究機関(ISRO)は、インド最大の通信衛星であるGSAT‑7R(CMS‑03)を打ち上げ、海軍通信を強化しました。
- 2025年11月、ISROは大規模な拡張段階にあり、2026年3月の会計年度末までに7回の打ち上げを計画していると報じられました。
- 2025年11月、ブルーオリジンは、深宇宙、月面、そして大規模な衛星コンステレーションの打ち上げを目的とした、ニューグレンの超重量級バリアントであるニューグレン9×4の計画を発表しました。
レポートのカバレッジ
この調査レポートは、衛星タイプ、アプリケーション、エンドユーザー、軌道タイプ、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、産業を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 低軌道の衛星コンステレーションは、グローバルなブロードバンドカバレッジをサポートするために拡大します。
- 再利用可能な打ち上げ機は、ミッションコストを削減し、打ち上げ頻度を増加させます。
- 地球観測サービスは、気候や農業データの需要が高まるにつれて成長します。
- 防衛機関は、監視と安全な通信衛星への投資を増加させます。
- 商業プレイヤーは、小型衛星と衛星サービスモデルの革新を推進します。
- 宇宙探査ミッションは、新しい月面および深宇宙プログラムとともに加速します。
- ナビゲーションと位置決めサービスは、衛星ネットワークのアップグレードにより精度が向上します。
- グリーン推進と持続可能な宇宙運用は、軌道デブリを削減するために重要性を増します。
- 政府と民間企業の間のパートナーシップは、グローバルな宇宙能力を強化します。
- 高度なイメージングとAI駆動の衛星分析は、複数の産業におけるリアルタイムの意思決定を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の衛星および宇宙市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、衛星および宇宙市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた衛星および宇宙市場のセグメントはどれですか?
衛星および宇宙市場の成長を活用している重要なプレーヤーはどれですか?
衛星および宇宙市場の成長を促進している主な要因は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 衛星および宇宙市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の衛星および宇宙市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 334.83 billion → 2032: USD 615.17 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 衛星および宇宙市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 衛星および宇宙市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における衛星および宇宙市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 衛星および宇宙市場市場の成長要因
- 3.3 衛星および宇宙市場市場の抑制要因および課題
- 3.4 衛星および宇宙市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 衛星および宇宙市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 衛星および宇宙市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、衛星および宇宙市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 衛星および宇宙市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 衛星および宇宙市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は衛星および宇宙市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 衛星および宇宙市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 衛星および宇宙市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 衛星および宇宙市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 衛星および宇宙市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新衛星および宇宙市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の衛星および宇宙市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の衛星および宇宙市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の衛星および宇宙市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の衛星および宇宙市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの衛星および宇宙市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の衛星および宇宙市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの衛星および宇宙市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 衛星および宇宙市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
