
市場概要:
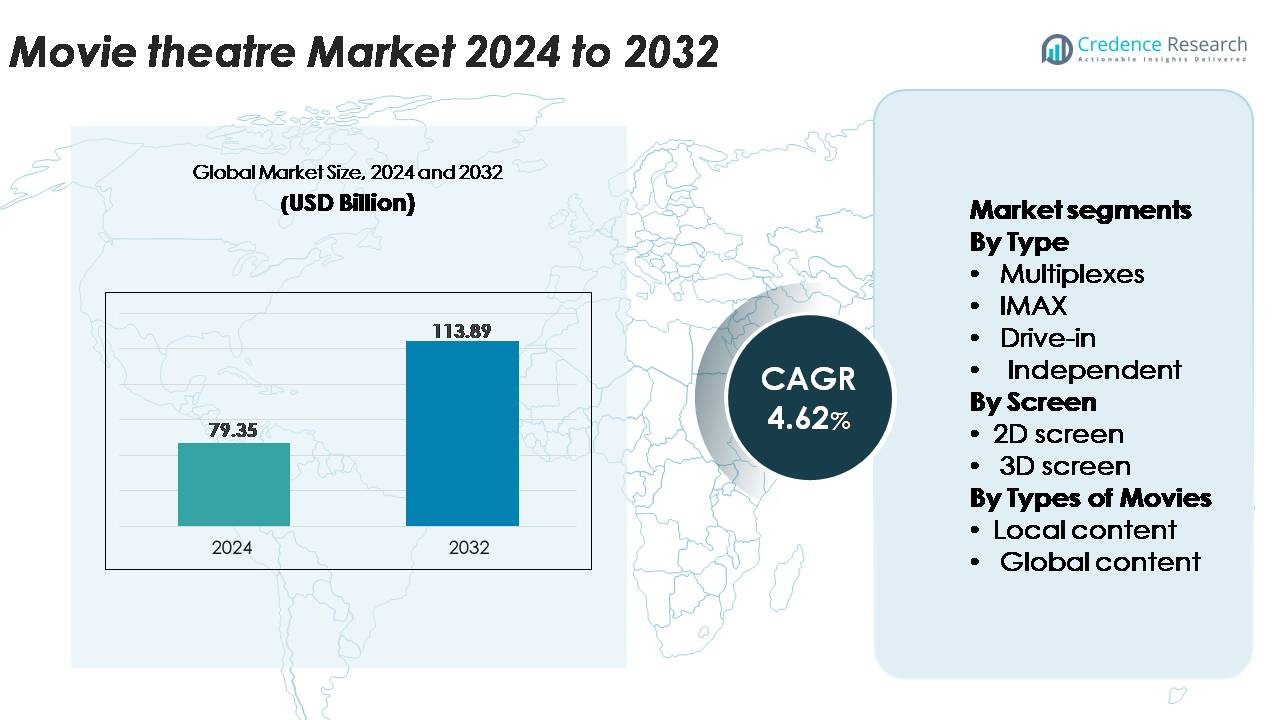
世界の映画館市場は2024年に793.5億米ドルと評価され、2032年までに1,138.9億米ドルに達すると予測されており、予測期間中に年平均成長率4.62%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年映画館市場規模 | 793.5億米ドル |
| 映画館市場、CAGR | 4.62% |
| 2032年映画館市場規模 | 1,138.9億米ドル |
映画館市場は、Cineworld、PVR INOX、B&B Theatres、Cinepolis、CJ CGV、Cinemex、Odeon Cinemas、Cinemark、Cineplex、CGR Cinemasなどの主要なグローバルおよび地域の興行主によって形成されており、それぞれが多様なコンテンツ提供とプレミアムスクリーンの拡大に貢献しています。これらのオペレーターは、マルチプレックスの拡大、プロジェクション技術のアップグレード、ラグジュアリーシート形式の強化に焦点を当て、観客のエンゲージメントを強化しています。アジア太平洋地域は、中国、インド、東南アジアでの急速なスクリーン拡大により、世界市場を約34%のシェアでリードしています。北米は、強力なプレミアムフォーマットの採用と一貫したフランチャイズ駆動の観客動員に支えられ、約32%で続いており、世界中の主要な映画館チェーンの競争力を支えています。
市場の洞察:
- 世界の映画館市場は2024年に793.5億米ドルと評価され、2032年までに1,138.9億米ドルに達すると予測されており、予測期間中に年平均成長率4.62%を記録しています。
- 市場の成長は、IMAX、4DX、レーザープロジェクションなどのプレミアムフォーマットの需要の高まりと、都市部および準都市部でのマルチプレックスインフラの拡大によって推進されています。
- 主要なトレンドには、代替コンテンツへの多様化、個別体験のための技術統合、1人あたりの支出を向上させるラグジュアリーシートとダインインシネマ形式の採用の増加が含まれます。
- 競争環境には、Cineworld、PVR INOX、Cinepolis、Cinemark、CJ CGVなどの主要な興行主が含まれ、プロジェクションシステムの継続的なアップグレードと成長の高い新興市場への拡大によって支えられています。
- アジア太平洋地域が34%のシェアでリードし、北米が32%、ヨーロッパが26%で続いており、マルチプレックスはマルチスクリーンの柔軟性とプレミアムフォーマットの統合により、最大のシェアを占める支配的なセグメントです。
市場セグメンテーション分析:
タイプ別:
マルチプレックスは、広範なスクリーン数、プレミアムシート形式、ショッピングおよびエンターテインメント複合施設との強力な統合により、映画館市場で支配的なセグメントを表しており、最大のシェアを占めています。1つの屋根の下で複数のスクリーンを運営する能力により、上映頻度の向上、柔軟なプログラミング、ブロックバスターおよび地域リリースの効率的な配分が可能です。IMAXや独立系映画館は、没入型フォーマットやニッチな提供で景観を補完し、ドライブインシアターは体験的な魅力で特定の地域での関連性を維持しています。マルチプレックスチェーンのスケーラビリティと運営効率は、競争力と市場リーダーシップを強化し続けています。
- 例えば、PVR INOXはインド全土で1,000以上の2Kおよび4Kデジタルプロジェクションスクリーンを展開しており、35,000ルーメンまでの明るさとコントラストを提供するレーザープロジェクションシステムを備えた講堂も含まれています。
スクリーン別:
2Dスクリーンは市場で最大のシェアを持ち、その広範な利用可能性、低価格のチケット、主流映画と地域映画の両方に適していることから推進されています。設置と運用コストが低いため、大手チェーンや独立系オペレーターにとって好ましい選択肢となっています。3Dスクリーンはアクション、アニメーション、高視覚効果のあるタイトルにとって重要ですが、その採用はより選択的で、プレミアム価格戦略によって推進されています。2Dスクリーンの優位性は、都市部および準都市部での一貫した需要と、幅広い映画ジャンルと観客の好みに対応できる能力によってさらに支えられています。
- 例えば、Cineplex Canadaは全国155の劇場で約1,607のスクリーンを運営しており、さまざまなメーカーのデジタルプロジェクターを利用しています。既存技術と並行して進行中のBarcoレーザープロジェクターの大規模な展開を含み、さまざまなスクリーンサイズと3D、IMAX、UltraAVXなどのプレミアム体験に最適化されたさまざまな明るさレベルを提供しています。
映画の種類別:
グローバルコンテンツは市場を支配しており、国際フランチャイズの強力な興行収入、高いマーケティングの可視性、幅広い観客の魅力により最大のシェアを獲得しています。ハリウッドやその他のグローバルリリースは、多くのスクリーンを確保し、マルチプレックスチェーンでの上映期間が長くなることが多く、その商業的優位性を強化しています。地域の関与には地元のコンテンツが重要であり、強力な国内映画産業を持つ市場では大きく貢献していますが、グローバルな大ヒット作が一貫した集客とプレミアムフォーマットの需要を促進しています。グローバルコンテンツの優位性は、主に堅牢な制作品質、多言語リリース、多様な観客グループにわたる高い再視聴可能性によって推進されています。
主要な成長要因:
プレミアムで没入感のある映画体験の需要の高まり
プレミアムエンターテインメントフォーマットは、消費者がより高いレベルの差別化された視聴体験を求めるにつれて、映画館市場での大幅な成長を促進し続けています。大画面、リクライニングシート、4DXモーションエフェクト、レーザープロジェクション技術の需要の急増が、主要なマルチプレックスチェーンの収益を強化しています。オペレーターは、Dolby Atmosサウンド、IMAXデュアルレーザーシステム、高ダイナミックレンジスクリーンを統合して、家庭用エンターテインメントシステムでは容易に再現できない優れた視覚および聴覚の没入感を提供しています。プレミアムオファリングはしばしば高いチケット価格、長い占有率、コンセッションでの1人当たりの支出を引き付けます。このシフトにより、展示者は運用コストの上昇を相殺しながら顧客の忠誠心を高めることができます。ラグジュアリーダインインシアターやブティックシネマなどのハイブリッドエンターテインメントコンセプトの拡大は、都市部での採用をさらに加速させています。コンテンツプロデューサーが視覚的に集中的な大ヒット作にますます焦点を当てるにつれて、市場はプレミアムフォーマットの集客と差別化された体験主導の需要の持続的な成長から利益を得ています。
- 例えば、CJ 4DPLEXは、風の吹き付けを含む21以上の同期環境効果を備えたモーション対応シートを装備した790以上のグローバル4DXシアターを設置しています。
グローバル映画コンテンツの拡大と強力なフランチャイズのパフォーマンス
映画配給のグローバル化と国際的なフランチャイズの支配は、映画館市場の成長を大幅に加速させます。主要スタジオは、多言語リリース、同期グローバルプレミア、強力な事前リリースの勢いと高いオープニング週末の動員を生み出すクロスプラットフォームのプロモーション戦略を優先し続けています。アクション、ファンタジー、アニメーションのカテゴリーで成功したフランチャイズは、劇場に高い収益サイクルを一貫して提供し、信頼できる興行収入のアンカーとしての役割を強化しています。映画スタジオと映画館運営者の間の早期上映、プレミアムフォーマットのプレミア、独占コンテンツパートナーシップを通じた協力の増加も、観客の足を引き寄せます。さらに、グローバルストリーミングプラットフォームの台頭はコンテンツの発見を増幅し、しばしば期待の高いタイトルの劇場鑑賞の需要を増加させています。グローバル映画産業全体の統合が強化されることで、劇場はプログラムの多様性を拡大し、多様な観客セグメントを引き付け、特に主要なフランチャイズの立ち上げによって支えられるピークリリース期間中に一貫した上映占有率を維持することができます。
- 例えば、ディズニーは、独自のローカライゼーションパイプラインを使用して、タイトルごとに50以上の言語マスターを制作できるローカライゼーションワークフローに支えられた、100以上の国際的な地域での同日グローバルリリースを実行しています。
都市化の進展と劇場インフラへの投資
急速な都市化、可処分所得の増加、エンターテインメントインフラの近代化は、グローバル映画館産業の主要な成長ドライバーを形成しています。新興経済国では、ショッピングモール、ライフスタイルセンター、商業ハブ内でのマルチプレックスの急速な拡大が続いており、高品質な映画体験へのアクセスが向上しています。運営者は、デジタルプロジェクションのアップグレード、自動化されたチケット販売、省エネルギー照明、スマートシーティングレイアウトに投資し、運営効率と全体的な劇場の雰囲気を向上させています。現代の劇場はますます体験型ゾーン、美食のコンセッション、社会的交流スペースを取り入れ、消費者の滞在時間を延ばし、収益源を多様化しています。一方、集中型スクリーン管理とデジタル配信の進歩により、コンテンツ配信コストが削減され、複数の場所での柔軟なプログラムがサポートされています。郊外や準都市地域でも、地域の観客に合わせた小規模フォーマットのマルチプレックスによって急速な劇場浸透が見られます。これらのインフラ主導の改善により、サービス品質が向上し、顧客体験が向上し、長期的な市場成長の見通しが強化されます。
主要なトレンドと機会:
代替コンテンツと非映画プログラムの成長
映画館は収益を多様化し、新しい観客層を引き付けるために、非伝統的なプログラムをますます活用しています。スポーツイベント、コンサート、演劇公演、文化祭のライブ上映は、標準的な映画公開を超えた代替コンテンツの機会を生み出しています。これらの形式は、高い観客の関与、プレミアム価格の可能性、主要な世界的イベント中の繰り返し視聴から利益を得ています。アニメ映画、ドキュメンタリー特集、限定公開のアートコンテンツの台頭も、ニッチなプログラム戦略を支えています。ストリーミングプラットフォームやコンサート制作会社とのパートナーシップは、独占的な劇場公開の道をさらに開きます。劇場がデジタルプロジェクションを通じてスケジュールの柔軟性を最適化することで、ピークイベントサイクル中に高需要の代替コンテンツにスクリーンを割り当てることができます。このトレンドは、占有率を強化し、季節的な需要の変動をバランスさせ、伝統的な映画鑑賞体験以上を求める多様な消費者グループにアピールするマルチジャンルのエンターテインメントポートフォリオを構築することを可能にします。
- 例えば、Fathom Eventsは、最大の代替コンテンツ配信業者の一つであり、米国の1,100以上の劇場で年間150以上のユニークなライブおよび事前録画イベントを、最大45 Mbpsのビデオフィードを参加シネマに送信可能な衛星配信システムを通じて配信しています。
パーソナライズと運営効率を向上させる技術統合
技術を活用したイノベーションは、映画館が消費者体験を向上させ、運営を効率化するための大きな機会を提供します。モバイルチケット、AIベースの観客分析、動的価格戦略により、運営者はプロモーションをカスタマイズし、座席在庫を最適化し、視聴の好みに基づいたパーソナライズされたオファーを提供することができます。デジタルロイヤルティプログラムやアプリベースのゲーミフィケーションは、顧客の関与を強化し、再訪を促進します。舞台裏では、クラウドベースのコンテンツ配信、自動化された上映システム、集中管理されたショー管理が運営の複雑さを軽減し、プログラムの迅速な調整を可能にします。デジタル広告ネットワークの統合も、ターゲットを絞ったオンスクリーンマーケティングを通じて新たな収益源を創出します。劇場がデータ駆動型の意思決定を採用することで、コンセッション計画を改善し、エネルギー消費を削減し、スタッフの効率を向上させることができます。これらのイノベーションが一体となって、運営者が利益を強化しながら、シームレスでパーソナライズされたエンターテインメント体験を提供するための豊富な機会を生み出します。
例えば、National CineMedia (NCM) メディアネットワークは、約18,000のスクリーンにプログラマティック広告配信を行っており、大規模フォーマット再生用に高ビットレートでエンコードされたシネマ対応広告を配信する集中コンテンツハブを使用しています。
主要な課題:
ストリーミングプラットフォームと家庭用エンターテインメントからの競争
ストリーミングサービスの普及により、消費者が自宅から大規模なコンテンツライブラリに簡単にアクセスできるようになり、劇場業界にとって大きな課題となっています。オンデマンド視聴の利便性、サブスクリプション料金のバンドル、高品質な家庭用エンターテインメントシステム(4Kテレビやサラウンドサウンド設備を含む)が、映画体験に対する期待を高めています。一部のスタジオは、劇場公開期間の短縮やハイブリッドリリースを試みており、劇場が従来享受していた独占的な優位性を減少させています。この変化により、上映業者は体験価値を継続的に向上させ、プレミアムインフラストラクチャに投資し、提供内容を差別化して集客を維持することが求められています。ニッチ、地域、ブロックバスターコンテンツのプログラム戦略のバランスを取ることは、グローバル規模で運営されるデジタルプラットフォームと効果的に競争する努力をさらに複雑にします。
高い運営コストと経済的変動に対する感受性
映画館は、不動産、スタッフ、技術のアップグレード、エネルギー消費に関連する持続的なコスト圧力に直面しています。プレミアムフォーマットのスクリーン、リクライニングシート、レーザープロジェクションは強力な収益の可能性を提供しますが、かなりの初期投資と継続的なメンテナンスが必要です。コンセッション運営や劇場内サービスも、マージンを維持するために高い物流効率を要求されます。経済の低迷、消費者支出の変動、インフレーションの上昇は、チケット販売や娯楽訪問に直接影響を与えます。さらに、劇場はスタジオとの収益分配契約を継続的に再交渉しなければならず、予測不可能なリリーススケジュールが需要のギャップを生む可能性があります。これらの財務的脆弱性は、オペレーターが収益性を維持し、運営モデルを最適化し、顧客体験を損なうことなくコスト効率の高い技術を採用することを求めています。
地域分析:
北米
北米は、成熟したマルチプレックスチェーン、高い一人当たりのエンターテインメント支出、IMAXやドルビーシネマなどのプレミアム大フォーマットへの強い需要に支えられ、世界の映画館市場の約32%を占めています。この地域は、ハリウッドフランチャイズの安定した興行成績から恩恵を受けており、広範なスクリーン割り当てを確保し、継続的な集客を促進しています。高級リクライニングシート、ダインインフォーマット、没入型プロジェクションへの継続的な投資が顧客体験を向上させ、安定した占有率を維持しています。米国市場は地域のパフォーマンスをリードし、カナダは多様化したプログラミングに焦点を当てた近代化された中規模劇場を通じて安定した成長を維持しています。
ヨーロッパ
ヨーロッパは、確立された映画館ネットワーク、強力な国内映画産業、デジタルプロジェクション技術の広範な採用により、世界市場シェアの約26%を占めています。特に英国、フランス、ドイツなどの西ヨーロッパ諸国は、高いスクリーン密度とプレミアムフォーマットへの継続的なアップグレードで地域をリードしています。ブティックシネマや体験型コンセプトの拡大、豪華な座席やキュレーションされた映画イベントを含むものが、観客のエンゲージメントをサポートしています。東ヨーロッパは、新興のマルチプレックスインフラストラクチャと国際コンテンツの浸透の増加を通じて安定した成長を遂げています。地域の多様な文化的嗜好が、グローバルなブロックバスターと地域言語の作品の両方に対する持続的な需要を可能にしています。
アジア太平洋
アジア太平洋は、急速な都市化、可処分所得の増加、中国、インド、東南アジアでの積極的なマルチプレックスの拡大により、約34%の最大シェアを保持しています。中国の高ボリュームの興行収入とインドの強力な地域およびボリウッド産業が、劇場の高い利用率を促進する堅実なコンテンツエコシステムを生み出しています。主要な興行主は、プレミアム体験への需要の高まりに応えるために、IMAX、4DX、レーザープロジェクションに多額の投資を行っています。この地域はまた、若い人口層、高い映画訪問頻度、そしてティア2およびティア3都市への浸透の拡大から利益を得ており、世界の劇場収入への最も急成長している貢献者となっています。
ラテンアメリカ
ラテンアメリカは、成長するマルチプレックス投資、拡大するショッピングモールインフラ、国際映画公開への好みの高まりに支えられ、世界市場の約5%を占めています。ブラジル、メキシコ、アルゼンチンなどの国々は、グローバルフランチャイズへの強い参加と選択的な国内成功により、地域のパフォーマンスを支えています。経済の不安定性と通貨の変動はチケットの手頃さに影響を与えますが、オペレーターはリクライニングシート、デジタルスクリーン、改善された売店で劇場を近代化し続け、価値を高めています。拡大する中産階級の消費と地域コンテンツの生産の増加が、地域の長期的な成長の可能性を徐々に強化しています。
中東・アフリカ
中東・アフリカ地域は、急速なエンターテインメントインフラの発展により、湾岸協力会議(GCC)諸国に成長が集中しており、世界市場シェアの約3%を占めています。サウジアラビアは、映画の自由化に続き、スクリーンの大幅な追加とプレミアムフォーマットの採用を経験しており、最も急成長しているサブマーケットの一つとなっています。UAEとカタールは、ダインインコンセプトやIMAXスクリーンを含むラグジュアリーシネマの提供を通じて強力なパフォーマンスを維持しています。アフリカの成長は遅いですが、南アフリカ、ナイジェリア、ケニアでの新興マルチプレックスチェーンによって支えられています。都市化の進展とライフスタイル中心の小売拡大が地域の機会を形作り続けています。
市場セグメンテーション:
タイプ別
- マルチプレックス
- IMAX
- ドライブイン
- インディペンデント
スクリーン別
- 2Dスクリーン
- 3Dスクリーン
映画の種類別
- ローカルコンテンツ
- グローバルコンテンツ
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
映画館市場は、グローバルなマルチプレックスチェーン、プレミアム大画面フォーマット技術プロバイダー、地域的に強い独立系興行主によって支配される非常に競争の激しい環境が特徴です。主要な運営者は、スクリーンネットワークの拡大、プレミアム体験の強化、レーザーシステム、IMAXフォーマット、Dolby Atmosサウンドなどの先進的なプロジェクション技術の統合に注力し、提供内容を差別化しています。映画スタジオとの戦略的パートナーシップにより、早期上映や独占プレミアを実施し、観客の定着を強化し、高い稼働率を促進します。主要プレーヤーが小規模チェーンを買収して市場の存在感を広げ、運営効率を最適化する中、統合は重要なトレンドとして残っています。ラグジュアリーシートのアップグレード、ダインインシネマモデル、デジタルロイヤルティプログラムは、顧客のエンゲージメントを高め、1人当たりの支出を増加させることで競争をさらに激化させます。地域の興行主は、地域に特化したコンテンツ戦略と、地域の人口統計に合わせたコスト効率の高い劇場フォーマットを通じて競争力を維持しています。技術革新が加速する中、運営者は自動化、デジタルチケット、ターゲットマーケティングにますます投資し、収益性を維持し、市場シェアを守っています。
主要プレイヤー分析:
- Cineworld
- PVR INOX
- B&B Theatres
- Cinepolis
- CJ CGV
- Cinemex
- Odeon Cinemas
- Cinemark
- Cineplex
- CGR Cinemas
最近の展開:
- 2025年11月20日、PVR INOXはFY26に100の新しいスクリーンを追加する計画を発表しました。これには、ティアIII市場への参入と、INR 150-200のチケット価格を目指し、10-15の業績不振のスクリーンの閉鎖を検討することが含まれます。
- 2024年7月、Cineworldはコスト削減と再構築の一環として、英国の6つの映画館(グラスゴー・パークヘッド、ベッドフォード、ヒンクリー、ラフバラ、イェイト、スウィンドン - リージェントサーカス)の閉鎖を発表しました。
- 2025年6月12日、B&B Theatresはミズーリ州ジョプリン(32番街&ハモンズ・ブールバード)に7スクリーンの高級映画館を建設することを発表し、2025年8月末のグランドオープンを予定しています。
レポートのカバレッジ:
この調査レポートは、タイプ、スクリーン、映画の種類、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 業界は、劇場の差別化を強化するために、プレミアム大型フォーマットと没入型技術に向けてシフトし続けます。
- マルチプレックス運営者は、ラグジュアリーシート、ダインインサービス、体験ゾーンを拡大し、1人当たりの支出を増やします。
- グローバルフランチャイズ映画は、主要地域での安定した占有率を支え、強力な興行収入の勢いを維持します。
- コンサート、スポーツ、アニメのリリースなどの代替コンテンツは、観客層を広げ、ピーク外の需要を安定させます。
- デジタルチケット、動的価格設定、AI駆動のパーソナライズは、入場と顧客エンゲージメントをさらに最適化します。
- 映画館チェーンは、コンパクトなマルチプレックス形式で新興の都市および準都市市場に進出します。
- スタジオと上映業者の間のパートナーシップは深まり、独占上映やイベントベースのリリースを可能にします。
- 省エネプロジェクションや廃棄物削減運営を含む持続可能性イニシアチブがより一般的になります。
- 主要な映画館運営者間の戦略的統合は、競争力のあるポジショニングとスケールの利点を強化します。
- 地域コンテンツの多様化が進み、アジア太平洋、ラテンアメリカ、現地語市場でのパフォーマンスを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
映画館市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に映画館市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた映画館のセグメントはどれですか?
映画館市場の成長を促進している主な要因は何ですか?
映画館市場の主要な企業はどこですか?
2024年に映画館市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 映画館市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の映画館市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 79.35 billion → 2032: USD 113.89 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 映画館市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 映画館市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における映画館市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 映画館市場市場の成長要因
- 3.3 映画館市場市場の抑制要因および課題
- 3.4 映画館市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 映画館市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 映画館市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、映画館市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 映画館市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 映画館市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は映画館市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 映画館市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 映画館市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 映画館市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 映画館市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新映画館市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の映画館市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の映画館市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の映画館市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の映画館市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの映画館市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の映画館市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの映画館市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 映画館市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
