
市場概要:
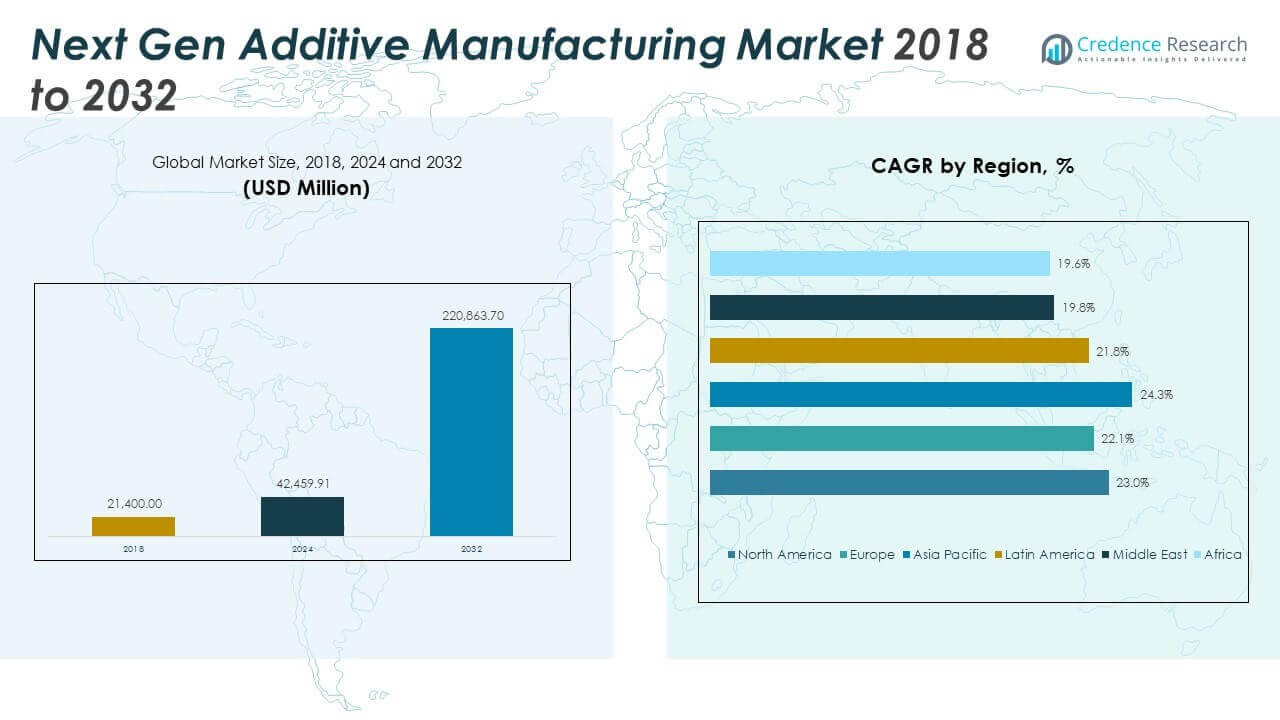
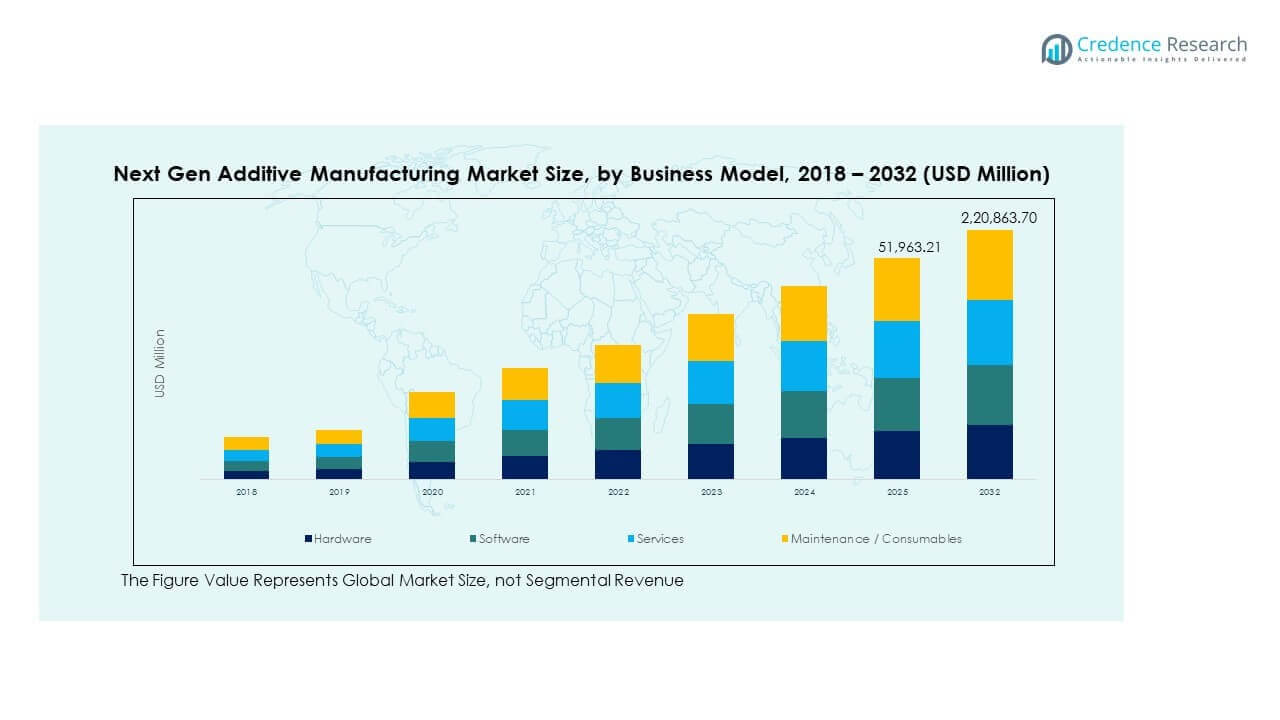
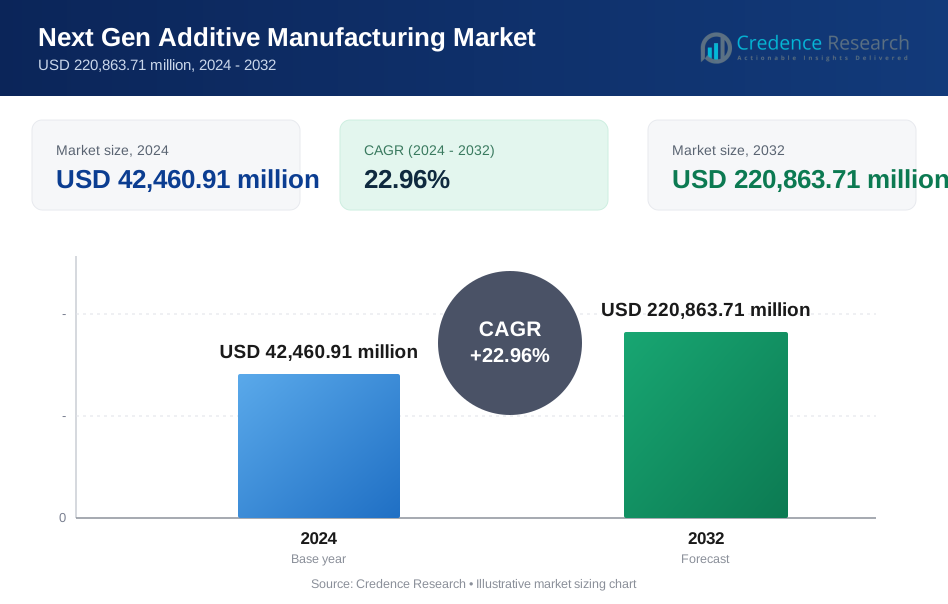
次世代付加製造市場の規模は、2018年に21,400.00百万米ドルから2024年に42,459.91百万米ドルと評価され、2032年までに220,863.70百万米ドルに達すると予測されており、予測期間中のCAGRは22.96%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年次世代付加製造市場規模 | 42,459.91百万米ドル |
| 次世代付加製造市場、CAGR | 22.96% |
| 2032年次世代付加製造市場規模 | 220,863.70百万米ドル |
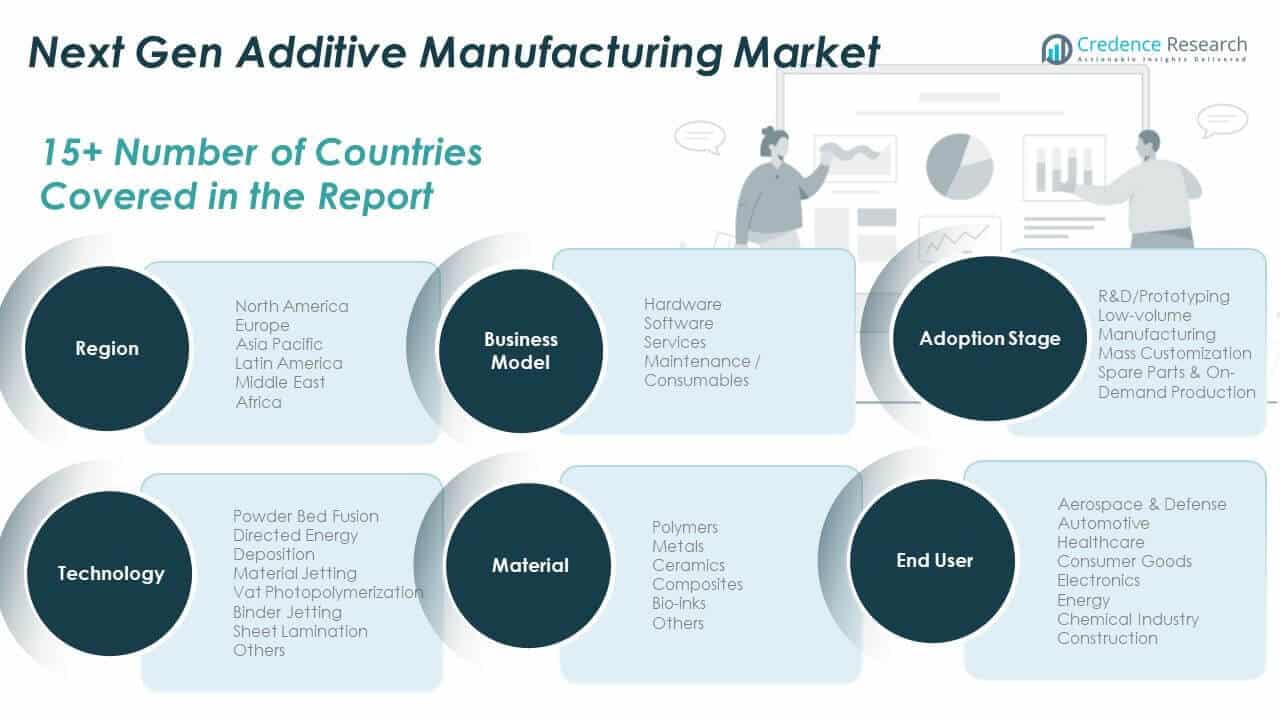
市場は、オンデマンド生産、複雑な部品設計、サプライチェーン依存の削減に対する需要の増加により拡大しています。航空宇宙、自動車、医療分野は、軽量構造、患者特化デバイス、カスタムツーリングのための高度な3Dプリンティングを統合することでイノベーションを推進しています。材料の入手性の向上、分散型製造の好みの増加、ソフトウェアの進歩が生産段階全体での急速な採用をさらにサポートしています。企業は、プロトタイピングから低ボリュームおよび大量カスタマイズされた製造モデルに移行し、機敏性を高め、廃棄物を削減しています。
北米は、強力な産業インフラ、イノベーション資金、主要な航空宇宙プログラムにより、採用でリードしています。ヨーロッパは、先進的な自動車および医療の統合が主要な機器メーカーによって支えられており、それに続きます。アジア太平洋地域は、中国、日本、インドでの急速な工業化と地元生産を促進する政府の取り組みによって急速に台頭しています。ラテンアメリカ、中東、アフリカは、投資の増加に伴い初期段階の成長を示していますが、インフラとスキルのギャップがより広範な展開を制限しています。
市場の洞察:
- 次世代アディティブ製造市場は2018年に214億米ドルで評価され、2024年には4245.991百万米ドルに達し、2032年までに2208.637億米ドルに達すると予測されており、CAGRは22.96%で拡大しています。
- 北米は2024年に30.6%のシェアで市場をリードし、次いでアジア太平洋が23.9%、ヨーロッパが21.5%となっています。これは、早期の産業採用、先進的な研究開発、航空宇宙、自動車、医療分野への強力な投資によって推進されています。
- アジア太平洋は24.3%のCAGRで最も成長している地域であり、政府主導の製造イニシアチブ、産業のデジタル化、電子機器およびヘルスケア産業での採用の増加によって支えられています。
- 2024年には、ハードウェアがビジネスモデルの中で最大の収益シェアを占めており、生産環境での金属およびポリマー系3Dプリンティングシステムの設置の増加によって推進されています。
- ソフトウェアおよびサービスセグメントは、印刷最適化、プロセス監視、中規模企業およびOEMにおけるスケーラブルなAMワークフロー統合の需要によって、安定した成長を示しています。
市場の推進要因
アジャイルでオンデマンドな生産モデルへの産業全体のシフト
メーカーは、より迅速で柔軟な納品を求められています。従来のサプライチェーンは、需要の急増や地政学的な混乱に対応できないことが多いです。アディティブ製造は、分散型生産と短いリードタイムを可能にします。このシフトは、在庫過剰や単一供給元への依存を減少させます。[次世代アディティブ製造市場]では、企業は消費に近い場所で生産を行うためにシステムを展開しています。自動車や航空宇宙などのセクターは、部品製造のローカライズを推進しています。このアプローチは、大量カスタマイズや小ロット生産をスケールでサポートします。業界は今や3Dプリンティングをプロトタイピングのステップではなく、コアツールとして見ています。オンデマンド生産は、アディティブプラットフォームへの構造的な需要を生み出します。
- 例えば、BAEシステムズは、未来の工場プログラムで4台のStratasys F900産業用3Dプリンターを使用して、タイフーン戦闘機のコックピットフロアカバーのプロトタイピング、航空機ツーリング、製造部品のリードタイムとコストを削減しました。
複雑で軽量かつ機能的なデザインのセクター全体での使用増加
設計エンジニアは、強度対重量比と機能性が向上した部品を求めています。従来のサブトラクティブ法は、デザインの自由度を制限します。アディティブ製造は、内部格子、冷却チャネル、生体模倣構造を解放します。[次世代アディティブ製造市場]は、より軽く、よりスマートな部品の需要の増加から利益を得ています。医療用インプラントは、より良い統合のために有機構造を模倣するようになりました。航空宇宙企業は、複数のコンポーネントを1つに組み合わせるように部品を再設計しています。構造の最適化は、重量の節約と材料使用の削減につながります。ジェネレーティブデザインソフトウェアは、エンジニアが作成できるものを拡大します。これらの利点は、高度なAMシステムへの投資の増加を正当化します。
3Dプリンティングに対応した高性能材料の需要増加
材料科学の革新は、3Dプリンティングの利用ケースを拡大する上で中心的な役割を果たしています。航空宇宙、防衛、医療のユーザーは、高強度、耐腐食性、または生体適合性を求めています。新しい粉末合金や複合材料は、より厳しい仕様をサポートします。[次世代付加製造市場]は、新しい認定材料が追加されるたびに拡大します。生産者は現在、チタン、ニッケル合金、PEEK、およびカーボンファイバーを注入した熱可塑性樹脂を提供しています。これらの高価値材料は、サプライヤーの利益率拡大を促進します。認定プロセスは、飛行およびインプラント対応部品の認証をカバーしています。企業は、より速い印刷速度と材料の互換性で競争しています。市場は、一般的なポリマーから特殊グレードのフィードストックへと移行し続けています。
- 例えば、ロッキード・マーティンは、オリオン宇宙船の用途向けに飛行対応の航空宇宙部品を検証するために280以上のテストクーポンを印刷することで、Stratasys F900プリンターでAntero 840CN03材料を認定しました。
既存のデジタル製造エコシステムへの付加製造の統合
企業は、付加機械をデジタルツイン、MES、およびPLMシステムと接続することを目指しています。この変化により、リアルタイムの監視、エラーの削減、および部品のトレーサビリティが可能になります。[次世代付加製造市場]は、エンドツーエンドのワークフロー最適化をサポートします。ソフトウェアツールは、製造前に印刷結果をシミュレートします。これにより、材料の無駄と手直しが減少します。機械学習は、自動化された印刷パラメータの調整をサポートします。統合により、企業はプロトタイプから量産へとスケールアップできます。予測保守と生産計画を可能にします。このレベルの統合は、ROIを求める企業レベルの導入者に訴求します。
市場動向
大規模用途向けのバインダージェッティングと指向性エネルギー堆積の採用
産業界は、より大きく構造的に強い部品の迅速な生産を求めています。バインダージェッティングと指向性エネルギー堆積は、従来のレーザー融合よりも高速なスループットを提供します。[次世代付加製造市場]は、ツーリング、鋳造、および大規模構造部品のためにこれらの方法にシフトしています。エネルギーおよび航空宇宙企業は、ブレード、ケーシング、およびハウジングにこれらを採用しています。機械は現在、マルチメートルのビルドエンベロープと高速な堆積率をサポートしています。これらのトレンドは、ターンアラウンドタイムを短縮しようとする重工業に有利です。プリントヘッドとレーザー制御システムはより高度になります。これらの技術は、資本集約型の製造環境でシェアを獲得しています。
一つのプラットフォームで付加と減法を組み合わせたハイブリッド製造システム
3DプリンティングとCNCミリングを組み合わせた機械は、表面仕上げと公差が改善されています。ハイブリッドセットアップにより、ユーザーは一つのセットアップで部品を構築し、仕上げることができます。[次世代付加製造市場]は、これらの多プロセスプラットフォームの展開が増加しています。航空宇宙および金型製造セクターは、厳しい仕様のために採用をリードしています。これらの機械は、労働コストと再配置エラーを削減します。ツールパスソフトウェアは、付加と減法の操作を同期させます。製造業者は、より良い幾何学的精度と後処理の削減の恩恵を受けます。ハイブリッドAMは、製造グレードの出力への障壁を低くします。また、加工が難しい材料の使用をサポートします。
- 例えば、DMG森精機のLASERTEC 65 3Dハイブリッドマシンは、レーザーメタルデポジションと5軸ミリングを組み合わせ、ニアネットシェイプ生産と高精度仕上げを可能にしています。このシステムは、同じセットアップ内での削減ミリング操作により、4 µm Raのような非常に細かい表面仕上げを実現します。
マルチマテリアルおよびマルチカラー積層造形の需要の増加
現在、産業界は電子機器、消費者製品、ウェアラブルにおけるマルチマテリアルの応用を探求しています。ポリマー、金属、導電性インクを一度に堆積できるプリンターが注目を集めています。[次世代積層造形市場]は、複数のプリントヘッドとカートリッジを扱う機械で応えています。これにより、単一部品に埋め込まれた電子機器、センサー、または色のグラデーションを可能にします。医療機器メーカーは、柔らかい組織と硬い組織を一度に印刷します。R&Dセンターは、生細胞を含むハイドロゲルとサポートスキャフォールドを用いたバイオプリンティングを探求しています。マルチカラー印刷は消費者製品の個別化を向上させます。スライスや印刷スケジューリングのソフトウェアの進歩により、出力制御が改善されます。
- 例えば、Stratasys J850デジタルアナトミープリンターは、最大8つのベース材料をサポートし、490 × 390 × 200 mmのビルドボリューム内で50万以上の色の組み合わせを提供し、非常にリアルなマルチマテリアル医療モデルの製造を可能にします。
クラウド接続AMプラットフォームとリモート印刷管理ツールの急増
企業ユーザーは、フリート管理、リモート監視、プロセスの標準化を求めています。クラウドプラットフォームは、世界中の複数のAMシステムを管理しています。[次世代積層造形市場]は、ソフトウェア定義のワークフローとデータ統合から利益を得ています。オペレーターは、リモートで印刷を開始、停止、または最適化できます。クラウドベースのAIは、より良い収率のためにパラメータの変更を推奨します。これらのシステムは、材料使用、稼働時間、欠陥率を追跡します。企業は運用全体の可視性を獲得し、ダウンタイムを削減します。ベンダーは、IPを保護するためにサイバーセキュリティとアクセス制御層を追加します。このトレンドは、企業のスケーラビリティとROI追跡をサポートします。
市場課題分析
高い設備コストと特定の業界セグメントにおける限られたROIが主要な障壁として残る
先進的な積層造形システムは依然として高い資本支出を要求します。特に金属3Dプリンターは、従来の機械よりもかなり高価です。[次世代積層造形市場]は、中小企業における導入の障害に直面しています。多くの企業は、完全な生産統合なしでは投資を正当化するのに苦労しています。メンテナンス、材料廃棄、認証コストが総所有コストをさらに引き上げます。ROIはセクターによって異なり、回収には通常数年かかります。ツーリングや短期生産のような用途は、限られた経済的利益を提供します。企業はまた、熟練したオペレーターや技術者の採用にも課題を抱えています。これらの制限は、航空宇宙や防衛以外での大量採用を減少させます。
標準化と認定プロトコルの欠如が産業規模の採用を遅らせる
付加製造された部品の認証は地域ごとに統一されていません。基準は業界、素材、印刷方法によって異なります。[次世代付加製造市場]では、強度、疲労、または耐熱性の統一されたテストフレームワークが欠如しています。規制機関は新しい素材とプロセスの組み合わせの承認に時間がかかります。インプラントやタービン部品のような重要な用途の認証には数年かかります。企業は社内でテストプロトコルを開発するか、認定されたラボと提携しなければなりません。これによりコストが上昇し、市場参入が遅れます。機器ベンダーはしばしば独自のフォーマットを提供し、プラットフォーム間の相互運用性を低下させます。
市場機会
航空宇宙、防衛、宇宙セクターからの需要増加が金属AMの採用を促進
航空宇宙と防衛は、高性能で軽量かつ複雑な部品を必要とします。宇宙ミッションは、最小の質量でトポロジー最適化された部品に依存しています。[次世代付加製造市場]は金属AM技術を使用してこれらの需要を満たすことができます。チタン、インコネル、アルミニウム合金の需要が増加しています。防衛OEMは迅速なプロトタイピングと低率生産のために3Dプリントを採用しています。宇宙企業は衛星ブラケット、スラスターノズル、燃料タンクを印刷しています。政府は国家安全保障と製造独立のためにAMプログラムに資金を提供しています。
ヘルスケアと消費財における大量カスタマイズと個別生産の役割の拡大
カスタムフィットやユニークな製品に対する消費者の需要は増加し続けています。補聴器、歯科用アライナー、義肢は患者固有のデザインに依存しています。[次世代付加製造市場]はスケーラブルなパーソナライゼーションを可能にします。消費者ブランドはカスタム電話ケース、アイウェア、靴のために3Dプリントを使用しています。ソフトウェアツールは現在、スキャンから印刷までのワークフローを自動化しています。これにより、最小限の手動介入で大量のパーソナライゼーションがサポートされます。ファッション、スポーツ、ライフスタイル市場での機会が開かれます。
市場セグメンテーション分析:
次世代付加製造市場は、5つの主要なセグメンテーション軸で強い勢いを示しています。
ビジネスモデル別では、ハードウェアが高価な資本設備の購入のため最大のシェアを持ち、ソフトウェアはシミュレーションと印刷最適化ツールで勢いを増しています。サービスとメンテナンスのセグメントは、アウトソーシングとライフサイクルサポートの需要の増加に伴って成長しています。
- 例えば、GE AdditiveのATLASシステムは、ニッケル合金718で直径1メートルのタービンセンターフレームケーシングを製造し、150以上の部品を1つに統合し、30%の重量削減を達成し、リードタイムを9ヶ月から2.5ヶ月に短縮しました。
採用段階別では、R&Dとプロトタイピングが基盤を維持していますが、低量生産と大量カスタマイズがより速い成長を見せています。スペアパーツのオンデマンド生産は、サプライチェーンの制約により航空宇宙と重工業で拡大しています。
- 例えば、Materialiseはブレーメン施設でチタン製の航空宇宙部品を3Dプリントし、最適化された軽量構造設計により材料使用を63%削減しました。
エンドユーザー別では、航空宇宙と防衛が軽量で複雑なジオメトリを必要とする高価値アプリケーションでリードしています。ヘルスケアは患者固有のインプラントと歯科製品で急速に拡大しています。自動車と電子機器セクターはプロトタイピングと機能部品の需要を促進しています。消費財、エネルギー、化学、建設は、コスト効率の高いカスタマイズと耐久部品の製造のためにAMを採用しています。
技術別では、粉末床溶融が金属部品製造を支配し、大型部品には指向性エネルギー堆積が続きます。材料噴射とバット光重合は高解像度の用途をサポートします。バインダージェッティングとシートラミネーションは、ツーリングや低コスト部品に対応します。
材料別では、ポリマーは広く使用されていますが、金属は重要部品への応用により最高の収益を上げています。セラミックスと複合材料は、防衛およびエネルギー分野で採用が進んでいます。バイオインクは再生医療研究の成長を促進しています。これは、材料革新とプロセス拡大により、業界全体で進化を続けています。
セグメンテーション:
ビジネスモデル別
- ハードウェア
- ソフトウェア
- サービス
- メンテナンス / 消耗品
採用段階別
- 研究開発 / 試作
- 少量生産
- 大量カスタマイズ
- スペアパーツ & オンデマンド生産
エンドユーザー別
- 航空宇宙 & 防衛
- 自動車
- ヘルスケア
- 消費財
- 電子機器
- エネルギー
- 化学産業
- 建設
技術別
- 粉末床溶融
- 指向性エネルギー堆積
- 材料噴射
- バット光重合
- バインダージェッティング
- シートラミネーション
- その他
材料別
- ポリマー
- 金属
- セラミックス
- 複合材料
- バイオインク
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北米の次世代付加製造市場の規模は、2018年に78億1,100万米ドルから2024年に153億1,079万米ドルと評価され、2032年までに795億3,342万米ドルに達すると予想されており、予測期間中のCAGRは23.0%です。北米は2024年に30.6%の市場シェアを保持しています。この地域の[次世代付加製造市場]は、強力な防衛、航空宇宙、医療セクターから恩恵を受けています。米国の製造業者は、生産およびプロトタイピングラインに付加システムを展開しています。連邦の研究助成金や軍事プログラムが技術採用をサポートしています。GE Additive、HP、3D Systemsのような主要企業がイノベーションの風景を支えています。この地域は金属3Dプリンティングとソフトウェア統合に多額の投資を行っています。高い研究開発費と成熟したデジタルインフラが企業規模の展開を加速させています。医療機器、自動車用工具、航空部品の需要が引き続き増加しています。
ヨーロッパ
ヨーロッパの次世代付加製造市場の規模は、2018年に56億4,960万米ドルから2024年に107億7,516万米ドルと評価され、2032年までに529億5,266万米ドルに達すると予想されており、予測期間中のCAGRは22.1%です。ヨーロッパは2024年に21.5%の市場シェアを保持しています。付加設計と材料における強力な学術・産業協力が特徴です。ドイツ、フランス、英国は、先進的な自動車および航空宇宙セクターにより地域需要を支配しています。EOS GmbH、Renishaw、SLM Solutionsのような企業が機器の革新をリードしています。持続可能性の義務が、地域に根ざした低廃棄物の生産モデルをサポートしています。医療および歯科セグメントは高精度の要求により成長しています。欧州連合は中小企業におけるAM採用と国境を越えた研究を資金援助しています。プリントファームとハイブリッドシステムは産業拠点での可視性を高めています。
アジア太平洋
アジア太平洋の次世代付加製造市場の規模は、2018年に58億368万米ドルから2024年に119億7,564万米ドルと評価され、2032年までに681億3,663万米ドルに達すると予想されており、予測期間中のCAGRは24.3%です。アジア太平洋は2024年に23.9%の市場シェアを保持しています。中国、日本、韓国が材料と機械の開発をリードしています。この地域の[次世代付加製造市場]は、電子機器、消費財、精密工学での迅速な展開を見ています。「中国製造2025」やインドのAMロードマップのような政府の取り組みが、官民の協力を推進しています。地元のベンダーは低コストのプリンターを拡大し、ソフトウェアツールを拡充しています。歯科ラボ、自動車サプライヤー、契約製造業者での採用が広がっています。輸出主導の経済はAMを生産性の乗数として見ています。職業訓練におけるAMへの投資が長期的な人材プールを構築しています。
ラテンアメリカ
ラテンアメリカの次世代付加製造市場の規模は、2018年に13億2,680万米ドルから2024年に26億661万米ドルと評価され、2032年までに125億6,052万米ドルに達すると予想されており、予測期間中のCAGRは21.8%です。ラテンアメリカは2024年に5.2%の市場シェアを保持しています。この地域はスペアパーツ、自動車部品、工具に対するAMへの関心を示しています。ブラジルは政府の助成金の増加と大学と産業の連携でリードしています。メキシコとアルゼンチンの医療および歯科ラボは3Dプリントされたインプラントとガイドを探求しています。[次世代付加製造市場]は国際OEMとのパートナーシップを通じて拡大しています。教育と訓練における低コストの採用が将来のスキル成長を促進しています。サービスビューローが小規模企業のギャップを埋めています。エネルギーと鉱業産業は遠隔地のメンテナンスニーズにAMを検討しています。
中東
中東の次世代付加製造市場の規模は、2018年に4億4940万米ドルから2024年に7億8948万米ドルと評価され、2032年までに33億3626万米ドルに達すると予測されており、予測期間中のCAGRは19.8%です。中東は2024年に1.6%のシェアを持っています。UAEやサウジアラビアのような国々は、産業革新ハブに投資しています。[次世代付加製造市場]は、建設、エネルギー、ヘルスケアのユースケースを通じて成長しています。ドバイの3Dプリンティング戦略は、自治体とヘルスケアの展開を加速させています。政府の調達は、地域生産へのシフトを促進します。石油・ガス企業は、ダウンタイムを削減するためにスペアパーツの印刷を試行しています。地域の大学は、材料開発に協力しています。防衛部門は、少量生産と部品修理を探求しています。
アフリカ
アフリカの次世代付加製造市場の規模は、2018年に3億5952万米ドルから2024年に10億223万米ドルと評価され、2032年までに43億4422万米ドルに達すると予測されており、予測期間中のCAGRは19.6%です。アフリカは2024年に2.0%の市場シェアを占めています。[次世代付加製造市場]は、初期の成長段階にあります。南アフリカは、設備の展開と金属印刷の研究でリードしています。大学は、AMを使用した医療および義肢の革新を支援しています。エネルギーと鉱業部門は、ツールの修理とスペアパーツのユースケースを見ています。限られたインフラと高い輸入依存は、全面的な採用を遅らせています。NGOや開発機関は、AMトレーニングプログラムを資金提供しています。モバイルプリントラボと低コストプリンターが、農村部へのアクセスを可能にします。成長は、物流の改善と資金調達チャネルに依存しています。
主要プレイヤー分析:
- 3D Systems
- Stratasys
- EOS GmbH
- GE Additive
- HP Inc.
- Markforged
- Materialise
- SLM Solutions
- Renishaw
- Carbon Inc.
- ExOne
- Velo3D
- Siemens
- Autodesk
競争分析:
次世代付加製造市場は、ハードウェア、材料、ソフトウェア統合の急速な革新によって非常に競争が激しいです。主要なプレイヤーには、3D Systems、Stratasys、EOS GmbH、GE Additive、HP Inc.が含まれ、それぞれが産業および医療用途向けの専門技術を提供しています。Velo3DとSLM Solutionsは高精度の金属印刷に焦点を当て、MarkforgedとCarbon Inc.は複合材料とポリマー系システムを強調しています。SiemensとAutodeskは、先進的なAMソフトウェアプラットフォームを通じて地位を強化しています。企業は印刷速度、精度、材料の互換性、ワークフローの自動化で競争しています。戦略的な買収と製品の発売が競争の位置付けを形作ります。企業はハイブリッドシステム、大型プリンター、AI駆動の最適化ツールに投資しています。市場は、スケーラブルなソリューションとエンドツーエンドのサービス能力を持つプレイヤーに報いる。グローバルな拡大、OEMとの協力、認証対応の提供がリーダーシップを定義し続けています。航空宇宙、ヘルスケア、自動車の垂直市場を通じて、パートナーシップと差別化を通じて進化します。競争の圧力は、継続的なアップグレードとエコシステムベースの成長戦略を推進します。
最近の展開:
- 2025年11月、3D Systemsは、次世代の大型フレームステレオリソグラフィープリンターSLA 825 Dualと、投資鋳造用のArrayCastデジタルソリューション、新素材のAccura SbFおよびAccura Xtreme Blackを発表し、これらをFormnext 2025で初公開しました。
- 2025年4月、RAPID+TCTで、同社は高混合・低量生産向けのFigure 4 Tough 75C FR Black素材を備えたFigure 4 135 3Dプリンターを発表し、EXT Titan Pelletプリンター用の新モジュールとQuickCast Diamondビルドスタイルも公開しました。
- 2025年4月、Velo3Dは宇宙企業Momentusと1,500万ドルのパートナーシップ契約を締結し、株式を交換して5年間の積層造形サービスを提供します。
レポートのカバレッジ:
この調査レポートは、ビジネスモデル、採用段階、エンドユーザーと技術、素材に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。このレポートは、市場のダイナミクス、規制の状況、技術の進歩が業界にどのように影響を与えているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 主要な製造セクター全体で、地域密着型のオンデマンド生産へのシフトにより需要が加速します。
- 金属、セラミックス、生体インクの素材革新が産業および医療用途を拡大します。
- AI駆動の設計、シミュレーション、リモートプリント管理機能を備えたソフトウェアプラットフォームが急速に成長します。
- デジタルツインやスマートファクトリーエコシステムとの統合が企業の採用と自動化を促進します。
- 積層技術と除去技術を組み合わせたハイブリッドシステムが、ツーリングや航空宇宙で強い牽引力を得ます。
- 大量カスタマイズの成長が消費財、電子機器、医療分野での採用を推進します。
- アジア太平洋およびヨーロッパでの採用を強化するための戦略的な政府イニシアチブと資金プログラムが進行中です。
- サービスビューローと契約製造業者が中小企業からの需要に応じて規模を拡大します。
- 持続可能性を重視した製造モデルが、素材とエネルギー効率のために積層プロセスを優先します。
- 戦略的パートナーシップ、M&A、製品革新が競争環境を引き続き形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
次世代添加製造市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、次世代添加製造市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた次世代添加製造市場のセグメントはどれですか?
次世代添加製造市場の成長を促進している主な要因は何ですか?
次世代添加製造市場の主要企業はどこですか?
2024年に次世代添加製造市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 次世代付加製造市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の次世代付加製造市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42,460.91 million → 2032: USD 220,863.71 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 次世代付加製造市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 次世代付加製造市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における次世代付加製造市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 次世代付加製造市場市場の成長要因
- 3.3 次世代付加製造市場市場の抑制要因および課題
- 3.4 次世代付加製造市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 次世代付加製造市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 次世代付加製造市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、次世代付加製造市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 次世代付加製造市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 次世代付加製造市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は次世代付加製造市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 次世代付加製造市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 次世代付加製造市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 次世代付加製造市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 次世代付加製造市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新次世代付加製造市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の次世代付加製造市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の次世代付加製造市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の次世代付加製造市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の次世代付加製造市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの次世代付加製造市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の次世代付加製造市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの次世代付加製造市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 次世代付加製造市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
