
市場概要:
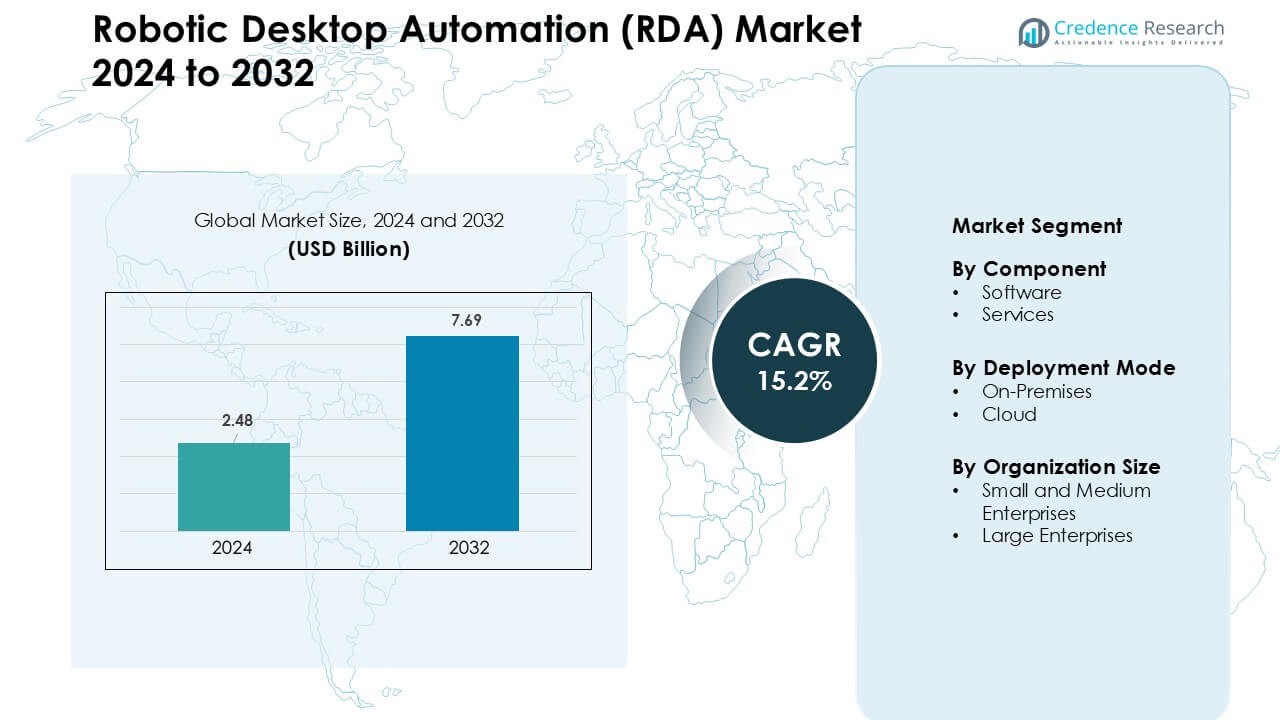
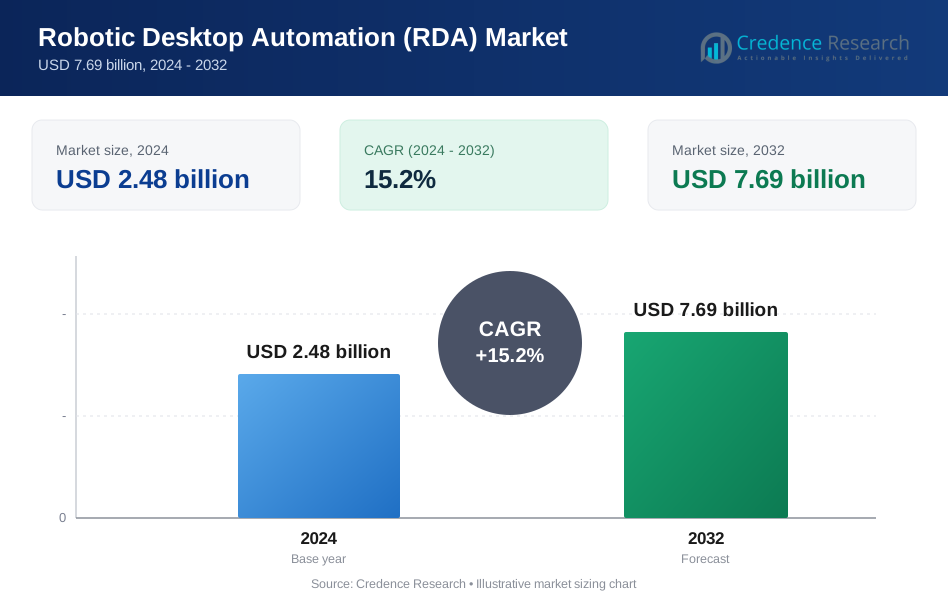
ロボティックデスクトップオートメーション (RDA) 市場は2024年に248億米ドルと評価され、2032年までに769億米ドルに達すると予測されており、予測期間中に年平均成長率 (CAGR) 15.2%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ロボティックデスクトップオートメーション市場規模 2024 | 248億米ドル |
| ロボティックデスクトップオートメーション市場、CAGR | 15.2 % |
| ロボティックデスクトップオートメーション市場規模 2032 | 769億米ドル |
ロボティックデスクトップオートメーション市場は、Kofax、Softomotive (Microsoft)、WorkFusion、Blue Prism、EdgeVerve Systems (Infosys)、Pegasystems、UiPath、NICE Ltd.、Automation Anywhere、HelpSystemsといった主要ベンダーによって形成されています。これらの企業は、デスクトップオートメーションの速度を向上させ、クラウド配信を拡大し、AI駆動の機能を追加することで、企業が日常業務を効率化するのを支援しています。ローコード設計と簡単なボット展開に強く焦点を当てることで、企業全体での採用が広がっています。2024年には、北米が37%の市場シェアで主要な地域として位置づけられ、高いデジタルトランスフォーメーションの支出、強力なオートメーションの成熟度、銀行、保険、医療、通信セクターでの早期採用がその原動力となっています。
市場インサイト:
- ロボティックデスクトップオートメーション市場は2024年に480億米ドルと評価され、2032年までに769億米ドルに達すると予測されており、CAGRは15.2%で成長しています。
- 企業が反復的なデスクトップタスクを自動化するにつれて、強い需要が高まり、ソフトウェアは迅速な展開と広範なワークフローカバレッジにより最大のセグメントシェアを保持しています。
- 主なトレンドには、クラウドベースの採用の増加、AI強化デスクトップボットの成長、グローバル組織全体でのリモートおよびハイブリッドチームをサポートするためのRDAの利用の増加が含まれます。
- Kofax、Softomotive (Microsoft)、WorkFusion、Blue Prism、EdgeVerve Systems、Pegasystems、UiPath、NICE Ltd.、Automation Anywhere、HelpSystemsの間で競争が激化しており、ベンダーはローコードツールと統合機能を拡大しています。
- 2024年には北米が37%のシェアで市場をリードし、続いてヨーロッパが29%、アジア太平洋が24%で、強力な企業オートメーションの成熟度と広範なデジタルトランスフォーメーションプログラムによって支えられています。
市場セグメンテーション分析:
コンポーネント別
2024年には、ソフトウェアがロボティックデスクトップオートメーション市場を支配し、約63%のシェアを占めました。企業は、タスクの迅速な実行、ルールベースの自動化、既存のデスクトップとの容易な統合を提供するため、ソフトウェアツールを好みました。銀行、保険、通信企業からの強い採用があり、手作業の負担を減らし、プロセスの精度を向上させる必要がありました。企業が管理サポートとワークフローコンサルティングを求めたため、サービス提供が拡大しました。企業がより大規模なデジタルオペレーション全体でオートメーションを拡大するにつれて、トレーニングとカスタマイズサービスがさらに拡大しました。
- 例えば、Automation Anywhereは、主要なRPAソフトウェアプロバイダーの1つであり、グローバルな銀行や保険会社によって高ボリュームのバックオフィスタスクを自動化するためにそのツールが展開されています。
展開モード別
2024年にはクラウド展開が市場の約58%を占めました。企業は初期費用の低さ、スムーズな更新、迅速なスケーラビリティのためにクラウドプラットフォームを好みました。多くの組織は、分散チームやリモートワーカーに対する展開を迅速化するためにクラウドベースのRDAを使用しました。オンプレミスシステムは、厳格なデータ管理と内部ホスティングが必要な規制されたセクターで需要を維持しました。レガシーITスタックを持つ企業は、より厳密なガバナンスとインフラストラクチャの監視のためにオンプレ展開を続けました。
- 例えば、Automation Anywhereという主要なRPAベンダーは、地理的な場所に関係なくチーム間のリモートワークとコラボレーションを可能にするクラウドネイティブRPAプラットフォームを公に位置づけており、企業がローカルインフラストラクチャなしでボットを展開しやすくしています。
組織規模別
2024年には、大企業が約66%のシェアを持ち、支配的な地位を占めました。大企業は、高ボリュームのタスクを合理化し、コンプライアンスを強化し、運用エラーを減らすためにRDAを採用しました。これらの企業は、顧客サービス、財務、人事機能全体で自動化を拡大し、高度なオーケストレーション機能の需要を高めました。中小企業は、RDAツールが展開しやすく、より手頃な価格になったため、採用を増やしました。ベンダーが小規模なデジタルチーム向けに軽量の自動化スイートを提供したことで、中小企業の成長も強化されました。
主な成長要因:
手作業負荷の削減ニーズの高まり
組織は、日常業務での反復作業を削減し、精度を向上させるためにロボティックデスクトップオートメーションを使用しています。多くの企業は、より少ないチームでより多くのデータを処理する圧力に直面しており、迅速でルールベースのデスクトップ自動化に向かっています。RDAツールは、データ入力、フォーム記入、レポート作成などのルーチン作業をエラーを減らして完了するのに役立ちます。企業はまた、顧客サービスや財務などの機能でサイクルタイムを短縮するためにRDAを使用しています。このシフトは生産性を強化し、管理者に内部ワークフローのより良いコントロールを提供します。企業が業務を近代化し続ける中、手作業を削減する必要性が、業界全体でのRDA採用をさらに推進し続けます。
- 例えば、財務および会計分野では、学術研究で記述されたケーススタディによると、RPA(RDAがしばしば含まれる広範なカテゴリ)を展開することで、手動のデータ入力および調整作業を20–50%削減し、バックオフィス機能でのプロセスサイクル効率を30–70%向上させることができます。
デジタルトランスフォーメーションプログラムの拡大
企業は、より広範なデジタルトランスフォーメーション計画の一環としてRDA採用を加速しています。多くの組織は、よりスムーズなプロセス実行、データフローの改善、ワークフローの可視性向上を望んでおり、RDAツールは低コストでこれをサポートできます。RDAはレガシーシステムとも相性が良く、大規模なインフラストラクチャの変更なしにタスクを自動化することができます。銀行、保険、通信、小売などの業界は、フロントオフィスおよびバックオフィス機能を近代化するためにRDAを使用しています。統合されたデジタルオペレーションへの推進は、企業がチームや部門全体でRDAを拡大することを奨励しています。企業がデジタルプログラムを拡大するにつれて、RDAを長期的な自動化目標をサポートする迅速で柔軟な技術と見なしています。
- 例えば、通信セクターでは、オペレーターがサービスパートナーの支援を受けてRPAを活用し、注文からアクティベーションまでのワークフローを処理しました。以前は数日かかっていたプロセスが数時間に短縮され、企業は日々の注文を複数回配信できるようになりました。
コスト最適化への関心の高まり
RDAは、労働時間を削減し、タスク効率を向上させることで、企業の運用経費を削減するのに役立ちます。多くの企業は、ルーチン作業のために追加のスタッフを雇うことを避けるためにRDAを使用し、より強力なコスト管理をサポートしています。この技術は、タスクの一貫した実行を通じて、エラー、再作業、コンプライアンス問題のコストも削減します。医療、BFSI、物流などの大規模な取引量を持つセクターは、これらの節約から最も恩恵を受けます。経済的な圧力が高まる中、企業は短期間で測定可能なROIを提供するスケーラブルなツールを求めています。RDAは迅速な導入、簡単なカスタマイズ、強力なコスト優位性を提供することで、このニーズに応えます。これらの要因は、コスト最適化を市場成長の主要な推進力に保ちます。
主要なトレンドと機会:
AIと高度な分析との統合
RDAシステムは、AI、OCR、NLP、および分析と組み合わせて複雑なタスクを処理することが増えています。企業は単純なルールベースのステップを超えたソリューションを模索し、準知的な意思決定サポートを可能にしています。この統合は、チームが非構造化データを管理し、洞察を抽出し、よりスマートなワークフローをトリガーするのを助けます。ベンダーは、文書を分類し、テキストを理解し、予測的なアクションをサポートするAI強化ボットを提供しています。企業がより高度な自動化機能を求める中、AI対応のRDAは強力な機会を生み出します。このトレンドは、既存のデスクトップツールを置き換えることなく自動化の深さを向上させ、混在したデジタル環境を持つ業界にとって魅力的です。将来の成長は、これらのハイブリッド自動化モデルを拡大することから生まれるでしょう。
- 例えば、UiPathは主要なRPAベンダーであり、従来のRPAスタックを「AI Fabric」で拡張し、ボットがOCRおよびNLPモデルを活用して文書をデジタル化し、コンテンツを自動的に分類し、非構造化文書(手書きのフォーム、スキャンされたPDF、画像)を人間によるテンプレート設定なしで処理するワークフローを可能にしています。
リモートおよびハイブリッドワークモデルでの採用の増加
リモートおよびハイブリッドワークへのシフトは、オフサイトチームをサポートするデスクトップ自動化の需要を高めています。多くの企業は、従業員が複数の場所で作業する際にワークフローの一貫性を維持するためにRDAを使用しています。自動化は手動ステップによる遅延を減らし、コンプライアンスの追跡を改善し、分散チーム全体の生産性を強化します。クラウドベースのRDAプラットフォームは、リモート導入、集中更新、簡単なスケーリングを提供し、現代の作業パターンに理想的です。世界的な企業が柔軟な作業モデルを継続する中、自動化は安定したプロセスパフォーマンスに不可欠になります。このトレンドは、安全でリモートフレンドリーなRDAソリューションを提供するベンダーに新たな機会を開きます。
- 例えば、従業員が自宅や異なる場所で働くシナリオでは、ベンダーはクラウドベースの自動化ソリューションが、チームがリモートデバイスからレポートを生成し、フォームを記入し、販売注文を作成することを可能にし、モバイルおよびリモートビジネスニーズをサポートし、オンサイトインフラストラクチャを必要としないことを強調しています。
主要な課題:
RPAと比較した場合の自動化範囲の制限
RDAはデスクトップレベルのタスクを処理しますが、しばしばエンタープライズ全体の自動化に必要な深さを欠いています。この制限は、RPAと同様のエンドツーエンドの自動化を期待する企業での採用を遅らせます。多くの企業は、複雑なシステムワークフローとRDAを統合するのに苦労し、ツール選択時に混乱を招きます。チームはまた、プロセスが単純でルールベースでない限り、RDAをスケーリングするのが難しいと感じています。より広範な自動化への期待が高まる中、RDAの狭い範囲は大きな課題となります。ベンダーは、ユーザーの信頼を維持するために機能と統合を改善する必要があります。これらのアップグレードがなければ、一部の組織はより高度な自動化ツールを選択するかもしれません。
ユーザー環境への高い依存度
RDA のパフォーマンスは、ユーザーデスクトップ、アプリケーション、およびインターフェースの安定性に大きく依存しています。ソフトウェアの更新、UI の変更、またはシステムの遅延は、自動化スクリプトを破壊し、信頼性を低下させる可能性があります。この依存関係により、チームは自動化を拡大するのではなく、ボットの維持に時間を費やさざるを得なくなります。多様なデスクトップ環境を使用している企業は、構成が一貫していないため、より多くの問題に直面します。これらの問題はサポートコストを増加させ、労働者の間での不満を引き起こします。ユーザー間でデスクトップの状況が異なる場合、ボットのパフォーマンスを強化することは困難になります。この課題は、ベンダーがレジリエンスと管理能力を改善しない限り、大規模な RDA 導入の主要な障壁として残ります。
地域分析:
北アメリカ
北アメリカは 2024 年にロボティックデスクトップオートメーション市場で約 37% のシェアを占めました。銀行、保険、ヘルスケア、通信企業が RDA を使用して手作業の負荷を軽減し、プロセスの精度を向上させたことから、強力な採用が見られました。この地域は、デジタルトランスフォーメーションへの投資の増加と高度な自動化ベンダーの広範な利用可能性の恩恵を受けました。企業はまた、リモートチームとコンプライアンスのニーズをサポートするためにクラウドベースの RDA を拡大しました。効率とエラー削減に対する規制の焦点も採用をさらに支援しました。RDA と分析および AI の統合が進むことで、北アメリカはフロントオフィスおよびバックオフィスの運用全体でその役割を強化し、主要な市場としての地位を維持しました。
ヨーロッパ
ヨーロッパは 2024 年にロボティックデスクトップオートメーション市場の約 29% のシェアを占めました。企業がより厳しいコンプライアンスと運用効率の要件を満たすためにワークフローを近代化するにつれて需要が増加しました。BFSI、製造業、公益事業などの業界は、反復作業を削減し、規制された環境での精度を維持するために RDA を採用しました。この地域では、RDA と AI ツールを組み合わせたハイブリッド自動化モデルへの関心が高まっています。企業や公共サービスにおけるデジタル化を支援する政府の取り組みが、より広範な採用に貢献しました。クラウド導入は、複数の国での運用に適したスケーラブルで安全な自動化プラットフォームを求める企業によって勢いを増しました。
アジア太平洋
アジア太平洋地域は 2024 年にロボティックデスクトップオートメーション市場の約 24% のシェアを占め、最も急速な成長を記録しました。中国、インド、日本、東南アジアでの急速なデジタルトランスフォーメーションから拡大が進みました。企業は、取引量の増加を管理し、顧客サポートを強化し、労働コストを削減するために RDA を採用しました。この地域の中小企業は、手頃な価格のクラウドベースの RDA プラットフォームのために採用を増やしました。通信、小売、BFSI の大企業は、高ボリュームのワークフローを合理化するために RDA を使用しました。政府主導のデジタルイニシアチブが自動化需要をさらに押し上げました。AI 対応の自動化ソリューションへの関心の高まりが、この地域の長期的な見通しを強化し続けています。
ラテンアメリカ
ラテンアメリカは 2024 年にロボティックデスクトップオートメーション市場の約 6% のシェアを獲得しました。銀行、通信、小売業の企業が RDA を採用して反復作業を管理し、運用の遅延を削減するにつれて成長が加速しました。クラウドベースのソリューションは、導入コストの低さと分散チーム全体での容易なスケーリングのために人気を集めました。多くの組織が、コンプライアンスを改善し、高ボリュームのプロセスでの手動エラーを削減するために RDA を採用しました。経済的な圧力も、企業が費用対効果の高い自動化ツールを求める要因となりました。地域全体での採用は依然として不均一ですが、デジタル化の取り組みの増加と IT インフラストラクチャの改善が、今後の成長を支えるでしょう。
中東およびアフリカ
中東・アフリカ地域は、2024年にロボティックデスクトップオートメーション市場の約4%のシェアを占めました。銀行、政府、通信セクターでワークフローを近代化するにつれて、採用が進みました。RDAは、組織が処理時間を短縮し、精度を向上させ、顧客サービス機能をサポートするのに役立ちました。湾岸諸国は、デジタルトランスフォーメーションを加速し、公共サービスの効率を向上させるために自動化に投資しました。クラウドベースのRDAは、その柔軟性と初期投資の少なさから関心を集めました。市場によって採用状況は異なりますが、企業の自動化への関心の高まりとデジタルインフラの拡大が、地域の安定した成長を支えると期待されています。
市場セグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
導入モード別
- オンプレミス
- クラウド
組織規模別
- 中小企業
- 大企業
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
ロボティックデスクトップオートメーション市場は、Kofax、Softomotive(Microsoft)、WorkFusion、Blue Prism、EdgeVerve Systems(Infosys)、Pegasystems、UiPath、NICE Ltd.、Automation Anywhere、HelpSystemsなどの主要企業間で激しい競争が繰り広げられています。これらの企業は、デスクトップレベルの自動化を改善し、クラウドベースの導入を拡大し、より複雑なワークフローをサポートするためにAIを統合することで競争しています。ベンダーは、ユーザーフレンドリーなデザイン、迅速なボット作成、ローコードツールに多額の投資を行い、企業が技術的な障壁を少なくして自動化を拡大できるよう支援しています。多くのプロバイダーは、BFSI、ヘルスケア、通信、小売セクター全体でのデジタルトランスフォーメーションプログラムをサポートするために、システムインテグレーターとのパートナーシップを強化しています。製品の更新は、デスクトップのオーケストレーションの改善、アプリケーション間の互換性の向上、メンテナンス問題を減らすためのボットの回復力の強化に焦点を当てています。企業がハイブリッドワーク環境に適したスケーラブルな自動化を求める中、柔軟な価格設定、トレーニングサービス、高度な分析を巡る競争が激化しています。主要ベンダーが戦略的な買収や技術のアップグレードを通じて能力を拡大するにつれて、市場は統合を続けています。
主要プレイヤー分析:
- Kofax
- Softomotive (Microsoft)
- WorkFusion
- Blue Prism
- EdgeVerve Systems (Infosys)
- Pegasystems
- UiPath
- NICE Ltd.
- Automation Anywhere
- HelpSystems
最近の展開:
- 2025年11月、Tungsten(旧Kofax)は2025年を通じて製品のアップデートとプラットフォームリリースを継続しています(2025年10月–11月に報告されたTungstenアップデート12/13などのリリースノート/製品アップデート投稿)。これらのリリースは、製品ライン内のデスクトップ/ロボティックオートメーションとAI/認知キャプチャへの継続的な投資を反映しています。
- 2025年9月、WorkFusionは金融犯罪コンプライアンスと大規模オートメーションのためのエージェンティックAI/AIエージェントの採用を加速するため、4500万ドルの成長資金調達ラウンドを完了しました。これは、WorkFusionのAIエージェントとエージェンティックAIの革新に対する業界の認識を強調した2025年初頭の発表に続くものです。
- 2025年3月、Microsoft(Softomotiveのレガシー/Power Automate Desktop)アップデート(Power Automate for desktop v2.54)は、新しいデスクトップフローテスト機能(テストケース、アサート/テストアクション)およびその他のデスクトップフローの改善を導入しました。Microsoftは、AI、自己修復、およびRPA/デスクトップフロー機能を拡張する定期的なPower Automate Desktopリリースと波状計画を展開し続けています。(Softomotiveのデスクトップオートメーションは、Microsoftの2020年の買収後にPower Automateに統合されました)。
レポートのカバレッジ:
この調査レポートは、コンポーネント、展開モード、 組織規模および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制シナリオ、および業界を形成する技術的進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業が高ボリュームのワークフローでのタスク実行を迅速化することを求める中、RDAの採用が増加します。
- クラウドベースのRDAプラットフォームは、展開の容易さと強力なスケーラビリティにより拡大します。
- AI強化ボットは、企業がより複雑なデスクトップ活動を自動化するにつれて注目を集めます。
- 分析ツールとの統合により、ワークフローの可視性と意思決定支援が向上します。
- リモートおよびハイブリッドワークモデルが、分散チームをサポートするオートメーションの需要を促進します。
- 中小企業は、ベンダーが軽量で低コストのソリューションを提供するにつれて、RDAをより速いペースで採用します。
- 企業は、運用の遅延とエラーを削減するために、部門全体でオートメーションを拡大します。
- ベンダーは、UIの変更による破損を減らすためにボットの耐久性を向上させることに焦点を当てます。
- システムインテグレーターとのパートナーシップにより、企業レベルの実装とトレーニングが加速されます。
- RDAは、デスクトップオートメーションとより広範なインテリジェントオートメーションプラットフォームを組み合わせたハイブリッドオートメーションモデルに進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ロボティックデスクトップオートメーション(RDA)市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
ロボティックデスクトップオートメーション(RDA)市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたロボティックデスクトップオートメーション(RDA)市場のセグメントはどれですか?
ロボティックデスクトップオートメーション(RDA)市場の成長を促進している主な要因は何ですか?
ロボティックデスクトップオートメーション(RDA)市場の主要企業はどこですか?
ロボティックデスクトップオートメーション(RDA)市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ロボティックデスクトップオートメーション(RDA)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のロボティックデスクトップオートメーション(RDA)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.48 billion → 2032: USD 7.69 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ロボティックデスクトップオートメーション(RDA)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ロボティックデスクトップオートメーション(RDA)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるロボティックデスクトップオートメーション(RDA)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ロボティックデスクトップオートメーション(RDA)市場市場の成長要因
- 3.3 ロボティックデスクトップオートメーション(RDA)市場市場の抑制要因および課題
- 3.4 ロボティックデスクトップオートメーション(RDA)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ロボティックデスクトップオートメーション(RDA)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ロボティックデスクトップオートメーション(RDA)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ロボティックデスクトップオートメーション(RDA)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ロボティックデスクトップオートメーション(RDA)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ロボティックデスクトップオートメーション(RDA)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はロボティックデスクトップオートメーション(RDA)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ロボティックデスクトップオートメーション(RDA)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ロボティックデスクトップオートメーション(RDA)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ロボティックデスクトップオートメーション(RDA)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ロボティックデスクトップオートメーション(RDA)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ロボティックデスクトップオートメーション(RDA)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のロボティックデスクトップオートメーション(RDA)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のロボティックデスクトップオートメーション(RDA)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のロボティックデスクトップオートメーション(RDA)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のロボティックデスクトップオートメーション(RDA)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのロボティックデスクトップオートメーション(RDA)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のロボティックデスクトップオートメーション(RDA)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのロボティックデスクトップオートメーション(RDA)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ロボティックデスクトップオートメーション(RDA)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
