
市場概要:
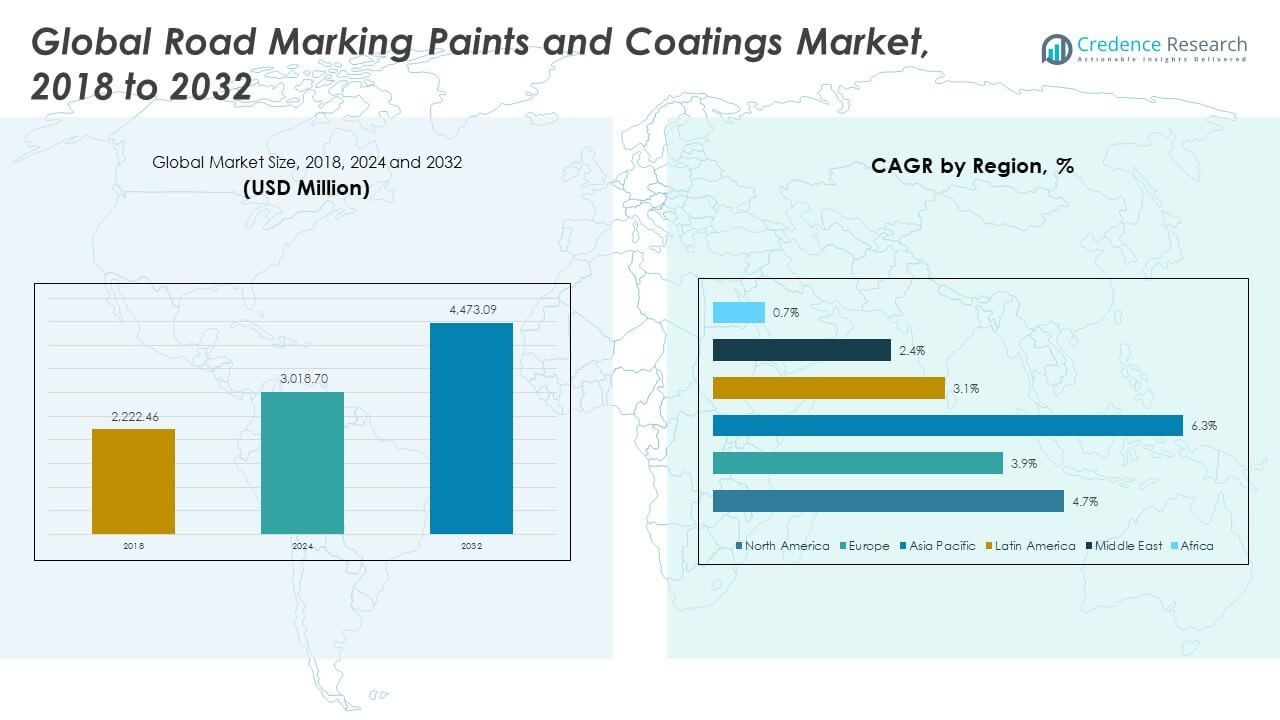
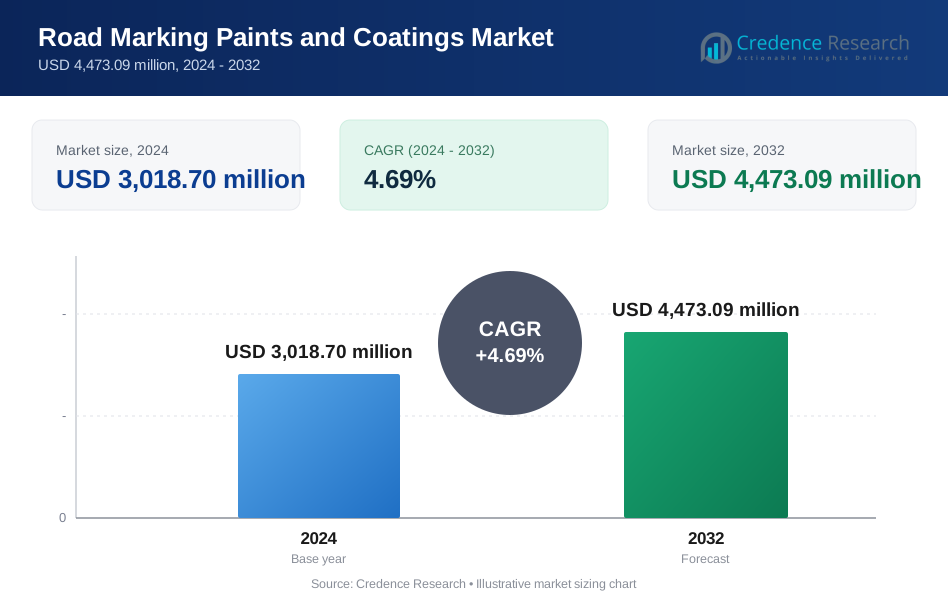
世界の道路標示用塗料およびコーティング市場の規模は、2018年に22億2,246万ドルから2024年には30億1,870万ドルに評価され、予測期間中のCAGRは4.69%で、2032年には44億7,309万ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の道路標示用塗料およびコーティング市場規模 | 30億1,870万ドル |
| 道路標示用塗料およびコーティング市場、CAGR | 4.69% |
| 2032年の道路標示用塗料およびコーティング市場規模 | 44億7,309万ドル |
強力なドライバープログラム、スマートシティの拡大、輸送密度の増加が安定した採用を形作ります。機関は、車線の明瞭さと道路の安全性を向上させるために、高性能な熱可塑性樹脂、エポキシ、水性フォーミュラに投資しています。舗装のアップグレードにより、再塗装サイクルを削減する長寿命の標示の需要が高まっています。冷間塗布コーティングは、安全な取り扱いと速乾性のため注目を集めています。反射ガラスビーズの革新は、夜間の視認性を向上させるのに役立ちます。多くの地域が持続可能なフォーミュラを採用し、排出量を削減し、環境規制への適合性を向上させることで、市場の成長をさらに強化しています。
北米は、高度な高速道路システム、強力な安全基準、大規模な道路ネットワーク全体の安定したメンテナンス予算によりリードしています。ヨーロッパは厳しい規制基準と環境に優しい材料の高い採用により続いています。アジア太平洋地域は、急速な都市開発、新しい高速道路、増加する車両数により急成長する地域として浮上しています。中国とインドは経済成長を支えるために道路プログラムを拡大しています。ラテンアメリカと中東は、政府が新しい輸送回廊に投資し、古い道路をアップグレードしてモビリティと物流効率を向上させることで注目を集めています。
市場の洞察:
- 世界の道路標示用塗料およびコーティング市場は、2018年に22億2,246万ドルと評価され、2024年には30億1,870万ドルに達し、2032年には44億7,309万ドルに達すると予測されており、年平均成長率は4.69%です。
- 北米(43.15%)、ヨーロッパ(27.41%)、アジア太平洋(20.83%)は、強力なインフラプログラム、厳しい安全規制、都市の移動性向上による高速道路の急速な拡張により、最大のシェアを占めています。
- アジア太平洋は83%のシェアを持ち、大規模な高速道路開発、急速な都市化、耐久性と気候に強い道路標示システムへの投資の増加により、最も成長が速い地域です。
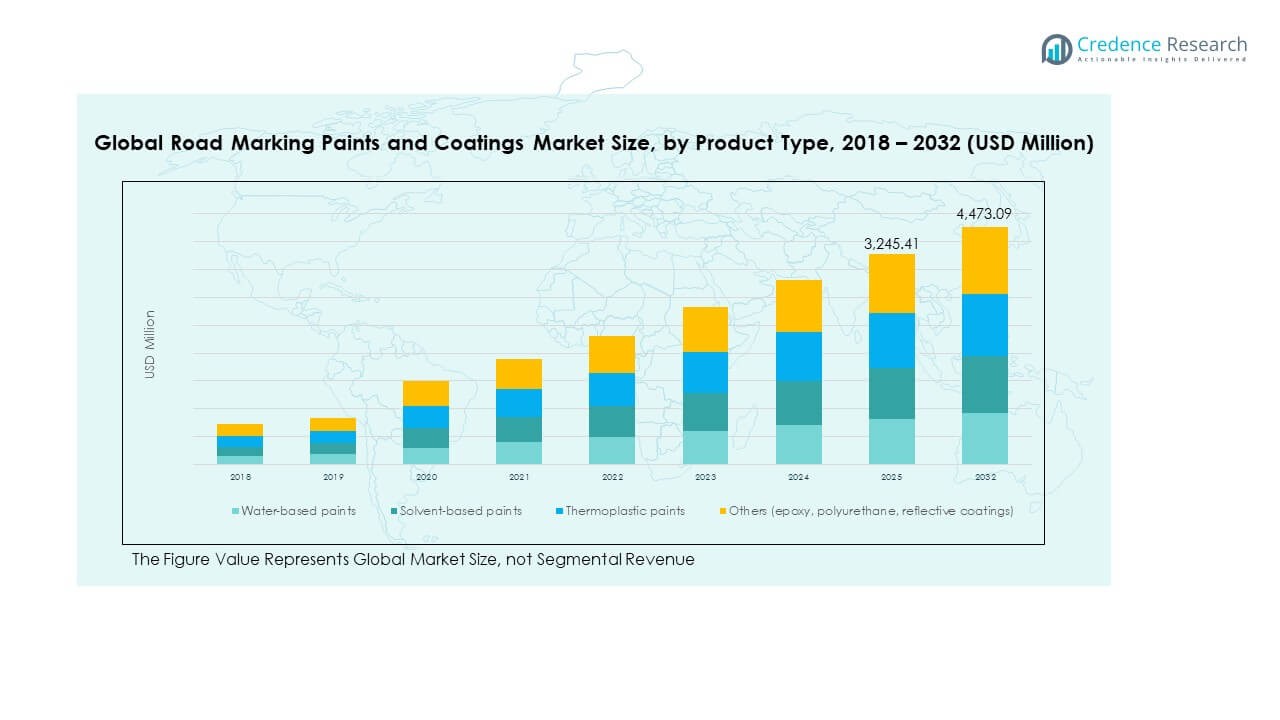
- チャートのセグメント分布では、水性塗料が約35%でリードしており、環境への適合性と公共プロジェクトでの広範な採用がサポートされています。
- 溶剤系(約25%)、熱可塑性(約20%)、エポキシやポリウレタンなどのその他(約20%)が続き、天候条件、交通量、適用要件に応じた多様な性能ニーズを反映しています。
市場の推進要因:
道路近代化プログラムと交通安全投資の強力な拡大
政府は高速道路のアップグレードを拡大し、一貫性と耐久性のある車線標示の需要を高めています。機関は信頼性のある視認性基準を必要とする構造化された安全対策に焦点を当てています。世界の道路標示用塗料およびコーティング市場は、道路密度の増加から支援を受けています。再舗装プログラムへの投資は、プレミアムマーキングシステムの広範な採用を促進します。多くの地域がメンテナンスサイクルを短縮するために高耐久性の熱可塑性フォーミュラを採用しています。都市はより安全な交差点、歩行者横断、速度抑制ゾーンを推進しています。道路機関は、プロジェクトのスムーズな実行のために低毒性で速乾性の化合物を模索しています。公共インフラの資金提供は、長期的な消費の安定した基盤を作り出します。
- 例えば、Ennis-Flintのプレフォーミング熱可塑性ラインは、300 mcd/m²/lux以上のレトロリフレクティビティを保持するように認定されており、高交通量の回廊アップグレードをサポートします。
耐久性と視認性を向上させる高性能コーティングの需要の高まり
高性能マーキングソリューションは、長寿命と強い反射性のために需要が高まっています。多くの購入者は、激しい交通と過酷な気候の下で明瞭さを維持するコーティングを選択します。契約者は、摩耗や色あせに強い製品に依存しています。気候に強いフォーミュラは、湿った、暑い、寒い舗装での接着をサポートします。機関は夜間の視認性を高めるために反射ビーズシステムに投資しています。熱可塑性およびエポキシ材料は、長期間にわたって鋭いエッジを維持します。改良された顔料は、車線ガイドの視覚的プロファイルを強化します。圧力下での持続的な性能は、高度なコーティングオプションへの信頼を築きます。
- 例えば、3Mのオールウェザーペイントシステムは、独自の微結晶セラミックビーズを統合しており、さまざまな気候での視認性を向上させるように設計されており、最も先進的な要素は、通常の平均湿潤連続レトロリフレクティビティレベルが300 mcd/m²/luxまで、乾燥レトロリフレクティビティが1,250 mcd/m²/luxまで達します。
持続可能で低排出のフォーミュラの道路ネットワーク全体での採用の増加
規制当局は、低VOCおよび水性の道路標示システムのより広範な使用を推進しています。環境政策は、公共および民間の運営者に対して、古い溶剤オプションを置き換えることを促しています。水性化合物は、危険が少なく、よりクリーンな適用プロセスをサポートします。機関は、労働者と地域社会を保護するためのより環境に優しいメンテナンス戦略を促進しています。舗装管理者は、厳しい環境基準を満たすコーティングを求めています。多くの都市が持続可能な材料の使用を奨励する気候行動目標を実施しています。研究チームは、化学的フットプリントを削減するためにバイオベースの成分を拡大しています。これらの処方の広範な受け入れは、よりクリーンな生産に対する安定した需要を生み出します。
より安全でスマートで長持ちする道路標示をサポートするための先進技術の統合
デジタルセンシング、マシンビジョンシステム、自動車両には、より鮮明な道路標示が必要です。多くの道路機関は、明確な車線境界に依存するドライバー支援プラットフォームのためにネットワークを準備しています。高コントラストのコーティングは、明るい条件と低光条件の下での機械の読み取り可能性をサポートします。舗装管理者は、安全な自動運転試験をサポートするために標示をアップグレードしています。OEMは、長距離にわたって均一な反射性を持つコーティングを推奨しています。道路設計者は、新しいモビリティシステムと互換性のあるパターンを選択します。耐久性のある結合は、重いストレスの下でも標示が一貫しているのを助けます。これは、スマート輸送回廊全体の信頼性を強化します。
市場動向:
接続されたモビリティのためのインテリジェントで機械読み取り可能な道路標示へのシフト
スマート輸送ネットワークは、センサーやカメラに最適化されたコーティングへの関心を押し進めています。道路建設者は、自動ナビゲーションのために高コントラストの顔料を展開しています。グローバルな道路標示塗料およびコーティング市場は、このデジタル互換性へのシフトから利益を得ています。エンジニアは、機械ビジョンツールのために均一な明るさを維持するコーティングをテストしています。自動運転試験は、繰り返しのストレス後も明瞭さを保つ標示を必要とします。高品質の反射システムは、正確な車線検出をサポートするのに役立ちます。ADAS車両の広範な使用は、古い回廊のアップグレードを促進します。このトレンドは、将来のモビリティシステムとの整合性を強化します。
- 例えば、自動運転車両のためのマシンビジョンシステムは、高輝度コントラスト比の道路標示で最適に機能し、業界のパートナーが3MやSwarcoのようなサプライヤーから高性能材料を開発し、都市や道路当局が新しい基準を採用するのを支援しています。
より迅速な道路復旧のための冷間適用および迅速硬化コーティングの急速な成長
冷間適用の処方は、安全な適用とダウンタイムの短縮のために関心を引きます。請負業者は、忙しい回廊をより早く再開するために迅速硬化化合物を使用します。多くの都市は、交通混乱を減らすためにこれらの処方をサポートしています。迅速設定の熱可塑性ハイブリッドは、短時間で標示を安定させます。道路当局は、ピーク時間の遅延を避けるスムーズなプロジェクトスケジュールを目指しています。湿気や低温環境でよく硬化する製品が注目を集めています。柔軟な適用オプションは、緊急メンテナンス作業をサポートします。これは、小規模および大規模な請負業者の生産性を向上させます。
- 例えば、Geveko MarkingsのPlastiRoute MMAレンジのような冷間適用メチルメタクリレート(MMA)システムは、迅速な硬化のために配合されています。これらのシステムは、温度が約72°F/22°Cの条件でわずか15〜30分で交通準備が整い、硬化剤レベルの調整を通じて低温でも高負荷ゾーンの再開を可能にします。
夜間視認性のための高耐久性ガラスビーズおよび反射添加剤の使用増加
反射性添加剤により、車両のヘッドライトの下で舗装ガイドがより明るく輝くことができます。メーカーは、低照度ゾーン向けにプレミアムビーズ技術を拡大しています。グローバル道路標示塗料およびコーティング市場は、より強力な反射特性で勢いを増しています。道路機関は、複雑な交差点にマイクロプリズマビーズシステムを展開しています。改善された屈折率の値は、雨中の視認性を安定させるのに役立ちます。高級ビーズ混合物は、高速道路での長距離の明瞭さをサポートします。多くの試験ユニットが、厳しい条件下での結合強度の向上を検証しています。視認性の向上は、国家安全目標と一致しています。
舗装標示における自動化およびロボットアプリケーションシステムの浸透拡大
ロボットアプリケーターは労働圧力を軽減し、ラインの精度を向上させます。請負業者は、エッジの品質を確保するガイド付きマシンを採用しています。自動リグは直線および曲線の経路で安定して動作します。デジタル制御は、チームが均一なコーティング厚を維持するのに役立ちます。道路建設者は、自動化されたラインを通じてプロジェクトの一貫性を強化します。機械誘導スプレーヤーは廃棄物を削減し、再現性を向上させます。精密なアプリケーションは、長期的な標示強度をサポートします。ロボット技術の採用は、大手オペレーターが大規模な再舗装計画を洗練することを促します。
市場の課題分析:
不安定な原材料コストと複雑な環境コンプライアンス要件
樹脂、顔料、添加剤の価格は供給の混乱により変動します。請負業者は、材料の不安定性が入札の正確性に影響を与えるときに圧力に直面します。グローバル道路標示塗料およびコーティング市場は、調達サイクルが厳しくなると課題に直面します。多くの地域で環境規則が溶剤の使用を制限しています。生産者は厳しい排出基準を満たすために配合を調整します。コンプライアンステストは、いくつかの市場での製品承認を遅らせます。小規模企業は、より環境に優しい移行のコストに苦しんでいます。それは高需要シーズン中にサプライチェーン全体に圧力をかけます。
短い適用ウィンドウ、労働力不足、過酷な環境での耐久性の問題
多くの地域では、天候のために舗装作業を特定の季節に制限しています。請負業者は、降雨や極端な気温が計画を妨げるときに厳しいスケジュールを管理します。熟練労働者の不足は、ピークサイクル中のプロジェクトリスクを高めます。道路標示は、交通量の多いまたは粗い表面の回廊でより早く劣化します。機関は、激しい摩耗の下で予想よりも早く消えたラインを交換します。遠隔地は一貫したメンテナンススケジュールが不足しています。計画外の故障は、新しいコーティングが適用されるまで安全レベルを低下させます。耐久性のギャップは、大規模な道路ネットワーク全体で公共予算に負担をかけます。
市場機会:
スマートシティ、エクスプレスウェイネットワーク、機械ビジョン対応道路システムの拡大 スマートシティプログラムは、インテリジェントコーティングの長期的な採用を促進します。政府が主要ルートをアップグレードすることで、グローバル道路マーキング塗料およびコーティング市場は恩恵を受けます。接続された車両は、より鮮明で耐久性のある車線マーキングを必要とします。高コントラストの顔料は、自動運転モビリティを試験する地域での機会を開きます。デジタル対応コーティングは次世代の安全システムをサポートします。発展途上国でのエクスプレスウェイの拡大は、新しい消費ルートを生み出します。大規模な輸送回廊は、反射ソリューションの安定した需要を生み出します。これにより、サプライヤーは持続的な成長のための位置を確保します。 エコフレンドリー、低VOC、バイオベースのマーキングソリューションの需要増加 エコフレンドリーな塗料システムは、規制された地域での新たな需要を引き出します。購入者は、より安全で低排出のフォーミュラに移行し、よりグリーンなプロジェクトをサポートします。水性コーティングは、都市道路や学校区域での大きな機会を開きます。バイオ由来の材料は、持続可能なオプションを求める機関の間で勢いを増しています。気候目標への準拠は、クリーンケミストリーへの関心を高めます。生産者は、リサイクル可能な包装と低廃棄システムを改良します。環境支援プログラムは、グリーン製品の可視性を高めます。これにより、サプライヤーはグローバル市場でのブランド価値を強化します。 市場セグメンテーション分析:製品タイプ別
熱可塑性塗料は、高い耐久性と高交通量ルートへの適合性によりリードしています。水性塗料は、厳しい排出規制のある地域での支持を得ています。溶剤系塗料は、さまざまな気候での急速乾燥ニーズに対応するために依然として関連性があります。コールドプラスチックMMAコーティングは、重要な車線での長寿命性能の需要を引きつけます。エポキシコーティングは、化学耐性が重要な産業安全ラインをサポートします。ポリウレアおよびポリウレタンコーティングは、高い弾性と耐候性を提供します。購入者は、気候、道路密度、メンテナンスサイクルに基づいて製品を選択します。グローバル道路マーキング塗料およびコーティング市場は、これらの材料カテゴリー全体での安定したアップグレードから恩恵を受けます。
- 例えば、Sherwin-Williamsのポリウレアマーキングシステムは、300%以上の伸長率を示し、熱膨張や重車両荷重下での耐久性をサポートします。
用途別
道路およびハイウェイは、国家ネットワークの継続的な拡大により支配的です。街路および市道は、明確さを維持するために頻繁な再塗装サイクルを必要とします。空港の滑走路は、ジェットブラストや重荷重に耐える精密なコーティングを必要とします。駐車場は、スムーズなナビゲーションのためにコスト効率の高いマーキングを採用します。舗道および歩行者ゾーンは、滑り止めおよび高視認性のフォーミュラに依存します。工場のマーキングは、作業の安全性と機器のガイダンスをサポートします。スポーツトラックは、定期的な使用下で明るいエッジを維持するために特殊な顔料を使用します。高性能コーティングは、すべての主要な表面タイプでの関連性を維持します。
エンドユーザー別
政府および市の機関は、定期的なメンテナンス義務により主要な調達を推進します。ハイウェイ当局は、再作業を減らす耐久性のある材料のために予算を割り当てます。空港は、安全規則をサポートする長寿命のコーティングに投資します。商業施設は、顧客の流れを改善するために構造化されたマーキングを使用します。産業サイトは、運用の安全性のために化学耐性のあるラインを必要とします。民間インフラ開発者は、新しい回廊のために高度なソリューションを採用します。エンドユーザーは、運用圧力、気候露出、およびコンプライアンス要件に一致する材料を選択します。
セグメンテーション:
製品タイプ別
- 熱可塑性塗料
- 水性塗料
- 溶剤系塗料
- コールドプラスチック(MMA)コーティング
- エポキシコーティング
- ポリウレア / ポリウレタンコーティング
用途別
- 道路 & 高速道路
- 街路 & 市道
- 空港滑走路
- 駐車場
- 歩道 & 横断歩道
- 工場のマーキング
- スポーツトラック
エンドユーザー別
- 政府 & 市町村機関
- 高速道路当局
- 空港
- 商業施設
- 工業施設
- 民間インフラ開発者
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
国別内訳(TOCに基づく)
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
中東
- GCC諸国
- その他の中東
アフリカ
- 南アフリカ
- その他のアフリカ
地域分析:
北アメリカ
市場価値声明 北アメリカのグローバル道路標示塗料およびコーティング市場の規模は、2018年に9億6976万米ドル、2024年に13億351万米ドルと評価され、2032年までに19億3689万米ドルに達すると予測されており、予測期間中のCAGRは4.7%です。
地域の洞察 北アメリカは2024年に推定43.15%の市場シェアを持ち、グローバル道路標示塗料およびコーティング市場で主要な地域です。この地域は、構造化された連邦高速道路プログラムと高品質な道路ネットワークから恩恵を受けています。交通量が多いため、熱可塑性およびMMAコーティングの採用が強く、州機関は車線システム全体での反射性と長期的な視認性を優先しています。空港は極端な運用圧力に耐える耐久性のある滑走路コーティングに投資しています。市町村は都市の流れの効率をサポートする再塗装サイクルに焦点を当てています。請負業者は乾燥時間を改善し、プロジェクトの遅延を減少させるために先進的な材料に依存しています。州間ルートの近代化と安全重視の投資を通じて拡大を続けています。
ヨーロッパ
市場価値声明 ヨーロッパのグローバル道路標示塗料およびコーティング市場の規模は、2018年に6億3193万米ドル、2024年に8億2746万米ドルと評価され、2032年までに11億5456万米ドルに達すると予測されており、予測期間中のCAGRは3.9%です。
地域の洞察 ヨーロッパは2024年に推定27.41%の市場シェアを占め、厳しい規制基準と持続可能性の目標によって推進されています。この地域は排出制限を満たすために水性コーティングに向かっています。西ヨーロッパは、密集した移動パターンを持つ高速道路のために性能材料を採用しています。東ヨーロッパは急速な道路開発プログラムにより支出を拡大しています。地域全体の空港は、重い航空交通のために頑丈なコーティングシステムを必要としています。自治体は滑り止めソリューションで歩行者ゾーンをアップグレードしています。工業地帯は安全な作業フローをサポートするためにエポキシマーキングを使用しています。世界の道路標示用塗料およびコーティング市場は、長期的なインフラ計画を通じてここで強力な牽引力を得ています。
アジア太平洋
市場価値声明 アジア太平洋の世界の道路標示用塗料およびコーティング市場の規模は、2018年に4億2,747万米ドルから2024年に6億2,932万米ドルと評価され、2032年までに10億5,616万米ドルに達すると予測されており、予測期間中のCAGRは6.3%です。
地域の洞察
アジア太平洋は2024年に推定20.83%の市場シェアを確保し、最も成長が速い地域として位置付けられています。中国とインドの高速道路の拡張が大規模な消費を促進しています。東南アジアは、増加する車両密度を管理するために都市回廊をアップグレードしています。地域全体の空港は容量を拡大し、高性能マーキングの需要を強化しています。地元の機関は、熱帯気候に適した熱可塑性および冷間プラスチックソリューションを採用しています。急速な工業化が工場のマーキング要件を増加させています。政府支援のインフラプログラムが継続的な再塗装サイクルを推進しています。長期的なボリューム拡大を求めるサプライヤーにとって、中心的な成長拠点として浮上しています。
ラテンアメリカ
市場価値声明 ラテンアメリカの世界の道路標示用塗料およびコーティング市場の規模は、2018年に1億694万米ドルから2024年に1億4,349万米ドルと評価され、2032年までに1億8,864万米ドルに達すると予測されており、予測期間中のCAGRは3.1%です。
地域の洞察 ラテンアメリカは2024年に推定4.75%の市場シェアを保持し、徐々にではありますが着実に採用が進んでいます。ブラジルとメキシコのインフラアップグレードが長期的な需要を支えています。都市の拡大が地元の通りに新しいマーキングを促進しています。空港は、グローバルな航空基準に合わせて滑走路の安全プログラムに投資しています。自治体は、コスト効率の高い水性および溶剤ベースの処方を採用しています。工業団地は、安全な移動パターンのためにレイアウトマーキングを必要としています。物流の制約により、遠隔地ではメンテナンスの遅れが生じています。政府支援のモビリティ改善を通じてその地位を強化しています。
中東
市場価値声明 中東の世界の道路標示用塗料およびコーティング市場の規模は、2018年に6,053万米ドルから2024年に7,495万米ドルと評価され、2032年までに9,316万米ドルに達すると予測されており、予測期間中のCAGRは2.4%です。
地域の洞察
中東は2024年に推定2.48%の市場シェアを表し、国家回廊への多額の投資によって支えられています。湾岸諸国は高速道路開発のために強力な予算を割り当てています。高温の気候が耐久性のある熱可塑性材料の需要を増加させています。空港は航空拡張に関連した強力な調達サイクルを維持しています。都市中心部は、夜間の視認性を向上させるために反射ソリューションを適用しています。自治体は、排出量を制御するために水性コーティングを採用しています。工業地帯は物流活動をサポートするために道路レイアウトを拡大しています。構造的に計画されたインフラプログラムにより、安定した成長を維持しています。
アフリカ
市場価値声明 アフリカのグローバル道路標示塗料およびコーティング市場の規模は、2018年に2,583万米ドルから2024年に3,997万米ドルと評価され、2032年までに4,367万米ドルに達すると予想されており、予測期間中のCAGRは0.7%です。
地域の洞察
アフリカは2024年に推定1.32%の市場シェアを占めており、緩やかではありますが新興の拡大を見せています。多くの国が開発プログラムの下で国道のアップグレードに注力しています。都市部では基本的な熱可塑性および水性システムを採用しています。空港は増加する乗客数を支えるために着実に拡張しています。限られた予算により、自治体全体で再塗装サイクルが長くなっています。工業地帯では安全性を向上させるために構造化された標示レイアウトを導入しています。気候ストレスにより、暑く乾燥した地域には耐久性のあるフォーミュラが必要です。インフラ投資が増加する地域では、グローバル道路標示塗料およびコーティング市場が選択的に牽引力を得ています。
主要プレイヤー分析:
- 3M
- 日本ペイント
- アジアンペイント
- ヨトゥンペイント
- シャーウィン・ウィリアムズ
競争分析:
グローバル道路標示塗料およびコーティング市場は、確立されたメーカーと地域サプライヤーによって駆動される強力な競争を特徴としています。企業は製品性能を強化するために、先進的な樹脂、反射システム、長寿命コーティングに投資しています。熱可塑性、MMA、水性技術における革新の成長から利益を得ています。プレイヤーは耐久性、乾燥速度、環境適合性、適用効率で競争しています。多くの企業が高ボリュームの公共部門プロジェクトを獲得するために流通ネットワークを拡大しています。道路請負業者との戦略的パートナーシップは、主要な入札での可視性を高めるのに役立ちます。新規参入者は、自治体のアップグレードのための価値重視の提供に焦点を当てています。主要企業は、気候ストレス、重交通負荷、安全基準に対応するフォーミュラの改善を続けています。
最近の展開:
- 2025年8月、PPGとアジアンペイントは、インドでの合弁事業契約の更新を発表し、2041年までの15年間の延長を行いました。このパートナーシップ契約は1997年にPPGアジアンペイントプライベートリミテッドの設立とともに始まり、2012年にはアジアンペイントPPGプライベートリミテッドの設立で拡大しました。この事業は特に、道路標示用塗料を含む保護および粉体塗料市場に対応しています。PPGの会長兼CEOであるティム・ナヴィッシュは、「この数十年にわたる関係は、インドでの我々のビジネスの成功の重要な要因です」と述べています。
- 2025年3月、日本ペイントホールディングスはAOC(LSF11 A5 TopCo LLCおよびその子会社)の買収を完了し、完全子会社化しました。買収額は21億9400万米ドルです。AOCは主にアメリカとヨーロッパで事業を展開するグローバルな特殊フォーミュレーターで、複合樹脂と材料を専門としています。さらに、エボニックコーティング添加剤と日本ペイント中国は、環境に優しいコーティングソリューションの開発に焦点を当てた戦略的パートナーシップを2025年3月に発表しました。この協力は、消費者の環境に優しいコーティングソリューションへの高まる需要を満たす次世代製品の創出を目指しています。
レポートのカバレッジ:
この調査レポートは、製品タイプとアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- より多くの国が道路近代化プログラムを拡大するにつれて、需要は増加します。
- 環境コンプライアンスの必要性が高まる中、水性塗料のシェアが拡大します。
- 熱可塑性およびMMAシステムは、交通量の多いルートでの存在感を強化します。
- 自律走行および接続されたモビリティのため、デジタル対応の標示が増加します。
- 空港は、より高い飛行運行をサポートする耐久性のあるシステムに投資します。
- 都市部は、歩行者の安全のために高視認性のコーティングを優先します。
- サプライヤーは、インフラ開発者との技術パートナーシップを拡大します。
- 反射ビーズの革新は、主要高速道路での夜間視認性を向上させます。
- 環境に優しい材料が、規制された地域での調達トレンドを形成します。
- グローバルベンダーは、耐久性、気候耐性、迅速な適用化学に焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル道路標示塗料およびコーティング市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル道路マーキングペイントおよびコーティング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル道路マーキングペイントおよびコーティング市場のセグメントはどれですか?
グローバル道路標示用塗料およびコーティング市場の成長を促進している主な要因は何ですか?
グローバル道路マーキング塗料およびコーティング市場の主要企業はどこですか?
2024年にグローバル道路マーキングペイントおよびコーティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 路面標示用塗料およびコーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の路面標示用塗料およびコーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,018.70 million → 2032: USD 4,473.09 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 路面標示用塗料およびコーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 路面標示用塗料およびコーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における路面標示用塗料およびコーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 路面標示用塗料およびコーティング市場市場の成長要因
- 3.3 路面標示用塗料およびコーティング市場市場の抑制要因および課題
- 3.4 路面標示用塗料およびコーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 路面標示用塗料およびコーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 路面標示用塗料およびコーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、路面標示用塗料およびコーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 路面標示用塗料およびコーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 路面標示用塗料およびコーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は路面標示用塗料およびコーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 路面標示用塗料およびコーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 路面標示用塗料およびコーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 路面標示用塗料およびコーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 路面標示用塗料およびコーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新路面標示用塗料およびコーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の路面標示用塗料およびコーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の路面標示用塗料およびコーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の路面標示用塗料およびコーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の路面標示用塗料およびコーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの路面標示用塗料およびコーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の路面標示用塗料およびコーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの路面標示用塗料およびコーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 路面標示用塗料およびコーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
