
市場概要:
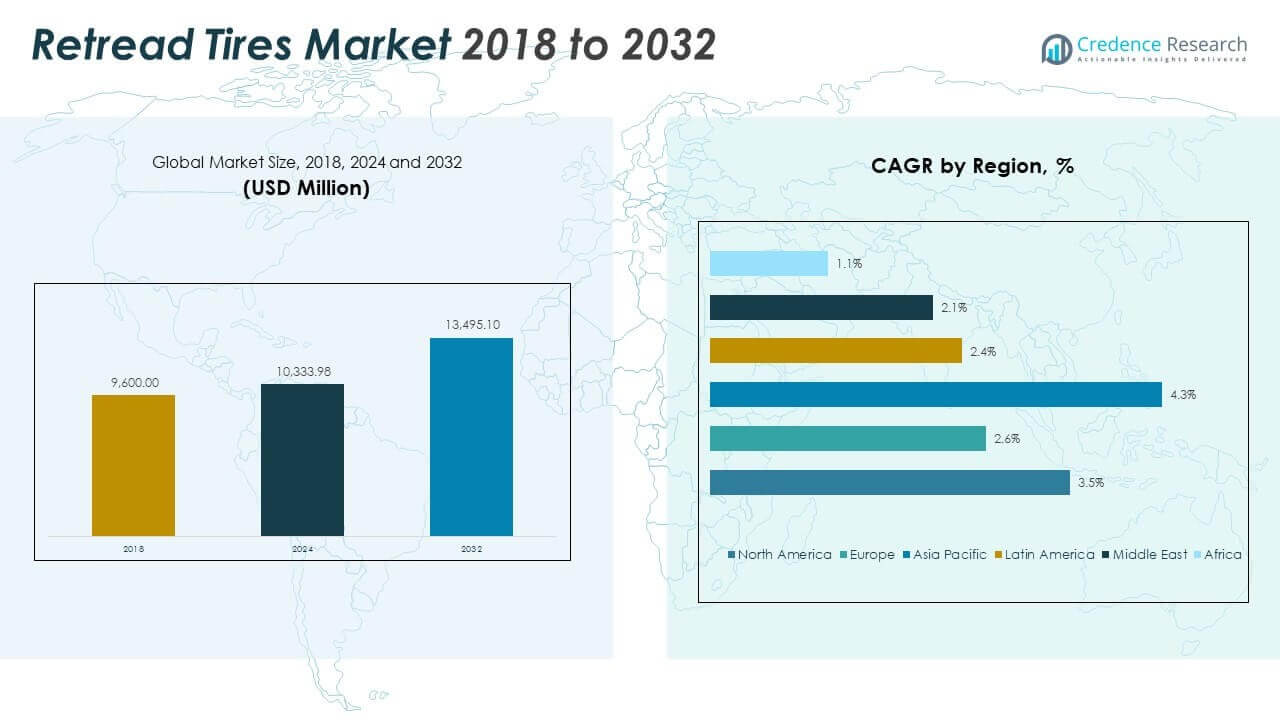
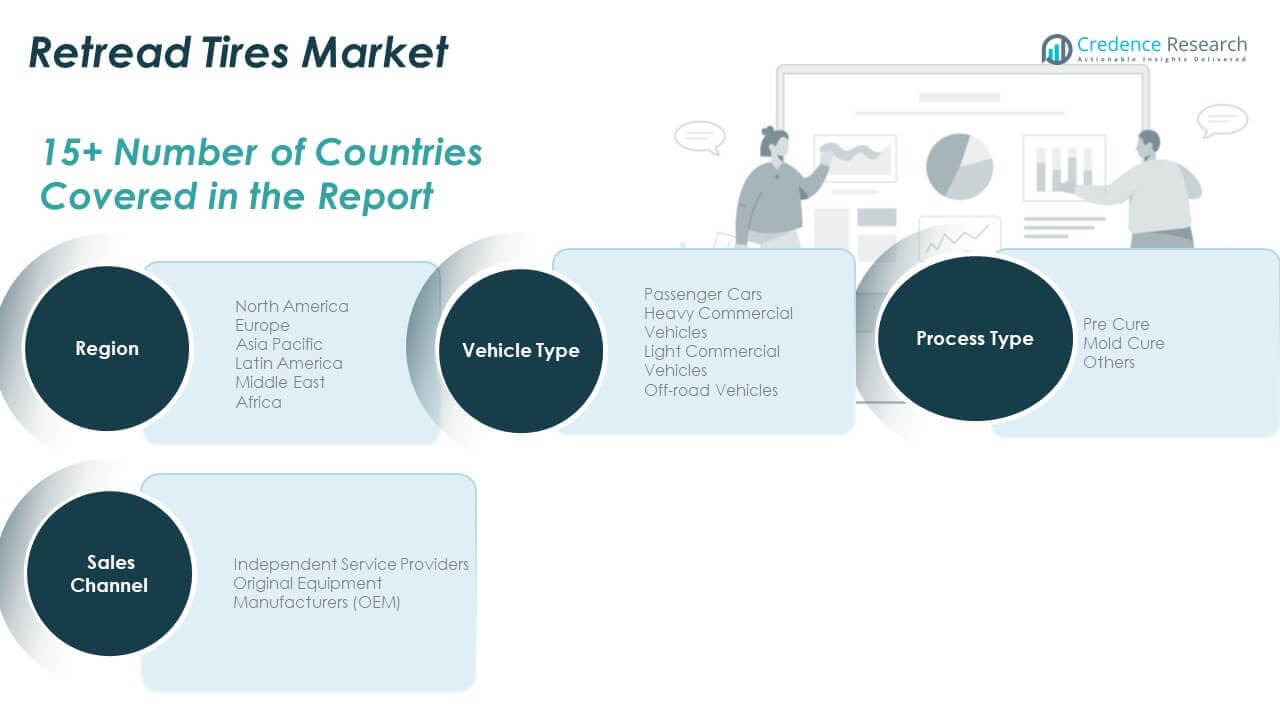
リトレッドタイヤ市場の規模は、2018年に96億米ドルから2024年に103.3398億米ドルと評価され、2032年までに134.9510億米ドルに達すると予測されており、予測期間中のCAGRは3.45%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リトレッドタイヤ市場規模 2024 | 103.3398億米ドル |
| リトレッドタイヤ市場, CAGR | 3.45% |
| リトレッドタイヤ市場規模 2032 | 134.9510億米ドル |
市場は、物流、鉱業、商業輸送部門でのコスト効率の高いタイヤ代替品の需要の高まりによって牽引されています。フリートオペレーターは、タイヤの寿命を延ばし、所有コストを削減するためにリトレッドタイヤにますます依存しています。環境規制はタイヤのリサイクルを促進し、リトレッドの採用を後押ししています。技術の進歩により耐久性とトラクション性能が向上し、リトレッドがより魅力的になっています。構造化されたメンテナンスサイクルは、ケーシングの回収と再利用をサポートします。公共交通機関のフリートは、安全性を損なうことなく予算目標を達成するためにリトレッドを採用しています。持続可能なフリート運営の需要も、規制された市場での成長を支えています。
アジア太平洋地域は、大規模な商用車の普及とフリートオペレーターの高いコスト感度により市場をリードしています。北米は、フリートライフサイクルプログラムと構造化されたケーシング回収によって支えられた強い需要を維持しています。ヨーロッパは、循環経済政策と製品認証の義務に沿った安定した採用を示しています。ラテンアメリカとアフリカは、手頃な価格と道路輸送活動の増加がリトレッドへの関心を促進する新興市場です。中東での採用は、長期的なコスト削減を求める物流および建設フリートによって支えられています。
市場の洞察:
- 再生タイヤ市場は、2018年に96億米ドル、2024年に103億3,398万米ドルと評価され、2032年までに134億9,510万米ドルに達すると予測されており、年平均成長率は3.45%です。
- アジア太平洋地域は、物流活動の活発化、低コストの製造、商用車の使用増加により36.76%のシェアを持ちリードしています。北米は構造化された再生プログラムに支えられ28.25%を占めています。ヨーロッパは持続可能性の目標と厳しい製品基準に沿って22.83%を占めています。
- アジア太平洋地域は年平均成長率4.3%で最も成長が速く、コストに敏感なフリートオペレーター、タイヤリサイクルの増加、地域のアフターマーケットネットワークによって需要が促進されています。
- 長距離の摩耗サイクルと高いケーシング回収率により、重量商用車が車両タイプのセグメンテーションで支配的であり、最大のボリュームシェアを占めています。
- 事前硬化再生は、低い設置コストと独立した再生ショップでの広範な使用のため、プロセスタイプセグメントでリードしています。
市場の推進要因
商用フリート間でのコスト効果の高いタイヤ代替品の好みの増加
商用フリートは、一貫して性能を損なうことなく運用コストを削減するタイヤソリューションを求めています。再生タイヤは新しいタイヤに比べて低価格を提供し、物流や輸送会社全体でのコスト管理をサポートします。フリートオペレーターは、再生サイクルを通じてタイヤの寿命を延ばすことで価値を得ます。再生タイヤ市場は、長期的な運用効率へのシフトから利益を得ています。貨物、乗客、鉱業車両の幅広い用途に対応しています。大規模なフリート所有者は、再生を定期的なメンテナンススケジュールに組み込むことをますます正式化しています。OEMと再生業者のパートナーシップも調達計画を強化します。高走行距離車両の使用を優先するセクターでの需要は依然として強いです。
- 例えば、ミシュランは、彼らのREMIX 2再生タイヤが新しいタイヤの95%に近い走行性能を提供しながら、同等の新しいタイヤの価格の60%であると報告しています。
世界的なタイヤリサイクルイニシアチブを支援する厳格な環境政策
環境機関は、埋立地廃棄物と原材料抽出を削減するためにタイヤの再生を促進しています。北米とヨーロッパの規制は、商用フリートオペレーターにタイヤ廃棄を減らすことを奨励しています。再生タイヤ市場は、炭素と材料のフットプリントを最小限に抑えることで、世界的な持続可能性の目標に沿っています。ケーシング材料の回収と再利用によって資源の循環性をサポートします。公共交通機関のフリートに対する再生のインセンティブや義務を提供することが多い公共政策。これらの措置は、タイヤの寿命管理におけるメーカーの責任を強化します。コンプライアンス要件は、再生基準と認証のアップグレードを促進します。市場の利害関係者は、可視性と成長を改善するための規制サポートを得ています。
再生機器と材料配合の技術的進歩
継続的な再生タイヤ技術の向上により、タイヤの性能、安全性、走行距離の信頼性が向上しています。トレッドゴムの化合物は、厳しい道路条件でも、より良いトラクションと耐摩耗性を提供します。再生タイヤ市場は、バフ、硬化、検査段階での自動化から利益を得ています。これにより、大量再生施設での一貫した出力品質が可能になります。タイヤメーカーは、性能向上のために専門の化合物サプライヤーと提携しています。機械ビジョンと品質管理システムは、ケーシングの損傷をより正確に検出します。現代の再生タイヤは、新しいタイヤの基準に近づき、より広範なユーザーの信頼を得ています。再生業者は、精密工具と化合物の革新に投資し続けています。
- 例えば、ミシュランのX MULTI ENERGY Dプレモールド再生タイヤは、デュアルエネルギー化合物技術と21/32インチのオリジナルトレッド深さにより、トレッド寿命を25%延ばします。
フリートのデジタル化とデータ駆動のライフサイクルモニタリングが再生タイヤの採用をサポート
デジタルプラットフォームにより、フリートマネージャーはタイヤの状態を追跡し、再生スケジュールを最適化できます。タイヤ管理システムは摩耗パターンをフラグし、再生を事前に計画するのに役立ちます。再生タイヤ市場は、タイヤ再利用に関するデータ中心の意思決定から利益を得ています。車両の利用可能性に合わせて再生スケジュールを調整することで、ダウンタイムを削減します。GPSとテレマティクスツールは、タイヤのライフサイクルモニタリングをさらに支援します。予測分析は、ケーシングの有効性と再生の可能性を判断するのに役立ちます。フリートオペレーターは、より良い計画を通じて交換頻度と在庫コストを削減します。スマートトラッキングは、混合車両フリート全体での再生効率を高めます。
市場動向
OEMと再生業者の提携による統合タイヤライフサイクルサービスの提供
オリジナル機器メーカーは現在、再生会社と協力してバンドルタイヤプログラムを提供しています。このトレンドにより、エンドユーザーは新しいタイヤと保証された再生サービスを単一の契約で受け取ることができます。再生タイヤ市場は、ライフサイクル全体のサポートに関する顧客の期待に適応しています。これにより、OEMのアフターマーケット保持とブランドロイヤルティが強化されます。バンドル価格モデルは、フリートオペレーターにとってより良いコスト予測を可能にします。企業はまた、共同ブランド化を使用して再生品質基準を促進します。統合は、ケーシングの返却と輸送物流を効率化するのに役立ちます。このパートナーシップモデルは、地域および全国のフリート契約で勢いを増しています。
- 例えば、ブリヂストンは2024年に、非方向性トレッドパターンと22/32インチの深さを特徴とし、以前のBDR-ASモデルに比べて18%の耐摩耗性向上を実現した、パッケージ配送フリート向けのBandag BDR-AS3再生タイヤを発売しました。
鉱業、軍事、航空分野での再生サービスの拡大
高性能再生タイヤの需要は、商用トラックを超えて専門産業に拡大しています。特に鉱業セクターは、大径タイヤの再生によって交換コストを削減しています。再生タイヤ市場は、耐久性があり、ミッション基準を満たす再生タイヤを提供することで軍事フリートにサービスを提供しています。また、FAAおよびEASAの厳しいガイドラインを満たす認定再生プロバイダーが成長している航空分野でも拡大しています。これらのセクターは、重荷重と変動する地形の下での一貫した性能を求めています。再生プロセスは、安全性を損なうことなくタイヤの再利用性をサポートします。新しい認証とセグメント特有の化合物が、この多様化のトレンドをサポートしています。
トレッドゴム配合における持続可能でバイオベースの化合物の使用
タイヤ再生業者は、天然または再生材料から作られた環境に優しい化合物にシフトしています。このトレンドは、石油由来の原料への依存を減らし、持続可能性の目標をサポートします。再生タイヤ市場は、グリーンケミストリーとクリーンな生産への投資の増加から恩恵を受けています。これにより、タイヤメーカーは内部の炭素削減目標を達成できます。バイオオイルとシリカ代替品は、排出量を削減しながらトレッド性能を向上させます。一部のサプライヤーは、環境基準を満たすために低VOC硬化プロセスを推進しています。ESGを意識した購入者からの需要がこの革新を推進しています。グリーン化合物は、再生品質の差別化要因になりつつあります。
発展途上地域でのスケール拡大のための再生フランチャイズモデルの増加
フランチャイズベースの拡大は、新しい地理的市場に参入する主要な再生ブランドの間で人気が高まっています。このモデルにより、地元のパートナーはグローバルな品質基準の下で運営しながら、技術サポートを受けることができます。再生タイヤ市場は、このモデルの下でインド、東南アジア、ラテンアメリカへの投資が増加しています。これにより、ブランドはプロセスの整合性と材料調達を維持できます。フランチャイズは、ブランドの一貫した可視性とサービスの可用性をサポートします。新規参入者は、スタートアップコストを削減し、確立された需要クラスターへの迅速なアクセスを得ることができます。スケーラブルなフレームワークは、未開拓地域での施設の複製とオペレーターのトレーニングを改善します。
- 例えば、グッドイヤーは、アジア太平洋地域、特にインドで、ウィングフット商用タイヤシステムのフランチャイズネットワークを拡大し、高容量の運用でケーシングの利用を改善することを目的とした先進的な再生技術を施設に装備しています。
市場課題分析
一部のエンドユーザー間での再生タイヤと新品タイヤの品質認識のギャップ
コストに敏感な地域の多くのフリートオペレーターは、性能の懸念から再生タイヤの採用をためらっています。化合物の品質とプロセスの精度が向上しているにもかかわらず、再生タイヤは過酷な運転条件下での安全性に対する懐疑的な見方に直面しています。再生タイヤ市場は、この認識の課題に対処するために、意識向上プログラムや認証を通じて取り組んでいます。非公式または規制されていない再生プラクティスが続く市場では苦戦しています。エンドユーザーは過去の失敗を再生タイヤ全体のカテゴリーと関連付けることがよくあります。プレミアム品質のケーシング在庫へのアクセスが限られていることも、製品の信頼性を弱めます。信頼のギャップを埋めることは、市場成長にとって不可欠です。テスト、トラッキング、ブランディングへの投資は、購入者の信頼を強化するのに役立ちます。
原材料コストの変動性と使用済みケーシングの入手制約
トレッドゴムの価格は、天然ゴムや石油由来の原料の変動に敏感です。価格の不安定性は、バルク調達能力のない独立した再生業者の利益率に影響を与えます。再生タイヤ市場は、特に新興経済国での品質の高い使用済みケーシングへのアクセスの不均一性にも直面しています。構造化されたタイヤ管理を行うフリートからの健全なケーシングの入手可能性に依存しています。収集ネットワークの混乱や不適切な取り扱いは、ケーシングの回収率を低下させます。大規模なフリートはケーシングを内部で再利用することが多く、小規模な再生業者への供給を制限します。材料コストのインフレと不安定な原料の品質は、生産計画とスケーラビリティを制限します。
市場機会
公共交通機関の車両におけるタイヤ再生を促進する政府主導プログラム
アジア、ラテンアメリカ、アフリカの各国政府は、公共バスや貨物車両におけるタイヤ再生を支援するための義務を実施しています。これらのプログラムは、新しいタイヤの輸入を削減し、廃棄物の量を減らすことを目的としています。再生タイヤ市場は、公共部門の車両保有の取り組みと構造化された調達サイクルから利益を得ています。また、生産基準を向上させるための技術的指導と資金援助も受けています。再生施設の設立における官民協力は、地域の能力を高めます。これらの取り組みは、特にバス車両数が増加している都市での長期的な採用を促進します。
デジタル監視ツールが第2層および第3層の再生業者に新たな価値を創出
手頃な価格のタイヤ追跡プラットフォームにより、中小規模の再生業者がデジタルライフサイクルレポートを提供できるようになりました。この変化はサービスの可視性を向上させ、製品提供をフリートの期待に合わせます。再生タイヤ市場は、これらのデジタルツールを使用してサービスのギャップを埋め、顧客維持を改善します。また、摩耗率、返却サイクル、ケーシング使用傾向についての洞察を得ます。小規模な再生業者は、パフォーマンスの透明性と予測分析を活用して、大規模なネットワークと競争できるようになりました。
市場セグメンテーション分析:
車両タイプ別
乗用車は、主にコスト重視の消費者がいる新興地域で、少量の再生タイヤを使用しています。長距離運行と一貫した摩耗パターンのため、重商用車両での再生タイヤの需要が最も高いです。これらの車両は、強力なケーシング回収率と構造化されたメンテナンススケジュールを生成し、再生に最適です。軽商用車も、特に都市物流やeコマースフリートでの増加に貢献しています。鉱業や建設セクターのオフロード車両は、厳しい条件下でのタイヤ交換コストを削減するために再生タイヤに依存しています。再生タイヤ市場は、コストと走行距離の最適化により、重トラックが採用をリードしている4つの車両クラスすべてをサポートしています。
- 例えば、GoodyearのUniCircle® Endurance® LHD再生タイヤは、耐久性と取り外しまでの長距離走行に重点を置いて設計されており、フリートオペレーターが一貫したパフォーマンスとライフサイクルコストの削減を達成するのを助けます。
プロセスタイプ別
事前硬化再生は、設備コストが低く、運用の柔軟性があるため、主流です。これは、トレッドゴムの集中生産を可能にし、一貫した品質とプロセス管理をサポートします。モールド硬化は、より大きな施設やOEMに連携した再生業者によって好まれ、より厳密なパフォーマンスの一致が求められます。モールド硬化は、正確なトレッドパターンの再現を提供しますが、より高い資本投資が必要です。「その他」のカテゴリーには、専門分野で注目を集めている高度なハイブリッドまたはカスタム技術が含まれます。各プロセスタイプは、異なる容量スケールと製品品質レベルに対応しています。これにより、市場は高ボリュームの産業ユーザーと小規模な地域プレーヤーの両方を効果的にサポートすることができます。
販売チャネル別
独立系サービスプロバイダーは、特にコストに敏感な地域や農村地域で、世界のボリュームシェアを支配しています。これらのプロバイダーは、柔軟な価格設定と地域に特化したケーシング回収を提供します。OEMと提携したリトレッド業者は、ブランドの一貫性、保証サポート、全国契約に焦点を当てています。OEMチャネルは、ブランドの好みとライフサイクル保証が重要な都市部やフリートが多い市場で成長しています。統合されたタイヤモニタリングとリターンロジスティクスを通じて価値を追加します。リトレッドタイヤ市場は、単一車両の所有者から多国籍貨物運送業者まで、多様なユーザーセグメントにサービスアクセスを確保するために、両方のチャネルをバランスさせています。
- 例えば、ミシュランのREMIXリトレッドシステムは、先進的なコンパウンド技術とケーシング特有の処理を使用して、商用フリートが新品タイヤに近い性能を達成するのを助け、サービスサイクル全体でリトレッドケーシングのデジタルトレーサビリティをサポートします。
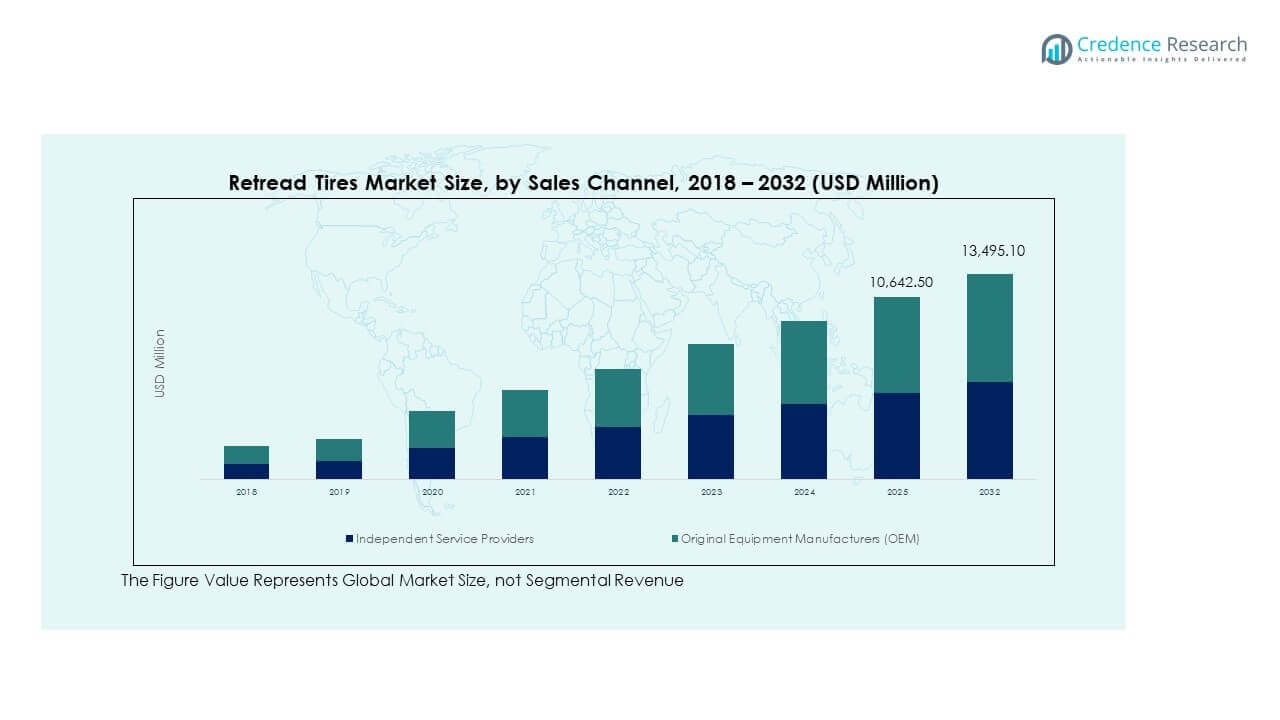
セグメンテーション:
車両タイプ別
- 乗用車
- 大型商用車
- 軽商用車
- オフロード車
プロセスタイプ別
- プリキュア
- モールドキュア
- その他
販売チャネル別
- 独立系サービスプロバイダー
- オリジナル機器メーカー (OEM)
地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北米のリトレッドタイヤ市場の規模は、2018年に27億5520万米ドルから2024年に29億2032万米ドルと評価され、2032年までに38億6999万米ドルに達すると予測されており、予測期間中のCAGRは3.5%です。北米は2024年に世界市場の約28.25%を占めています。商用トラックフリートや公共交通機関での強力な採用が需要を牽引しています。この地域は成熟したリトレッドインフラ、構造化されたケーシング回収、リサイクルのための規制サポートから恩恵を受けています。フリートはフリート管理と統合されたリトレッドプログラムを通じてコスト管理を優先します。高い認知度と厳しい製品安全基準が一貫した品質をサポートしています。米国のリトレッド業者はしばしばOEM提携の下で活動し、ブランドの継続性を確保しています。メキシコとカナダは、物流フリートの拡大を通じて国境を越えた成長に貢献しています。持続可能性に焦点を当てた調達での関連性を高め続けています。
ヨーロッパ
ヨーロッパの再生タイヤ市場の規模は、2018年に22億8,960万ドルから2024年に23億5,897万ドルと評価され、2032年までに28億9,136万ドルに達すると予想されており、予測期間中のCAGRは2.6%です。ヨーロッパは2024年の世界収益の約22.83%を占めています。この地域は、タイヤの再生とよく一致する循環経済の枠組みに従っています。ドイツ、フランス、イタリアは主要市場であり、貨物規制と炭素削減目標によって推進されています。ECE R109の製品認証により、加盟国全体で安全性のコンプライアンスが確保されます。自治体契約やインセンティブスキームを通じて公共フリートの再生をサポートします。商業採用は、コストと環境の利益を求める長距離輸送業者によって主導されています。原材料の入手が限られているため、ケーシングの再利用への関心が高まっています。地域の再生業者は、品質基準を維持するためにプロセスの標準化に投資しています。
アジア太平洋
アジア太平洋の再生タイヤ市場の規模は、2018年に34億2,528万ドルから2024年に37億9,924万ドルと評価され、2032年までに53億1,843万ドルに達すると予想されており、予測期間中のCAGRは4.3%です。アジア太平洋は2024年に36.76%の最大のシェアを持っています。中国とインドは、広範な貨物、建設、採掘セクターにより、ボリュームでリードしています。強力なアフターマーケットネットワークと低い再生コストが広範な採用をサポートしています。市場は非公式な収集チャネルを通じて使用済みケーシングの入手可能性から利益を得ています。成長はまた、既存のタイヤ資産を再利用する政府主導の輸送電化プログラムによって促進されています。日本と韓国はOEM提携によるプレミアム再生慣行に従っています。東南アジアは都市物流の成長により拡張の可能性を提供しています。地元のプレーヤーは、費用対効果の高いモールドとプリキュアオプションに焦点を当てています。
ラテンアメリカ
ラテンアメリカの再生タイヤ市場の規模は、2018年に5億5,680万ドルから2024年に5億9,307万ドルと評価され、2032年までに7億1,349万ドルに達すると予想されており、予測期間中のCAGRは2.4%です。ラテンアメリカは2024年に世界市場収益の約5.74%を占めています。ブラジルは広大な道路貨物エコシステムにより再生使用でリードしています。フリートオペレーターに対する経済的圧力が再生ソリューションへの高い依存をサポートしています。独立したサービスプロバイダーがほとんどの国で供給構造を支配しています。公共部門のフリート、特にバスは、構造化された再生サイクルを維持しています。非公式な再生業者は品質の強制に課題をもたらします。地元の規制は安全基準を標準化するために改善されています。アルゼンチンとチリも採掘と産業フリートのサポートを通じて成長を提供しています。
中東
中東の再生タイヤ市場の規模は、2018年に3億6,480万ドルから2024年に3億6,782万ドルと評価され、2032年までに4億3,327万ドルに達すると予想されており、予測期間中のCAGRは2.1%です。この地域は2024年に3.56%の市場シェアを持っています。物流、建設、油田輸送におけるフリート運用が再生需要をサポートしています。UAEとサウジアラビアは、インフラ投資の増加により採用をリードしています。再生業者は、地元のサービスを通じてコストに敏感なオペレーターに対応しています。原材料生産の制限がケーシングの再利用と回収を促進しています。国家開発計画の下での持続可能性の義務をサポートしています。新しいタイヤの輸入が再生を費用削減の有効な手段にしています。OEMのパートナーシップは限られていますが、拡大が期待されています。
アフリカ
アフリカの再生タイヤ市場の規模は、2018年に2億0832万米ドル、2024年に2億9456万米ドルと評価され、2032年までに3億3156万米ドルに達すると予測されており、予測期間中のCAGRは1.1%です。アフリカは2024年に世界市場の約2.85%を占めます。市場は、公共および貨物輸送で運営される予算重視のフリートオーナーによって牽引されています。南アフリカは確立された再生サービスネットワークでリードしています。多くの国が中古タイヤの輸入に依存しており、再生は重要な拡張戦略となっています。非公式セクターの存在は標準化と安全性に影響を与えます。地域開発プログラムの支援を通じて進化し続けています。道路貨物活動の増加はタイヤの摩耗を増加させ、長期的な再生の機会を生み出します。エジプトとナイジェリアは、民間フリートの近代化を通じて潜在力を高めています。
主要プレイヤー分析:
- ブリヂストン株式会社 (バンダグ再生タイヤ)
- ミシュラン (ミシュラン再生技術)
- グッドイヤータイヤ・ラバーカンパニー
- コンチネンタルAG (コンチライフサイクル)
- マランゴーニS.p.A.
- タイヤグループインターナショナル (TGI)
- ノキアンタイヤ
- オリバーラバーカンパニー
- クライブルクオーストリアGmbH & Co. KG
- REMA TIP TOP AG
- ビパルラバー
- ホーキンソンタイヤ&再生
競争分析:
再生タイヤ市場は中程度の統合を示しており、世界的なタイヤメーカーと専門の再生企業が地域を超えて競争しています。ブリヂストン、ミシュラン、グッドイヤーなどの主要プレイヤーは、強力なOEMネットワーク、独自のトレッド化合物、認定された再生システムを活用して、長期的なフリート契約を確保しています。ケーシング供給と再生プロセスの両方を管理する企業に有利です。中規模企業は、地域的なリーチ、価格の柔軟性、サービスの応答性を通じて競争します。独立した再生業者は、コストに敏感な市場での地域的な運営と迅速な対応時間を通じて関連性を維持しています。品質検査とプロセス自動化における技術の採用が差別化を生み出します。戦略的な焦点は、フランチャイズネットワークの拡大、ディストリビューターパートナーシップの強化、持続可能性目標に合わせた提供にあります。アジア太平洋地域では、供給の断片化と需要の増加により競争の激化が見られます。強力なブランド信頼とプロセスの一貫性を持つ企業は、商用車セグメント全体で明確な優位性を維持しています。
最近の展開:
- 2024年7月、ブリヂストン株式会社(バンダグリトレッド)は、パッケージ&デリバリーおよびラストマイルデリバリー用途向けに設計されたBDR-AS3リトレッドを発売しました。このトレッドは、サプライチェーンフリートの走行距離とマイルあたりのコストを改善します。
- 2024年5月、タイレコはリトレッドタイヤカンパニーの買収を完了し、生産能力と市場での存在感を拡大し、東部アメリカ合衆国で商業およびフリート顧客により良いサービスを提供します。
レポートのカバレッジ:
この調査レポートは、車両タイプ、プロセスタイプ、販売チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動態、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- OEMとリトレーダーのパートナーシップは、ライフサイクルベースのタイヤサービスを提供するために北米とヨーロッパ全体で拡大します。
- アジア太平洋地域は、物流とオフロードフリート活動の増加により、最も成長する地域であり続けます。
- 政府のリサイクル規制は、公共交通機関と自治体のフリートでのリトレッドのより広範な使用を促進します。
- トレッドゴムと硬化装置の技術的アップグレードにより、リトレッドの信頼性とトラクションが向上します。
- 低コストのリトレッドモデルは、地元のサービスプロバイダーによって主導され、ラテンアメリカとアフリカで成長します。
- ESG目標は、フリートオペレーターが新しいタイヤの代わりに炭素削減の選択肢としてリトレッドを採用することを促進します。
- フランチャイズモデルは、品質管理を伴い、グローバルプレーヤーが細分化された地域市場に参入するのを助けます。
- データ対応のケーシング追跡により、大規模フリートでのリトレッドスケジューリングとライフサイクル計画が向上します。
- 安全認証と製品のトレーサビリティは、先進地域での市場シェアにとって重要になります。
- 企業は、規制基準を満たすために、グリーントレッド化合物と持続可能なプロセスに投資します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リトレッドタイヤ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にリトレッドタイヤ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリトレッドタイヤ市場のセグメントはどれですか?
リトレッドタイヤ市場の成長を促進している主な要因は何ですか?
リトレッドタイヤ市場の主要企業はどこですか?
2024年にリトレッドタイヤ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リトレッドタイヤ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリトレッドタイヤ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10,333.98 million → 2032: USD 13,495.10 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リトレッドタイヤ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リトレッドタイヤ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリトレッドタイヤ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リトレッドタイヤ市場市場の成長要因
- 3.3 リトレッドタイヤ市場市場の抑制要因および課題
- 3.4 リトレッドタイヤ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リトレッドタイヤ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リトレッドタイヤ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リトレッドタイヤ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リトレッドタイヤ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リトレッドタイヤ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリトレッドタイヤ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リトレッドタイヤ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リトレッドタイヤ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リトレッドタイヤ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リトレッドタイヤ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リトレッドタイヤ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリトレッドタイヤ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリトレッドタイヤ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリトレッドタイヤ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリトレッドタイヤ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリトレッドタイヤ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリトレッドタイヤ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリトレッドタイヤ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リトレッドタイヤ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
