
市場概要
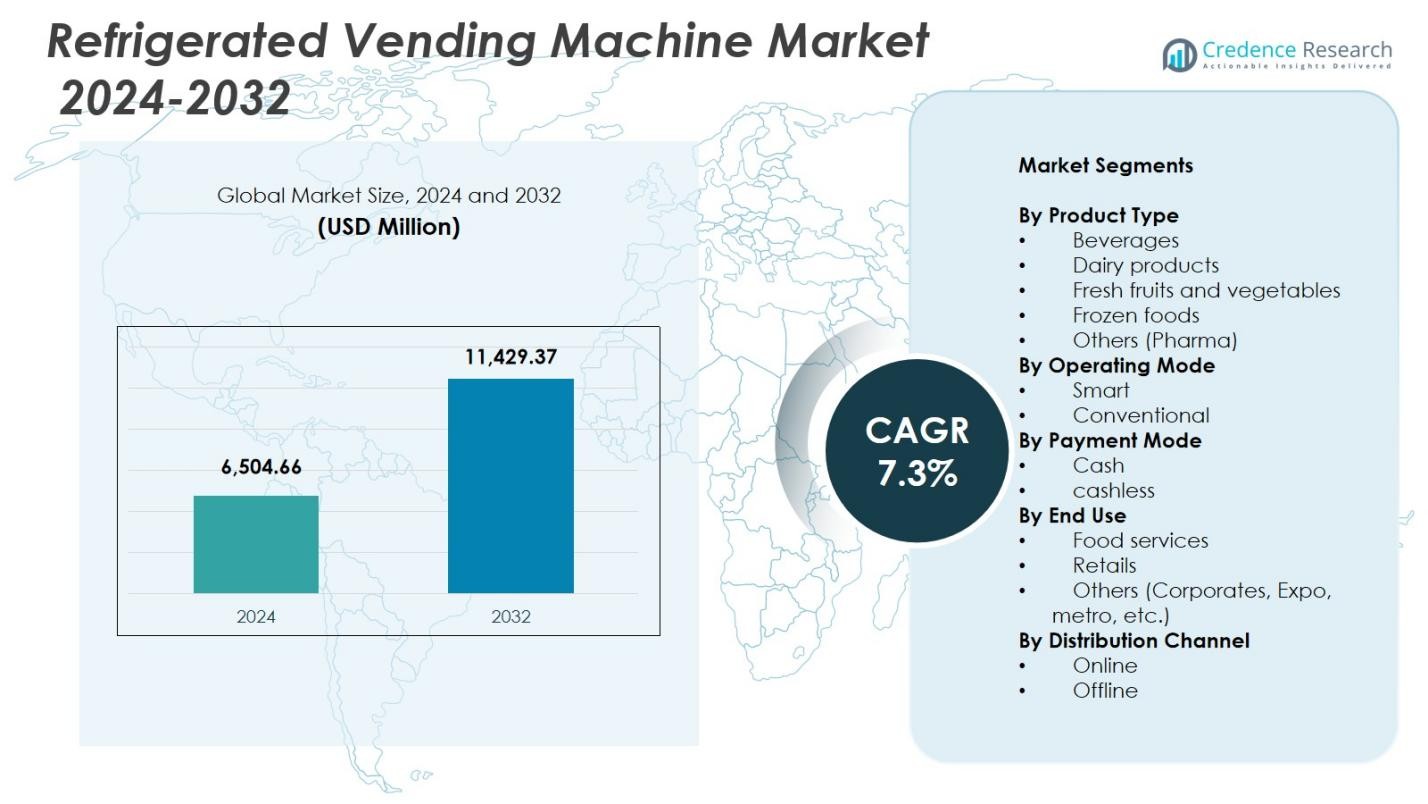
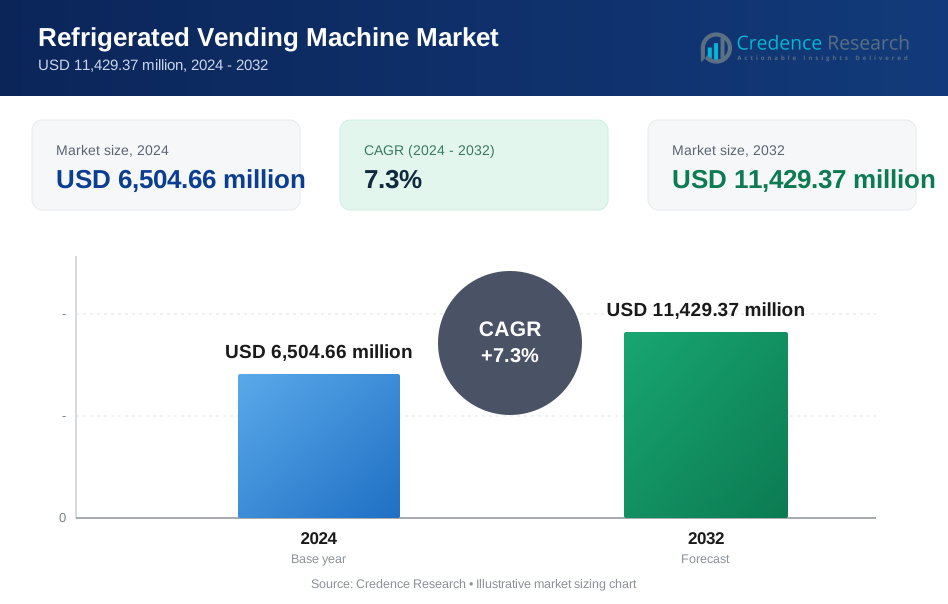
冷蔵自動販売機市場の規模は2024年に65億0466万米ドルと評価され、2032年までに114億2937万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 冷蔵自動販売機市場規模 2024 | USD 6,504.66 Million |
| 冷蔵自動販売機市場、CAGR | 7.3% |
| 冷蔵自動販売機市場規模 2032 | USD 11,429.37 Million |
冷蔵自動販売機市場は、Rockwell Industries、Crane Merchandising、Azkoyen、富士電機、FAS International、Bharat Refrigerations、Rheavendors、Dover、Heatcraft Worldwide Refrigeration、Bianchi Vendingなどの主要メーカーの存在によって形成されており、それぞれが技術革新と多様な製品ポートフォリオを通じて貢献しています。これらのプレーヤーは、商業環境における新鮮で温度に敏感な消費財への需要の高まりに応えるため、高度な冷却システム、スマート接続機能、キャッシュレス決済の統合に焦点を当てています。地域的には、北米が2024年に34.6%のシェアで市場をリードしており、強力なデジタルインフラ、スマート自動販売システムの早期導入、高トラフィックの場所への広範な配置によって支えられています。ヨーロッパとアジア太平洋は、規制遵守、都市拡大、リテールオートメーションの増加によって成長の中心として続いています。
市場の洞察
- 冷蔵自動販売機市場は2024年に65億0466万米ドルに達し、2032年までにCAGR 7.3%で成長する予定です。
- 強力な市場推進要因には、新鮮で冷えた消費準備が整った製品の需要の高まりと、商業スペース全体でのIoT対応のスマート自動販売技術の急速な採用が含まれます。
- 主要なトレンドは、キャッシュレス決済システムの拡大、マイクロマーケットの設置、乳製品、飲料、冷凍食品、医薬品のための冷蔵ユニットの増加展開を強調しており、2024年には飲料が8%のシェアを占めています。
- Rockwell Industries、Crane Merchandising、Azkoyen、富士電機などの主要プレーヤーは、高度な冷却技術、AIベースのモニタリング、モジュラー機械フォーマットに焦点を当てて市場地位を強化しています。
- 地域的には、北米が6%でリードし、ヨーロッパが28.3%、アジア太平洋が26.1%で続き、ラテンアメリカと中東・アフリカは、小売の近代化とデジタル決済の拡大によって新たな需要を記録しました。
 市場セグメンテーション分析:
製品タイプ別:
飲料セグメントは、2024年に41.8%のシェアで冷蔵自動販売機市場を支配しました。これは、すぐに飲める飲料の需要の増加、交通ハブでの自動販売機の設置拡大、および高い販売速度を確保するための継続的な製品回転によって促進されています。オペレーターは、強力な利益率、最小限の腐敗リスク、ソフトドリンク、ジュース、エナジードリンク、機能性飲料をカバーする柔軟なSKUアソートメントのために、飲料の販売を優先しています。一方、栄養の利便性のトレンドが強化される中、乳製品と生鮮品のセグメントは着実に成長しており、冷凍食品と医薬品は冷却技術の向上と温度制御されたディスペンシングシステムの強化の恩恵を受けています。
- 例えば、SandenVendo AmericaのG-Drink HCマシンは、R290冷媒を使用し、6段階で優しく取り扱うためのノードロップ排出を備えた缶、PETボトル、ガラス瓶入りの冷たい飲み物を販売しています。
運用モード別:
スマートセグメントは、IoT対応の自動販売機の急速な採用を反映し、2024年に58.4%の最大シェアを占めました。これにより、リモートモニタリング、動的在庫管理、自動温度制御、予測メンテナンスが可能になります。オペレーターは、運用ダウンタイムを最小限に抑え、製品の鮮度を向上させ、エネルギー使用を最適化するために、スマートシステムをますます好んでいます。需要予測とパーソナライズされた製品推奨のためのAIの統合が進むことで、採用がさらに加速しています。従来のマシンはコストに敏感な場所での関連性を維持していますが、企業がデータ駆動の自動化と強化された消費者体験を優先するにつれて、シェアを失い続け、スマート冷蔵自動販売ソリューションへの市場移行を強化しています。
- 例えば、Farmer's Fridgeは、在庫レベルと温度をリアルタイムで監視して食品の安全性を確保するIoT対応の冷蔵キオスクを展開しており、アルゴリズムが購買の好みを分析して補充を最適化し、廃棄を減らしています。
支払いモード別:
キャッシュレスセグメントは、2024年に62.7%のシェアで市場をリードしました。これは、NFC決済、モバイルウォレット、QRベースのシステム、プリペイドカードを含むデジタルトランザクションに対する消費者の好みの高まりによって支えられています。キャッシュレス対応の自動販売機は、取引速度を大幅に向上させ、現金取り扱いに関連するメンテナンスを削減し、現金関連の損失に対するセキュリティを強化します。小売業者は、スループットとユーザーの利便性を向上させるために、高い人通りの多いエリアでキャッシュレスシステムをますます展開しています。現金支払いのマシンは、農村部や半都市部での存在感を維持していますが、非接触型およびデジタルファーストの支払いエコシステムへの広範なシフトは、キャッシュレス冷蔵自動販売ソリューションの支配力を強化し続けています。
主要な成長要因
持ち運び可能な新鮮で健康的な消費財の需要の高まり
新鮮で冷えた栄養価の高い食品オプションに対する消費者の好みの高まりが、冷蔵自動販売機の需要を大幅に押し上げています。職場の移動性の向上、公共交通ネットワークの拡大、便利な食事と飲料の形式へのシフトが、企業オフィス、空港、ショッピングモール、教育機関での採用を強化しています。乳製品、新鮮な果物、すぐに食べられる食事などの温度に敏感なアイテムを販売する能力が、オペレーターにとっての価値を高め、小売業者が提供を多様化することを奨励しています。この消費者主導のシフトは、持続的な市場拡大を支え、都市部での機械配置密度を高めています。
IoT対応スマート自動販売機技術の進展
技術革新は、IoT接続、AI駆動の分析、およびリアルタイム監視が機械の性能と運用効率を向上させるため、市場成長を加速させる重要な役割を果たします。スマート自動販売システムは、自動温度制御、予測保守、非接触決済、動的商品管理を可能にし、ダウンタイムとエネルギー使用を削減します。これらの改善により、シームレスな取引と個別化された提供を通じて、オペレーターの収益性が向上し、顧客体験が向上します。クラウドベースのプラットフォームの統合により、複数の場所での監視が可能になり、大規模な導入にとって魅力的なスマート冷蔵自動販売機となります。
- 例えば、コカ・コーラは、スマート自動販売機にAIを統合し、リアルタイムの取引パターンと販売データを分析し、場所特有の需要に基づいた動的な商品推奨と自動在庫調整を可能にしています。
キャッシュレスおよび非接触決済インフラの拡大
デジタル決済エコシステムの広範な採用は、キャッシュレスシステムを備えた冷蔵自動販売機の普及を強く促進します。モバイルウォレット、NFC対応カード、QRベースの決済は利便性を高め、取引時間を短縮し、ユーザー満足度を直接向上させます。小売業者とオペレーターは、現金取り扱いコストの削減、盗難リスクの低減、財務追跡の改善の恩恵を受けます。政府と金融機関がデジタルトランザクションを促進する中、自動販売機オペレーターはキャッシュレスモデルへの移行を加速し、より広範な市場浸透をサポートし、高トラフィックでデジタル指向の環境で効率的に運営できるようにします。
- 例えば、Gantnerは、GV6 RFID/NFCリーダーをMDB対応の冷蔵スナックおよび飲料自動販売機に統合し、ユーザーが現金を持たずに冷たい飲み物を購入するために、リストバンドやカードをタップしてプリロードされたクレジットを使用できるようにしています。
主要なトレンドと機会
自動化小売とマイクロマーケットエコシステムの成長
自動化小売モデルは急速に拡大しており、オフィス、病院、物流ハブ、住宅複合施設のマイクロマーケットの一部として冷蔵自動販売機に新たな機会を生み出しています。これらの無人小売形式は、24時間365日、新鮮な食品、飲料、専門アイテムへのアクセスを提供するために、インテリジェントな自動販売システムに大きく依存しています。強化された商品陳列の柔軟性、労働依存の削減、キャッシュレスプラットフォームとの互換性が魅力を強化します。企業がスケーラブルで低メンテナンスの小売ソリューションを求める中、冷蔵自動販売機はセルフサービスコマースの進化を支える主要なインフラとして浮上しています。
- 例えば、REDYREFは、オースティンのハートランドシティクラブオフィスビルにスマートフードフリッジを展開し、Royal Blue Groceryと提携して、従業員向けに新鮮な食事、スナック、飲料を提供しています。
医療、製薬、特殊用途での採用の増加
医薬品および医療分野での新たな用途は、診断キット、ワクチン、OTC医薬品などの温度に敏感な製品を保管するために設計された冷蔵自動販売機に新たな成長の道を提供します。病院、診療所、薬局は、製品のアクセス性を向上させながら、厳格な温度遵守を確保するために、自動ディスペンシングシステムをますます導入しています。このトレンドは、制御されたディスペンシング、トレーサビリティ、営業時間外の利用可能性に対する需要の高まりと一致しています。高度な冷却技術とコンプライアンス駆動の設計を活用するメーカーは、この拡大するニッチ市場での成功に向けて良好な位置にあります。
- 例えば、IMT Vendingの薬局機械は、ワクチンやインスリンを2〜8°Cで保管するためにコンプレッサー冷却を採用しており、温度逸脱を防ぐために冗長センサー、アラーム、継続的な記録を備えています。
主要な課題
高い初期投資とメンテナンスコスト
強力な市場の可能性にもかかわらず、冷蔵自動販売機の高い資本コストは、中小規模のオペレーターにとって大きな障壁となっています。高度な冷却システム、IoTモジュール、スマート決済技術が初期費用を増加させ、長期的なメンテナンス要件を高めます。頻繁なサービス、エネルギー消費、部品交換はさらに運用コストを増加させます。これらの財政的な障害は、コストに敏感な地域での採用を遅らせ、機械の展開密度を制限します。この課題を克服するには、コスト最適化されたデザイン、リースモデル、エネルギー効率の改善されたシステムが必要です。
厳格な温度遵守と運用の信頼性の問題
特に生鮮食品を販売する機械では、一貫した冷却性能を維持することが重要な課題です。温度、湿度、またはコンプレッサーの性能の変動は、製品の劣化、規制の不遵守、顧客の不満につながる可能性があります。ハードウェアの故障や不十分な監視による運用の中断は、収益やブランドの信頼性にさらに影響を与えます。食品安全や消費者保護に関する規制が厳しくなる中、メーカーはリアルタイムの監視、改良された断熱、堅牢な冷却技術を通じてシステムの信頼性を向上させ、一貫した製品品質を確保する必要があります。
地域分析
北アメリカ
北アメリカは、スマートリテール技術の強力な採用、広範なデジタル決済インフラ、高い需要により、2024年に34.6%のシェアで冷蔵自動販売機市場を支配しました。職場、教育キャンパス、交通ハブでのすぐに消費できる冷蔵製品の需要が高まっています。この地域は、自動化された小売フォーマットの急速な拡大とIoT対応の自動販売ソリューションの継続的なアップグレードの恩恵を受けています。健康志向の消費者行動の増加は、新鮮な食品自動販売機の需要をさらに後押ししています。確立されたメーカーの存在と高度な冷却技術への強力な投資が、この地域での市場のリーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは、2024年に28.3%のシェアを占め、一貫した温度管理を維持できる高度な冷蔵自動販売機の採用を促進する厳格な食品安全規制に支えられています。健康的でオーガニック、そして新鮮な冷蔵製品に対する消費者の高い嗜好が、企業オフィス、駅、医療施設での機械の設置を促進しています。地域のキャッシュレスエコシステムへの急速な移行は、デジタル対応ユニットの需要を強化しています。さらに、エネルギー効率の高いコンプレッサーや環境に優しい冷媒など、持続可能性に焦点を当てた革新が規制の優先事項と一致し、主要なヨーロッパ市場でのアップグレードと新規設置を加速しています。
アジア太平洋
アジア太平洋は2024年に26.1%のシェアを獲得し、都市化、小売業の自動化の成長、中国、日本、韓国、インドなどの主要経済国での可処分所得の増加によって推進されています。モール、空港、テックパークを含む商業インフラの拡大は、新鮮で便利な食品アクセスを提供する冷蔵自動販売機の強い需要を生み出しています。この地域の急成長するデジタル決済エコシステムと政府主導のスマートシティイニシアチブは、AIおよびIoT対応の機械の導入を加速させています。乳製品、飲料、生鮮食品の自動販売システムの増加展開は、アジア太平洋を最も急成長している地域市場としてさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に全体市場シェアの6.4%を保持し、小売の近代化努力の拡大と都市部での自動化された便利なソリューションへの関心の高まりによって支えられています。ブラジル、メキシコ、チリなどの国々では、輸送ターミナル、大学、商業ビルで冷たい飲料やスナックの自動販売機の需要が高まっています。デジタル決済の受け入れの改善とインフラの段階的なアップグレードが運用効率を向上させています。しかし、コスト感度と変動する経済状況が大規模な展開を遅らせていますが、オペレーターがスマートでエネルギー効率の高い冷蔵自動販売システムをますます採用することで、長期的な可能性は依然として強いです。
中東・アフリカ
中東・アフリカ地域は2024年に4.6%のシェアを占め、ホスピタリティ、空港、医療環境での自動販売機の採用が増加していることを反映しています。UAE、サウジアラビア、南アフリカでの都市開発の進展と高級商業スペースの拡大が、飲料、乳製品、特殊製品を提供できる冷蔵自動販売機の需要を支えています。キャッシュレス決済の浸透と強力な観光成長が設置をさらに促進しています。高額な設備コストとエネルギー要件に関連する課題にもかかわらず、近代化イニシアチブと便利な冷蔵製品への消費者の嗜好の高まりによって、この地域は安定した成長を示し続けています。
市場セグメンテーション:
製品タイプ別
- 飲料
- 乳製品
- 新鮮な果物と野菜
- 冷凍食品
- その他(医薬品)
運用モード別
- スマート
- 従来型
支払いモード別
- 現金
- キャッシュレス
エンドユース別
- フードサービス
- 小売
- その他(企業、博覧会、地下鉄など)
流通チャネル別
- オンライン
- オフライン
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
冷蔵自動販売機市場は、Rockwell Industries、Crane Merchandising、Azkoyen、富士電機、FAS International、Bharat Refrigerations、Rheavendors、Dover、Heatcraft Worldwide Refrigeration、Bianchi Vendingを含む多様なグローバルおよび地域プレーヤーが特徴です。競争分析によると、主要メーカーは技術的差別化に重点を置き、リアルタイム監視、高度な冷却システム、統合されたキャッシュレス支払い機能を備えたIoT対応機器を提供しています。企業は、運用パフォーマンスを向上させ、ライフサイクルコストを削減するために、省エネルギー冷却技術とAI駆動の在庫管理にますます投資しています。小売チェーン、企業施設、病院、交通ハブとの戦略的パートナーシップは、市場拡大を支援し、展開密度を向上させます。生鮮食品、冷凍品、医薬品販売への製品多様化は、競争力の強化に寄与します。さらに、プレーヤーは、信頼性とユーザーエクスペリエンスを向上させるために、モジュール設計、温度制御の改善、リモート診断を重視しています。これらの戦略により、ベンダーは世界市場でのインテリジェントで安全かつ便利な冷蔵自動販売ソリューションの需要増加に対応することができます。
主要プレイヤー分析
- ロックウェル・インダストリーズ
- クレーン・マーチャンダイジング
- アズコイエン
- 富士電機
- FASインターナショナル
- バラト冷凍機
- レアベンダーズ
- ドーバー
- ヒートクラフト・ワールドワイド・リフリジェレーション
- ビアンキ・ベンディング
最近の動向
- 2025年3月、Wendorはニューデリーで開催されたAAHAR 2025エキスポで新しいスマート自動販売機とスマートロッカーのラインを発表しました。
- 2025年1月、ElanproはWendorの41%の株式を取得し、AIおよびIoTを活用した冷蔵自動販売ソリューションの展開を強化しました。
- 2025年2月、RedyRef Interactiveはハートランドシティの商業クラブにRFID対応の「スマートフードフリッジ」冷蔵自動販売機を導入し、事前包装された食事、スナック、飲料を非接触の「タップ、テイク、ゴー」支払いと在庫追跡システムで提供しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、操作モード、支払いモード、最終用途、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制状況、技術の進歩が業界に与える影響を評価しています。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 都市部での新鮮で冷蔵された消費準備済み製品の需要が増加するにつれ、市場は安定した成長を遂げるでしょう。
- IoT対応およびAI駆動の自動販売機の採用が加速し、運用効率と製品品質が向上します。
- キャッシュレスおよび非接触型支払いの統合が、ほとんどの新設冷蔵自動販売機の標準機能となるでしょう。
- エネルギー効率の高い冷却技術が注目され、運営者は運用コストの削減と持続可能性の遵守を求めます。
- 医療および製薬のディスペンシング用途が拡大し、メーカーに新たな収益機会を創出します。
- マイクロマーケットと自動化小売エコシステムが、高度な冷蔵自動販売システムの展開を促進します。
- 機械の信頼性、リモートモニタリング、予測メンテナンスが重要な競争差別化要因として浮上します。
- カスタマイズ可能な機械フォーマットとモジュラーデザインが、商業環境での幅広いユースケースをサポートします。
- 新興経済国が市場拡大において重要な役割を果たし、小売自動化が加速します。
- 自動販売機運営者と食品ブランドのパートナーシップが製品の多様性を強化し、消費者のエンゲージメントを向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
冷凍自動販売機市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、冷凍自動販売機市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った冷蔵自動販売機市場のセグメントはどれですか?
冷凍自動販売機市場の成長を促進している主な要因は何ですか?
冷凍自動販売機市場の主要企業はどこですか?
2024年に冷凍自動販売機市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 冷蔵自動販売機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の冷蔵自動販売機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,504.66 million → 2032: USD 11,429.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 冷蔵自動販売機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 冷蔵自動販売機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における冷蔵自動販売機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 冷蔵自動販売機市場市場の成長要因
- 3.3 冷蔵自動販売機市場市場の抑制要因および課題
- 3.4 冷蔵自動販売機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 冷蔵自動販売機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 冷蔵自動販売機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、冷蔵自動販売機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 冷蔵自動販売機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 冷蔵自動販売機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は冷蔵自動販売機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 冷蔵自動販売機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 冷蔵自動販売機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 冷蔵自動販売機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 冷蔵自動販売機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新冷蔵自動販売機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の冷蔵自動販売機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の冷蔵自動販売機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の冷蔵自動販売機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の冷蔵自動販売機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの冷蔵自動販売機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の冷蔵自動販売機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの冷蔵自動販売機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 冷蔵自動販売機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
