
市場概要
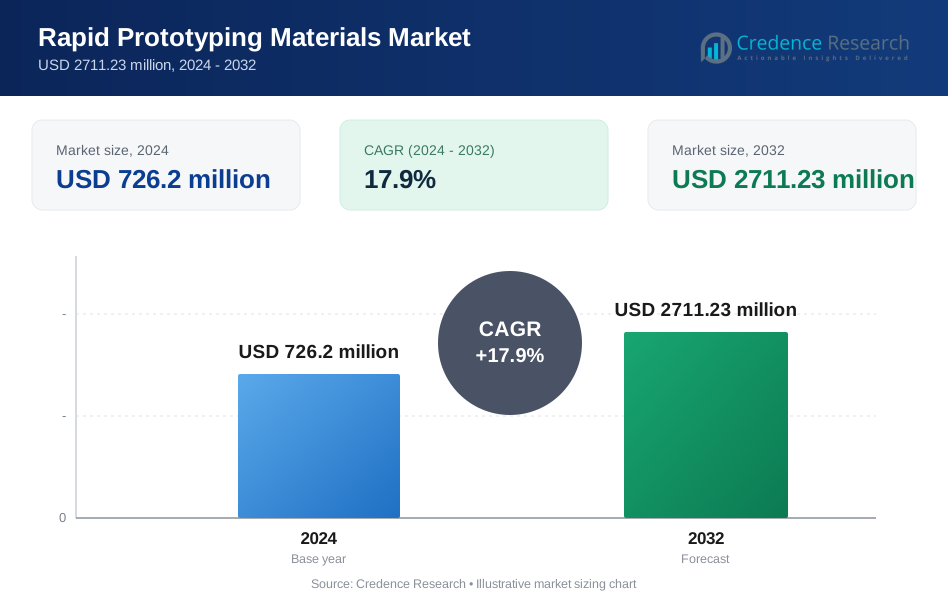
ラピッドプロトタイピング材料市場の規模は2024年に7億2620万米ドルと評価され、2032年までに27億1123万米ドルに達すると予測されており、予測期間中のCAGRは17.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ラピッドプロトタイピング材料市場規模 2024 | 7億2620万米ドル |
| ラピッドプロトタイピング材料市場, CAGR | 17.9% |
| ラピッドプロトタイピング材料市場規模 2032 | 27億1123万米ドル |
ラピッドプロトタイピング材料市場は、先進ポリマー、エンジニアードメタルパウダー、セラミックス、複合ソリューションに特化したグローバルな材料革新者間で強力な競争が特徴です。主要企業は、材料の性能、印刷性、最終使用の耐久性を向上させるために、研究開発投資、能力拡大、3Dプリンティングシステムメーカーとの協力を通じて地位を強化しています。この市場は、自動車、航空宇宙、医療機器のプロトタイピングでの採用が増加しており、高精度で機能的な材料の需要を促進しています。アジア太平洋地域は、広範な製造エコシステム、急速な工業化、拡大する3Dプリンティングインフラに支えられ、正確な38%の市場シェアを持つ主要地域として浮上しています。
市場の洞察
- 市場は2024年に7億2620万米ドルと評価され、2032年までに17.9%のCAGRで2,711.23百万米ドルに達する見込みであり、強力な世界的拡大を反映しています。
- 自動車、航空宇宙、医療プロトタイピングにおける高精度ポリマーと金属粉末の需要の高まりが市場成長を促進し、産業界はより迅速な開発サイクルと機能テストを優先しています。
- トレンドは先進複合材料、リサイクル可能な材料、SLA、SLS、金属AMシステムに最適化された配合を支持し、産業デザインや少量生産での採用を強化しています。
- 競争活動が激化しており、材料メーカーはR&Dを拡大し、純度と性能属性を向上させ、3Dプリンターメーカーと協力して互換性と世界的な供給範囲を改善しています。
- アジア太平洋地域は38%のシェアでリードしており、急速な工業化と製造能力に支えられています。一方、ポリマーは消費財、自動車プロトタイピング、医療モデリング用途での使用が最も多く、支配的な材料セグメントとして残っています。
 市場セグメンテーション分析:
- 材料別
ラピッドプロトタイピング材料市場は、ポリマー系材料がその多様性、低コスト、幅広い積層造形システムとの互換性により、推定48%のシェアを保持して支配しています。加工の容易さ、高い寸法精度、自動車、消費財、医療機器での機能プロトタイピングに適していることが、そのリーダーシップを強化しています。航空宇宙および防衛用途がより強力で耐熱性のある材料を求める中、金属は成長を続けています。セラミックスやその他の特殊材料は、高精度の生体医療用インプラントや電子機器のR&Dとともに着実に進展していますが、ポリマーグレードは継続的な配合改良と幅広いプリンター互換性を通じて支配を維持しています。
- 例えば、東レ株式会社は、高性能な東レカ® T1100G炭素繊維グレードを開発し、324 GPaの引張弾性率と7.0 GPaの引張強度を提供し、航空宇宙構造や高負荷産業部品の精密プロトタイピングに最適化された先進ポリマーマトリックス複合材料を可能にしています。
- 技術別
積層技術は、自動車、航空宇宙、ヘルスケア分野で複雑な形状を生成し、材料の無駄を減らし、設計サイクルを加速する能力により、55%の市場シェアを持つ支配的なカテゴリです。積層技術の中では、手頃な価格と材料の多様性からFDMがリードしており、SLAとSLSは精密で高性能なプロトタイピングのために勢いを増しています。CNC加工や鋳造を含む減法および圧縮法は、高精度の金属部品の安定した需要を維持しています。デジタル製造ワークフローへの強いシフトは、積層プラットフォームを好まれる技術として進化させ続けています。
- 例えば、FPGは最近、年産1,600トンの炭素繊維工場(Renwuコンプレックスの工場A)を新たに稼働させ、高価値のエンジニアリンググレードのプラスチックや複合材料への戦略的シフトを強調しています。
- 用途別
自動車部門は、設計検証、ツーリング開発、軽量部品テストのための迅速なプロトタイプ反復に依存する業界に支えられ、32%の市場シェアで用途の景観を支配しています。OEMやEVメーカーが開発期間を短縮し、機能部品や美的モデルのために積層造形を採用するにつれて、プロトタイピング需要が加速します。医療分野は解剖モデルやインプラント試験の採用が増加し急速に拡大し、航空宇宙用途は精密材料の開発から利益を得ています。学術機関や政府プログラムは研究助成金や技術統合の取り組みを通じて採用を強化し、市場浸透をさらに広げています。
主要成長要因
1. 産業全体での積層造形の拡大
自動車、航空宇宙、医療、消費財部門での積層造形の急速な採用が、先進的なプロトタイピング材料の大きな需要を生み出しています。業界はますます3Dプリンティングを統合し、開発サイクルを短縮し、ツーリングコストを削減し、製品の反復を加速しています。軽量ポリマー、金属粉末、高温複合材料は、エンジニアリングチームがデジタル製造ワークフローに移行するにつれて注目を集めています。OEMが迅速な設計検証と機能部品のテストを優先する中、材料供給者は配合、印刷性、機械的性能の継続的なアップグレードから利益を得ており、持続的な市場成長を強化しています。
- 例えば、Evonik Industriesは、耐久性の高い機能的プロトタイプのために設計された頑丈な白色樹脂であるINFINAM® TI 5400 Lを追加し、INFINAM®フォトポリマーのポートフォリオを拡大しました。この樹脂は、典型的な引張強度約40 MPaと最大200%の高い破断伸びを提供します。
2. 機能的プロトタイピングとカスタム部品の需要増加
美的モデルではなく機能的プロトタイプの生産に重点が置かれることで、耐久性のある高性能材料の需要が高まっています。メーカーは、製品テスト中に現実世界の条件をシミュレートするために、強度、熱安定性、化学耐性が向上した材料を必要としています。この傾向は、医療機器、EV部品、航空宇宙組立品で部品の精度と信頼性が重要であるため、さらに強まっています。患者特有のインプラントからオーダーメイドの産業用部品までのカスタマイズ要件が材料革新をさらに加速させています。このシフトは、先進的なポリマー、金属、複合材料を、複数の産業にわたる迅速で反復的な製品開発サイクルの中核的な推進力として位置づけています。
- 例えば、SABICのULTEM™ 9085樹脂は航空宇宙用途に認定されており、引張強度70 MPaと耐熱変形温度153°Cを提供し、飛行準備が整った機能的なプロトタイプを実現します。SABICはまた、カーボンファイバーで強化されたLNP™ THERMOCOMP™ AM化合物を導入し、20 GPaまでの曲げ弾性率を達成し、積層造形によって製造された高剛性のEVおよび産業用部品をサポートします。
3. 次世代材料配合へのR&D投資の増加
R&Dの進展は、迅速なプロトタイピング材料の能力を拡大する上で中心的な役割を果たします。企業は、寸法安定性と表面仕上げを向上させながら複雑な形状を可能にするエンジニアード樹脂、微細金属粉末、セラミックブレンド、ハイブリッド材料に投資しています。後処理の削減、リサイクル性の向上、高速積層システムとの互換性の確保に向けた努力は、より迅速な採用をサポートします。材料の革新は、医療および航空宇宙用途における規制要件とも一致し、認証主導の設計検証が高品質のプロトタイプを要求します。このような進展は、用途を広げ、技術の主流製造プロセスへの統合を強化します。
主要トレンドと機会
1. 高性能で持続可能な材料の採用の増加
主要なトレンドは、性能が強化され、環境に配慮した材料へのシフトを含みます。バイオベースのポリマー、リサイクル可能な樹脂、低排出金属粉末は、メーカーが持続可能性の目標に合わせる中で注目を集めています。高温複合材料やセラミックベースの材料は、耐久性と精度を可能にすることで、航空宇宙、自動車の電動化、産業用工具における新たな機会を創出します。持続可能なプロトタイピング材料の採用は、循環型製造モデルもサポートします。企業が企業のESGコミットメントを拡大する中で、より環境に優しく、高強度でコスト効率の良い代替品を開発する材料供給者は、新興用途でより大きなシェアを獲得します。
- 例えば、PPG Industriesは、超低VOC含有量で設計されたCORAFLON®粉体塗装技術を導入し、建築用途における極端な耐久性と耐候性を実現しました。同時に、PPGは、PPG AE-244構造フィルム接着剤のように、室温での高荷重用途に対して高いラップシア強度を提供する航空宇宙複合材アセンブリ用の高性能構造フィルム接着剤を提供しています。
2. デジタルワークフローと高度な印刷プラットフォームの統合
迅速なプロトタイピングは、自動スライスソフトウェア、AI駆動の設計ツール、クラウドベースのコラボレーションプラットフォームを含む統合されたデジタルワークフローによってますますサポートされています。これらの機能は、材料の利用を向上させ、精度を高め、開発時間を短縮します。ハイブリッド積層・切削システムは、多段階の製造に適した材料の機会を創出します。SLA、SLS、および金属AMマシンの進歩は、速度、表面仕上げ、構造的完全性に最適化された特殊材料の需要をさらに押し上げます。ソフトウェア、ハードウェア、および材料の融合は、研究機関や産業デザインチーム全体でのエンドユーザーの採用を強化します。
- 例えば、ノベリス(アレリスの買収後)は、鎮江施設で生産された航空宇宙グレードのアルミニウム板を供給しており、幅3.8メートルまでの広幅板の製造が可能です。
3. EV、航空宇宙、医療における産業用途の拡大
電気自動車、航空宇宙の内装部品、手術用ガイド、歯科補綴物、防衛用プロトタイプにおいて、新しい用途の機会が続々と登場しています。これらの産業は、厳しい機械的、熱的、生体適合性の基準を満たす材料を必要としています。軽量複合材料と高精度金属粉末は、性能試験のための構造的に信頼性のあるプロトタイプを可能にします。医療分野では、解剖モデルや患者に合わせた部品が、継続的な材料需要を生み出しています。産業用OEMがイノベーションサイクルを加速するにつれ、迅速なプロトタイピング材料はより深く浸透し、高価値および大量駆動のセグメント全体で新たな収益源を確立しています。
主要な課題
1. 高い材料コストと大量生産のためのスケーラビリティの制限
採用が増加しているにもかかわらず、高級ポリマー、特殊樹脂、金属粉末は依然として高価であり、コストに敏感なセグメントでの使用を制限しています。高純度、厳密な粒子サイズ分布、生体適合性認証が必要な場合、材料の価格はさらに上昇します。これらの制約は大量生産のスケーラビリティを制限し、特定の用途では従来の製造方法の方が経済的です。さらに、先進材料の調達の課題と地域的な供給の制限がリードタイムを延ばします。メーカーはプロトタイピングのスピードと運用予算のバランスを取る必要があり、新興市場や小規模デザイン企業での採用を遅らせる障壁を作り出しています。
2. 技術間での材料性能と互換性の不一致
材料の品質、印刷性、最終用途の性能の変動は、異なる加法および減法プラットフォーム全体で課題を引き起こします。不均一な機械的特性、反り、表面欠陥、機械間の互換性の制限は効率を低下させ、後処理を増加させます。航空宇宙や医療のように厳しい公差を必要とする産業は、材料が再現性基準を満たさない場合に制約を受けます。さらに、急速なイノベーションは材料ポートフォリオを断片化させ、エンドユーザーが最適な材料技術の組み合わせを選択する際の複雑さを増します。これらの制限はシームレスなワークフロー統合を妨げ、迅速なプロトタイピングソリューションの広範な採用を遅らせます。
市場セグメンテーション:
材料別:
- ポリマー
- 金属
技術別:
- 熱溶解積層法 (FDM)
- ステレオリソグラフィー (SLA)
用途別:
- 自動車
- 消費財
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ラピッドプロトタイピング材料市場の競争環境には、東レ株式会社、プレシジョン・キャストパーツ・コーポレーション、フォルモサプラスチックグループ、エボニックインダストリーズ、SABIC、PPGインダストリーズ株式会社、アレリスインターナショナル、サイテック・ソルベイ・グループ、アルコア株式会社、アレゲニー・テクノロジーズ・インコーポレイテッドなどのプレイヤーが含まれます。ラピッドプロトタイピング材料市場は、高性能ポリマー、エンジニアードメタルパウダー、セラミックス、複合材料の開発に注力するメーカーによって形成されています。企業は、自動車、航空宇宙、医療、産業分野での機能的プロトタイプの需要増加に対応するため、機械的強度、熱安定性、印刷性を向上させる革新に重点を置いています。FDM、SLA、SLS、金属添加製造に対応した材料の配合の進歩により、表面仕上げと寸法精度が向上し、後処理の必要性が減少します。持続可能な材料への戦略的投資、生産能力の拡大、3Dプリンターメーカーとの協力により、市場の可視性が強化されます。継続的な研究開発の取り組み、認証に基づく品質改善、グローバルな流通ネットワークが、この進化する市場における主要な材料供給者の競争力をさらに強化しています。
主要プレイヤー分析
- 東レ株式会社
- プレシジョン・キャストパーツ・コーポレーション
- フォルモサプラスチックスグループ
- エボニックインダストリーズ
- SABIC
- PPGインダストリーズ株式会社
- アレリスインターナショナル
- サイテック・ソルベイグループ
- アルコア株式会社
- アレゲニー・テクノロジーズ・インコーポレイテッド
最近の動向
- 2025年3月、ストラタシスは、ボーイング、ノースロップ・グラマン、米空軍、ブルーオリジン、レイセオンなどの主要な航空宇宙/防衛プレイヤーと提携し、F900プラットフォームでの要求の厳しいミッションクリティカルな3Dプリント部品のために、新しい高性能ポリマーAntero 800NAおよび840CN03を認定しました。これにより、飛行準備が整った部品の生産がより迅速、安価、かつ信頼性の高いものになります。
- 2024年10月、トレシークリーニングクロスは、Amazonなどの主要なeコマースサイトやさまざまな専門クリーニング用品店を含む複数の小売業者を通じてオンラインで購入可能になりました。この製品ラインは、定期的に発売されるリサイクル素材を使用した新しいデザインで提供されています。
- 2024年8月、アルコアコーポレーションはアルミナリミテッドを買収しました。この買収により、アルコアは以前60%の株式を保有していたアルコア・ワールド・アルミナ・アンド・ケミカルズ(AWAC)合弁事業を完全に所有することになり、オーストラリア、ブラジル、ギニアなどの主要地域にある複数のボーキサイト鉱山とアルミナ精錬所が含まれます。
レポートのカバレッジ
この調査レポートは、材料、技術、用途、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する産業の市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 市場は、自動車、航空宇宙、医療産業全体で積層造形が標準ツールとなるにつれて拡大します。
- 機能的なプロトタイピングと軽量エンジニアリングをサポートする高性能ポリマーと金属粉末の需要が高まります。
- 製造業者がより厳しい環境目標を採用するにつれて、持続可能でリサイクル可能な材料が注目を集めます。
- SLA、SLS、および金属AMプラットフォームの進歩が、特殊な材料配合の革新を加速させます。
- ハイブリッドな加法-減法システムが、マルチプロセスワークフロー向けに設計された材料の機会を創出します。
- 医療および歯科のプロトタイピングは、生体適合性および患者特有の材料の採用が増加することで成長します。
- 自動化およびAI駆動の設計ツールが材料効率を向上させ、生産サイクルを短縮します。
- 産業の採用は、従来のプロトタイピングを超えた短期間の製造を可能にする材料にシフトします。
- 地域の製造拠点は、サプライチェーン依存を減らすために能力拡張に投資します。
- 材料供給業者と3Dプリンターメーカー間の協力が、次世代の材料互換性を形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のラピッドプロトタイピング材料市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ラピッドプロトタイピング材料市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたラピッドプロトタイピング材料市場のセグメントはどれですか?
迅速なプロトタイピング材料市場の成長を促進している主な要因は何ですか?
迅速プロトタイピング材料市場の主要企業はどこですか?
2024年にラピッドプロトタイピング材料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ラピッドプロトタイピング材料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のラピッドプロトタイピング材料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 726.2 million → 2032: USD 2711.23 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ラピッドプロトタイピング材料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ラピッドプロトタイピング材料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるラピッドプロトタイピング材料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ラピッドプロトタイピング材料市場市場の成長要因
- 3.3 ラピッドプロトタイピング材料市場市場の抑制要因および課題
- 3.4 ラピッドプロトタイピング材料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ラピッドプロトタイピング材料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ラピッドプロトタイピング材料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ラピッドプロトタイピング材料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ラピッドプロトタイピング材料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ラピッドプロトタイピング材料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はラピッドプロトタイピング材料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ラピッドプロトタイピング材料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ラピッドプロトタイピング材料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ラピッドプロトタイピング材料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ラピッドプロトタイピング材料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ラピッドプロトタイピング材料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のラピッドプロトタイピング材料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のラピッドプロトタイピング材料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のラピッドプロトタイピング材料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のラピッドプロトタイピング材料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのラピッドプロトタイピング材料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のラピッドプロトタイピング材料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのラピッドプロトタイピング材料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ラピッドプロトタイピング材料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
