
市場概要
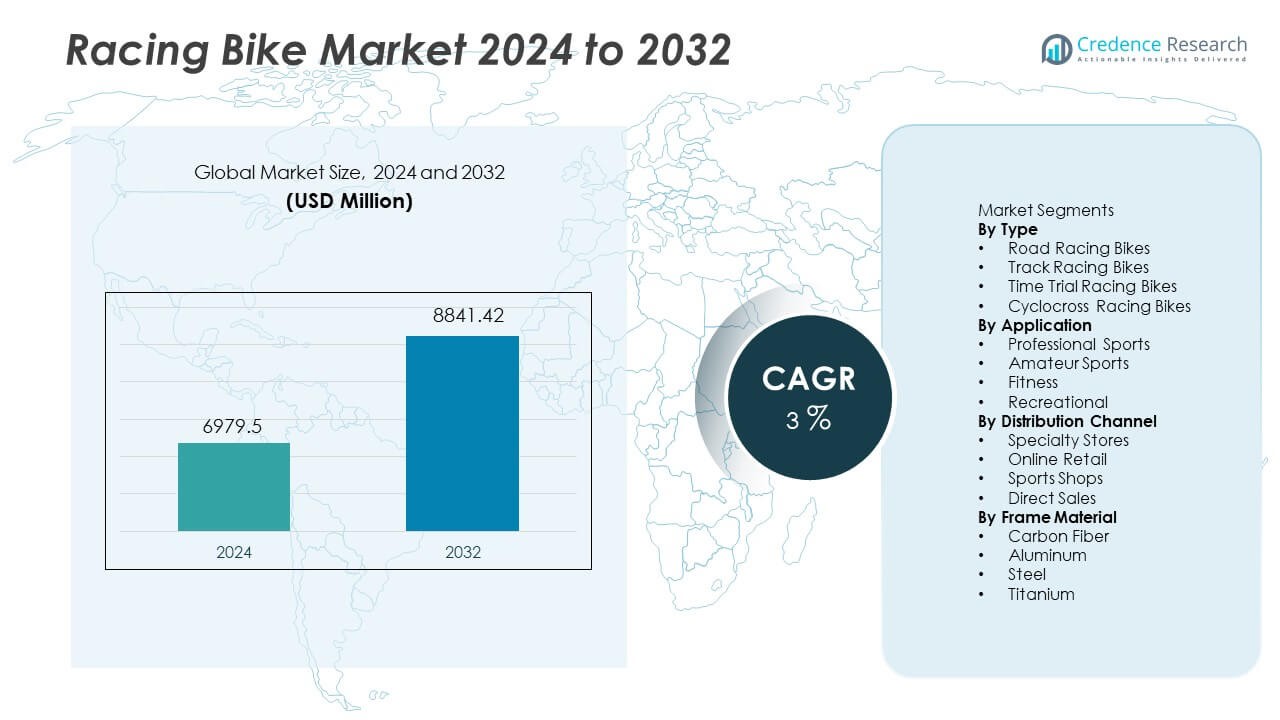
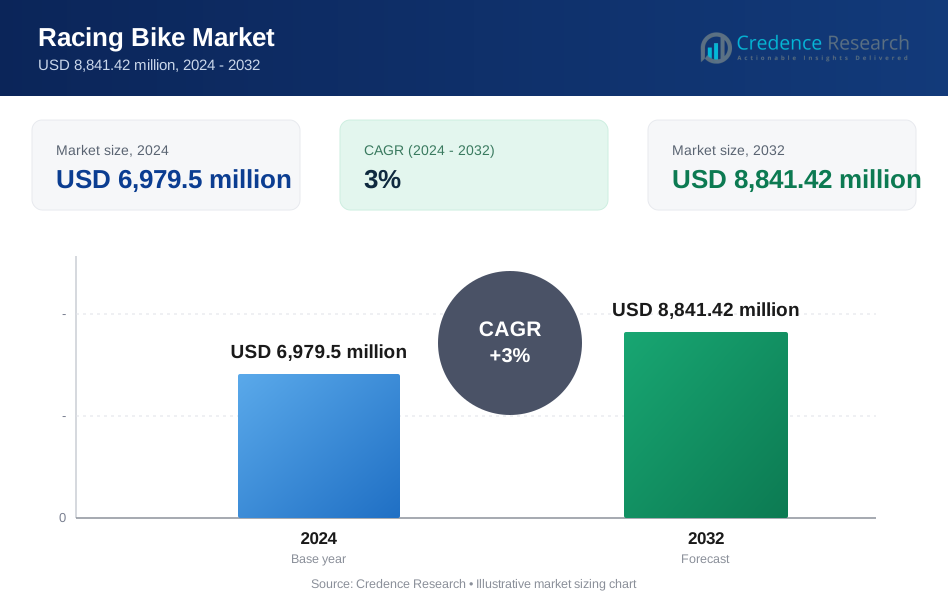
レーシングバイク市場は2024年に69億7,950万米ドルに達しました。市場は2032年までに88億4,142万米ドルに成長すると予測されています。このセクターは予測期間中に3%のCAGRで拡大すると期待されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| レーシングバイク市場規模 2024 | 69億7,950万米ドル |
| レーシングバイク市場、CAGR | 3% |
| レーシングバイク市場規模 2032 | 88億4,142万米ドル |
レーシングバイク市場の主要プレーヤーには、Specialized Bicycle Components、Trek Bicycle、Giant Bicycles、Cannondale、Canyon Bicycles、BMC Switzerland、Merida Industry、Focus Bikes、Colnago、Bianchiが含まれます。これらの企業は、プロフェッショナルなレース基準と耐久サイクリングのニーズをサポートする先進的なカーボンフレーム、空力ジオメトリ、統合されたパフォーマンスコンポーネントに注力しています。ヨーロッパは34%のシェアで主要な地域として位置しており、強力なサイクリング文化、確立されたトーナメント、プロフェッショナルなロードレースイベントへの高い参加率に支えられています。アジア太平洋地域は、フィットネスの普及、サイクリングクラブの増加、中国、日本、オーストラリアでの競技イベントの成長により需要が高まっています。
市場インサイト
- レーシングバイク市場は2024年に69億7,950万米ドルに達し、2032年までに88億4,142万米ドルに達する見込みで、CAGRは3%です。
- 競技サイクリングへの参加の増加と耐久フィットネスへの関心の高まりが、先進的なフレームの採用とプロフェッショナルおよびアマチュアレースセグメントにおけるプレミアム製品の置き換えを促進しています。
- カーボンフレームの革新、空力統合、カスタマイズのトレンドの高まりがプレミアム需要を支え、ロードレーシングバイク全体で迅速なコンポーネントアップグレードを促進しています。ロードレーシングバイクは42%のシェアを持っています。
- 主要企業はスポンサーシップ、パフォーマンスエンジニアリング、軽量素材の開発に注力している一方で、高コストと発展途上地域での限られたサイクリングインフラが広範な採用とボリューム浸透を制限しています。
- ヨーロッパは34%のシェアでリードしており、次いでアジア太平洋が29%、北米が28%です。ラテンアメリカと中東・アフリカは、レース文化の限界とプレミアムパフォーマンス機器への支出の低さから、依然として小規模な市場です。
市場セグメンテーション分析:
タイプ別
ロードレーシングバイクは2024年に42%のシェアを持ち、世界的なレーストーナメントでの強力な使用と長距離耐久イベントへの関心の高まりに支えられて、支配的なタイプとして残っています。トラックモデルは、ベロドローム施設や国家サイクリングプログラムからの安定した需要を得ており、タイムトライアル製品は空力フレームの進歩とカーボン統合から利益を得ています。シクロクロスレーシングバイクは、混合地形の競技やウィンタースポーツクラブでの採用が高まり、伝統的なロードセグメント以外での採用が拡大しています。メーカーは軽量フレームと統合ブレーキシステムを継続的に発売し、速度と安全性を向上させ、プレミアムレンジの需要を直接引き上げています。耐久レースは、消費者の関心が長距離パフォーマンストレーニングや世界中の先進市場での組織化されたロードイベントにシフトする中で、主要な成長ドライバーとして残っています。
- 例えば、スペシャライズドはS-Works Tarmac SL8を導入し、フレーム重量が約685グラムで、以前のSL7プラットフォームと比較して45 km/hで16ワットの抗力削減を報告しました。
用途別
プロのスポーツは国際的なサイクリングイベントへの強い参加とブランドスポンサーシッププログラムにより、総需要の46%を占め、最も高い用途シェアを記録しました。アマチュアライダーは地域イベントやサイクリングクラブを通じて消費者基盤を拡大し、フィットネス志向の消費者は持久力と健康ルーチンの一環としてレーシングモデルを採用しました。レクリエーションライダーは、プレミアム価格なしで競争力のあるパフォーマンスを提供するエントリーレベルのレーシングフレームをますます選択するようになりました。テレビ放送されるサイクリング競技の成長とスポンサーシップ投資の増加は、新しい国々での製品の可視性を強化しました。サイクリングアカデミーとトレーニング機関の拡大は、機器の交換サイクルを加速させました。製品の革新、空力の改善、カスタムフレームジオメトリはプロの使用をさらに促進し、アマチュアの参加はスポーツツーリズムの成長と認定レーシングトラックへのアクセスの拡大から恩恵を受けました。
- 例えば、キャニオンはAeroad CFRをリリースし、多くのプロの勝利で証明された次世代の剛性を持つフレームを作成するためにプレミアムToray M40Xカーボンを使用しました。
流通チャネル別
専門店は流通を支配し、41%のシェアを獲得しました。これは、専門家の相談、カスタマイズされたサイズ設定、プロフェッショナルなコンポーネントフィッティングへのより大きな好みが、パフォーマンスの向上をサポートするためです。オンライン小売はデジタルカタログと構成ツールを通じて急速に拡大し、スポーツショップは中価格帯のレーシング製品を提供する都市部のロケーションで安定したボリュームを維持しました。ブランド所有の店舗や試乗イベントによる直接販売モデルが製品の関与とブランドロイヤルティを促進しました。専門チャネル内でのプレミアムカーボンフレームのより良い入手可能性は、プロとアマチュアライダーの間での高い支出を促しました。オンラインプラットフォームは世界的な配送と季節的なプロモーションを活用しました。デジタル認識の向上と直接カスタマイズが主要な推進力として残り、専門店は強力なアフターサービスと技術サポートの利点により引き続きリードしました。
主要な成長要因
競技サイクリングへの参加の増加
競技サイクリングイベントは国際的および地域レベルで拡大を続けています。レーシングトーナメントはプロとアマチュアライダーの間での製品需要を高めます。スポンサーシップ投資はメディア露出を増やし、プレミアムバイクとのアスリートの関与を改善します。国のサイクリング連盟は、機器のアップグレードを促進するトレーニングサポートを提供します。持久力イベントへの関心の高まりは、先進的なフレームと軽量コンポーネントを好む新しい参加者を引き付けます。ユースプログラムは参加を奨励し、長期的なサイクリング文化の拡大を助けます。主要ブランドはパフォーマンスモデルを促進するために世界的な競技会と提携します。この要因は、確立されたサイクリングネットワークを持つ地域での採用を強化し、多くの先進経済におけるスポーツツーリズムの拡大を促進します。
- 例えば、トレックはLidl-TrekワールドツアーチームにMadone SLRプラットフォームを供給し、山岳地帯を含むさまざまなステージで成功裏に使用し、その多用途なレースバイクとしての能力を示しました。
軽量素材の進歩
カーボンファイバーとチタンフレームの革新は、長距離ライド中の空力性能と高性能をサポートします。メーカーは耐久性や剛性を弱めることなく、重量の削減に注力しています。高度なコンポーネントは、競技用に速度、ハンドリング、登坂効率を向上させます。統合されたブレーキと空力プロファイルは、安全性と安定性を強化します。素材の革新はプレミアム価格を推進し、プロライダーに古いフレームを交換することを促します。複合構造は、厳しい地形でのライド中に衝撃吸収を改善します。研究とレース技術への投資が安定した製品アップグレードを推進します。この要因はブランドの差別化を維持し、競技イベント全体で高級プロフェッショナルセグメントの需要を強化します。
- 例えば、PinarelloはDogma FプラットフォームにTorayca T1100 1Kカーボンを使用し、ラボテストで128 N/mm近くのフレーム剛性を実現しました。Wilier TriestinaはFilante SLRにHUS-MODカーボンを適用し、サイズミディアムビルドで800グラム未満のフレームセットを達成しました。また、ScottはFoil RCにF01エアフォイルシェーピングを導入し、スイスで行われた風洞測定で45 km/hでの抗力値を13ワット削減しました。
フィットネスと持久力文化の成長
消費者が健康改善と個人のパフォーマンス目標のためにサイクリングを採用するにつれて、フィットネス需要が高まっています。ソーシャルメディアプラットフォームは、サイクリンググループやバーチャル長距離チャレンジを通じて参加を促進します。フィットネスアプリは、レーシングバイクの日常使用を増加させるトラッキング機能を促進します。ジムやスポーツアカデミーは、新しいライダーの採用を促進する持久力サイクリングプログラムを追加しています。都市部の人口は、低インパクトの運動と持続可能なアウトドアスポーツにシフトしています。心血管の利益に対する認識の高まりが一貫した需要をサポートします。長い週末ライドの好みの増加も、レーシングフォーマットの選択をサポートします。この要因は、競技スポーツを超えた顧客の関心を拡大し、長期的な製品需要を強化します。
主要なトレンドと機会
eレーシングプラットフォームの拡大
バーチャルレースイベントは、世界中のサイクリストに新しい参加チャネルを提供します。オンラインシミュレーションプラットフォームは、プロフェッショナルサーキットや持久レースを再現する競技を開催します。ライダーは、デジタル抵抗システムと精密なドライブトレイン入力をサポートするレーシングモデルに投資します。スマートトレーナーと接続ソリューションは、家庭ユーザーの関心を強化します。ブランドは、大規模な観客と新しいアスリートを引き付けるeレーシングリーグをスポンサーします。パフォーマンス分析の統合により、データ対応コンポーネントの需要が増加します。スポーツプラットフォームとの技術パートナーシップが長期的なエンゲージメントを生み出します。このトレンドは、プロフェッショナルおよびレクリエーショナルユーザー向けのデジタルアクセサリーとパフォーマンスアップグレードのクロスセリングの機会を開きます。
- 例えば、Wahoo FitnessはKICKRスマートトレーナーにデュアルバンドANT+とBluetooth接続を統合し、非常に高いパワー精度をサポートしています。Tacxは、バーチャルクライム中に大きな最大トルク出力を可能にするNeo 2Tダイレクトドライブ技術を展開しました。Eliteは、Direto XRモデルで没入型eレーシングトレーニングのための実質的なフライホイール抵抗を提供するRealMotion慣性制御を開発しました。
カスタマイズとプレミアムコンポーネントの採用
消費者は、フィット感、空力特性、ハンドリングの好みに合ったカスタマイズされたレーシングバイクを求めています。ライダーは競技のニーズや地形の種類に基づいてフレームのジオメトリー、ホイールのプロファイル、ギアリングを選択します。カスタムオプションはプレミアム価格と高いブランド忠誠心をサポートします。プロのチームは、技術的な優位性を示す精密に設計されたドライブトレインとエアロコンポーネントを採用しています。統合されたコックピットデザインと隠れたケーブル配線の需要は、新しい発売にわたって拡大しています。軽量ホイールと高度なブレーキシステムは、ミッドプレミアムレンジで標準となっています。この機会は、主要ブランドにとって高い利益率をサポートし、プロのライダーや熱心な愛好家の間で頻繁な交換サイクルを促進します。
- 例えば、シマノはレース効率のためにカセットの「スイートスポット」でギアステップを近づけた12速Dura-Ace R9200ドライブトレインを提供し、スムーズで連続したペダリングケイデンスを可能にしました。SRAMは、これまでで最も応答性が高く、迅速で正確なフロントシフトとして知られるRED AXSワイヤレスシフティングを導入しました。
主要な課題
プレミアムレーシング製品の高コスト
プレミアムレーシングバイクは、先進的な素材と高精度のエンジニアリングを必要とし、多くの消費者グループにとって価格を高く保ちます。コストの壁は、価格に敏感な市場でのアマチュアやレクリエーションサイクリストの採用を制限します。エリートプロフェッショナルモデルは、頻繁なコンポーネントのアップグレードを必要とし、総支出をさらに増加させます。多くの購入者は、高い投資要件のために交換の決定を延期します。限られた手頃さが、サイクリング文化がまだ発展途上の新興地域での浸透を遅らせます。競争力のあるブランドはエントリーレベルのモデルを導入しますが、価格は依然として主要な制約です。この課題は、非プロフェッショナルユーザーベース全体でのボリューム拡大を制限し続けます。
発展途上地域の限られたインフラ
多くの発展途上地域では、専用のサイクリングトラックやトレーニング施設が不足しており、競技レース形式への参加を制限しています。都市の交通渋滞や安全性の懸念が、アマチュアライダーの定期的な道路使用を妨げています。熟練したサービスセンターへのアクセスが限られているため、高度なパフォーマンスモデルの採用が遅れます。レースイベントは、強力なサイクリングインフラを持つ既存市場に集中しています。発展途上国は、長期的な参加を促進するために公共プログラムとコミュニティサポートを必要としています。トラックネットワークや安全なサイクリングレーンがないと、市場の浸透は不均一になります。この課題は、ブランドの拡大を遅らせ、新興市場全体でのレーシング文化の発展を制限します。
地域分析
北アメリカ
北アメリカは2024年に28%のシェアを占め、強力なサイクリングスポーツ文化とプレミアムレーシングコンポーネントの広範な採用によって支えられています。アメリカは、大規模な耐久コミュニティとトライアスロンイベントへの参加の増加により需要をリードしています。カナダは、組織化されたサイクリングリーグと都市中心部でのトレーニング施設への投資拡大の恩恵を受けています。技術のアップグレードとパフォーマンスの最適化トレンドにより、製品の交換率は高いままです。ブランドは、競争力のあるユーザーにアピールするカーボンフレームと高度なホイールシステムに焦点を当てています。成長は、サイクリングインフラの開発と両国の地域スポーツ協会からのプロモーション活動に依存し続けます。
ヨーロッパ
ヨーロッパは34%のシェアを持ち、ツール・ド・フランスやジロ・デ・イタリアのような深いサイクリングの伝統と強力なプロレーストーナメントにより、依然として主要な地域市場です。西ヨーロッパ諸国は、大規模なサイクリング参加と高性能モデルにおける軽量素材の早期採用を支援しています。レクリエーショナルサイクリングへの関心の高まりは、エントリーレベルのセグメント浸透を改善します。メーカーはヨーロッパのレースイベント全体でスポンサーシッププログラムを拡大し、消費者のエンゲージメントとブランドの想起を向上させています。製品の革新は、ヨーロッパのレースルートと気候条件に合わせた空力フレームに焦点を当てています。サイクリングに優しいモビリティソリューションに対する政府の支援の増加は、プロおよびアマチュアライダー全体での需要を強化し続けています。
アジア太平洋
アジア太平洋は29%のシェアを占め、中国と日本での競技サイクリングイベントへの関心の高まりと新興のスポーツ文化により、最も急速な成長を記録しました。都市型サイクリングクラブの拡大は、若いライダーの間で高性能バイクの強力な採用を支援しています。アジア諸国におけるカーボンファイバー製造の技術的改善により、西洋ブランドと比較して競争力のある価格設定が可能です。オーストラリアと韓国は、サイクリングスポーツへの参加の増加と高度なレースコンポーネントの需要の高まりを報告しています。アウトドアスポーツと健康改善に対する政府の焦点は、より広範な消費者の認識に貢献しています。アジア太平洋は、レクリエーショナルおよび競技ユーザーベースの拡大により、依然として重要な成長機会です。
ラテンアメリカ
ラテンアメリカは5%のシェアを占め、メキシコ、ブラジル、アルゼンチンでの耐久サイクリングへの関心の高まりによって推進されています。成長は、地域のサイクリングトーナメント、スポーツ小売チェーンの拡大、輸入プレミアムモデルの入手可能性の向上によって支えられています。高コストは、より広い市場浸透の課題であり、プロおよびアマチュアセグメントを比較的狭く保っています。都市型サイクリングの取り組みとフィットネスの意識は、長距離ライディングや週末の活動を奨励し、将来の採用を支援します。小売の拡大とオンライン販売チャネルは、製品のアクセス性を向上させます。市場の見通しは依然として良好ですが、経済の安定性と地域のサイクリングイベントにおける地元のスポンサーシップの支援に依存しています。
中東とアフリカ
中東とアフリカは4%のシェアを持ち、湾岸諸国でのスポーツ観光とプレミアムライフスタイル支出の増加によって徐々に採用されています。UAEとカタールでの地域のサイクリングイベントは、競技レースや高性能ロードバイキングへの参加を促進しています。地元の気候条件は、屋内サイクリングクラブや専門的なトレーニングセンターを好み、高度なフレームに対するニッチな需要を支えています。アフリカは、レクリエーショナルサイクリングと限られたレースインフラによって初期段階の成長を示しています。価格感度は、多くの市場での拡大の主要な障壁です。さらなる発展は、スポーツ振興の取り組み、サイクリングインフラ、国際イベント、主要都市でのプロフェッショナルトレーニングプログラムへの投資に依存しています。
市場セグメンテーション:
タイプ別
- ロードレーシングバイク
- トラックレーシングバイク
- タイムトライアルレーシングバイク
- シクロクロスレーシングバイク
用途別
- プロスポーツ
- アマチュアスポーツ
- フィットネス
- レクリエーション
流通チャネル別
- 専門店
- オンライン小売
- スポーツショップ
- 直接販売
フレーム素材別
- カーボンファイバー
- アルミニウム
- スチール
- チタン
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、Specialized Bicycle Components、Trek Bicycle、Giant Bicycles、Cannondale、Canyon Bicycles、BMC Switzerland、Merida Industry、Focus Bikes、Colnago、Bianchiが含まれます。主要企業は、軽量カーボンフレーム、空力デザイン、統合ブレーキシステムに注力し、レースパフォーマンスを向上させています。グローバルブランドは、スポンサーシップやプロサイクリングチームへの投資を続け、ブランドの可視性を強化し、アマチュアやプロのユーザーの採用を促進しています。メーカーは、特にカーボン複合材料や先進的なホイールシステムにおける研究と素材の革新を強調し、スピードとハンドリングの利点をサポートしています。デジタルプラットフォームは、企業が直接販売やカスタマイズされた構成を促進し、プレミアム収益機会を向上させるのに役立ちます。多くのプレーヤーは、専門小売業者やオンラインチャネルとの流通パートナーシップを拡大し、多様なユーザーグループにリーチしています。一方で、選択的なローカリゼーション戦略は、主要地域での競争力をサポートしています。
主要プレーヤー分析
- Canyon Bicycles
- Specialized Bicycle Components
- Colnago
- Bianchi
- Trek Bicycle
- Merida Industry
- Focus Bikes
- Cannondale
- Giant Bicycles
- BMC Switzerland
最近の動向
- 2025年10月、Colnagoは新しいトラックレーシングバイク「T1Rs」を発表し、Colnagoのラインナップで最速のバイクとされています。
- 2025年9月、Bianchiは140周年を記念して、トップレーシングバイク「Specialissima RC」と「Oltre RC」の限定版「Founder’s Edition」を発表しました。
- 2025年7月、トッププロツアーで走るチームは、ツール・ド・フランスで最も一般的なブランドとしてCanyonとSpecializedのバイクを使用し、今シーズンのハイレベルなロードレースでのこれらのブランドの優位性を示しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、流通チャネル、フレーム素材、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 競争レベルの高まりにより、空力フレームの需要が増加します。
- 軽量カーボンコンポーネントが中高級レンジに広がります。
- プロフェッショナルなスポンサーシップが、新興レーシングチームでの採用を強化します。
- フィットネスと持久力サイクリングが都市市場での売上を押し上げます。
- Eレーシングプラットフォームがデジタルエンゲージメントと製品のアップグレードを促進します。
- ドライブトレインのスマート接続がリアルタイムのパフォーマンスフィードバックをサポートします。
- プレミアムレーシングおよびトライアスロンセグメントでの交換サイクルが短縮されます。
- 地域ブランドがオンライン小売とカスタマイズを通じて拡大します。
- 政府のサイクリングプログラムが新しい地域での参加を促進します。
- 継続的な素材の革新が安全性、速度、長距離パフォーマンスを推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のレーシングバイク市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、レーシングバイク市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年にどのレーシングバイク市場セグメントが最大のシェアを持っていましたか?
レーシングバイク市場の成長を促進している主な要因は何ですか?
レーシングバイク市場の主要企業はどこですか?
2024年にレーシングバイク市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 レーシングバイク市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のレーシングバイク市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,979.5 million → 2032: USD 8,841.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 レーシングバイク市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. レーシングバイク市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるレーシングバイク市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 レーシングバイク市場市場の成長要因
- 3.3 レーシングバイク市場市場の抑制要因および課題
- 3.4 レーシングバイク市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 レーシングバイク市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 レーシングバイク市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、レーシングバイク市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 レーシングバイク市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. レーシングバイク市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はレーシングバイク市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 レーシングバイク市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 レーシングバイク市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 レーシングバイク市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 レーシングバイク市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新レーシングバイク市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のレーシングバイク市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のレーシングバイク市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のレーシングバイク市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のレーシングバイク市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのレーシングバイク市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のレーシングバイク市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのレーシングバイク市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. レーシングバイク市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
