
市場概要
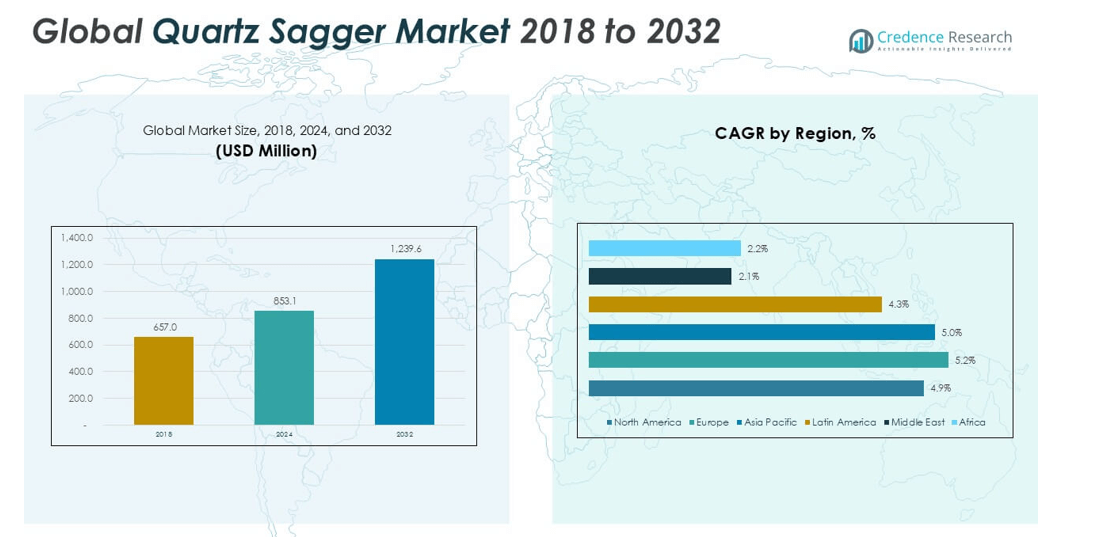
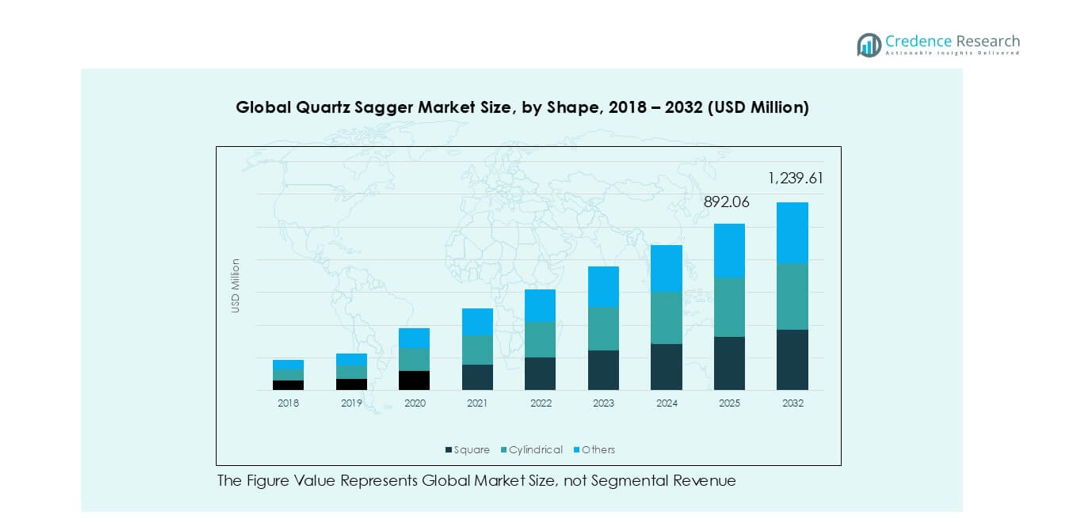
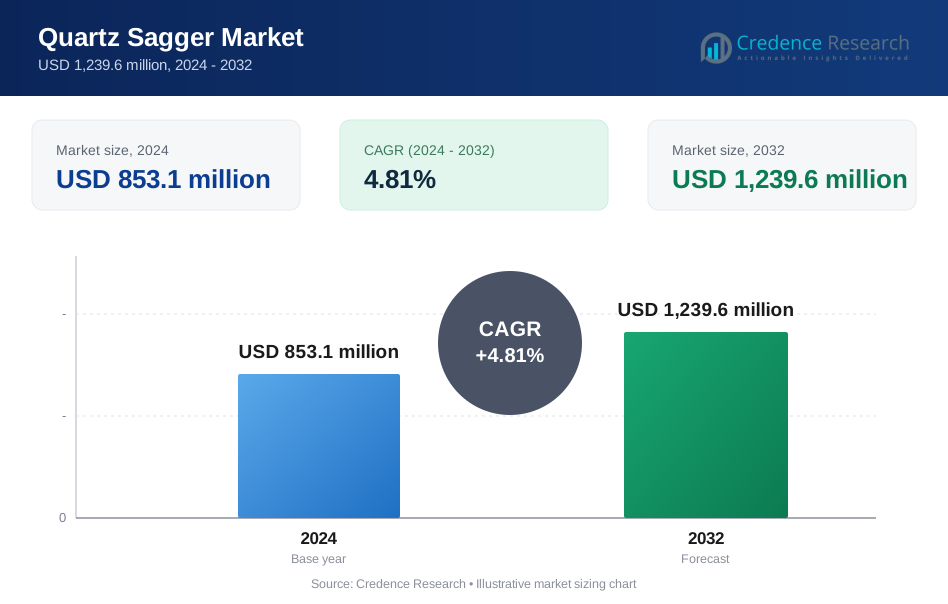
世界のクォーツサガー市場の規模は、2018年に6億5700万米ドルと評価され、2024年には8億5310万米ドルに増加しました。この市場は、予測期間中に4.81%のCAGRで成長し、2032年には12億3960万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のクォーツサガー市場規模 | 8億5310万米ドル |
| クォーツサガー市場、CAGR | 4.81% |
| 2032年のクォーツサガー市場規模 | 12億3960万米ドル |
世界のクォーツサガー市場の主要プレイヤーには、サンゴバン、モルガンアドバンストマテリアルズ、ノリタケ、淄博ゴトレイズインダストリー株式会社、醴陵ゼンセラミック、山東トパワー、マグマグループが含まれます。これらの企業は、高純度のフューズドクォーツグレード、長い熱サイクル耐久性、自動焼結ライン用の精密な成形を通じて競争しています。アジア太平洋地域は、半導体、電子機器、バッテリー材料の生産が強力で、市場の35%を占めています。ヨーロッパは29%で、先進セラミックスと産業加工によって支えられています。北米は26%を占め、チップパッケージングと技術セラミックスからの強い需要に支えられています。世界のプレイヤーは、性能向上のニーズに応えるために、容量を拡大し、純度基準を精緻化しています。
市場の洞察
- 世界のクォーツサガー市場は2024年に8億5310万米ドルに達し、予測期間中に4.81%のCAGRで成長し、2032年には12億3960万米ドルに達する見込みです。
- 半導体、電子機器、先進セラミックスからの強い需要が採用を促進し、生産者は汚染を減らし、長い焼結サイクル中の熱安定性を向上させる高純度のサガーを求めています。
- 主なトレンドには、バッテリー材料加工での使用増加、カスタム大型サガーの成長、自動化の進展に伴う焼成ライン全体での寸法管理の厳格化が含まれます。
- 競争は純度グレード、耐久性、設計された形状に焦点を当てており、サンゴバン、ノリタケ、モルガンアドバンストマテリアルズ、淄博ゴトレイズなどのプレイヤーが容量を拡大し、成形および検査能力を強化しています。制約には、高い生産コストと激しい熱サイクル下での短い寿命が含まれます。
- アジア太平洋地域が35%でリードし、ヨーロッパが29%、北米が26%で続きます。形状別では、四角いサガーが48%のシェアを占め、焼成セラミックスが52%のシェアでアプリケーションをリードしています。
市場セグメンテーション分析:
形状別
スクエアサガーは、高温セラミック焼成ラインでの強力な使用と安定した荷重支持性能により、約48%の支配的なシェアを持っています。これらのユニットは均一な熱伝達をサポートし、長い熱サイクル中のひび割れを減少させます。シリンダー型デザインは、均一なガス流れを必要とする焼結作業によって支持されています。残りのシェアは、特殊な窯で使用されるカスタムフォームが含まれます。EV部品、技術セラミックス、粉末冶金のためにより厳密な寸法安定性を求める生産者が増えるにつれて需要が高まっています。成長はまた、より高い石英純度と繰り返しの熱衝撃下での長い運転寿命に関連しています。
- 例えば、サンゴバンの熱処理ハードウェアで使用される溶融シリカコンポーネントは、約0.55×10⁻⁶/Kの低熱膨張を示し、1,000°C以上で連続運転が可能で、繰り返し高温焼成にさらされるサガーに適しています。
用途別
焼成セラミックスが市場をリードしており、約52%のシェアを持っています。これは、先進セラミックスメーカーが安定した熱挙動のために高純度石英サガーを採用しているためです。これらのサガーは、複数ステップの焼成中の汚染を防ぎ、基板、フィルター、構造部品の欠陥率を低減します。焼結粉末は、金属粉末やバッテリーマテリアルラインでのニッチな使用で安定した成長を示しています。金属の熱処理は小さなシェアを持っていますが、クリーンな雰囲気と長いサイクルの要求から利益を得ています。他の用途には、研究所のプロセスや研究所およびパイロットプラントでの特殊な焼結作業が含まれます。
- 例えば、モーガン・アドバンスト・マテリアルズは、1,400°C以上の焼結荷重に対応するよう設計された溶融シリカおよびアルミナベースの窯用家具を供給しており、長い焼成スケジュールで寸法変化を0.2%以下に抑え、安定した熱性能を必要とするセラミックおよび粉末加工ラインをサポートしています。
エンドユーザー別
エレクトロニクスおよび半導体は、チップパッケージング、セラミック基板、受動部品における超クリーンな焼成ステップの強い需要により、約55%のシェアで最大のエンドユーザーグループです。これらのユーザーは、微量金属の移動を避け、狭い温度ウィンドウをサポートするために高純度石英サガーを採用しています。冶金産業は、合金部品の焼結および熱調整ステップでサガーを使用しています。ガラス産業は、小ロットの熱サイクルやコーティングプロセスで使用しています。他のユーザーには、制御された熱試験のために安定したサガーを必要とする研究センターやパイロットスケールのプラントが含まれます。
主要な成長ドライバー
高純度熱処理の需要増加
先進セラミックスおよびバッテリーマテリアルの使用拡大は、安定した熱容器の必要性を促進しています。石英サガーは低不純物レベルと強い耐熱衝撃性を提供します。これらの特性は、生産者が長い焼結サイクル中の汚染を減少させるのに役立ちます。エレクトロニクス、半導体、EVコンポーネントラインは、金属接触のリスクが低いため、石英を好みます。多くの工場は、歩留まりを改善し、スクラップを減少させるために、古いアルミナサガーをアップグレードしています。焼結システムの自動化は、安定した寸法の需要を増加させています。世界的なファブの拡張も、ボリュームの必要性を増加させています。このシフトは、主要な製造拠点全体で高純度サガーの安定した需要を維持しています。
- 例えば、ノリタケは、熱膨張係数が0.55×10⁻⁶/Kに近く、使用温度が1,000°Cを超えることが認定された合成石英部品を提供しており、繰り返しの焼結サイクル中に安定した形状を維持するのに役立ちます。
半導体および電子機器生産の拡大
半導体の成長は信頼性の高い焼成ステップの必要性を高めます。石英セッターは、基板および部品の加工中に厳密な温度管理をサポートします。これらのセッターは、デバイスの性能に影響を与える微量金属の拡散を防ぐのに役立ちます。チップパッケージング、MLCC、センサー、セラミック基板への投資の増加が採用を促進します。多くのファブはノードサイズが縮小するにつれて清浄度の規則を強化します。石英の性能はこれらの厳しい制限によく適合します。アジアの大規模な電子機器エコシステムは毎年熱処理能力を拡大しています。この拡大は、正確な形状と安定した熱挙動を持つセッターの需要を高めます。強力な設備のアップグレードは、長期的な成長をさらにサポートします。
- 例えば、CoorsTekは、Fe、Ti、Naの不純物レベルを10 ppm以下に抑えた高純度のセラミック焼成ハードウェアを製造しており、先進的な基板やセンサーの製造における清浄な熱処理ステップをサポートします。
先進セラミックスと粉末冶金へのシフト
高性能セラミックスはEV、航空宇宙部品、フィルター、医療機器での使用が増加しています。これらの製品は均一な焼結条件と低い汚染リスクを必要とします。石英セッターは、大量バッチにわたって一貫した熱流を可能にします。粉末冶金プラントも熱処理サイクルを安定させるために石英を採用しています。多くの生産者は、変形せずに繰り返し焼成に耐えるセッターを必要としています。この要件は、長い生産ランにおいて石英を強力な選択肢にします。再生可能エネルギーシステムにおける技術セラミックスの使用増加が需要を拡大します。世界の産業界は現在、長寿命で厳密な公差を持つセッターを求めています。これらのニーズは、年間を通じた安定した注文を促進します。
主要なトレンドと機会
自動化と温度安定性のあるセッターデザインの採用
生産者は歩留まりを改善するために窯と焼結ラインを自動化しています。自動化された取り扱いには、安定した壁、滑らかな表面、再現可能な寸法を持つセッターが必要です。このトレンドは、エンジニアード石英フォーマットの需要を促進します。多くのプラントは、急速な加熱と冷却サイクルをサポートするセッターを求めています。このシフトは、カスタム形状とより強力な純度グレードを提供するようサプライヤーを促します。このトレンドは、先進的な成形および仕上げツールを持つメーカーに明確な機会を生み出します。デジタル検査システムの使用増加も品質ニーズを高めます。より良いトレーサビリティ機能がプレミアム製品のスペースを開きます。
- 例えば、Morgan Advanced Materialsは、CNC加工やレーザーによる寸法チェックを含む先進的な製造および品質管理技術を適用し、自動化された積載および高速サイクル焼結ラインで使用される高温窯家具の形状公差を維持しています。
バッテリー材料と高性能粉末での使用増加
カソードおよびアノード粉末の需要は、世界のEVサプライチェーンで急速に拡大しています。これらの粉末は、厳密な温度制限の下での多段階焼結を必要とします。石英セッターは、エネルギー密度に影響を与える汚染を防ぐのに役立ちます。その熱安定性は、高温での長いサイクルをサポートします。このトレンドは、長い疲労寿命を持つ強化セッターを提供するサプライヤーに機会を生み出します。多くのバッテリープラントは毎年新しい焼結ラインを追加しています。研究所も、クリーンな焼成ステップを必要とする新しい化学をテストしています。これらの開発は、粉末処理における石英セッターの強力な成長見通しを生み出します。
カスタムおよび大型フォーマットのサガーデザインの成長
生産者は、新しい炉の負荷や部品サイズに合ったサガーを必要としています。大型のセラミックプレート、EVコンポーネント、特殊光学部品は、しばしばより広いフォーマットを必要とします。石英の安定性は、寸法制御を失うことなくスケーリングを可能にします。この変化は、サプライヤーがCNC成形や新しい融合方法に投資することを促します。カスタムソリューションはより高い利益率を生み出します。多様な製品ラインを持つ工場は、柔軟なサガーオプションを求めています。これらのニーズは、エンジニアード形状やハイブリッド材料ブレンドの継続的な機会を生み出します。
主要な課題
高い生産コストと価格感度
石英サガーは、高純度の原料とエネルギー集約的な加工を必要とします。これらのステップは、アルミナやコーディエライトのオプションと比較してコストを増加させます。多くの購入者は、特に低利益のセラミックセグメントで価格に敏感です。高いエネルギーコストはさらに生産費用を増加させます。小規模なサプライヤーは品質と手頃な価格のバランスを取るのに苦労しています。一部の購入者はアップグレードを遅らせたり、混合材料のサガーに移行したりします。これらの問題は、コスト制約のある地域での迅速な採用を制限します。原材料価格が急激に上昇すると、市場成長は鈍化します。
極端な熱サイクル下での寿命の制限
石英サガーは熱に耐性がありますが、繰り返しの急速なサイクル下で劣化します。多くの先進的な用途では、高温での長時間の焼成が必要です。熱衝撃や微細な亀裂が時間とともに耐用年数を減少させます。サガーは過負荷や不均一な熱にさらされると歪みます。交換が頻繁に行われると、工場はダウンタイムに直面します。生産者はサガーの完全性を保護するために厳格な炉の制御を維持しなければなりません。これらの信頼性の懸念は、大型のセラミックおよび粉末ラインにとって課題です。
地域分析
北米
北米は2024年の世界の石英サガー市場の約26%を占め、2018年の1億5552万ドルから2024年には2億274万ドルに増加し、4.9%のCAGRに支えられています。成長は、強力な半導体活動、先進的なセラミック生産、および焼結ラインの安定したアップグレードから来ています。米国とカナダの電子企業は、厳しい熱および汚染規則を満たすために高純度のサガーを導入しています。市場は、プロセス制御の厳格化とチップパッケージングおよび精密製造工場の能力拡大により、2032年までに2億9614万ドルに達する見込みです。
ヨーロッパ
ヨーロッパは2024年市場の約29%を占め、2018年の1億7379万ドルから2024年には2億3132万ドルに増加し、2032年までに5.2%のCAGRが予測されています。ドイツ、フランス、英国で先進的なセラミックス、EVコンポーネント、特殊材料が拡大するにつれて需要が増加しています。生産者は、歩留まりの安定性を向上させ、より厳しい焼成基準を満たすために高純度のサガーを採用しています。2032年までに、ヨーロッパは技術的なセラミックスおよび冶金における強力な産業オートメーションとクリーンプロセッシング要件に支えられ、3億4709万ドルに達する見込みです。
アジア太平洋
アジア太平洋は2024年に最大のシェアを占め、2018年の2億1104万ドルから2024年には2億7757万ドルに増加し、5.0%のCAGRに支えられています。強力な半導体出力、技術的なセラミックス製造、およびバッテリーマテリアルの焼結が持続的な需要を生み出しています。中国、日本、韓国、インドは、電子機器およびEVサプライチェーンをサポートするために炉の容量を拡大し、高純度のサガーの採用を促進しています。市場は、粉末冶金アプリケーションにおける継続的な産業スケーリングと拡大を反映し、2032年までに4億1019万ドルに達する見込みです。
ラテンアメリカ
ラテンアメリカは2024年の市場の約11%を占め、2018年の7,083万米ドルから2024年には8,923万米ドルに増加し、4.3%のCAGRを反映しています。成長は、セラミック部品の使用増加、中程度の半導体組立活動、地域の金属産業における熱処理プロセスの採用に起因しています。製造業者は、安定した焼成サイクルをサポートし、汚染リスクを低減するサガーを求めています。2032年までに、この地域はブラジルとメキシコの産業クラスターの拡大に関連して、1億2,433万米ドルに達すると予想されています。
中東
中東は2024年の市場の約5%を占め、2018年の3,141万米ドルから2024年には3,573万米ドルに成長し、2.1%のCAGRを記録しています。需要は、特殊ガラス、技術的セラミックス、小規模電子加工への投資を通じて増加しています。産業界は、一貫した熱分布と長い熱サイクルの安定性を提供する石英サガーを採用しています。2032年までに、この地域は産業多様化プログラムと精密用途向けのクリーンで高純度な材料への関心の高まりにより、4,215万米ドルに達すると予測されています。
アフリカ
アフリカは2024年の世界市場の約3%を占め、2018年の1,446万米ドルから2024年には1,654万米ドルに増加し、2.2%のCAGRに支えられています。成長は控えめですが、着実であり、小規模および中規模のセラミックス、ガラス製造業者、冶金ユニットがより良い熱処理ツールを採用することで支えられています。需要は、基本的な焼成サイクルで耐久性を発揮するサガーに集中しています。2032年までに、市場は徐々に進行する工業化と、主要なアフリカ経済におけるセラミックタイルと材料生産の拡大により、1,971万米ドルに達すると予測されています。
市場セグメンテーション:
形状別
- 四角形
- 円筒形
- その他
用途別
- セラミックスの焼成
- 粉末の焼結
- 金属の熱処理
- その他
エンドユーザー別
- 電子・半導体産業
- 冶金産業
- ガラス産業
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
世界の石英サガーマーケットの競争環境は、純度、耐久性、工学的精度で競争する確立された材料技術企業と専門のセラミック生産者の混合を特徴としています。Saint-Gobain、Morgan Advanced Materials、NORITAKE、Zibo Gotraysなどの主要プレーヤーは、半導体、電子機器、先進セラミックスメーカーにサービスを提供するために、高純度の融解石英グレード、長い熱サイクル寿命、カスタム成形能力に焦点を当てています。多くの企業は、自動化された窯ラインのために一貫した寸法を提供するために、成形、焼結、検査技術の改善に投資しています。新規参入者は、冶金および一般セラミックスのためのコスト効率の高いサガーを提供することで地位を強化しています。炉メーカー、地域ディストリビューター、電子部品サプライヤーとの戦略的パートナーシップは、顧客リーチを拡大するのに役立ちます。市場全体で、企業は製品の信頼性、より厳しい公差管理、高温サイクル中の汚染を制限するクリーンプロセス性能を通じて競争しています。アジア太平洋での継続的な拡大とEV関連材料の需要の増加は、グローバルプレーヤーが能力を強化し、技術サポートサービスを拡大することを促しています。
主要プレイヤー分析
- Zibo Gotrays Industry Co., Ltd
- サンゴバン
- ノリタケカンパニーリミテド
- モルガン・アドバンスト・マテリアルズplc
- 醴陵禅陶瓷有限公司
- 山東トパワーPte Ltd
- マグマグループ
最近の動向
- 2022年12月、シベルコはイタリアのバッサネッティグループを買収しました。このグループは南ヨーロッパでの砂製品の採掘、加工、販売を行う地元企業です。この動きにより、同社の南ヨーロッパでの地位が強化されます。
- 2022年6月、タタ・コンサルタンシー・サービシズ(TCS)は、新しい「クォーツ」が2022年FTFニューステクノロジーイノベーションアワードで「ベストニュー・ポストトレード・ソリューション」に選ばれたと発表しました。クォーツの提供には、MIIs(市場インフラストラクチャ機関)向けのトークン化された証券に関するエンドツーエンドのサービスが含まれています。
レポートのカバレッジ
この調査レポートは、形状、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 半導体および電子機器メーカーがクリーンな熱処理能力を拡大するにつれて、需要は増加します。
- 先進セラミックスおよびバッテリーマテリアルの焼結が安定した長期的な成長を生み出します。
- 高純度のクォーツグレードは、安定性と低汚染のために従来の材料よりも好まれるようになります。
- 窯とハンドリングシステムの自動化により、寸法が一貫したサガーの需要が増加します。
- カスタムおよび大型フォーマットのサガーは、EV、光学、特殊部品での採用が増加します。
- サプライヤーは、寿命と耐熱性を向上させるために新しい成形および融合方法に投資します。
- アジア太平洋地域の製造クラスターがサプライチェーンと生産量を強化します。
- 持続可能性の目標が、長いサイクル寿命と廃棄物を削減したサガーへの関心を押し上げます。
- 炉メーカーや材料メーカーとのパートナーシップが市場のリーチを広げるのに役立ちます。
- 業界全体での品質基準の向上が、プレミアムグレードのクォーツサガーの採用を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルクォーツサガー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルクォーツサッガー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのグローバルクォーツサッガー市場セグメントが最大のシェアを持っていましたか?
グローバルクォーツサガー市場の成長を促進している主な要因は何ですか?
グローバルクォーツサガー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クォーツサガーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクォーツサガーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 853.1 million → 2032: USD 1,239.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クォーツサガーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クォーツサガーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクォーツサガーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クォーツサガーマーケット市場の成長要因
- 3.3 クォーツサガーマーケット市場の抑制要因および課題
- 3.4 クォーツサガーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クォーツサガーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クォーツサガーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クォーツサガーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クォーツサガーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クォーツサガーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクォーツサガーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クォーツサガーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クォーツサガーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クォーツサガーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クォーツサガーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クォーツサガーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクォーツサガーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクォーツサガーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクォーツサガーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクォーツサガーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクォーツサガーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクォーツサガーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクォーツサガーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クォーツサガーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
