
市場概要
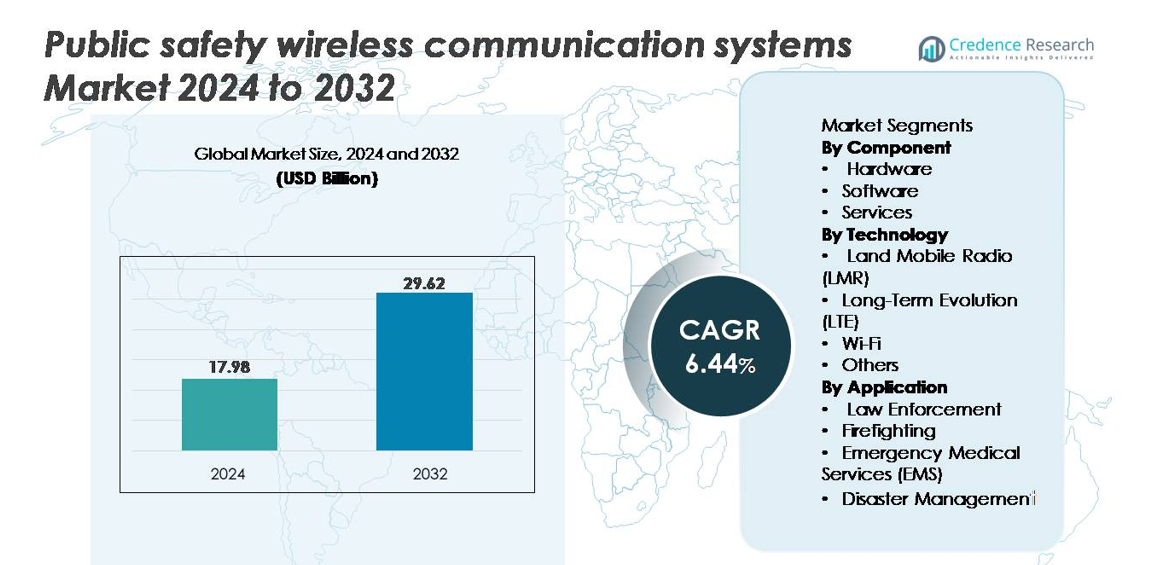
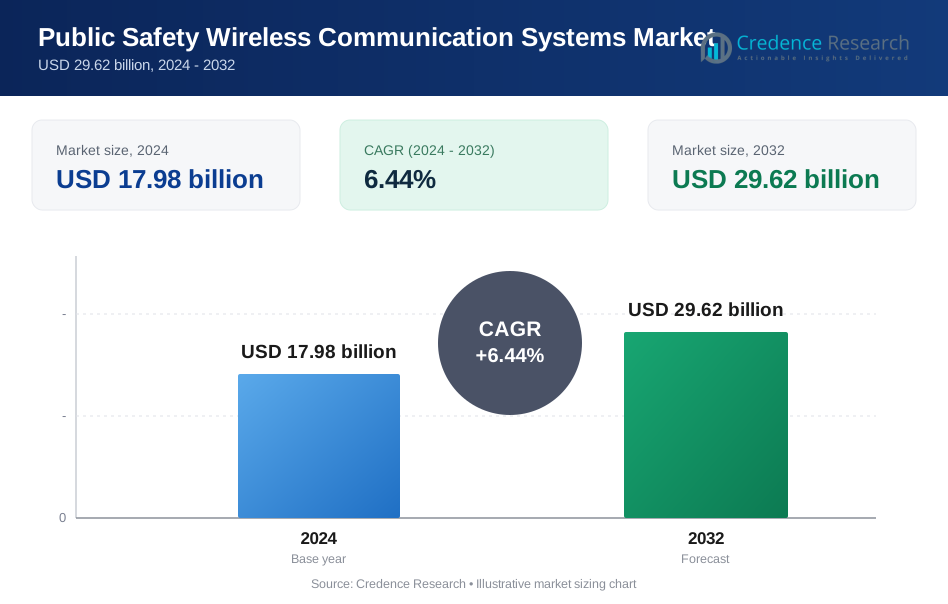
公共安全無線通信システム市場は2024年に179.8億米ドルと評価され、2032年までに296.2億米ドルに達すると予測されており、予測期間中のCAGRは6.44%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年公共安全無線通信システム市場規模 | 179.8億米ドル |
| 公共安全無線通信システム市場、CAGR | 6.44% |
| 2032年公共安全無線通信システム市場規模 | 296.2億米ドル |
公共安全無線通信システム市場は、Ericsson AB、Hytera Communications Corporation Limited、Motorola Solutions, Inc.、Nokia Networks、Cisco Systems, Inc.、JVCKENWOOD Corporation、ZTE Corporation、Airbus Group、Sepura PLC、Harris Corporationなどの世界的に確立されたプレーヤーによって形成されています。これらの企業は、先進的なLMR、LTE/5Gミッションクリティカル通信プラットフォーム、マルチバンドラジオ、暗号化ネットワーク、相互運用可能な指揮・制御ソリューションを提供することで競争しています。北米は、強力な連邦投資、ハイブリッドLMR-LTEシステムの急速な採用、大手技術プロバイダーの存在により、推定34%のシェアで市場をリードしています。ヨーロッパとアジア太平洋地域は、全国的な近代化プログラムと成長するデジタル公共安全イニシアティブによって支えられ、これに続いています。
市場の洞察
- 公共安全無線通信システム市場は2024年に179.8億米ドルと評価され、2032年までに296.2億米ドルに達すると予測されており、予測期間中に年平均成長率6.44%を記録します。
- 市場は、ミッションクリティカルな通信、リアルタイムの状況認識、および法執行機関、消防、EMS、災害管理におけるLMRおよびLTEベースの公共安全ネットワークの大規模なアップグレードの需要増加により急速に成長しています。
- 主なトレンドには、ハイブリッドLMR–LTEアーキテクチャの採用、AI対応の指令センターの拡張、次世代の緊急操作をサポートするためのブロードバンド、IoTセンサー、マルチバンド通信デバイスの統合が含まれます。
- 競争の激化は、Motorola Solutions、Ericsson、Nokia、Hytera、Harris Corporationなどのグローバルプレーヤーが、暗号化ネットワーク、相互運用可能なシステム、ブロードバンド駆動のミッションクリティカルソリューションを通じてポートフォリオを強化することで増加しています。
- 地域別では、北米が約34%のシェアでトップを占め、次いでアジア太平洋(約29%)、ヨーロッパ(約27%)となっています。セグメント別では、ラジオ、基地局、頑丈な通信インフラの広範な展開により、ハードウェアが支配しています。
市場セグメンテーション分析:
コンポーネント別
ハードウェアは、ミッションクリティカルな操作に必要な頑丈な通信デバイス、基地局、中継器、高信頼性ネットワークインフラの広範な展開により、コンポーネントセグメントを支配しています。特にシステムのレジリエンスが重要な遠隔地や高リスクゾーンでの途切れない接続を確保するために、機関はハードウェア投資を優先しています。次世代ラジオ、センサー、相互運用可能なゲートウェイの展開拡大を含む公共安全ネットワークの近代化により、成長がさらに促進されています。政府が旧式の通信フレームワークをアップグレードする中で、ハードウェアはシステムのパフォーマンスと信頼性における基盤的な役割のため、最大のシェアを保持しています。
- 例えば、Motorola SolutionsのAPX NEXT XEの仕様は本物です。このモデルには、4.7インチの手袋対応タッチスクリーン、IP68/IP66保護、および3Wスピーカーが含まれています。HyteraのHR1065 DMR中継器の詳細も正確で、50WのRF出力と最大64チャンネルのサポートが含まれています。
技術別
陸上移動無線(LMR)は、その実績のある信頼性、専用周波数アクセス、および商用ネットワークが失敗する可能性のある過酷な環境での強力なパフォーマンスによって支えられ、支配的な技術として残っています。LMRは、その保証されたカバレッジ、即時のプッシュ・トゥ・トーク機能、および安全で暗号化されたチャネルのため、警察、消防、緊急チームの主要な通信のバックボーンであり続けています。LTEおよびハイブリッドブロードバンド-LMRアーキテクチャが勢いを増しているものの、機関は依然としてミッションクリティカルな音声通信にLMRに大きく依存しています。その長年にわたるインフラストラクチャは、継続的なデジタルアップグレードと拡張された相互運用性基準と相まって、技術ミックスにおけるその主要なシェアを維持しています。
- 例えば、L3HarrisのXL-200Pラジオは、VHF、UHF、および700/800 MHzのマルチバンドサポートとAES-256暗号化による安全な通信を特徴としており、これが本物です。このシリーズは、公式仕様で述べられているように、最大4Wの送信電力レベルにも達します。ケンウッドのNX-5000シリーズは、DMR、NXDN、およびP25のサポートを提供することにおいて正確であり、バッテリーオプションは約2500mAhから3000mAh以上に及びます。
用途別
法執行機関は、犯罪防止、監視、戦術的作戦中のリアルタイム通信、状況認識、調整された対応に対する高い需要により、用途セグメントで最大のシェアを占めています。警察機関は、現場の情報を交換し、部隊を追跡し、管轄区域を超えて業務の継続性を維持するために、安全な無線チャネルに依存しています。ビデオストリーミング、ボディカメラの統合、データ豊富なディスパッチシステムの必要性の高まりは、採用をさらに加速させています。公共の安全に対する圧力が強まり、デジタル警察のエコシステムが拡大する中、法執行機関は高度な通信プラットフォームに多額の投資を続けており、公共安全通信の分野での市場での支配的な地位を強化しています。
主要な成長要因
ミッションクリティカルな通信とリアルタイムの状況認識に対する需要の高まり
市場は、公共安全機関がミッションクリティカルな無線システムにますます依存し、リアルタイムの状況認識、迅速な意思決定、調整された現場作業をサポートするため、強い成長を遂げています。法執行機関、消防サービス、緊急医療チームは、緊急時に即時、信頼性、安全な情報交換を提供できる通信プラットフォームを必要としています。予測不可能な自然災害、都市犯罪の複雑さ、高リスクの公共イベントの急増は、途切れない接続を保証する高性能システムの需要を強化しています。機関は、音声、ビデオ、センサーデータ、地理空間情報の間のギャップを埋めるアップグレードを優先しており、より包括的な対応フレームワークをサポートしています。統合された無線通信システムは、現在、インシデントコマンドオペレーションの基盤を形成し、ディスパッチセンターから現場チームへのシームレスな情報フローを可能にしています。政府が国家のレジリエンス戦略を強化し、現代の公共安全インフラに投資する中、この需要は加速し続け、緊急事態の準備と対応における重要な資産として通信ネットワークを強化しています。
- 例えば、Motorola SolutionsのAPX NEXTには、ミッションクリティカルなデータ更新を迅速にサポートする専用のLTEモデムが含まれています。V500ボディカメラは30 fpsで録画し、フルシフトに対応するバッテリー寿命を提供します。これらの機能は、状況認識を向上させる実際のパフォーマンス駆動型ツールを強調しています。
政府主導の公共安全インフラの近代化
政府の投資と規制の義務は、公共安全の無線通信システムの拡大を大きく促進しています。国や地域の当局は、老朽化したアナログネットワークを、先進的なデジタル、ブロードバンド、相互運用可能なシステムに置き換える近代化イニシアチブを実施しています。重要なインフラ、スマートシティ開発、災害耐性のための資金プログラムは、次世代通信技術の調達サイクルをさらに加速させます。緊急サービスは、国家安全基準、サイバーセキュリティプロトコル、相互運用性フレームワークに合わせたシステムをますます必要としており、統一された通信アーキテクチャの広範な採用を促しています。多くの地域では、政府がブロードバンド対応ネットワークを展開し、リアルタイムビデオ、テレメトリー、フリートトラッキング、緊急警報などの高データアプリケーションをサポートしています。この政策主導の勢いは、地方および国家の安全機関全体でのインフラアップグレードと新しい展開のための安定した長期需要を確保します。その結果としてのエコシステムは、技術革新を促進し、標準化を加速し、レジリエントな通信能力を確保するための官民協力を強化します。
- 例えば、NokiaのAirScaleベースバンドは、1セルあたり最大約90,000の同時接続をサポートし、低遅延の5Gパフォーマンスで高スループットを提供します。Ericssonのミッションクリティカルな提供には、LTE/5Gネットワーク上で公共安全および重要な操作のための信頼性の高いグループ音声/データを可能にするMCPTT(ミッションクリティカルプッシュトゥトーク)が含まれています。
公共安全ネットワークにおけるIoT、AI、ブロードバンド技術の統合の進展
IoTセンサー、AI対応の分析、高速ブロードバンド技術の採用は、公共安全通信システムを再構築し、市場の大幅な拡大を促進しています。緊急対応機関は、監視カメラ、環境センサー、ボディユニット、モバイルデータ端末などの接続デバイスをますます展開しており、これらは堅牢な無線バックボーンを必要とする継続的なデータストリームを生成します。AIを活用した分析は、リアルタイムの脅威検出、予測的リソース配分、自動化されたインシデント報告を可能にし、運用効率を強化します。特にLTEベースのミッションクリティカルプッシュトゥトーク(MCPTT)プラットフォームにおけるブロードバンドの進展は、ライブドローンフィード、車両テレマティクス、リモート診断などの豊富なデータアプリケーションをサポートします。この融合は、状況インテリジェンスを強化し、より迅速で正確な対応戦略を促進します。公共安全環境全体でデジタルトランスフォーメーションが加速する中、機関は高度な分析、マルチモーダルデータ交換、デバイスの相互運用性をサポートできるネットワークを優先しています。接続されたエコシステムへの依存が増す中、高容量で安全かつレジリエントな無線通信インフラへの投資が続いています。
主要なトレンドと機会
ハイブリッドLMR–LTE通信モデルの拡大
主要な業界のトレンドは、従来の陸上移動無線(LMR)とブロードバンドLTEベースのシステムを統合するハイブリッド通信アーキテクチャへの急速なシフトです。LMRはミッションクリティカルな音声サービスにとって不可欠ですが、機関はますますビデオ、データストリーミング、先進的な分析のための高帯域幅能力を必要としています。ハイブリッドシステムは音声とデータのシームレスな統合を可能にし、公共安全チームが従来の信頼性を維持しながら次世代のデジタル機能にアクセスできるようにします。この移行は、ゲートウェイ、マルチモードデバイス、相互運用可能なソフトウェアプラットフォームを提供するベンダーに新たな機会を開きます。MCPTTソリューション、クラウドベースのディスパッチセンター、共有無線アクセスネットワークの採用が増加することで、ハイブリッド展開がさらに加速します。機関がミッションクリティカルな運用を妨げることなく長期的な近代化を達成しようとする中で、ハイブリッドLMR–LTEプラットフォームは戦略的な投資の道となり、インテグレーター、デバイスメーカー、ネットワークサービスプロバイダーに持続的な成長の機会を創出します。
- 例えば、エリクソンのMCPTTプラットフォームは、大規模な緊急ネットワークで1時間あたり10万件以上のプッシュ・トゥ・トークセッションをサポートしています
AI対応の指令・制御プラットフォームの採用拡大
AI駆動の分析プラットフォームは、公共安全通信エコシステム内で最も変革的な機会の一つを表しています。機関は、センサー、監視システム、通信ネットワークからのリアルタイムデータを分析するために、AIを指令・制御センターに統合しています。これらのプラットフォームは、異常を特定し、インシデントのエスカレーションを予測し、脅威の分類を自動化することで、状況認識を向上させます。AIをバックにしたツールは、ディスパッチャーが受信データをより効率的に処理し、重要なイベントを優先し、リソースをより正確に配分することを可能にします。AI対応のマッピング、行動分析、インシデント予測ソリューションを提供する技術プロバイダーにとっての機会が生まれています。テキスト、音声、ビデオ、IoT入力を組み合わせたマルチソースデータ融合の需要が高まることで、AIベースの意思決定支援システムの革新がさらに推進されます。これらの高度なアプリケーションをサポートするために通信ネットワークが進化する中で、AIの採用は拡大を続け、運用の正確性を向上させ、完全に相互接続された緊急環境を可能にします。
- 例えば、ヘキサゴンのHxGN OnCallプラットフォームは、音声パターンとキーワードトリガーを高精度で分析することで、受付時間を短縮するAI支援のコール分類を適用しています
スマートシティ投資とインテリジェントインフラの成長
公共安全の無線通信システムは、都市インフラの自動化と市民の安全向上に焦点を当てたグローバルなスマートシティ開発イニシアチブから大きな恩恵を受けています。政府は、インテリジェント交通システム、環境モニタリングソリューション、緊急警報プラットフォーム、スマート監視ネットワークを高容量の無線通信バックボーンを通じてリンクすることをますます展開しています。このトレンドは、広域接続、機関間の調整、リアルタイムの公共情報システムをサポートするソリューションに機会を開きます。スマートモビリティハブ、統合災害警報システム、接続された街路インフラは、大規模なIoT展開をサポートできる相互運用可能な通信システムへの持続的な需要を生み出します。スケーラブルでクラウド管理され、分析対応のプラットフォームを提供するベンダーは、これらの拡大するスマートシティエコシステムから利益を得るのに適しています。都市化が進み、スマートガバナンスモデルが進化する中で、先進的な無線通信アーキテクチャの役割は、安全で回復力があり、デジタル統合された都市を構築するための中心的なものとなります。
主な課題
機関間およびレガシーネットワーク間の相互運用性の制限
公共安全無線通信システム市場における最も持続的な課題の一つは、多様な機関、管轄区域、および通信技術間でシームレスな相互運用性を達成することです。多くの地域では、レガシーのアナログネットワーク、デジタルLMRシステム、および互いに自然に一致しない新しいブロードバンドプラットフォームの混在が続いています。この断片化は共同作業を複雑にし、情報交換を遅らせ、大規模災害や国境を越えた事件などの多機関対応時に運用リスクを増大させます。レガシーシステムのアップグレードはしばしば高額で技術的に複雑であり、協調的な計画、周波数帯域の調整、およびマルチバンドデバイスの統合が必要です。相互運用性のギャップは、特にビデオ伝送や地理空間分析のような高帯域幅アプリケーションを採用する際に、データ共有にも影響を与えます。これらの制限に対処するには、重要な投資、標準化の取り組み、および長期的な近代化戦略が必要であり、予算制約や老朽化した通信インフラを抱える機関にとって継続的な課題となります。
公共安全通信ネットワークを狙ったサイバーセキュリティの脅威
公共安全通信システムの急速なデジタル化は、機関に対するサイバーセキュリティリスクを高め、主要な運用上の課題を生み出しています。無線ネットワークがブロードバンド、IoTデバイス、クラウドベースのディスパッチシステム、AI駆動の分析を統合するにつれて、攻撃の対象範囲が大幅に拡大します。ネットワーク侵害、ランサムウェア、信号妨害、データ傍受などのサイバー脅威は、ミッションクリティカルな運用を危険にさらし、緊急対応を妨げ、機密情報を危険にさらす可能性があります。多くの公共機関は、特にレガシー機器を使用している場合や資金不足のITフレームワークで運用している場合、相互接続システムを保護するためのサイバーセキュリティの成熟度が不足しています。IPベースの通信への依存が高まる中、暗号化、侵入検知、ゼロトラストポリシー、および耐障害性のあるネットワーク設計がますます必要とされています。ベンダーは、高度なセキュリティプロトコル、継続的な監視、および堅牢な認証メカニズムを実装する必要があります。これらのリスクに対処しないと、運用のダウンタイム、公共の安全の損なわれ、規制の不遵守につながる可能性があり、サイバーセキュリティは市場採用の中心的な障壁となります。
地域分析
北アメリカ
北アメリカは、公共安全無線通信システム市場の最大のシェアを占めており、ミッションクリティカルなLTE、アップグレードされたLMRネットワーク、およびNG911近代化プログラムへの強力な連邦および州レベルの投資によって約34%を占めています。米国は全国的なブロードバンド公共安全イニシアチブ、MCPTT機能の拡張、およびAI対応の指令センターの迅速な統合を通じて採用をリードしています。カナダもまた、災害への耐性を強化し、機関間の相互運用性を強化するために展開を加速しています。高い技術準備度、成熟したインフラ、およびハイブリッドLMR–LTEアーキテクチャの早期採用が、北アメリカのリーダーシップポジションと高度な通信プラットフォームへの継続的な需要を強化しています。
ヨーロッパ
ヨーロッパは市場の約27%を占めており、緊急通信システムの近代化、国境を越えた相互運用性フレームワーク、そして安全なデジタル通信のための強力な規制によって支えられています。EU加盟国は、従来のTETRAシステムからブロードバンド対応の公共安全ネットワークへと移行を続けており、法執行機関、消防サービス、医療対応者間のリアルタイム調整を強化しています。英国、ドイツ、フランスなどの国々は、データリッチなアプリケーションをサポートするために、4G/5Gベースのミッションクリティカル通信インフラを拡大しています。ヨーロッパの構造化された投資プログラム、サイバーセキュリティの義務、統一された安全基準は、国家および地方の緊急運用全体での持続的な技術アップグレードを促進しています。
アジア太平洋
アジア太平洋は市場の約29%を占めており、急速な都市化、災害の増加、政府支援のインフラ開発が反映されています。中国、日本、韓国、インドは主要な貢献者であり、リアルタイムの監視、事件指揮、緊急対応の近代化をサポートするためにブロードバンド公共安全ネットワークを拡大しています。この地域は、アナログおよび断片的なシステムから、LMR、LTE、IoTベースの通信層を組み合わせた統合プラットフォームへと移行しています。スマートシティの展開、高密度都市の安全要件、安全な通信フレームワークへの投資の増加が技術採用を加速させています。アジア太平洋の急速なデジタル変革は、最も急成長している地域市場としての地位を確立しています。
ラテンアメリカ
ラテンアメリカは市場の約6%を占めており、老朽化した通信システムの近代化と、増加する公共安全の圧力の中での機関間の調整の改善が成長を促しています。ブラジル、メキシコ、チリなどの国々は、LMRネットワークをアップグレードし、LTEベースの公共安全ソリューションを採用して、緊急対応、災害耐性、都市の安全インフラを強化しています。予算の制約が全国的な展開を遅らせていますが、高リスク都市地域や重要インフラへのターゲット投資が段階的な進展を支えています。相互運用性、デジタル指令センター、安全な通信基盤を促進する地域イニシアチブが、緊急および法執行機関全体での採用を強化しています。
中東・アフリカ
中東・アフリカ地域は市場の約4%を占めており、特に湾岸協力会議(GCC)諸国でのセキュリティ近代化への投資の拡大を反映しています。UAE、サウジアラビア、カタールなどの国々は、大規模イベント、重要インフラ保護、国家緊急準備をサポートするために、先進的なブロードバンド対応の公共安全ネットワークを展開しています。アフリカでは、都市の安全ニーズと国際援助による近代化プロジェクトにより、採用が徐々に進んでいます。一部地域でのインフラ制約にもかかわらず、安全で相互運用可能で耐久性のある通信プラットフォームへの需要の高まりが、両サブリージョン全体での市場拡大を促進しています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
技術別
- 陸上移動無線(LMR)
- ロングタームエボリューション(LTE)
- Wi-Fi
- その他
用途別
- 法執行
- 消防
- 緊急医療サービス(EMS)
- 災害管理
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
公共安全無線通信システム市場の競争環境は、グローバルなネットワークソリューションプロバイダー、通信機器メーカー、専門的なミッションクリティカル技術ベンダーの混在によって特徴付けられています。Motorola Solutions、L3Harris Technologies、Nokia、Ericsson、Huaweiなどの主要企業が中心的な役割を果たし、LMR、LTE/5Gブロードバンド、ミッションクリティカルなプッシュ・トゥ・トーク機能を組み合わせた統合プラットフォームを提供しています。これらのプレーヤーは、相互運用性フレームワーク、暗号化通信ネットワーク、AI対応の指揮統制アプリケーションにおける進展を通じて競争しています。政府、緊急機関、インフラ運営者とのパートナーシップは、長期的な国内および地域契約を確保するために不可欠です。ベンダーは、ハイブリッドLMR–LTEデバイス、マルチバンドラジオ、クラウドベースのディスパッチシステム、セキュアなIoT対応公共安全ソリューションにますます焦点を当てています。サイバーセキュリティ、ネットワークの回復力、ブロードバンド統合への継続的な投資が競争をさらに激化させています。さらに、地域のプレーヤーやシステムインテグレーターは、コスト効率の高い展開と地域の運用条件に合わせたカスタマイズを提供することで、活発で進化する競争環境に貢献しています。
主要プレイヤー分析
- エリクソン AB
- ハイテラ・コミュニケーションズ株式会社
- モトローラ・ソリューションズ, Inc.
- ノキア・ネットワークス
- シスコシステムズ, Inc.
- JVCKENWOOD株式会社
- ZTE株式会社
- エアバスグループ
- セプラ PLC
- ハリス株式会社
最近の動向
- 2025年6月、エリクソンはブリュッセルで開催されたCritical Communications Worldで、公共保護および災害救援(PPDR)やその他のミッションクリティカルネットワーク向けに設計された次世代高性能アンテナ(Antenna 1005および1006)を発表し、公共安全ユーザーのための安全で信頼性の高いカバレッジを強化しました。
- 2025年4月、モトローラ・ソリューションズはSVXデバイスとAssist AIプラットフォームを導入し、双方向ラジオアクセサリー、ボディカメラ、埋め込みAIアシスタントを組み合わせて、公共安全業務における緊急対応の迅速化と管理業務の負担軽減を支援しました。
- 2024年11月、ハイテラはケルンで開催されたPMRExpo 2024で「より安全な世界のためのイノベーション」として新しいDMRおよびPoCを展示し、DS-6250S SDR基地局、P5シリーズPoCラジオ、SC780ボディカメラを発表し、専門的および公共安全通信を対象としました。
レポートのカバレッジ
この調査レポートは、コンポーネント、技術、アプリケーションおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ハイブリッドLMR–LTEおよび新興の5Gミッションクリティカルネットワークに対する需要が、公共安全通信インフラの近代化を加速させます。
- 機関は、脅威検出、インシデント予測、リアルタイムの意思決定支援を強化するために、AI対応の指揮プラットフォームをますます採用します。
- スマートシティの展開の成長により、センサー、ビデオシステム、IoTインフラにリンクされた統合公共安全ネットワークの機会が拡大します。
- 相互運用性ソリューションが進化し、機関、管轄区域、および混在したレガシー・ブロードバンド環境間でのシームレスな通信を可能にします。
- クラウドベースのディスパッチセンターとリモートオペレーションプラットフォームが、スケーラブルで回復力のある緊急通信のために採用されます。
- 公共安全機関は、ミッションクリティカルシステムを標的とするデジタル脅威に対抗するために、サイバーセキュリティが強化されたネットワークにより多く投資します。
- ウェアラブル技術、ドローン、および接続されたフィールドデバイスが、より高いデータスループットのニーズと豊富な状況認識を推進します。
- ブロードバンド駆動のミッションクリティカルなプッシュ・トゥ・トークサービスが、多くの地域で従来の音声のみのシステムに取って代わります。
- 発展途上国は、災害対応と都市の安全性を向上させるためにインフラのアップグレードを加速させます。
- 世界的なプレイヤーがマルチバンドラジオ、相互運用可能なゲートウェイ、および次世代通信プラットフォームを拡大するにつれて、ベンダー間の競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
公共安全無線通信システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、公共安全無線通信システム市場はどの程度の年平均成長率で成長すると予測されていますか?
この市場の主要なプレーヤーは誰ですか?
公共安全無線通信システム市場の主要企業はどこですか?
2024年に公共安全無線通信システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 公共安全無線通信システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の公共安全無線通信システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17.98 billion → 2032: USD 29.62 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 公共安全無線通信システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 公共安全無線通信システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における公共安全無線通信システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 公共安全無線通信システム市場市場の成長要因
- 3.3 公共安全無線通信システム市場市場の抑制要因および課題
- 3.4 公共安全無線通信システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 公共安全無線通信システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 公共安全無線通信システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、公共安全無線通信システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 公共安全無線通信システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 公共安全無線通信システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は公共安全無線通信システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 公共安全無線通信システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 公共安全無線通信システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 公共安全無線通信システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 公共安全無線通信システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新公共安全無線通信システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の公共安全無線通信システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の公共安全無線通信システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の公共安全無線通信システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の公共安全無線通信システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの公共安全無線通信システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の公共安全無線通信システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの公共安全無線通信システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 公共安全無線通信システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
