
市場概要
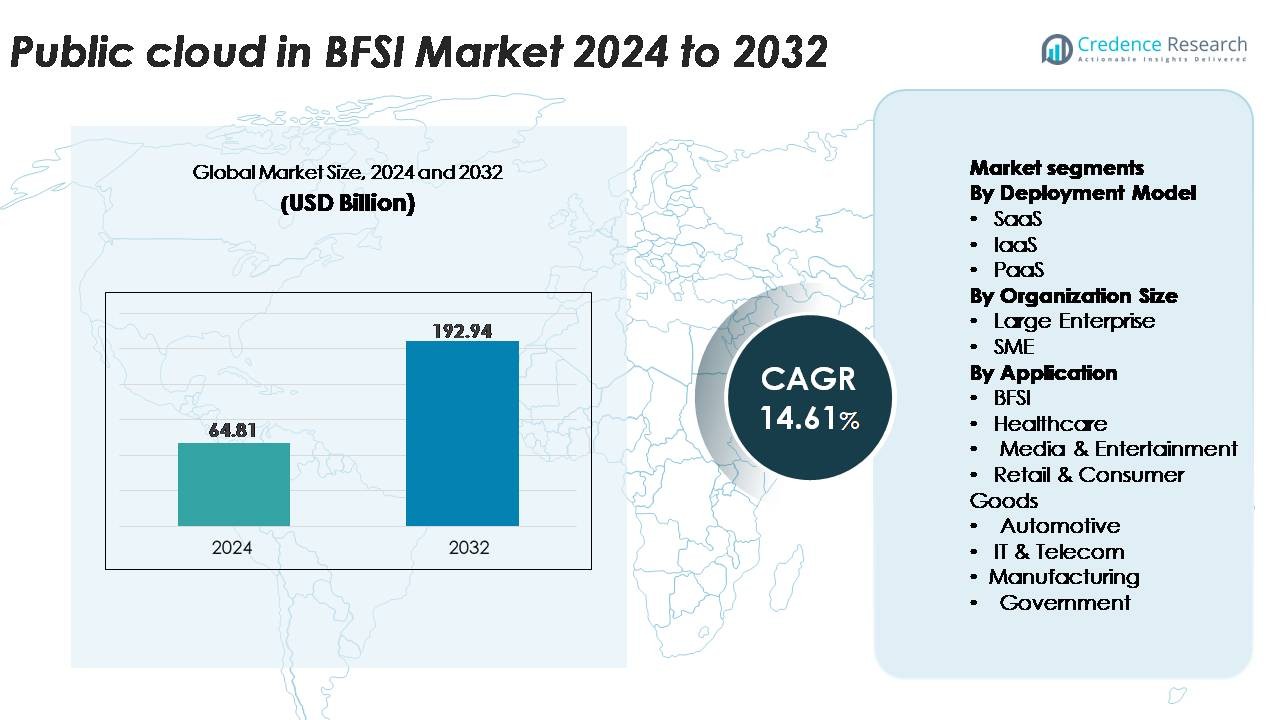
BFSI市場におけるパブリッククラウドは、2024年に648.1億米ドルと評価され、2032年までに1929.4億米ドルに達すると予想されており、予測期間中に14.61%のCAGRで拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| BFSI市場におけるパブリッククラウドの市場規模 2024 | 648.1億米ドル |
| BFSI市場におけるパブリッククラウド、CAGR | 14.61% |
| BFSI市場におけるパブリッククラウドの市場規模 2032 | 1929.4億米ドル |
BFSI市場におけるパブリッククラウドは、銀行や保険のワークロードに合わせた安全でコンプライアンスに準拠したスケーラブルなクラウドアーキテクチャを提供する主要な技術プロバイダーによって形成されています。IBM Corporation、Tencent Cloud、Oracle Corporation、Salesforce、Google LLC、SAP SE、Nutanix、Amazon Web Services、Alibaba Group、Microsoft Corporationなどの主要企業は、金融機関向けの業界特化型クラウドサービス、高度な分析、AI駆動の自動化を拡大し続けています。これらの企業は、データレジデンシーソリューション、マルチクラウド管理、フィンテックエコシステムの統合を通じて競争力を強化しています。北米は約34%のシェアを持ち、積極的なクラウドの近代化と強力な規制の整合性に支えられて市場をリードしており、次いでアジア太平洋とヨーロッパがデジタルバンキングと支払いの近代化を急速に採用しています。
市場の洞察
- BFSI市場におけるパブリッククラウドは、2024年に648.1億米ドルと評価され、2032年までに1929.4億米ドルに達すると予測されており、世界の銀行および保険セクター全体でのデジタルトランスフォーメーションの加速により、14.61%のCAGRを記録しています。
- スケーラブルなインフラストラクチャ、AI駆動の分析、コアバンキングの近代化、強化されたセキュリティフレームワークへの需要の高まりから強力な市場の勢いが生まれており、SaaSは迅速な展開とコンプライアンス対応の機能により最大のセグメントシェアを保持しています。
- 主要なトレンドには、マルチクラウドの採用の急速な拡大、クラウドネイティブな支払いシステムの成長、クラウドプロバイダー、フィンテックプラットフォーム、レグテックベンダー間の協力の増加があり、リアルタイム処理と規制の自動化をサポートしています。
- 競争の激しさは高く、AWS、Microsoft、Google、IBM、Oracle、Alibabaが異業種間のクラウド提供、主権クラウド機能、統合されたサイバーセキュリティサービスを強化し、データレジデンシールールや移行の複雑さといった制約に対処しています。
- 地域的には、北米が約34%のシェアでリードし、次いでアジア太平洋が約30%、ヨーロッパが約28%で、これらの市場全体での強力なクラウドの近代化、デジタル支払いの拡大、オープンバンキングの加速を反映しています。
市場セグメンテーション分析:
デプロイメントモデル別
展開モデルセグメントにおいて、SaaSはBFSI市場のパブリッククラウドを支配し、迅速な実装、モジュール式のスケーラビリティ、デジタルバンキングの近代化イニシアチブとの強い整合性により最大のシェアを獲得しています。金融機関は、ITの負担を軽減し、イノベーションサイクルを加速するために、SaaSベースのコアバンキングモジュール、CRMプラットフォーム、不正検出エンジン、規制報告ツールをますます採用しています。IaaSはコアインフラの統合で注目を集め、PaaSの採用は銀行がクラウドネイティブアプリケーションを構築するにつれて増加しています。しかし、BFSI企業が継続的なアップグレード、サブスクリプションの手頃さ、コンプライアンス対応のマネージドサービスを優先するため、SaaSが成長をリードしています。
- 例えば、Salesforce Financial Services CloudはEinstein AIを活用しており、毎日数百億のAI駆動の予測を行っています。この技術により、リアルタイムの信用スコアリングや顧客エンゲージメントの自動化といった機能が大規模に実現されています。
組織規模別
組織規模の中では、大企業が市場シェアの大部分を占めており、クラウド移行のロードマップの加速、マルチリージョンのフェイルオーバー要件、高度な分析とサイバーセキュリティフレームワークの統合によって推進されています。確立された銀行や保険提供者は、レガシーシステムを近代化し、オムニチャネル運用を合理化し、厳しい規制基準を満たすためにクラウドプラットフォームを活用しています。中小企業は、初期投資を最小限に抑え、事前設定されたセキュリティと自動化機能を活用するために、パブリッククラウドサービスの採用を着実に拡大しています。中小企業の採用がデジタルレンディングやフィンテック業務で増加する一方で、大企業はワークロードの規模と変革予算のために主要な採用者であり続けています。
- 例えば、AWSは105以上のアベイラビリティゾーンを持つグローバルインフラストラクチャを使用してマルチリージョンの金融展開をサポートし、銀行が重要なワークロードの回復時間目標を秒単位で達成できるようにしています。
アプリケーション別
アプリケーションセグメント内では、BFSIが最大のシェアを占めるリーディングサブセグメントであり、銀行、保険会社、フィンテック企業がリアルタイムの決済処理、デジタルオンボーディング、リスクモデリング、規制コンプライアンスの自動化のためにクラウドベースのソリューションをますます採用しています。ヘルスケア、小売、メディア、政府部門もデータ統合と消費者向けデジタルサービスのためにクラウドプラットフォームを採用し、成長に寄与しています。しかし、BFSIは安全なクラウド環境、高度な分析、AI駆動の不正管理システムに大きく依存しているため、依然として支配的です。
主要な成長要因:
急速なデジタルトランスフォーメーションとコアシステムの近代化
銀行や金融機関は、リアルタイムの運用、顧客中心のサービスモデル、デジタルファーストのエンゲージメントをサポートするために、レガシーIT環境の近代化をますます優先しています。パブリッククラウドプラットフォームは、BFSI組織がコアバンキング、決済処理、CRMシステムをスケーラブルなアーキテクチャに移行し、運用の複雑さを軽減し、展開サイクルを加速することを可能にします。機関は、クラウドネイティブのマイクロサービス、コンテナ化、継続的インテグレーションパイプラインを活用して、より迅速な製品更新を提供し、サービスの信頼性を向上させます。この近代化の推進は、モバイルバンキング、即時決済、デジタルレンディングの消費者採用の増加によって強化されています。パブリッククラウドシステムが大量のトランザクションを処理し、高度な分析を統合し、フィンテックエコシステムとのシームレスなAPI接続をサポートする能力は、デジタル加速の継続において中心的な役割を果たします。金融機関が長期的な運用の俊敏性を追求する中で、クラウドベースの近代化は市場拡大の主要な推進力として残ります。
- 例えば、Google Kubernetes Engine (GKE) は、Standard クラスターで最大65,000ノード(バージョン1.31以降)、Autopilot クラスターで最大5,000ノードのクラスター拡張をサポートします。
データセキュリティ、コンプライアンス自動化、詐欺防止の需要増加
データ保護と規制遵守はBFSIエコシステム全体で重要な優先事項であり、組織をセキュリティ自動化、暗号化、デジタルアイデンティティツール、コンプライアンス対応のアーキテクチャを提供するパブリッククラウドプラットフォームに向かわせています。クラウドプロバイダーは、PCI DSS、ISO 27001、GDPR、地域特有の金融規制などのグローバル標準に準拠したフレームワークを提供し、機関のコンプライアンス負担を軽減します。銀行は、クラウドベースの詐欺検出エンジン、行動分析、AI駆動のリスクスコアリングモデルをますます展開し、サイバー攻撃や金融犯罪の増加に対抗しています。パブリッククラウドインフラストラクチャは、ログ監視の自動化、構成ベースライン、制御されたデータガバナンスを通じて監査可能性を向上させます。脅威がより高度化する中で、パブリッククラウドの採用は、適応型セキュリティ、プロアクティブな脅威インテリジェンス、継続的なコンプライアンスの必要性によって推進され、BFSI組織がリスクをより効果的に管理しながら運用の回復力を維持することを可能にします。
- 例えば、AWS GuardDuty は、AWS CloudTrail ログ、Amazon VPC フローログ、DNS クエリログを含む複数のAWSデータソースから数十億のイベントを分析し、ほぼリアルタイムで異常や悪意のある活動を検出します。
デジタル決済、オープンバンキング、API主導のエコシステムの拡大
デジタル決済、オープンバンキングフレームワーク、埋め込み型金融モデルの急速な進化は、金融機関が高速トランザクション処理とシームレスなサードパーティ統合をサポートするためにパブリッククラウドを採用することを促しています。クラウドネイティブAPIは、銀行がフィンテックプラットフォーム、決済ゲートウェイ、デジタルアイデンティティサービスと接続しながら、強力なセキュリティコントロールを維持することを可能にします。パブリッククラウド環境は、即時決済スキーム、国境を越えた送金、リアルタイム決済システムのパフォーマンス最適化を提供し、弾力的な計算能力を必要とします。デジタルウォレット、BNPLサービス、ネオバンク、分散型金融製品の成長は、スケーラブルなクラウドインフラの必要性をさらに強めています。規制当局がオープンバンキングの取り組みを通じてデータのポータビリティと相互運用性を奨励する中で、クラウドプラットフォームは、迅速に革新し、個別化された金融サービスを提供することを目指す機関にとって不可欠です。このエコシステム主導の変革は、市場採用を大幅に促進します。
主要なトレンドと機会:
AI、ML、および高度な分析の採用の加速
パブリッククラウドプラットフォームは、BFSI機関が顧客エンゲージメント、リスクモデリング、引受、ポートフォリオ管理においてAI、機械学習、予測分析を拡大する新たな機会を生み出します。銀行はクラウドベースの分析エンジンを展開し、パーソナライズされたインサイトを提供し、信用スコアリングを自動化し、運用予測を強化します。AI駆動の自動化は、インテリジェントな文書処理、チャットボットベースのサービス、金融取引における異常検出もサポートします。クラウドプロバイダーが事前にトレーニングされたモデル、GPUアクセラレーション、統合されたデータレイクアーキテクチャを提供することで、採用がよりコスト効果的で迅速に展開可能になります。ハイパーパーソナライゼーション、自律金融、アルゴリズムによる意思決定への強調が高まる中、BFSI内でクラウド対応のAIエコシステムに長期的な機会が生まれます。
- 例えば、GoogleのVertex AIは、最大16,384のTPU v5eチップを使用したポッドで大規模モデルをトレーニングでき、不正検出やリスクスコアリングのワークロードを高速で実行できます。
ハイブリッド、マルチクラウド、および主権クラウドアーキテクチャの成長
金融機関は、規制遵守、データ居住要件、運用の柔軟性をバランスさせるために、ハイブリッドおよびマルチクラウド戦略をますます採用しています。このトレンドは、安全な相互接続、統一されたワークロード管理、機関固有のデータローカリゼーションフレームワークを提供するパブリッククラウドプロバイダーにとって重要な機会を生み出します。主権クラウドの取り組みは戦略的優先事項として浮上し、BFSI組織が国境内に機密ワークロードを保存しながら、グローバルなクラウドイノベーションへのアクセスを維持できるようにします。マルチクラウドの採用は、ベンダーロックインを軽減し、冗長性を通じてレジリエンスを向上させます。金融規制当局が運用の継続性とリスク分散を促進する中、ハイブリッドおよびマルチクラウドモデルは注目を集め、市場の成長の可能性を拡大します。
- 例えば、MicrosoftのCloud for Sovereigntyは、60以上のAzureリージョンでの展開をサポートし、10,000以上の組み込みコンプライアンスコントロールを通じてポリシーの施行を可能にし、規制されたデータが承認された管轄区域内に留まることを保証します。
クラウドベースのバンキング・アズ・ア・サービス(BaaS)とフィンテックの協力の拡大
BaaSプラットフォーム、デジタルオンボーディングソリューション、および組み込み金融サービスの台頭により、BFSIにおけるパブリッククラウドの採用に新たな機会が生まれます。クラウドプロバイダーは、フィンテック企業、コアバンキングベンダー、デジタル決済ソリューションプロバイダーとますます提携し、モジュラーでAPI対応のエコシステムを構築しています。これらの協力は、デジタル専用銀行、マイクロレンディングサービス、ウェルステックプラットフォーム、インシュアランステック製品の迅速な立ち上げをサポートします。パブリッククラウドインフラストラクチャは、低遅延の統合と顧客向けアプリケーションのスケーラブルな展開を可能にします。より多くの機関がプラットフォームベースのビジネスモデルに移行するにつれて、クラウド対応のBaaSは主要な機会領域となり、金融バリューチェーン全体でのイノベーションと新たな収益源を促進します。
主要な課題:
規制の複雑さ、データ居住制約、および監査要件
パブリッククラウドの採用が加速する中、金融機関はデータストレージ、国境を越えたデータ転送、運用の継続性、監査の透明性に関連する厳しい規制の義務を満たす上で大きな課題に直面しています。多くの地域では、機密性の高い金融データを国内に留めることが求められ、パブリッククラウドのワークロードをどのように展開できるかが制限されます。監督ガイドラインの頻繁な更新は、継続的なリスク評価、ベンダー監査、コンプライアンス報告を要求し、運用の負担を増加させます。機関はまた、共有責任モデル、暗号化ポリシー、第三者アクセス制御への可視性を維持する必要があります。これらの規制の複雑さは移行のタイムラインを遅らせ、革新を損なうことなく遵守を確保するために強固なガバナンスフレームワークを必要とします。
レガシーシステムの統合、スキルギャップ、および移行の複雑さ
レガシーのコアバンキングシステムを最新のクラウドアーキテクチャと統合することは、BFSI機関にとって主要な課題のままです。多くの銀行は、緊密に結合されたアプリケーションを持つ数十年前のメインフレームを運用しており、クラウド移行は技術的に複雑でリソースを多く消費します。DevOps、コンテナオーケストレーション、マイクロサービス設計などのクラウドネイティブスキルの不足は、変革の取り組みをさらに遅らせます。移行には、潜在的なダウンタイム、データ同期の問題、アーキテクチャの再設計など、高い運用リスクも伴います。機関は、日常業務と近代化の取り組みをバランスさせる必要があり、段階的な移行が不可欠です。これらの統合とスキルの課題は、パブリッククラウド展開の長期的な強力な利点にもかかわらず、採用を遅らせ続けています。
地域分析:
北アメリカ
北アメリカは、クラウドネイティブのバンキングプラットフォームの強力な採用、デジタル決済の近代化、厳格なサイバーセキュリティフレームワークによって約34%の最大のシェアを占めています。大手銀行や保険会社は、レジリエンスを強化し、コンプライアンスの自動化を強化し、リアルタイム分析をサポートするために、コアワークロードのパブリッククラウドへの移行を加速しています。米国は成熟した金融インフラと強力なクラウドとフィンテックの協力に支えられ、展開をリードしています。カナダはデジタルバンキングの変革とオープンバンキングの準備に対する投資の増加で続いています。この地域の高度な規制の整合性と高い革新支出は、市場成長の主要な貢献者としての地位を維持し続けています。
ヨーロッパ
ヨーロッパは、PSD2、GDPR、オープンバンキングの義務に対応するために、小売銀行、決済、保険にわたるクラウドサービスの急速な採用により、世界市場の約28%を占めています。英国、ドイツ、北欧諸国などの国々がクラウド移行の取り組みをリードし、データ主権、主権クラウドパートナーシップ、国境を越えたデジタル決済の標準化を強調しています。金融機関は、クラウド対応の分析、詐欺検出、デジタルオンボーディングソリューションをますます展開しています。グローバルなクラウドプロバイダーとヨーロッパの規制当局との協力の増加は、コンプライアンス対応のクラウド採用をさらに加速させます。この構造化された規制エコシステムは、ヨーロッパの高価値な地域貢献者としての地位を強化しています。
アジア太平洋
アジア太平洋地域は市場の約30%を占めており、大規模なデジタルバンキングの拡大、フィンテック活動の増加、中国、インド、日本、東南アジアでのクラウド投資の持続により、最も急成長している地域として浮上しています。銀行はリアルタイム決済、デジタル融資、高ボリュームのモバイルバンキング環境をサポートするためにパブリッククラウドを採用しています。政府主導のデジタル経済イニシアチブと国家クラウド政策がBFSIの移行を加速させています。この地域ではまた、AI駆動の不正検出とクラウドベースのコンプライアンスプラットフォームの強力な採用も見られます。急速に拡大する顧客基盤とモバイルファーストサービスへの高い需要により、アジア太平洋地域はスケーラブルなクラウドインフラストラクチャへの強い需要を生み続けています。
ラテンアメリカ
ラテンアメリカは、レガシーシステムを近代化しデジタルバンキングサービスを拡大する銀行の間でクラウド採用が増加していることに支えられ、世界市場シェアの約5%を占めています。ブラジルとメキシコが展開をリードし、金融機関はクラウドベースの支払いレール、デジタルオンボーディング、サイバーセキュリティの近代化に投資しています。特にデジタルウォレットやマイクロレンディングにおけるフィンテックの拡大がパブリッククラウドの需要をさらに押し上げています。国によって規制の明確さは異なりますが、クラウドパートナーシップの増加と国家デジタルトランスフォーメーションプログラムが採用を加速させています。インフラストラクチャの課題があるにもかかわらず、モバイルバンキングの普及が進み、デジタル金融アクセスへの消費者の需要が高まっていることから、この地域は新たな機会を提供しています。
中東・アフリカ
中東・アフリカ(MEA)地域は市場の約3%を占めており、UAEやサウジアラビアを含む湾岸協力会議経済でクラウド採用が加速しています。銀行はコンプライアンスを強化し、デジタル決済をサポートし、AI駆動の顧客エンゲージメントソリューションを展開するためにクラウドプラットフォームに投資しています。サウジアラビアのデジタル化イニシアチブやUAEのクラウドファースト戦略などの国家クラウドおよびデータ居住政策がBFSIの移行を促進しています。アフリカでは、モバイルバンキングエコシステムの成長とフィンテックの革新がスケーラブルなパブリッククラウドインフラストラクチャの需要を刺激しています。採用は徐々に進んでいますが、MEAはデジタルトランスフォーメーションの議題と金融包摂の拡大によって勢いを増しています。
市場セグメンテーション:
導入モデル別
- SaaS
- IaaS
- PaaS
組織規模別
- 大企業
- 中小企業
用途別
- BFSI
- ヘルスケア
- メディア・エンターテインメント
- 小売・消費財
- 自動車
- IT・通信
- 製造業
- 政府
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
BFSI市場におけるパブリッククラウドの競争環境は、主要なグローバルクラウドプロバイダーと、金融セクター全体のデジタルトランスフォーメーション戦略を形成する専門的なフィンテック–クラウドパートナーシップによって定義されます。AWS、Microsoft Azure、Google Cloud、IBM Cloud、Oracle Cloudなどの主要プレイヤーは、銀行や保険のワークロードに特化したコンプライアンス対応のアーキテクチャ、高度なセキュリティフレームワーク、AI駆動の分析を提供することで競争しています。これらのベンダーは、進化する金融ガバナンス要件を満たすために、マルチゾーンデータセンター、主権クラウド機能、規制認証に多額の投資を行っています。コアバンキングベンダー、決済プロセッサー、レグテックプロバイダー、デジタルアイデンティティプラットフォームとの戦略的な協力は、市場での地位をさらに強化します。プロバイダーは、クラウドネイティブのコアバンキングエンジン、不正検出スイート、API管理プラットフォーム、リアルタイム取引処理のための高性能コンピュートなど、業界特化の提供を通じて差別化を図っています。BFSI機関がモダナイゼーションを加速する中、競争は自動化、レジリエンス、統合AIサービスを巡って激化し、エコシステム全体で継続的なイノベーションを推進しています。
主要プレイヤー分析:
- IBM Corporation
- Tencent Cloud
- Oracle Corporation
- Salesforce, Inc.
- Google LLC
- SAP SE
- Nutanix
- Amazon Web Services, Inc.
- Alibaba Group Holding Limited
- Microsoft Corporation
最近の動向:
- 2025年5月、NutanixはGoogle Cloud上でのCloud Clusters(NC2)のパブリックプレビューを発表し、金融環境に適した移行および災害復旧機能を含むハイブリッドおよびマルチクラウドのワークロード移動性を可能にしました。
- 2025年5月、Oracleは小売銀行機関を対象とした新しいクラウドサービスを開始し、パブリッククラウドインフラストラクチャとアプリケーションを通じて貸付および回収機能の近代化を可能にしました。
- 2025年11月、IBMはドイツの金融サービスプロバイダーAtruvia GmbHと長期契約を締結し、銀行業務およびハイブリッドクラウドワークロード全体でIBMのクラウド、自動化、データサービスのポートフォリオを使用してITプラットフォームを近代化することになりました。
レポートのカバレッジ:
この調査レポートは、展開モデル、組織規模、アプリケーション、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、および技術進歩についても探ります。市場成長に対する外部要因および世界経済の変化の影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- BFSIにおけるパブリッククラウドの採用は、銀行がコアシステムを近代化し、クラウドネイティブのデジタルバンキング機能を拡大するにつれて加速します。
- 機関は、クラウドプラットフォーム上でAI、ML、および自動化を利用して、不正検出、引受、および顧客分析を強化します。
- 組織がレジリエンス、ベンダーの多様化、および規制遵守をバランスさせるにつれて、マルチクラウドおよびハイブリッドクラウド戦略が強化されます。
- クラウド対応のリアルタイム決済インフラストラクチャは、即時取引および国境を越えた接続の需要の増加をサポートするために拡大します。
- オープンバンキングおよびAPI駆動のエコシステムは、銀行がフィンテックおよびレグテックパートナーとより多く協力するにつれて、クラウド依存を深めます。
- 各国がデータの居住性、プライバシー、およびガバナンス要件を強制するにつれて、主権クラウドフレームワークが勢いを増します。
- クラウドベースのサイバーセキュリティツールは、継続的な監視と適応的な保護を通じて高度な金融脅威に対処するために進化します。
- デジタルオンボーディング、KYC自動化、およびクラウドホストのアイデンティティソリューションは、金融機関全体で主流になります。
- 保険会社間でのクラウド採用は、高度なリスクモデリング、クレーム自動化、およびテレマティクス統合を通じて成長します。
- 自律的な金融およびパーソナライズされたデジタルサービスへのシフトは、BFSIプロバイダーをすべての業務においてより深いクラウド統合に向かわせます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
BFSI市場におけるパブリッククラウドの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にポリ乳酸(PLA)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったポリ乳酸(PLA)市場のセグメントはどれですか?
ポリ乳酸(PLA)市場の成長を促進している主な要因は何ですか?
ポリ乳酸(PLA)市場の主要企業はどこですか?
ポリ乳酸(PLA)市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 BFSI市場におけるパブリッククラウドの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のBFSI市場におけるパブリッククラウド市場スナップショット
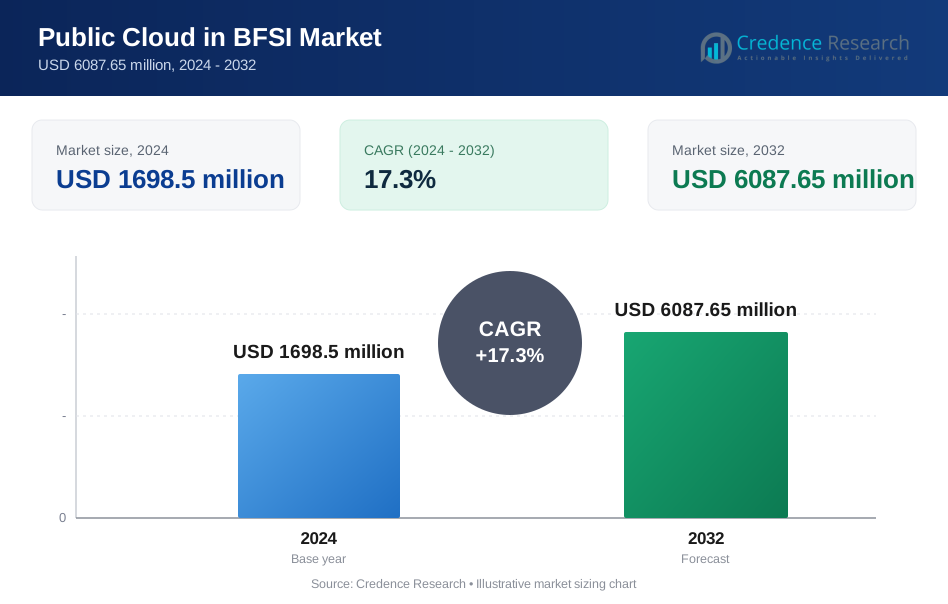
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1698.5 million → 2032: USD 6087.65 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 BFSI市場におけるパブリッククラウド市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. BFSI市場におけるパブリッククラウド市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるBFSI市場におけるパブリッククラウド市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 BFSI市場におけるパブリッククラウド市場の成長要因
- 3.3 BFSI市場におけるパブリッククラウド市場の抑制要因および課題
- 3.4 BFSI市場におけるパブリッククラウド市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 BFSI市場におけるパブリッククラウドバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 BFSI市場におけるパブリッククラウドサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、BFSI市場におけるパブリッククラウドカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 BFSI市場におけるパブリッククラウド市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. BFSI市場におけるパブリッククラウド輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はBFSI市場におけるパブリッククラウド市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 BFSI市場におけるパブリッククラウド市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 BFSI市場におけるパブリッククラウド市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 BFSI市場におけるパブリッククラウド競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 BFSI市場におけるパブリッククラウド分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新BFSI市場におけるパブリッククラウドの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のBFSI市場におけるパブリッククラウド市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のBFSI市場におけるパブリッククラウド市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のBFSI市場におけるパブリッククラウド市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のBFSI市場におけるパブリッククラウド市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのBFSI市場におけるパブリッククラウド市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のBFSI市場におけるパブリッククラウド市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのBFSI市場におけるパブリッククラウド市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. BFSI市場におけるパブリッククラウド企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
